
Cuando abres un catálogo de cuentas por primera vez, lo que más llama la atención son los números. Miles de ellos. Pero hay algo curioso: nunca son aleatorios. Cada dígito tiene un papel concreto, y una vez que entiendes la lógica que los ordena, todo el sistema empieza a tener sentido de golpe.
¿Qué es la codificación decimal en contabilidad?
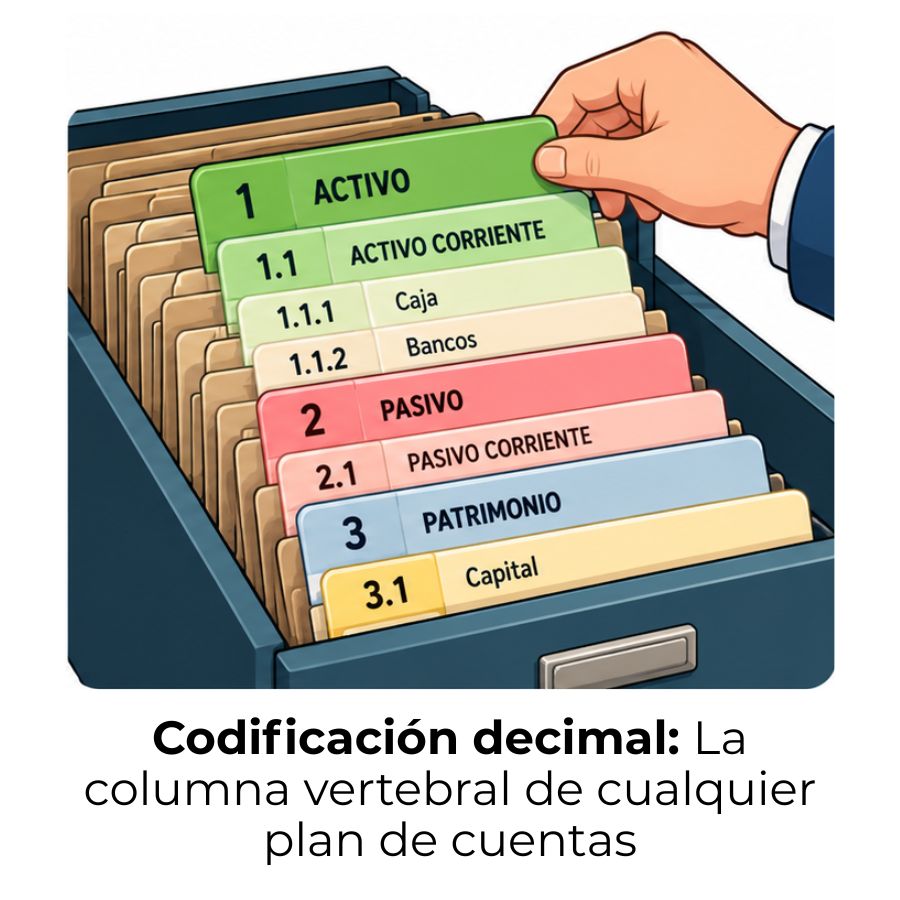
La codificación decimal es el método mediante el cual se asigna un código numérico a cada cuenta dentro de un plan de cuentas o catálogo contable. Cada dígito del código cumple una función específica: identifica el nivel jerárquico al que pertenece la cuenta, desde el grupo más amplio hasta la subcuenta más específica. No es un sistema de etiquetas arbitrarias; es una estructura lógica que permite leer la naturaleza de una cuenta con solo mirar su número.
El principio que gobierna este sistema es simple: se va de lo general a lo particular. Un código de un solo dígito representa una categoría amplia como el activo o el pasivo. Cada dígito adicional que se suma al código añade un nivel de detalle mayor, hasta llegar a la cuenta individual que se usa en el registro diario de operaciones.
¿Por qué los números reemplazaron a los nombres en las cuentas?
Durante mucho tiempo, las cuentas contables se identificaban únicamente por su nombre. Ese enfoque funcionaba cuando los registros eran pocos y manuales. Con la llegada de los sistemas informáticos, los códigos numéricos se volvieron indispensables: el software necesita una referencia única y no ambigua para clasificar cada transacción de forma automática y sin errores.
Un nombre como «Caja principal de sucursal norte» puede escribirse de docenas de formas distintas por personas distintas. Un código como 1111001 es idéntico siempre, sin importar quién lo use o en qué dispositivo trabaje. Esa uniformidad es lo que hace posible que los estados financieros se generen de manera automática y confiable.
Diferencia entre clasificar y codificar una cuenta
Clasificar una cuenta significa decidir a qué categoría pertenece: ¿es un activo, un pasivo, un ingreso o un gasto? Esa decisión es conceptual y se toma antes de tocar ningún número. Codificar, en cambio, es el acto de asignarle el código numérico que representa esa clasificación dentro del catálogo. Primero se clasifica; solo después se codifica.
Esta distinción importa porque un error de clasificación produce un código equivocado, y un código equivocado lleva la cuenta al lugar incorrecto dentro de los estados financieros. Son dos operaciones diferentes que se apoyan mutuamente, pero ninguna sustituye a la otra.
Estructura jerárquica del sistema decimal
El sistema decimal organiza las cuentas en niveles que van desde lo más amplio hasta lo más específico. Cada nivel añade un dígito al código y, con ese dígito, añade precisión al registro. La cantidad de niveles que usa una empresa depende de la complejidad de sus operaciones y de las necesidades de información que tenga su área contable.
Nivel 1: Clases o grupos principales
El primer dígito del código identifica la categoría más amplia a la que pertenece la cuenta. En la mayoría de los planes de cuentas, este primer dígito suele asignarse a los grandes elementos contables: activo, pasivo, patrimonio, ingresos y gastos. Es el punto de partida de toda la jerarquía y determina en qué parte de los estados financieros aparecerá cada cuenta.
Esta asignación no es universal ni obligatoria en todos los países, pero sí es la más extendida. Lo que sí se mantiene constante es el principio: el primer dígito siempre agrupa cuentas de la misma naturaleza económica. Al revisar tu catálogo, el plan de cuentas y catálogo contable de tu empresa determina exactamente qué número corresponde a cada grupo.
Nivel 2: Subgrupos de dos dígitos
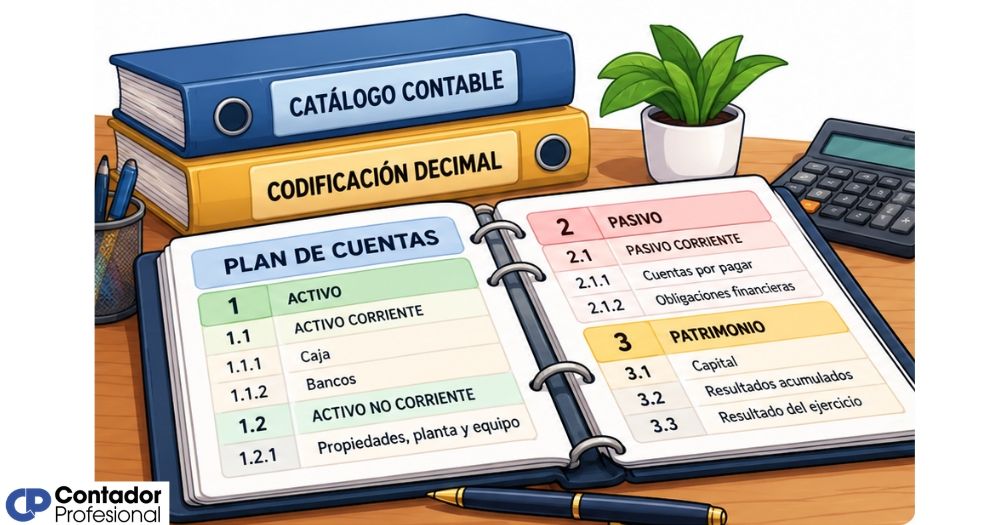
El segundo dígito subdivide el grupo principal en categorías más específicas. Por ejemplo, si el 1 representa al activo, el 11 puede representar al activo corriente y el 12 al activo no corriente. El segundo dígito siempre comienza con el mismo número que el grupo al que pertenece, lo que garantiza que puedas identificar el origen de cualquier subcategoría con solo mirar el primer dígito del código.
Nivel 3: Cuentas de tres dígitos
El tercer dígito llega a la cuenta específica que se utiliza en los registros contables del día a día. Aquí es donde aparecen nombres como Caja, Bancos, Clientes o Proveedores. Este es el nivel mínimo que debe tener un catálogo funcional: con tres dígitos ya es posible registrar transacciones y elaborar estados financieros básicos sin necesidad de detalles adicionales.
Nivel 4: Subcuentas y niveles de detalle
A partir del cuarto dígito comienzan las subcuentas. Este nivel existe para responder preguntas más específicas: no solo «cuánto hay en caja», sino «cuánto hay en caja general» frente a «cuánto hay en caja chica». Las subcuentas permiten que el catálogo se adapte a la estructura particular de cada empresa sin alterar los niveles superiores, que permanecen estables y compartidos con la normativa vigente.
¿Cómo se construye un código decimal?
Construir un código decimal no requiere conocimientos avanzados, pero sí un orden claro de decisiones. Antes de escribir el primer número, necesitas saber a qué grupo pertenece la cuenta, qué subgrupo la agrupa y qué nivel de detalle necesitas registrar. La secuencia correcta es siempre: primero clasificar, luego asignar el código nivel por nivel.
Ejemplo práctico: cómo se construye el código 1.1.1.2
Paso 1
Decides que la cuenta pertenece al Activo → primer dígito: 1
Paso 2
Dentro del activo, pertenece al Activo corriente → segundo dígito: 1 → código parcial: 1.1
Paso 3
La cuenta específica es Caja → tercer dígito: 1 → código parcial: 1.1.1
Paso 4
La subcuenta es Caja chica → cuarto dígito: 2 → código final: 1.1.1.2
💡 Si en el futuro necesitas agregar Caja de sucursal, puedes usar el código 1.1.1.3 sin alterar nada de lo que ya existe.
Una práctica muy recomendable al diseñar el catálogo es dejar espacios entre los códigos asignados. En lugar de usar 1, 2, 3… para las cuentas del tercer nivel, puedes usar 10, 20, 30… o incluso 100, 200, 300… Esos huecos permiten intercalar cuentas nuevas en el futuro sin romper la secuencia ni renombrar las que ya existen.
Otros sistemas de codificación contable
El sistema decimal es el más usado, pero no el único. Existen otras formas de codificar un catálogo de cuentas, cada una con sus propias ventajas y limitaciones. Conocerlas te ayuda a entender por qué el decimal terminó imponiéndose como el estándar predominante en la mayoría de los marcos contables modernos y en los softwares de gestión financiera.
Código de secuencia o numérico progresivo
Este método asigna un número correlativo a cada cuenta en el orden en que aparece en la lista, comenzando desde 1. Es simple de entender, pero tiene una limitación importante: no refleja la relación jerárquica entre las cuentas. Si necesitas añadir una cuenta nueva entre la 5 y la 6, no tienes dónde insertarla sin renumerar todo lo que viene después.
Sistema nemotécnico o alfanumérico
Combina letras y números para que el código en sí evoque el nombre de la cuenta. Por ejemplo, «AC» para Activo Corriente o «BC» para Bancos Corrientes. Su ventaja es que resulta intuitivo para quien lo diseñó. Sin embargo, cuando el catálogo crece, las combinaciones se vuelven difíciles de recordar y de procesar automáticamente por los sistemas informáticos. Por eso su uso es poco frecuente en entornos empresariales modernos.
Combinación decimal y centesimal
Este método amplía la capacidad del sistema decimal puro al usar bloques de dos dígitos en cada nivel en lugar de uno solo. Así, el primer nivel va del 01 al 09, el segundo del 01 al 99 y el tercero del 001 al 999. La ventaja es que permite muchas más cuentas en cada nivel sin aumentar los niveles jerárquicos. Es especialmente útil en empresas con una operación muy diversificada que necesitan gran cantidad de subcuentas dentro de un mismo grupo.
Comparativa de los sistemas de codificación contable
| Sistema | Estructura | Fortaleza | Limitación principal |
|---|---|---|---|
| Decimal | 1 dígito por nivel | Jerarquía clara, escalable | Máx. 9 cuentas por nivel |
| Numérico progresivo | Correlativo simple | Fácil de entender | Sin jerarquía visible, rígido |
| Nemotécnico | Letras + números | Intuitivo inicialmente | Difícil de automatizar |
| Decimal-centesimal | 2 dígitos por nivel | Alta capacidad por nivel | Códigos más largos |
Ventajas del sistema decimal frente a otros métodos
El sistema decimal se impuso como el método de referencia en la construcción de catálogos contables por razones muy concretas, no por convención arbitraria. Su principal ventaja es que la jerarquía es visible dentro del propio código: con solo leer el número, sabes a qué grupo y subgrupo pertenece la cuenta, sin necesidad de consultar ningún índice adicional.
Otra ventaja que rara vez se menciona es su flexibilidad para crecer. Puedes empezar con un catálogo de tres niveles y añadir un cuarto o un quinto más adelante, cuando tu empresa lo necesite, sin necesidad de rediseñar lo que ya existe. Los niveles superiores permanecen intactos mientras los inferiores se expanden, lo que hace que el sistema sea sostenible a largo plazo sin generar inconsistencias en los registros históricos.
Por último, el sistema decimal facilita enormemente la detección del control de códigos duplicados, porque la estructura jerárquica hace evidente cuando dos cuentas comparten un código que debería ser único. Ese tipo de error es mucho más difícil de detectar en sistemas sin estructura visible.
Errores comunes al aplicar la codificación decimal
Diseñar un catálogo con codificación decimal parece sencillo, pero hay errores que aparecen con frecuencia y que generan problemas serios en los registros posteriores. El error más habitual es asignar una cuenta al nivel equivocado de la jerarquía: poner en el nivel de cuenta lo que debería ser un subgrupo, o viceversa, produce inconsistencias que son difíciles de corregir una vez que hay transacciones registradas.
⚠️ Errores frecuentes al codificar un catálogo de cuentas
- No dejar espacio entre códigos: Usar 1, 2, 3 en lugar de 10, 20, 30 impide intercalar cuentas nuevas sin renumerar todo el catálogo.
- Saltarse niveles: Pasar directamente del grupo al nivel de subcuenta sin definir el subgrupo ni la cuenta genera una jerarquía rota que el software no puede consolidar correctamente.
- Asignar el mismo código a dos cuentas distintas: Aunque parezca obvio, ocurre especialmente cuando varias personas editan el catálogo sin coordinación.
- Mezclar el sistema decimal con el alfanumérico: Combinar letras y números dentro de la misma estructura crea conflictos en los sistemas contables que procesan los códigos de forma automática.
- No revisar la coherencia entre niveles: Una subcuenta cuyo código no comienza con el mismo número que su cuenta padre rompe la lógica decimal y dificulta la lectura del catálogo.
Otro error que vale la pena mencionar es crear demasiados niveles desde el principio. Un catálogo con seis o siete niveles para una empresa pequeña se convierte en un obstáculo más que en una herramienta. Lo recomendable es empezar con el mínimo de niveles que cubra las necesidades actuales y añadir más solo cuando la operación lo justifique. Esto se conecta directamente con la forma en que se diseñan las cuentas estadísticas, que en muchos catálogos ocupan niveles adicionales sin afectar los saldos reales.
Si quieres profundizar en cómo se estructura un catálogo completo más allá de la codificación, el plan de cuentas y catálogo contable aborda en detalle cada uno de sus componentes, desde los criterios de diseño hasta las particularidades según el tipo de empresa.
Preguntas frecuentes
¿Qué es la codificación decimal en un plan de cuentas?
La codificación decimal es el método mediante el cual se asigna un código numérico a cada cuenta de un catálogo contable, siguiendo una estructura jerárquica que va de lo general a lo particular. Cada dígito del código representa un nivel de clasificación distinto: el primero identifica el grupo, el segundo el subgrupo, el tercero la cuenta y los siguientes las subcuentas de detalle. Este sistema permite leer la naturaleza contable de una cuenta con solo observar su número, sin necesidad de consultar ningún documento adicional.
¿Cuántos niveles puede tener un código decimal contable?
En teoría, el sistema decimal no tiene un límite fijo de niveles. En la práctica, la mayoría de los catálogos trabajan con entre tres y seis niveles, dependiendo del tamaño y la complejidad de la empresa. Un catálogo básico puede funcionar perfectamente con tres niveles: grupo, subgrupo y cuenta. A partir del cuarto nivel comienzan las subcuentas, que se añaden según las necesidades específicas de seguimiento interno de cada organización. Más niveles no implican mejor catálogo; lo ideal es usar los estrictamente necesarios.
¿Cuál es la diferencia entre grupo, subgrupo y cuenta en la codificación decimal?
El grupo es la categoría más amplia del catálogo y se identifica con un solo dígito, por ejemplo, 1 para el activo. El subgrupo divide esa categoría en segmentos más específicos con dos dígitos, como 11 para el activo corriente. La cuenta, con tres dígitos, es la unidad de registro donde se anotan las transacciones reales, como 111 para Caja. Cada nivel incluye al anterior: un subgrupo siempre pertenece a su grupo, y una cuenta siempre pertenece a su subgrupo. Esa dependencia es precisamente lo que hace legible el código.
¿Se puede modificar la codificación decimal una vez creado el catálogo?
Sí, se puede modificar, pero con precaución. Añadir nuevas cuentas o subcuentas en los huecos disponibles es seguro y no afecta a los registros existentes. Lo que sí representa un riesgo es renombrar o reasignar códigos que ya tienen transacciones registradas, porque el historial contable quedaría desconectado de los nuevos códigos, lo que complica la generación de reportes históricos comparables. La mejor práctica es anticipar las necesidades futuras al diseñar el catálogo inicial y dejar espacio suficiente entre códigos para crecer sin necesidad de reestructurar.
¿La codificación decimal es obligatoria para todas las empresas?
No existe una norma universal que obligue a usar específicamente la codificación decimal. Sin embargo, muchos marcos normativos nacionales, como el Plan General Contable en España o los planes de cuentas oficiales en países latinoamericanos, adoptan estructuras basadas en este sistema. En la práctica, la gran mayoría de los programas de contabilidad están diseñados para trabajar con codificación decimal, lo que hace que sea el estándar de facto en casi cualquier entorno empresarial, sin importar si existe o no una obligación legal explícita.
¿Qué pasa si dos cuentas tienen el mismo código en el catálogo?
Si dos cuentas comparten el mismo código, el sistema contable no puede distinguirlas y todas las transacciones registradas bajo ese código quedarán mezcladas en una sola cuenta. Esto produce errores en los saldos, en los estados financieros y en cualquier reporte que dependa de esas cuentas. La corrección posterior puede ser compleja, especialmente si ya hay muchos movimientos registrados. Por eso es indispensable verificar que no existan códigos duplicados antes de comenzar a operar con el catálogo.
¿Qué relación tiene la codificación decimal con los estados financieros?
La relación es directa y muy estrecha. Los estados financieros se construyen agrupando las cuentas según su código: todas las cuentas que empiezan por 1 se suman para calcular el total del activo, las que empiezan por 2 para el pasivo, y así sucesivamente. Sin una codificación decimal coherente, el software contable no puede generar los estados financieros de forma automática ni garantizar que los totales sean correctos. La estructura del catálogo es, en realidad, el mapa que le dice al sistema cómo consolidar la información para construir el balance y el estado de resultados.
Conclusión
La codificación decimal es mucho más que una forma de numerar cuentas. Es el lenguaje que permite que un catálogo contable sea coherente, legible y procesable por cualquier sistema informático. Cada dígito que compone el código tiene un propósito concreto, y entender esa lógica te da una visión completamente distinta de cómo funciona un plan de cuentas por dentro.
Ahora que conoces los niveles jerárquicos, los errores que debes evitar y las diferencias con otros métodos de codificación, puedes aplicar este conocimiento tanto para revisar un catálogo existente como para construir uno desde cero. El punto clave es siempre el mismo: primero clasificar, luego codificar y dejar espacio para crecer sin romper la estructura.
Si este tema te generó más preguntas o quieres seguir profundizando en la contabilidad desde sus bases, en este sitio web encontrarás más contenidos pensados exactamente para ese propósito: aprender con claridad, paso a paso y sin rodeos.
Sigue aprendiendo:
Cuentas predeterminadas: Ahorra tiempo y evita errores contables ✅
Gobernanza contable: El secreto detrás de las cifras limpias
PCGE en el Perú: ¿Qué es y cómo funciona?
Trazabilidad contable: Control total de cada transacción

Diferencia entre plan y manual de cuentas
Diccionario semántico de registros contables
¿Cómo hacer un plan de cuentas?
Catálogo de referencia corporativo en contabilidad
