
La parametrización contable es el proceso de configurar un sistema contable o ERP para que se adapte a la estructura, las operaciones y las obligaciones fiscales de tu empresa. Antes de registrar cualquier transacción, debes definir el plan de cuentas, los tipos de documentos, los períodos fiscales y las reglas que automatizarán los asientos contables.
¿Qué es la parametrización contable?
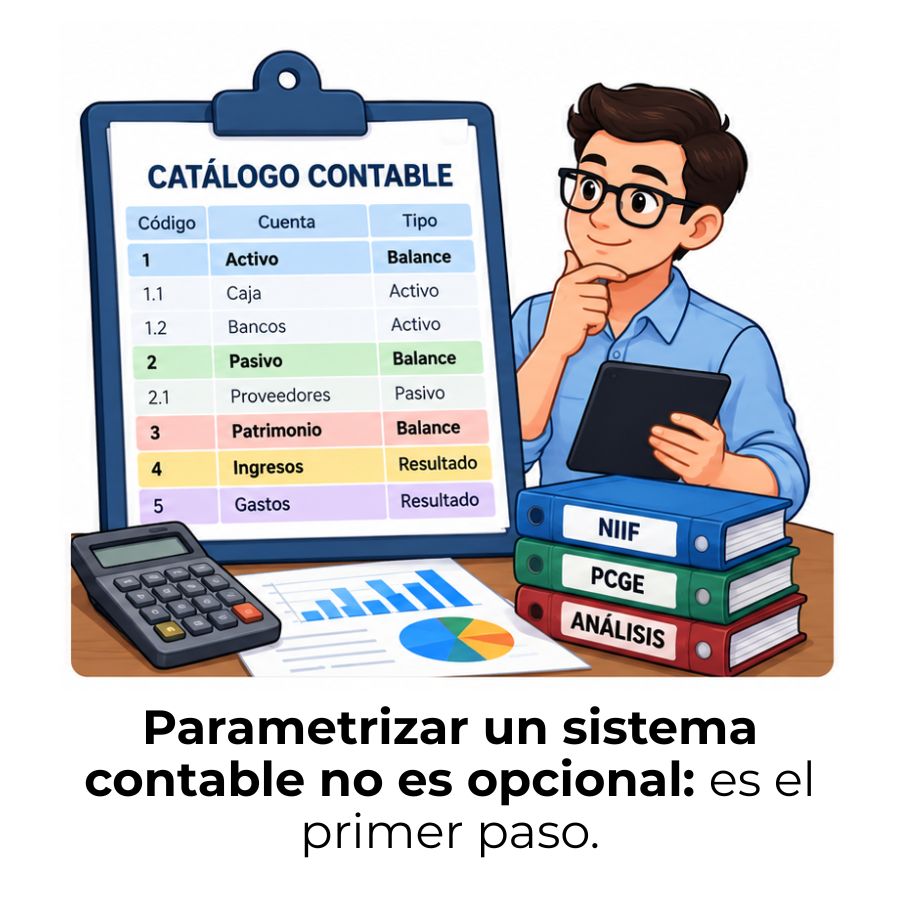
La parametrización contable es el proceso de configurar un sistema contable o ERP para que sus funciones se adapten a la realidad operativa, fiscal y administrativa de una empresa específica. No se trata de modificar el código del sistema ni de desarrollar funciones nuevas: se trabaja únicamente con las opciones de configuración que el propio software ofrece, ajustando cómo debe comportarse ante cada tipo de operación.
Cuando instalas un sistema contable, este llega con una estructura genérica que no conoce tu empresa, tu giro de negocio ni tus obligaciones tributarias. A través de la parametrización, le comunicas al sistema cómo debe actuar: qué cuentas debe afectar con cada movimiento, qué impuestos aplican, cómo se nombran tus documentos internos y qué períodos fiscales maneja tu organización.
Diferencia entre parametrización y personalización
Estos dos términos se confunden con frecuencia, aunque describen acciones muy distintas. La parametrización trabaja dentro de las opciones que el sistema ya ofrece: configuras valores, activas módulos, asignas cuentas y defines reglas sin tocar el código. La personalización, en cambio, implica modificar o desarrollar el sistema desde su programación para añadir funciones que originalmente no existían.
La distinción importa porque la parametrización la puede hacer un contador o un administrador capacitado, mientras que la personalización requiere un desarrollador de software. Además, los cambios en la parametrización son generalmente reversibles y no afectan las actualizaciones futuras del sistema, algo que sí puede ocurrir con las personalizaciones profundas.
Relación con el plan de cuentas y el catálogo contable
El plan de cuentas y catálogo contable es uno de los primeros elementos que se define durante la parametrización. Sin un plan de cuentas correctamente estructurado, el sistema no sabe a qué cuenta asignar cada operación, lo que genera inconsistencias desde el primer registro. La parametrización traduce esa estructura de cuentas en reglas automáticas dentro del software.
Dicho de forma sencilla: el plan de cuentas es el mapa, y la parametrización es el proceso de enseñarle al sistema cómo leer e interpretar ese mapa en cada transacción. Ambos elementos trabajan juntos para que los asientos contables se generen de forma correcta y coherente.
Elementos que se configuran en la parametrización
No existe un único elemento que se parametrice: la configuración abarca múltiples áreas del sistema contable, y cada una cumple una función específica dentro de la operación diaria de la empresa. Conocer estos elementos te ayuda a entender por qué la parametrización va mucho más allá de simplemente crear cuentas en el sistema.
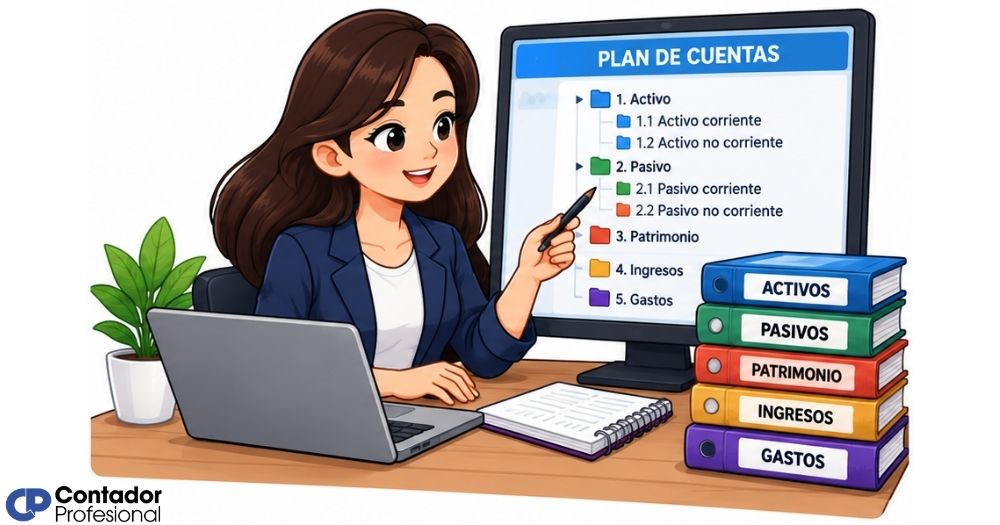
Plan de cuentas y estructura de cuentas
Las cuentas contables son la columna vertebral de toda la parametrización. Antes de configurar cualquier otro elemento del sistema, debes tener definido un plan de cuentas claro, sin duplicidades y ajustado al marco normativo de tu país. Una estructura de cuentas bien diseñada permite que los asientos se generen de forma automática y que los reportes financieros reflejen la realidad de la empresa.
Dentro de esta configuración también se define la longitud de los códigos de cuenta (cuántos dígitos usará cada nivel), la clasificación entre cuentas de mayor, subcuentas y auxiliares, y los valores predeterminados que el sistema asignará cuando no se especifique una cuenta particular en una transacción.
Tipos de documentos y fuentes contables
Cada empresa maneja distintos tipos de documentos: facturas de venta, facturas de compra, notas crédito, notas débito, recibos de caja, comprobantes de egreso, entre otros. La parametrización le indica al sistema qué cuentas debe afectar con cada tipo de documento y cómo debe construir el asiento contable de forma automática. Esto es lo que se conoce como fuentes contables o comprobantes contables.
Una fuente contable mal configurada puede generar asientos incorrectos desde el primer uso, y corregirlos después de cientos de registros resulta un trabajo costoso en tiempo y esfuerzo. Por eso, definir correctamente cada tipo de documento al inicio es una de las tareas más críticas de todo el proceso.
Períodos fiscales, impuestos y centros de costo
Los períodos fiscales determinan cómo el sistema organiza el tiempo contable: meses, trimestres, semestres o el año fiscal completo. Configurar correctamente los períodos garantiza que los cierres contables, los reportes y las auditorías estén en línea con lo que exige la normativa vigente en tu país. Sin esta configuración, el sistema puede registrar operaciones en períodos incorrectos, lo que complica los estados financieros.
Los impuestos, por su parte, se parametrizan para que el sistema los calcule y los registre de forma automática en cada transacción que los genere. Y los centros de costo permiten segmentar la información por áreas internas, sedes o líneas de negocio, lo que facilita el análisis de rentabilidad por segmento sin necesidad de llevar una contabilidad separada para cada uno.
¿Cómo se hace la parametrización contable?
El proceso de parametrización no es aleatorio. Tiene un orden lógico que garantiza que cada configuración nueva cuente con una base previa correcta. Empezar por el final o saltarse etapas es uno de los errores más comunes, y genera inconsistencias difíciles de detectar en el corto plazo. A continuación se describen las etapas que siguen la mayoría de las implementaciones en sistemas contables y ERP.
Errores comunes al parametrizar un sistema contable
Uno de los problemas más frecuentes en la implementación de sistemas contables es comenzar a registrar operaciones antes de terminar la parametrización. Los errores de configuración que se detectan tarde pueden obligar a rehacer cientos de asientos contables ya registrados, lo que representa un costo operativo alto y un riesgo para la confiabilidad de los estados financieros.
¿Para qué sirve la parametrización contable en una empresa?
Una parametrización correcta no solo evita errores: transforma el sistema contable en una herramienta activa de gestión, capaz de generar información financiera confiable de forma automática. Sin esta base, el software funciona como un simple almacén de datos sin coherencia interna ni capacidad real de análisis.
Automatización de asientos
El sistema genera los registros contables sin intervención manual en cada venta, compra o movimiento de tesorería.
Reportes financieros confiables
Los estados financieros se generan sobre una base estructurada, sin cuentas duplicadas ni categorías ambiguas.
Cumplimiento tributario
Los impuestos se calculan y se registran automáticamente en cada operación que los genere, reduciendo el riesgo de errores fiscales.
Control por áreas de negocio
Los centros de costo permiten saber qué tan rentable es cada sede, área o línea de producto sin llevar contabilidades separadas.
Estandarización de procesos
Todos los usuarios del sistema trabajan bajo las mismas reglas, lo que reduce errores humanos y facilita las auditorías internas.
Cierres contables ordenados
Con los períodos bien definidos, el sistema facilita el cierre mensual o anual sin movimientos registrados en fechas incorrectas.
Parametrización contable en software y ERP
La parametrización contable no es exclusiva de un tipo de herramienta: aplica tanto en software contable básico como en grandes sistemas ERP que integran contabilidad con inventario, nómina, ventas y compras. La diferencia principal radica en la complejidad de la configuración y en la cantidad de módulos que interactúan entre sí.
En un software contable orientado a pequeñas empresas, la parametrización puede limitarse al plan de cuentas, los tipos de documentos y los impuestos. En un ERP como SAP, Oracle o sistemas similares, la parametrización involucra también la integración entre módulos: cada movimiento en el área de inventario, por ejemplo, genera automáticamente un asiento en el módulo contable, siempre que la parametrización entre ambos módulos esté correctamente definida.
La parametrización contable correcta del plan de cuentas, los asientos automáticos y los períodos fiscales es la base sobre la que descansa toda la operación contable de un ERP.
Ejemplos prácticos en sistemas contables populares
La nomenclatura contable que adopta el sistema tiene un impacto directo en cómo se configura la parametrización. Cada software trabaja con su propia lógica de configuración, aunque todos comparten los mismos elementos base. A continuación se describen algunas diferencias en la forma en que distintos tipos de sistemas abordan este proceso.
Preguntas frecuentes
¿Qué es un parámetro contable?
Un parámetro contable es una variable de configuración dentro de un sistema contable o ERP que define cómo debe comportarse el sistema ante una situación específica. Por ejemplo, un parámetro puede indicar qué cuenta debe afectarse automáticamente cuando se registra una venta de servicios, o cuántos dígitos debe tener cada código en el plan de cuentas. Los parámetros son las unidades mínimas de configuración que, en conjunto, forman la parametrización contable completa del sistema.
¿Cuál es la diferencia entre parametrizar y personalizar un software contable?
Parametrizar significa configurar el sistema usando las opciones que el propio software ya ofrece, sin modificar su código ni su arquitectura técnica. Personalizar, en cambio, implica modificar o extender el código del sistema para añadir funciones que originalmente no existen. La parametrización la puede ejecutar un contador con formación en el sistema, mientras que la personalización requiere un desarrollador de software. Además, la parametrización es reversible y no compromete las actualizaciones futuras del sistema.
¿Qué se configura primero al parametrizar un sistema contable?
El primer elemento que se debe configurar es el plan de cuentas, ya que todos los demás componentes dependen de él. Sin cuentas definidas, no es posible configurar las fuentes contables, los impuestos ni los asientos automáticos. Antes de crear el plan de cuentas, es necesario hacer un levantamiento de la información de la empresa: régimen tributario, giro del negocio, estructura organizacional y obligaciones fiscales. Ese levantamiento previo es lo que garantiza que el catálogo de cuentas se adapte a la realidad de la organización.
¿La parametrización contable afecta el plan de cuentas?
La parametrización y el plan de cuentas están directamente relacionados, pero son elementos distintos. El plan de cuentas define qué cuentas existen y cómo están organizadas. La parametrización, por su parte, le indica al sistema cuándo y cómo debe usar cada una de esas cuentas en las operaciones del día a día. Una modificación en el plan de cuentas puede obligar a actualizar varios parámetros del sistema para mantener la coherencia entre la estructura de cuentas y las reglas de automatización ya configuradas.
¿Quién es el responsable de la parametrización contable en una empresa?
En la mayoría de las empresas, la parametrización contable la lidera el contador o el director financiero, con el apoyo del equipo técnico que implementa el sistema. En implementaciones de ERP grandes, suele intervenir un consultor especializado en el software. Es fundamental que quien parametriza tenga un conocimiento sólido tanto de los procesos contables de la empresa como del funcionamiento del sistema, porque una persona con solo uno de los dos conocimientos tiene más probabilidades de cometer errores de configuración.
¿Qué pasa si se parametriza mal un sistema contable?
Una mala parametrización genera información financiera poco confiable desde el primer uso. Los asientos contables pueden construirse de forma incorrecta, los impuestos pueden no registrarse, los reportes pueden mostrar datos inconsistentes y los cierres contables pueden volverse problemáticos. Corregir una parametrización incorrecta después de haber registrado muchas operaciones puede requerir rehacer manualmente cientos de asientos, lo que implica un costo operativo alto y un riesgo para la integridad de los estados financieros.
¿Se puede modificar la parametrización contable después de empezar a usarla?
Sí, es posible modificar la parametrización después de que el sistema ya está en uso, pero hacerlo conlleva riesgos que hay que gestionar con cuidado. Algunos cambios, como añadir una cuenta nueva o modificar un centro de costo, son relativamente seguros. Otros, como cambiar la cuenta que afecta un tipo de documento ya usado en cientos de registros, pueden generar inconsistencias en la información histórica. Antes de modificar cualquier parámetro en un sistema en producción, es recomendable documentar el cambio, evaluar su impacto y, si es posible, probarlo en un entorno de prueba.
Conclusión
La parametrización contable es mucho más que una tarea técnica inicial: es la base que determina si tu sistema contable funcionará como una herramienta de gestión real o simplemente como un registro de datos sin coherencia. Cuando la configuración se hace bien desde el principio, el sistema trabaja para ti de forma automática, con asientos correctos, reportes confiables y cumplimiento tributario sin esfuerzo adicional.
Los elementos que aprendiste aquí —plan de cuentas, tipos de documentos, impuestos, períodos fiscales y centros de costo— forman un conjunto que debes configurar en orden y con información precisa de tu empresa. Evitar los errores comunes que se describieron te ahorra tiempo, correcciones costosas y problemas en los cierres contables. La clave está en no apresurarte: una parametrización cuidadosa al inicio se traduce en meses de operación fluida.
Si este tema despertó tu curiosidad por la forma en que se organiza y estructura la información contable, en este sitio web encontrarás más contenidos que te ayudarán a profundizar en el plan de cuentas, las cuentas contables y otros conceptos que todo profesional de la contabilidad debe dominar.
Sigue aprendiendo:
Diccionario semántico de registros contables
Catálogo de referencia corporativo en contabilidad

Diferencia entre plan y manual de cuentas
Metadatos contables: El secreto detrás de cada cuenta bien configurada
Validación automatizada en el plan de cuentas
Aprobación de cambios contables: Proceso y criterios clave

¿Qué son las cuentas contables y cómo se clasifican?
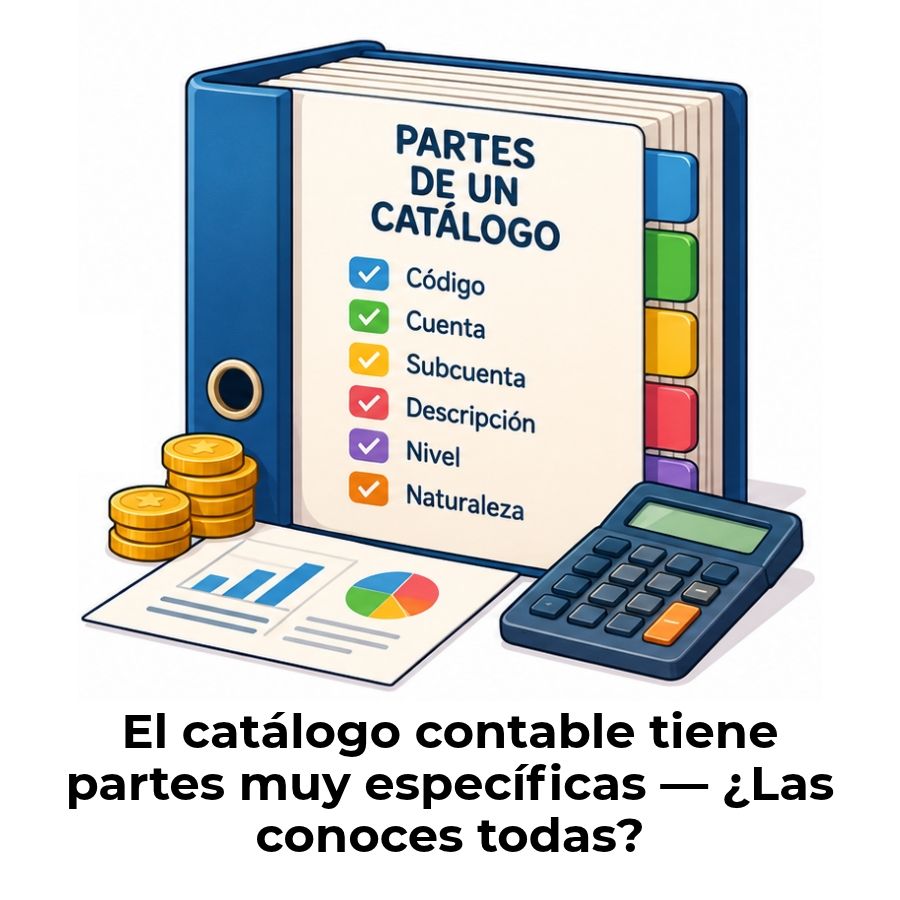
Partes de un catálogo contable: Estructura y componentes
