
El Plan Contable General Empresarial es el sistema oficial que organiza todas las cuentas contables de las empresas privadas en el Perú. Define qué cuentas existen, qué código les corresponde y cómo deben agruparse para producir estados financieros claros y comparables. Si quieres entender cómo funciona la contabilidad peruana, este es el punto de partida.
¿Qué es el PCGE en el Perú?
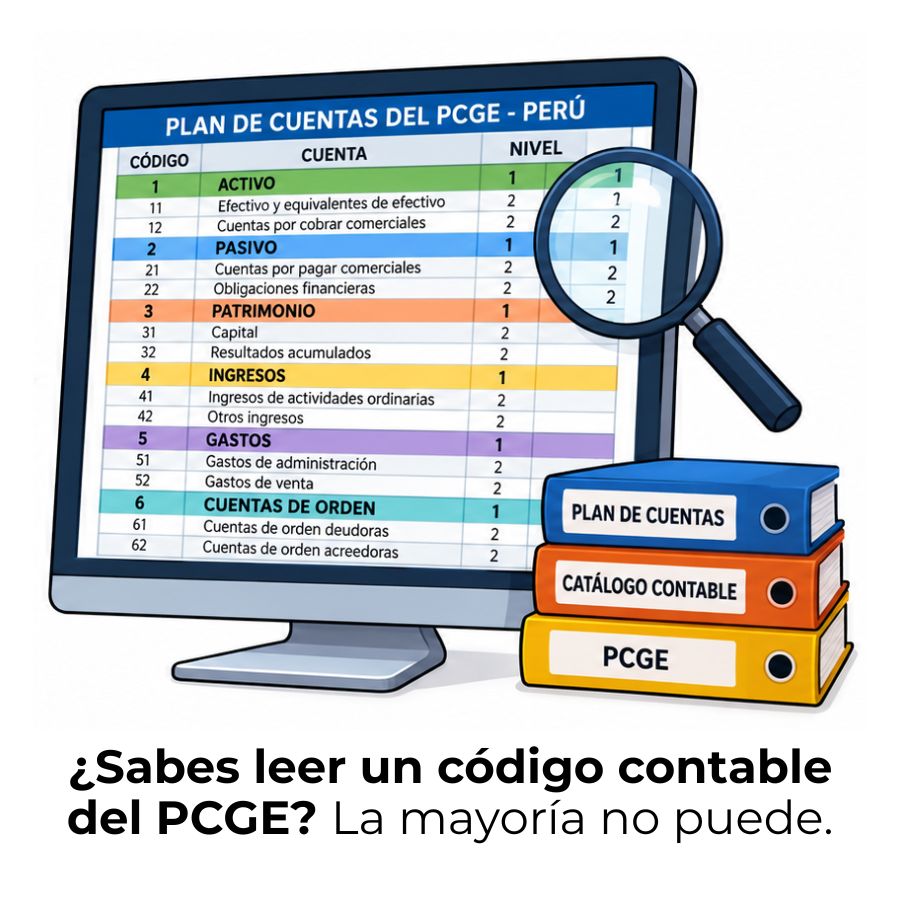
El Plan Contable General Empresarial (PCGE) es el sistema oficial de cuentas contables que todas las empresas privadas del Perú deben usar para registrar sus operaciones económicas. No se trata de una simple lista de números: es un marco organizado que define qué cuentas existen, qué código les pertenece y cómo deben agruparse para producir estados financieros confiables y comparables.
Antes de que existiera este plan, cada empresa podía estructurar sus registros de manera distinta, lo que dificultaba comparar información entre compañías o hacer revisiones por parte de entidades de control. El PCGE resolvió ese problema al establecer un lenguaje contable común para todo el sector empresarial peruano.
¿Quién lo emite y por qué existe?
El Consejo Normativo de Contabilidad (CNC), órgano adscrito al Ministerio de Economía y Finanzas del Perú, es la entidad encargada de emitir y actualizar el PCGE. Su función dentro del Sistema Nacional de Contabilidad incluye el estudio y aprobación de normas contables tanto para el sector público como para el privado, siendo el PCGE la norma de referencia para este último.
El PCGE existe porque la contabilidad necesita un lenguaje común. Sin un sistema único, cada empresa podría clasificar sus operaciones de forma diferente, y eso haría imposible comparar estados financieros, detectar inconsistencias o realizar auditorías eficientes. El plan resuelve esa necesidad al fijar un catálogo de cuentas estandarizado, con códigos numéricos claros y una estructura jerárquica definida.
¿El PCGE es obligatorio para todas las empresas?
Sí, el PCGE es de aplicación obligatoria para todas las empresas privadas en el Perú, independientemente de su tamaño, sector económico o régimen tributario. Esto incluye desde pequeñas empresas unipersonales hasta grandes corporaciones con operaciones internacionales. La obligatoriedad abarca el registro de transacciones, la elaboración de libros contables y la presentación de estados financieros.
Una excepción importante: las entidades del sector público peruano no usan el PCGE. Ellas se rigen por un plan de cuentas distinto, diseñado específicamente para la contabilidad gubernamental. Así que cuando se habla del PCGE, se hace referencia exclusivamente al ámbito empresarial privado.
¿Para qué sirve el PCGE?
Más allá de ser una norma contable, el PCGE cumple funciones concretas que impactan directamente en cómo una empresa organiza su información financiera. Entender para qué sirve ayuda a comprender por qué cada cuenta tiene el código que tiene y por qué ese código importa en la práctica diaria.
Sus tres objetivos principales
El documento oficial del PCGE, emitido por el Ministerio de Economía y Finanzas del Perú, define tres objetivos que guían toda su estructura. Estos objetivos explican no solo qué hace el plan, sino también a quién beneficia y cómo debe aplicarse en la práctica contable cotidiana.
- Acumulación de información económica: Permite que cada empresa registre sus hechos económicos bajo una estructura de códigos que responde al modelo contable oficial del Perú, alineado con las NIIF.
- Provisión de códigos para el registro y análisis: Proporciona a las empresas los códigos contables necesarios para registrar sus transacciones con el nivel de detalle adecuado, de modo que puedan obtener estados financieros que reflejen su situación real.
- Información estandarizada para organismos de control: Facilita que entidades supervisoras, la SUNAT, organismos reguladores y otras instituciones puedan leer e interpretar la información financiera de cualquier empresa bajo un mismo estándar.
¿Cómo se relaciona el PCGE con las NIIF?
El PCGE no opera de forma aislada: fue diseñado para ser congruente con las Normas Internacionales de Información Financiera (NIIF), que son los estándares contables de referencia a nivel global. Esto significa que la clasificación de cuentas, los criterios de reconocimiento y las dinámicas contables del PCGE respetan los principios establecidos en las NIIF vigentes en el Perú.
En términos prácticos, esto implica que una empresa peruana que aplica el PCGE correctamente también está aplicando los criterios de las NIIF en su registro contable diario. Esa alineación facilita la comparabilidad internacional de los estados financieros y es especialmente relevante para empresas que tienen inversores, socios o proveedores en el extranjero.
El PCGE es congruente y se encuentra homogenizado con las NIIF oficializadas por el Consejo Normativo de Contabilidad, constituyendo el modelo contable oficial vigente en el Perú. — Plan Contable General Empresarial, MEF
Estructura del PCGE: los 10 elementos contables
La columna vertebral del PCGE es su división en 10 elementos contables, identificados con los dígitos del 0 al 9. Cada elemento agrupa un conjunto de cuentas que tienen la misma naturaleza económica. Al conocer a qué elemento pertenece una cuenta, ya sabes de qué tipo de recurso, obligación, ingreso o gasto se trata antes de revisar su nombre completo.
Los elementos del 1 al 5 corresponden a las cuentas de balance: activo, pasivo y patrimonio. Los elementos 6 y 7 agrupan los gastos e ingresos que alimentan el estado de resultados. El elemento 8 recoge los saldos intermediarios que permiten calcular el resultado del periodo. El 9 organiza los costos analíticos internos de la empresa. Y el 0 incluye las cuentas de orden, que registran compromisos o contingencias que no afectan directamente el patrimonio, pero sí deben revelarse.
Elemento 0: cuentas de orden
Las cuentas de orden son, para muchos estudiantes, las más difíciles de entender porque no afectan ni el activo, ni el pasivo, ni el patrimonio de forma directa. Su función es registrar compromisos, contingencias y eventos futuros que podrían tener impacto financiero, pero que todavía no han ocurrido. Un ejemplo típico es una garantía otorgada por la empresa a favor de un tercero: aún no hay un desembolso real, pero el compromiso existe y debe quedar reflejado.
Elementos 1 al 9: del activo a los costos analíticos
Cada uno de los nueve elementos numerados cubre una categoría económica específica. El elemento 1 agrupa todo lo que la empresa tiene disponible o puede exigir en el corto plazo, como el efectivo en caja, los saldos en cuentas bancarias y las facturas por cobrar a clientes. Es, en términos simples, lo que la empresa tiene listo para usar o cobrar pronto.
El elemento 2 reúne los inventarios: mercaderías, materias primas, productos en proceso y productos terminados. El elemento 3 agrupa los bienes y derechos de largo plazo, como maquinaria, edificios, vehículos, activos intangibles y los nuevos activos por derecho de uso incorporados con la NIIF 16. Los elementos 4 y 5 completan el lado derecho del balance con las obligaciones (pasivos) y los recursos propios de la empresa (patrimonio).
A partir del elemento 6, el PCGE entra al terreno del estado de resultados. El 6 captura los gastos clasificados por su naturaleza: compras de mercaderías, sueldos, servicios de terceros, entre otros. El 7 registra los ingresos por ventas y prestación de servicios. El 8 acumula los saldos necesarios para calcular el resultado final del periodo. Y el 9 organiza los costos de producción y gastos agrupados por función, útil para empresas industriales o que necesitan control analítico interno.
¿Cómo se leen los códigos del PCGE?
Uno de los aspectos más prácticos del PCGE es su sistema de codificación numérica. Cada cuenta tiene un código que no es arbitrario: cada dígito aporta información concreta sobre la naturaleza y el nivel de detalle de esa cuenta. Aprender a leer esos códigos convierte el catálogo de cuentas en una herramienta de consulta rápida y eficiente.
Los cinco niveles de codificación
El PCGE se desarrolla hasta un máximo de cinco dígitos, y cada nivel añade una capa de detalle sobre la cuenta anterior. Esta jerarquía es la que permite a las empresas adaptar el plan a sus necesidades particulares sin romper la estructura general.
Ejemplo práctico de lectura de un código
Imagina que encuentras en un libro contable el código 1211. Leyendo dígito a dígito, la información que obtienes es esta: el primer dígito (1) indica que pertenece al elemento 1, o sea, al activo disponible y exigible. Los dos primeros dígitos juntos (12) corresponden a la cuenta «Cuentas por cobrar comerciales – Terceros». El tercer dígito (121) identifica la subcuenta «Facturas por cobrar». Y el cuarto dígito (1211) especifica que se trata de facturas por cobrar a clientes nacionales.
Este sistema es poderoso porque te permite saber, con solo leer los primeros dígitos, si estás ante un activo, un pasivo, un ingreso o un gasto. No necesitas memorizar miles de nombres: basta con entender la lógica del código para orientarte en cualquier catálogo de cuentas. Esa es, precisamente, una de las mayores ventajas del plan respecto a sistemas más desordenados que existían antes de su implementación.
Activo disponible
Ctas. por cobrar
Facturas por cobrar
Clientes nacionales
Diferencia entre el PCGE y el antiguo PCGR
Antes del PCGE, las empresas peruanas usaban el Plan Contable General Revisado (PCGR), un sistema que estuvo vigente durante décadas, pero que fue quedando desfasado frente a los avances de la contabilidad internacional. La diferencia entre ambos no es solo de nombre: implica un cambio profundo en la forma de clasificar, registrar y presentar la información financiera.
El cambio más relevante para el trabajo diario de un contador es la mayor especificidad del catálogo de cuentas. El PCGE ofrece subcuentas y divisionarias más detalladas que permiten un registro más preciso de operaciones complejas, como arrendamientos financieros, instrumentos financieros derivados o contratos de concesión, que el PCGR no contemplaba de forma adecuada.
También es importante destacar que, para conocer en profundidad el manual de cuentas contables, que describe la dinámica y las condiciones de uso de cada cuenta, es necesario ir más allá del simple catálogo y revisar la Parte III del documento oficial del PCGE, donde se detalla cómo debe moverse cada cuenta.
El PCGE modificado: versión 2019 y actualizaciones recientes
El PCGE no es un documento estático. Desde su primera versión, el Consejo Normativo de Contabilidad ha emitido versiones actualizadas para incorporar los cambios de las NIIF. La más importante de estas actualizaciones es la versión modificada de 2019 (PCGE Modificado 2018), que introdujo cambios significativos en la estructura de varias cuentas y subcuentas.
- Incorporación de la NIIF 16 (Arrendamientos): Se añadieron subcuentas para registrar los activos por derecho de uso y los pasivos por arrendamiento, dos conceptos que el plan anterior no contemplaba de forma específica.
- Adaptación a la NIIF 15 (Ingresos de contratos con clientes): Se reorganizaron las cuentas de ingresos para reflejar mejor los criterios de reconocimiento que establece esta norma, especialmente en contratos de largo plazo o con componentes múltiples.
- Nuevas subcuentas en el elemento 3: Se precisaron cuentas relacionadas con activos intangibles y propiedades de inversión, mejorando la clasificación de bienes que en la versión anterior quedaban en categorías genéricas.
- Reorganización de cuentas de resultados: Las cuentas de los elementos 6, 7 y 8 fueron ajustadas para lograr una mejor clasificación de gastos e ingresos según su naturaleza y función.
Para los contadores que trabajan con cuentas contables a diario, estas actualizaciones implican revisar si los registros habituales de la empresa ya utilizan los códigos correctos según la versión vigente. Un error frecuente es seguir usando cuentas de la versión anterior para transacciones que ya tienen un código más preciso en el PCGE modificado.
- PCGE 2008: Primera versión oficial, vigente desde el 1 de enero de 2011.
- PCGE Modificado 2018: Publicado en 2019, incorpora NIIF 15 y NIIF 16 y amplía el catálogo de cuentas. Es la versión más utilizada en la actualidad.
- Actualizaciones posteriores: El CNC continúa revisando el plan para incorporar cambios de las NIIF. Consulta siempre la versión vigente en el portal del Ministerio de Economía y Finanzas del Perú.
Si quieres profundizar más allá del PCGE y explorar todo el universo del plan de cuentas y catálogo contable, encontrarás recursos que cubren desde la lógica de clasificación hasta los asientos más complejos que cualquier empresa puede necesitar registrar.
Preguntas frecuentes
¿Qué significa PCGE?
PCGE es la sigla de Plan Contable General Empresarial. Es el sistema oficial de cuentas contables que deben utilizar todas las empresas privadas del Perú para registrar sus operaciones económicas. Fue emitido por el Consejo Normativo de Contabilidad y está alineado con las Normas Internacionales de Información Financiera (NIIF). El término «empresarial» lo distingue del plan contable que aplica al sector público, que es un sistema diferente.
¿Cuántos elementos tiene el PCGE en el Perú?
El PCGE en el Perú tiene 10 elementos, identificados con los dígitos del 0 al 9. Los elementos 1, 2 y 3 agrupan los distintos tipos de activo. El elemento 4 corresponde al pasivo y el 5 al patrimonio neto. Los elementos 6 y 7 recogen los gastos e ingresos, respectivamente. El elemento 8 consolida los saldos intermediarios para calcular el resultado del periodo. El 9 organiza los costos analíticos internos. Y el elemento 0 agrupa las cuentas de orden, que registran compromisos o contingencias sin afectar directamente el patrimonio.
¿Desde cuándo es obligatorio el PCGE en el Perú?
El PCGE en su primera versión entró en vigencia obligatoria el 1 de enero de 2011 para todas las empresas privadas del Perú. Antes de esa fecha, las empresas utilizaban el Plan Contable General Revisado (PCGR). La transición fue gradual y estuvo acompañada de disposiciones del Consejo Normativo de Contabilidad que orientaron a las empresas en la migración de sus registros al nuevo sistema. La versión modificada de 2019 amplió el catálogo sin cambiar la fecha de vigencia original del plan.
¿El PCGE aplica también al sector público peruano?
No. El PCGE es exclusivo del sector privado empresarial. Las entidades del sector público peruano, como ministerios, gobiernos regionales, municipalidades y organismos autónomos, se rigen por el Plan Contable Gubernamental, que es un sistema diferente diseñado para las particularidades de la contabilidad pública. Ambos planes coexisten en el sistema contable peruano, pero tienen ámbitos de aplicación completamente distintos y no son intercambiables.
¿Cuál es la diferencia entre una cuenta y una subcuenta en el PCGE?
En el PCGE, una cuenta es el segundo nivel de la codificación y se identifica con dos dígitos (por ejemplo, 12 para «Cuentas por cobrar comerciales»). Una subcuenta es el tercer nivel, con tres dígitos, y representa una desagregación más específica de esa cuenta (por ejemplo, 121 para «Facturas por cobrar»). En términos prácticos, la subcuenta te dice con más precisión qué tipo de transacción o recurso estás registrando, mientras que la cuenta agrupa todas esas variantes bajo un mismo concepto general.
¿Qué son las cuentas de orden en el PCGE?
Las cuentas de orden, agrupadas en el elemento 0 del PCGE, son cuentas que registran compromisos, contingencias y eventos futuros que no afectan directamente el activo, el pasivo ni el patrimonio en el momento del registro. Se usan para revelar información importante que el lector de los estados financieros debe conocer, como garantías otorgadas, bienes recibidos en custodia, contratos futuros de compra o avales. Son de carácter informativo y reflejan el principio contable de revelación suficiente.
¿El PCGE se actualiza periódicamente?
Sí. El PCGE cuenta con un procedimiento formal de actualización y vigencia establecido por el Consejo Normativo de Contabilidad. Cuando las NIIF incorporan nuevos estándares o modifican criterios existentes, el CNC evalúa si es necesario ajustar el catálogo de cuentas para mantener la alineación. La última actualización relevante fue la versión modificada de 2019, que incorporó cambios derivados de la NIIF 15 y la NIIF 16. Para conocer la versión más reciente siempre vigente, conviene consultar directamente el portal oficial del Ministerio de Economía y Finanzas del Perú.
Conclusión
El PCGE es mucho más que un catálogo de números. Es el sistema que organiza toda la contabilidad empresarial del Perú bajo un lenguaje común, alineado con los estándares internacionales y diseñado para que cualquier empresa pueda registrar sus operaciones de forma ordenada, precisa y comparable. Entenderlo desde su base, desde qué significa cada dígito hasta para qué existe cada elemento, es el punto de partida de cualquier profesional contable en el Perú.
A lo largo de este contenido has visto que el PCGE tiene diez elementos, cinco niveles de codificación y una lógica interna que puedes aprender a leer con práctica. También has conocido las diferencias con el antiguo PCGR y los cambios más importantes que trajo la versión modificada de 2019. Con esa base, ya puedes enfrentarte al catálogo de cuentas sin que te resulte un documento intimidante, sino una herramienta que puedes consultar y aplicar.
Si quieres seguir profundizando en el mundo de la contabilidad peruana, este sitio web tiene más contenido sobre plan de cuentas, normas contables y registros contables pensado para que avances a tu ritmo, con explicaciones claras y ejemplos concretos. Hay mucho más por descubrir.
Sigue aprendiendo:
Catálogo distribuido: Ordena tu contabilidad sin perder el control
Diccionario semántico de registros contables
Codificación decimal en el plan de cuentas
Metadatos contables: El secreto detrás de cada cuenta bien configurada
Validación automatizada en el plan de cuentas
Nomenclatura contable: El secreto detrás de los números
Detección de códigos huérfanos en el plan de cuentas
Consistencia semántica entre módulos contables
