
La granularidad contable es el nivel de detalle con el que se estructura un plan de cuentas. Define cuánto puedes desglosar cada operación: si registras una venta como un dato único o si distingues por producto, canal o cliente. Calibrar bien ese nivel es lo que separa una contabilidad que solo cumple un requisito legal de una que realmente te ayuda a tomar decisiones.
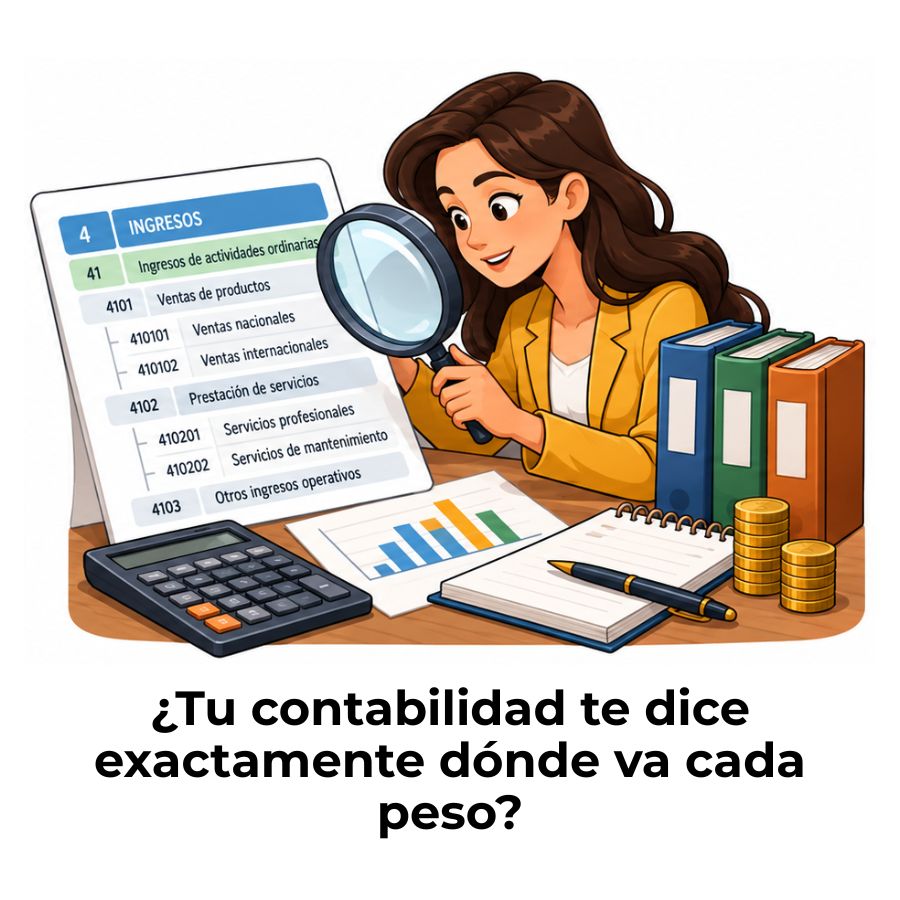
¿Qué es la granularidad contable?
La granularidad contable es el nivel de detalle con el que se estructura un plan de cuentas: cuánto se desglosa cada operación antes de registrarla. Una cuenta de «Ingresos por ventas» puede ser suficiente para una empresa muy pequeña, pero para otra que vende tres líneas de productos distintas a través de canales diferentes, esa misma cuenta agrupa realidades que necesitan verse por separado para tomar decisiones con fundamento.
Pensar en granularidad es preguntarse: ¿hasta qué punto necesito dividir la información contable para que me sea útil? La respuesta no es universal; depende del tamaño del negocio, de su complejidad operativa y, sobre todo, del tipo de preguntas que los responsables financieros quieren responder con los datos que produce la contabilidad.
De lo general a lo específico: la lógica del detalle
La lógica de la granularidad sigue una dirección muy clara: de lo amplio hacia lo concreto. Un grupo contable como «Gastos operativos» es útil para conocer el total de lo que cuesta operar, pero no dice nada sobre qué parte corresponde a sueldos, a servicios externos o a materiales. Cada nivel de detalle adicional convierte un número general en información accionable.
Piensa en ello como una lupa. Si la alejas, ves el conjunto; si la acercas, identificas cada componente. La contabilidad funciona igual: decidir qué tan cerca quieres mirar es, exactamente, definir tu nivel de granularidad. Lo que cambia entre una empresa y otra no es si necesitan detalle, sino cuánto detalle justifica el esfuerzo de registrarlo y mantenerlo.
Granularidad fina y gruesa en contabilidad
En contabilidad se habla de dos extremos: granularidad gruesa, cuando las cuentas agrupan muchos conceptos bajo una misma denominación, y granularidad fina, cuando cada operación se clasifica con el máximo nivel de especificidad posible. Entre ambos extremos existe un espectro de niveles intermedios donde la mayoría de las empresas debería encontrar su punto de equilibrio.
Niveles de granularidad en el plan de cuentas
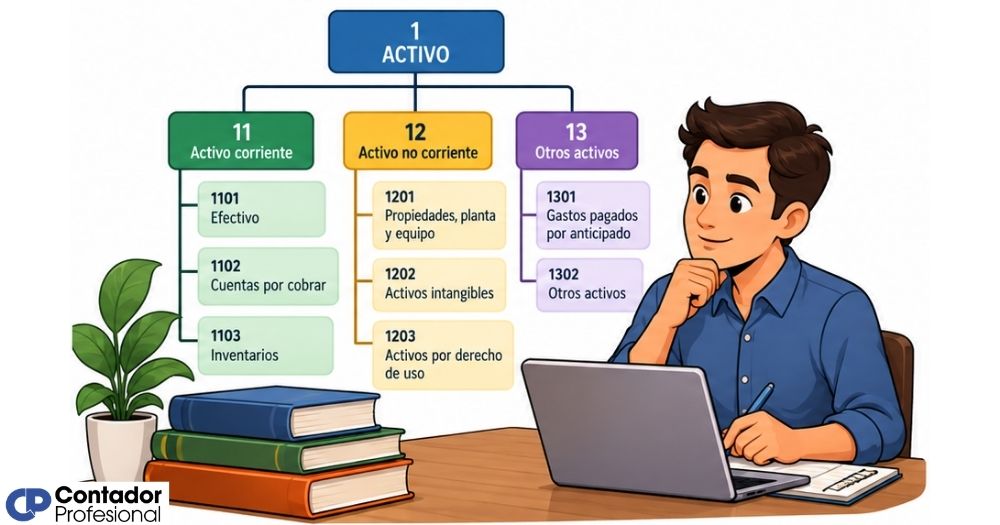
El plan de cuentas y catálogo contable de cualquier empresa se estructura en capas jerarquizadas. Cada capa representa un nivel de granularidad distinto: mientras más profunda es la capa, más específica es la información que contiene. Entender cómo funcionan estos niveles permite diseñar una estructura contable que responda a las necesidades reales del negocio sin crear una complejidad innecesaria.
Nivel de grupo o clase
El nivel de grupo es el primer escalón del plan de cuentas y, por tanto, el de menor granularidad. Aquí se agrupan grandes categorías como activos, pasivos, patrimonio, ingresos o gastos. Un grupo reúne decenas de operaciones distintas bajo un mismo techo y sirve principalmente para obtener una visión panorámica de la estructura financiera de la empresa. Solo mirando este nivel, no es posible saber qué hay detrás de cada número.
Nivel de cuenta y subcuenta
El nivel de cuenta introduce el primer grado de detalle real. Dentro del grupo «Gastos», por ejemplo, aparecen cuentas como «Sueldos», «Servicios externos» o «Arrendamientos». Cada cuenta identifica la naturaleza de la operación. La subcuenta profundiza un paso más y separa conceptos que comparten naturaleza, pero difieren en alguna característica: clientes nacionales frente a clientes internacionales, o sueldos de producción frente a sueldos de administración.
Nivel de auxiliar o analítico
El nivel auxiliar o analítico representa el punto de máxima granularidad dentro de un plan de cuentas. Aquí cada registro identifica una unidad concreta: un cliente específico, un proveedor individual, un centro de costo o un proyecto determinado. Este nivel permite rastrear el movimiento exacto de cada operación y es indispensable en empresas que necesitan conocer la rentabilidad por cliente, por proyecto o por línea de negocio.
¿Por qué afecta la granularidad a tus registros contables?
La granularidad no es un detalle técnico menor: determina directamente la calidad de la información que produce tu contabilidad. Una estructura con poca granularidad puede registrar todas las operaciones correctamente y, aun así, no servir para responder preguntas básicas como: ¿cuál es el producto más rentable? ¿Cuánto me cuesta atender a un cliente en particular? ¿El gasto en marketing de este mes fue mayor que el del anterior?
Cada pregunta que no puede responder tu contabilidad es información que tendrás que buscar fuera del sistema, con el esfuerzo adicional que eso supone. Por eso, definir la granularidad antes de construir el plan de cuentas no es un lujo reservado para grandes empresas: es una decisión de diseño que afecta la utilidad diaria de cualquier sistema contable, independientemente del tamaño del negocio.
¿Cómo definir la granularidad adecuada para tu empresa?
Definir el nivel correcto de granularidad no es una tarea técnica: es una decisión estratégica. Antes de crear una cuenta nueva o de dividir una existente, la pregunta que debes hacerte es concreta: ¿qué decisión voy a tomar mejor si tengo este dato por separado? Si no encuentras una respuesta clara, ese nivel de detalle probablemente no está justificado y solo añadirá complejidad al sistema.
Factores que determinan el nivel de detalle
No todas las empresas necesitan el mismo nivel de granularidad, y forzar una estructura más detallada de la que el negocio puede sostener genera más problemas que beneficios. Estos son los factores principales que deberías evaluar antes de definir el nivel de detalle de tu plan de cuentas:
- Complejidad operativa: Una empresa con una sola línea de producto y pocos clientes puede funcionar perfectamente con granularidad media. Un negocio con múltiples líneas, canales y regiones necesita mayor detalle para gestionar su rentabilidad.
- Capacidad del equipo contable: Un nivel de detalle que nadie puede mantener con consistencia en el tiempo se convierte en un problema. La granularidad debe ser sostenible para las personas que registran diariamente.
- Requerimientos normativos o fiscales: Algunas jurisdicciones o marcos contables exigen desglosar ciertos conceptos hasta un nivel mínimo. Ese umbral define el piso, no el techo, de tu estructura.
- Uso de la información financiera: Si los reportes van a ser analizados por inversores, auditores o dirección general, el nivel de detalle requerido suele ser mayor que el de una empresa que solo necesita cumplir con sus obligaciones fiscales.
- Sistema de información disponible: La herramienta contable que uses puede facilitar o limitar el nivel de granularidad que puedes aplicar en la práctica sin incrementar el esfuerzo de registro de forma exponencial.
Errores comunes al fijar la granularidad
Uno de los errores más frecuentes es crear cuentas por si acaso, sin que exista una necesidad real de analizar ese dato por separado. Esto produce planes de cuentas con decenas de cuentas que rara vez se usan y que dificultan el registro diario. Más cuentas no significa mejor contabilidad: significa más puntos donde puede producirse un error de clasificación.
El extremo opuesto también genera problemas. Agrupar bajo una sola cuenta conceptos muy distintos —como mezclar gastos de viaje con gastos de representación y suscripciones digitales— impide saber exactamente qué está consumiendo los recursos del negocio. Cuando llega el momento de tomar decisiones de reducción de costos o de análisis de rentabilidad, esa cuenta genérica no aporta nada útil.
Granularidad contable y dimensiones contables
Una de las formas más eficientes de aumentar el nivel de detalle sin multiplicar el número de cuentas es utilizar las dimensiones contables. Las dimensiones son atributos adicionales que se asignan a cada transacción —como el departamento, el proyecto, el centro de costo o la zona geográfica— y que permiten filtrar y analizar la información desde múltiples perspectivas sin necesidad de crear una cuenta distinta para cada combinación posible.
La relación entre granularidad y dimensiones es complementaria: la granularidad define cuántas cuentas existen; las dimensiones definen cuántas formas hay de mirar lo que contiene cada cuenta. Cuando se usan bien juntas, es posible mantener un plan de cuentas relativamente sencillo y, al mismo tiempo, obtener reportes con un nivel de detalle muy alto según las necesidades del análisis.
También es útil comprender cómo los metadatos contables complementan este esquema. Los metadatos son atributos descriptivos que acompañan cada registro —como la fecha, el responsable o el número de documento— y que enriquecen la información sin alterar la estructura del plan de cuentas. Junto con las dimensiones y la granularidad, forman los tres pilares del detalle en un sistema contable moderno.
Diferencias entre alta y baja granularidad contable
Comprender la diferencia entre alta y baja granularidad ayuda a tomar decisiones más conscientes al diseñar o revisar un plan de cuentas. No se trata de que una sea mejor que la otra en términos absolutos: la granularidad correcta es la que encaja con la complejidad real del negocio y con las decisiones que necesita tomar quien gestiona sus finanzas.
| Característica | Alta granularidad | Baja granularidad |
|---|---|---|
| Número de cuentas | Elevado; cada concepto tiene su cuenta | Reducido; varios conceptos comparten cuenta |
| Precisión del análisis | Alta; permite desglosar por producto, canal o cliente | Baja; muestra totales, pero no sus componentes |
| Esfuerzo de registro | Mayor; requiere más criterio al clasificar | Menor; clasificación más rápida y directa |
| Riesgo de error | Mayor; más cuentas = más posibilidades de clasificar mal | Menor; menos cuentas reduce la confusión |
| Mantenimiento del plan | Complejo; requiere revisión periódica más cuidadosa | Simple; estructura estable y fácil de gestionar |
| Adecuada para | Empresas con múltiples líneas, canales o proyectos | Negocios simples con operaciones homogéneas |
Un aspecto que muchas empresas descubren tarde es que la granularidad no es permanente. Un negocio que empieza con una estructura simple puede necesitar aumentar su nivel de detalle a medida que crece, incorpora nuevas líneas o atrae inversores que exigen reportes más específicos. Revisar periódicamente el nivel de granularidad del plan de cuentas es tan importante como revisarlo para detectar cuentas obsoletas.
Preguntas frecuentes
¿Qué significa granularidad en contabilidad?
En contabilidad, la granularidad es el nivel de detalle con el que se estructuran las cuentas dentro de un plan contable. Determina hasta qué punto se pueden desglosar las operaciones registradas: si se guardan como datos únicos y agregados, o si se separan por tipo, naturaleza, canal, cliente o cualquier otro criterio que permita un análisis más preciso. A mayor granularidad, más detallada y útil para la toma de decisiones es la información que produce el sistema contable.
¿Cuántos niveles de granularidad puede tener un plan de cuentas?
Un plan de cuentas puede organizarse en tantos niveles como necesite la empresa, aunque lo más habitual es trabajar con entre tres y cinco niveles jerárquicos. El primero es el grupo o clase, el más amplio. Le siguen la cuenta y la subcuenta, que van añadiendo especificidad. En los sistemas más detallados aparece el nivel auxiliar o analítico, que identifica operaciones individuales como un cliente o un proveedor concreto. Algunos marcos normativos, como el Plan Contable General Empresarial de Perú, establecen hasta cinco dígitos como referencia para la codificación.
¿Cuál es la diferencia entre alta granularidad y baja granularidad?
La alta granularidad implica un plan de cuentas con muchas cuentas específicas que permiten identificar con precisión cada tipo de operación, lo que facilita el análisis, pero exige mayor esfuerzo de registro y mantenimiento. La baja granularidad, en cambio, agrupa conceptos distintos bajo cuentas amplias, lo que simplifica el trabajo diario, pero limita la capacidad de obtener información útil para decisiones estratégicas. Ninguna es superior en términos absolutos: la adecuada depende de la complejidad del negocio y de las preguntas que debe responder la contabilidad.
¿La granularidad contable afecta los estados financieros?
Sí, aunque de forma indirecta. Los estados financieros básicos —balance general, estado de resultados y flujo de caja— pueden elaborarse con cualquier nivel de granularidad siempre que las cuentas estén bien estructuradas. Sin embargo, la granularidad sí afecta la profundidad del análisis que se puede hacer a partir de esos estados: con alta granularidad es posible identificar exactamente qué rubros impulsaron los resultados, mientras que con baja granularidad los estados muestran totales sin revelar sus componentes. Esto cobra especial importancia en los reportes internos de gestión.
¿Cómo se relaciona la granularidad con los metadatos contables?
La granularidad define la estructura de las cuentas; los metadatos contables enriquecen cada registro con información adicional sin alterar esa estructura. Un metadato puede indicar la fecha exacta de la operación, el usuario que la registró, el número de documento de respaldo o el centro de costo al que pertenece. Combinados, ambos conceptos permiten obtener información muy detallada sin necesidad de multiplicar el número de cuentas en el plan, lo que mantiene la estructura contable ordenada y sostenible.
¿Qué problemas genera una granularidad demasiado baja?
Una granularidad insuficiente produce contabilidades que cumplen su función legal, pero no sirven para tomar decisiones. El problema más común es el efecto promedio: una cuenta muy amplia puede mostrar un saldo positivo mientras algunos de sus componentes generan pérdidas que el total encubre. Además, cuando se necesita información específica —para una auditoría, para negociar con un banco o para analizar la rentabilidad por línea de negocio—, esa información no está disponible en el sistema y debe buscarse o reconstruirse manualmente, con el costo de tiempo y los riesgos de error que eso implica.
¿Una empresa pequeña necesita alta granularidad contable?
No necesariamente. Una empresa pequeña con operaciones simples y homogéneas puede funcionar bien con un nivel de granularidad moderado. Lo que sí importa, independientemente del tamaño, es que la granularidad elegida responda a las decisiones reales que toma quien gestiona el negocio. Si un emprendedor necesita saber si su línea A es más rentable que su línea B, necesita al menos el nivel de detalle que permita esa comparación. El tamaño no define el nivel de granularidad: lo definen las preguntas que la contabilidad debe ser capaz de responder.
Conclusión
La granularidad contable es el nivel de detalle que define cuánto puede decirte tu contabilidad. No se trata de tener más cuentas o menos cuentas, sino de tener exactamente las que permiten responder las preguntas que necesitas responder para gestionar tu negocio con información real. Ese nivel de detalle no es fijo ni universal: depende de la complejidad de tus operaciones, de las decisiones que tomas y de la capacidad de tu equipo para sostenerlo en el tiempo.
Ahora que entiendes qué es la granularidad contable y cómo se aplica en el plan de cuentas, puedes revisar tu propia estructura con nuevos ojos. Pregúntate si tus cuentas actuales responden las preguntas que realmente necesitas responder, si hay conceptos que estás agrupando sin un criterio claro o si existen niveles de detalle que ya no le sirven a tu negocio. Ese ejercicio de revisión es más valioso que cualquier cambio cosmético en la nomenclatura de tus cuentas.
Este sitio web tiene más contenido que te ayudará a entender cómo se construye y se gestiona una estructura contable sólida. Cada concepto que domines en este ámbito se traduce en una contabilidad más útil, más precisa y más conectada con las decisiones reales de tu negocio.
Sigue aprendiendo:
Trazabilidad contable: Control total de cada transacción
Plan de cuentas para PYMES: Estructura completa
Segregación de funciones: El secreto que cuida tus cuentas
Versionado contable: El secreto que ordena tu plan de cuentas
Detección de códigos huérfanos en el plan de cuentas
Incidencias del catálogo contable
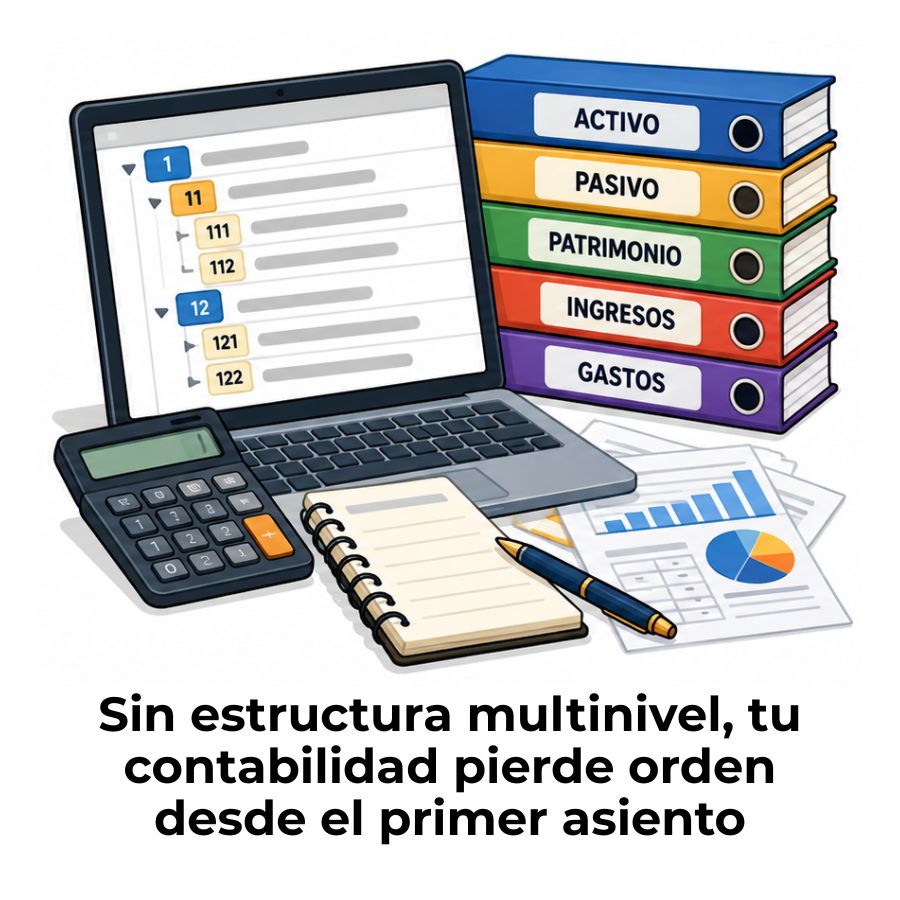
Estructura multinivel en el plan de cuentas contable
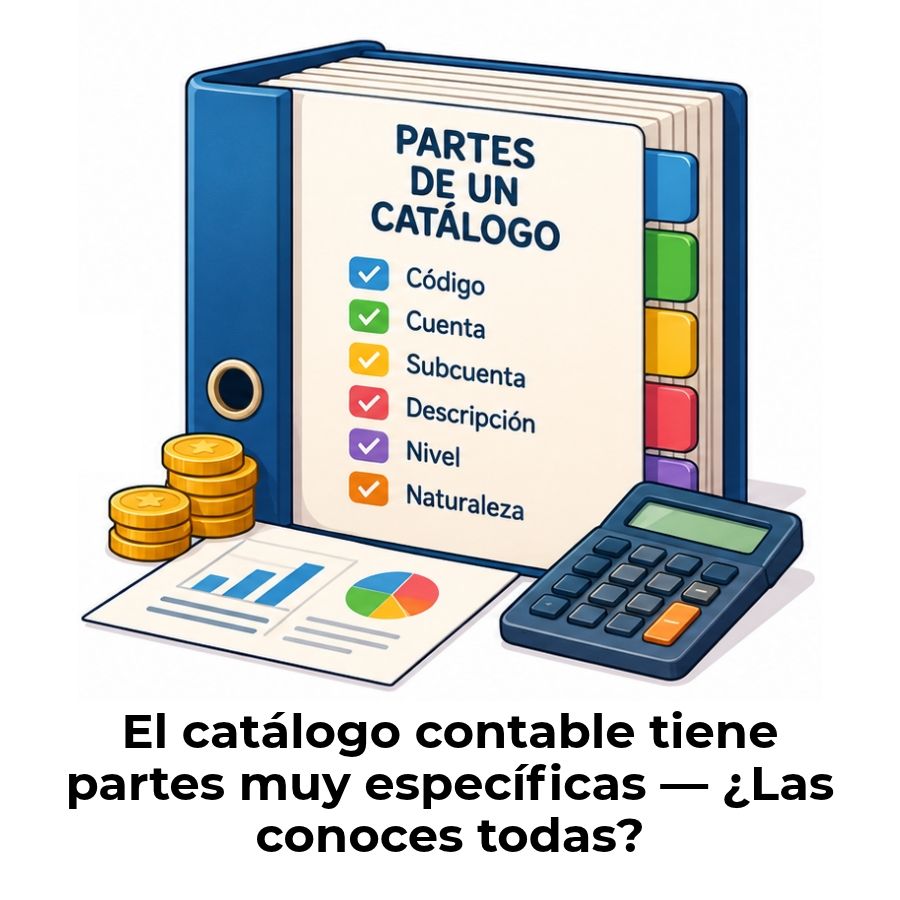
Partes de un catálogo contable: Estructura y componentes
