
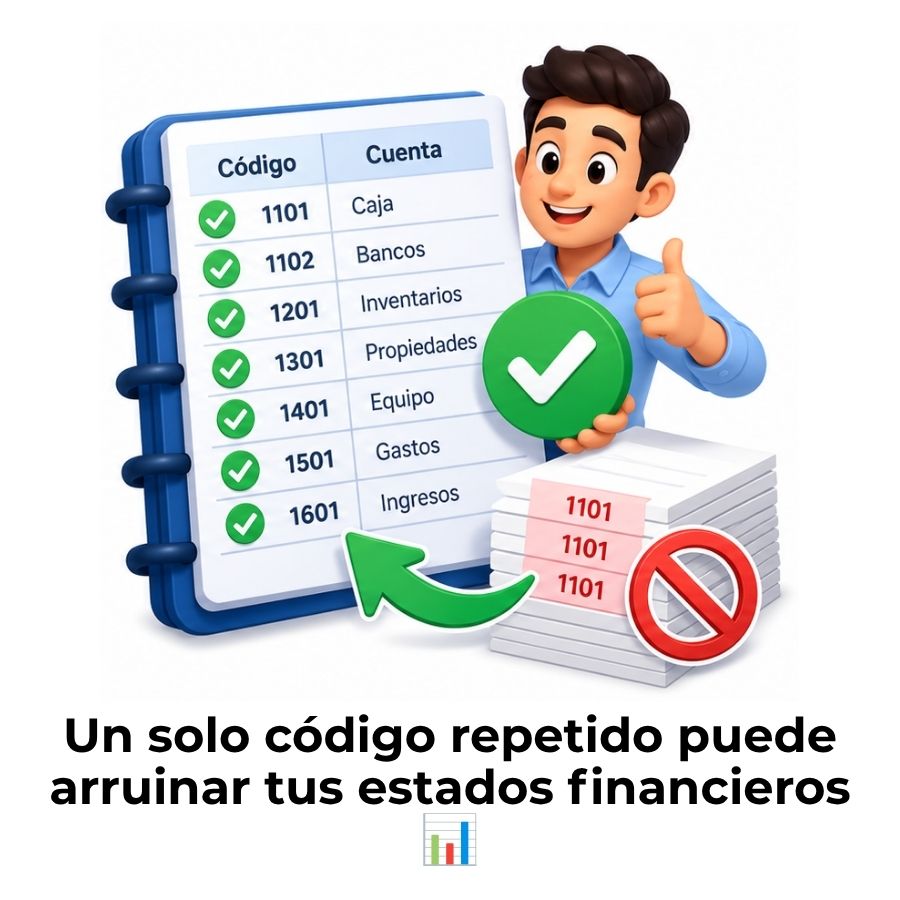
Hay errores en contabilidad que no hacen ruido. No los ves en el asiento, no aparecen en la pantalla y nadie te avisa de ellos hasta que los estados financieros dejan de cuadrar. El control de códigos duplicados es exactamente ese tipo de problema: silencioso, estructural y mucho más frecuente de lo que parece.
¿Qué es el control de códigos duplicados en contabilidad?
El control de códigos duplicados es el conjunto de procedimientos que garantizan que cada cuenta dentro del plan de cuentas tenga un código único e irrepetible. Su objetivo es evitar que dos cuentas distintas compartan el mismo identificador numérico o alfanumérico, lo que provocaría que el sistema contable no pueda distinguirlas con precisión al momento de registrar transacciones.
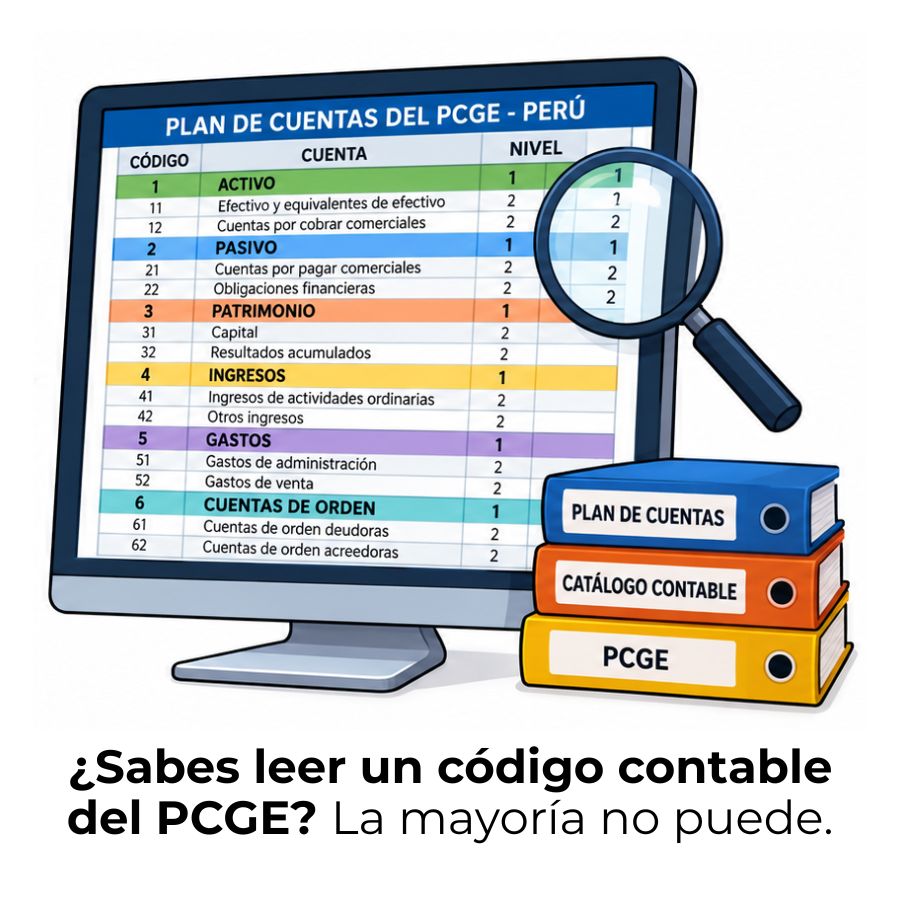
Dentro del plan de cuentas y catálogo contable, cada cuenta recibe un código que funciona como su identidad dentro del sistema. Si ese código se repite, aunque sea en una sola cuenta, el sistema pierde la capacidad de clasificar correctamente la actividad financiera y los reportes comienzan a reflejar datos que no corresponden a la realidad.
¿Por qué un código duplicado no es simplemente un error de tipeo?
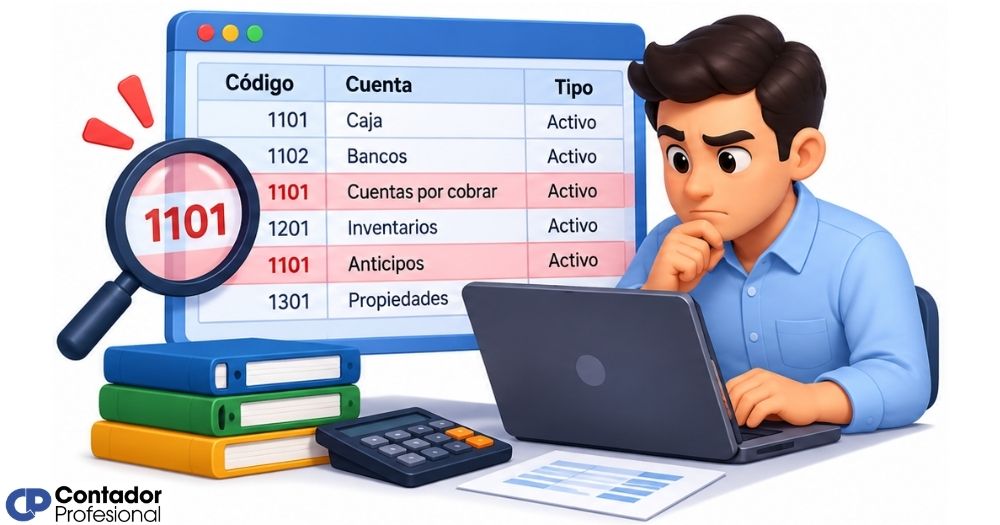
Un error de tipeo corrige en segundos: cambias la cifra y listo. Un código duplicado, en cambio, tiene raíces más profundas porque afecta la estructura misma del catálogo contable. Cuando dos cuentas comparten el mismo identificador, el sistema puede asignar movimientos a cualquiera de las dos de forma indiscriminada, y eso contamina todos los reportes que dependen de esa clasificación.
El daño no se limita a un asiento. Se extiende a los estados financieros, a las conciliaciones y, en muchos casos, a las declaraciones fiscales. Por eso, identificar y controlar los códigos duplicados es una tarea de mantenimiento estructural, no una corrección puntual.
Diferencia entre un código repetido y una cuenta mal nombrada
Dos cuentas pueden tener nombres similares o incluso idénticos sin generar conflicto, siempre que sus códigos sean diferentes. El problema aparece cuando el código, que es el identificador único del sistema, se repite. Una cuenta mal nombrada crea confusión al usuario; un código duplicado crea confusión en el sistema, y eso tiene consecuencias técnicas mucho más serias.
Causas frecuentes de los códigos duplicados en el catálogo
Los códigos duplicados no aparecen por casualidad. En la mayoría de los casos, tienen un origen rastreable: un proceso deficiente, una herramienta que no valida o una decisión que se tomó sin las reglas correctas. Conocer de dónde vienen permite cortar el problema desde la raíz, no solo repararlo cuando ya causó daño.
Error humano en la creación de cuentas
La causa más frecuente sigue siendo el error humano. Cuando una persona crea una cuenta sin verificar si el código que va a asignar ya existe, duplica sin darse cuenta. Esto ocurre sobre todo en equipos donde más de una persona tiene permisos para modificar el catálogo y no existe un proceso de validación previo a guardar los cambios.
Falta de sincronización entre sistemas contables
Muchas organizaciones operan con más de una plataforma contable o migran de un software a otro sin depurar el catálogo antes. Durante esas migraciones, los códigos de ambos sistemas se mezclan sin un mapeo riguroso, y lo que en el sistema original era único puede repetirse en el nuevo entorno. El resultado es un catálogo inflado y con duplicados que vienen de fuentes distintas.
Ausencia de reglas de codificación definidas
Sin una política clara que defina cómo se estructura el código de cada cuenta, cada persona que administra el catálogo aplica su propio criterio. Esa inconsistencia es el terreno perfecto para los duplicados. Una nomenclatura contable estandarizada —que defina prefijos, rangos numéricos y niveles jerárquicos— es la primera línea de defensa contra este problema. Puedes profundizar en cómo estructurar esa nomenclatura en el artículo sobre nomenclatura contable.
Consecuencias de no detectar un código duplicado a tiempo
Los códigos duplicados que permanecen sin detectar durante semanas o meses generan un efecto acumulativo. Sus consecuencias no se limitan a un reporte incorrecto: afectan la toma de decisiones, complican las auditorías y pueden derivar en inconsistencias fiscales que luego son muy costosas de resolver. Cuanto más tiempo pasa sin detección, más difícil es rastrear el origen del error.
- Distorsión de los estados financieros: Las cifras se inflan o se mezclan entre cuentas, lo que da una imagen incorrecta de la rentabilidad y la liquidez de la organización.
- Conciliaciones más lentas y complicadas: Cuando los saldos no cuadran, el equipo contable invierte horas buscando la causa de una discrepancia que tiene su origen en un código repetido.
- Riesgos durante una auditoría: Un auditor que detecta códigos duplicados interpreta eso como una señal de control interno deficiente, lo que puede ampliar el alcance de la revisión y generar observaciones formales.
- Decisiones empresariales sobre información errónea: Si la dirección toma decisiones con base en reportes distorsionados, las consecuencias operativas pueden ser mucho mayores que el error contable en sí.
- Inconsistencias fiscales: Los montos duplicados pueden provocar diferencias entre lo declarado y lo registrado, generando alertas con las autoridades tributarias.
Punto clave: Un código duplicado que ya tiene movimientos registrados no se puede simplemente borrar. Requiere un proceso de unificación que traslada todos los movimientos al código correcto antes de dar de baja el duplicado.
¿Cómo detectar códigos duplicados en tu plan de cuentas?
Detectar un código duplicado requiere mirar el catálogo desde una perspectiva técnica, no solo visual. No basta con revisar si dos nombres de cuenta suenan parecidos. Hay que comparar los identificadores numéricos o alfanuméricos de cada cuenta y verificar que ninguno se repita, independientemente del nombre que acompañe al código.
Revisión manual con filtros y validaciones cruzadas
Si trabajas con un catálogo exportado a una hoja de cálculo, puedes detectar duplicados ordenando la columna de códigos de menor a mayor y revisando si algún valor aparece más de una vez. También puedes aplicar una función de conteo condicional para que el sistema marque automáticamente los códigos que se repiten. Este método es útil en catálogos pequeños o medianos, pero en catálogos extensos el riesgo de pasar algo por alto es mayor.
Validación automática con software contable
Los sistemas contables modernos aplican reglas de validación que impiden guardar una cuenta nueva si su código ya existe en el catálogo. Esa restricción actúa como un filtro automático en tiempo real. El sistema rechaza el registro duplicado antes de que se consolide, lo que elimina el error en su punto de origen. Sin embargo, esta protección solo funciona si el catálogo fue diseñado desde el inicio con esa lógica; un catálogo heredado o migrado puede llegar ya con duplicados previos que el sistema no detecta retroactivamente.
Pasos para corregir y unificar cuentas duplicadas
Cuando ya existe un código duplicado en el catálogo, la corrección no se reduce a borrar una cuenta. El proceso depende de si esa cuenta tiene movimientos registrados o no, y seguir los pasos en el orden correcto es lo que garantiza que no se pierda trazabilidad durante la corrección.
¿Cuándo eliminar y cuándo unificar un código duplicado?
La regla es clara: si el código duplicado no tiene ningún movimiento contable asociado, se puede eliminar directamente. No hay historia que conservar ni trazabilidad que proteger. Pero si la cuenta duplicada ya registró transacciones, eliminarla provocaría pérdida de información. En ese caso, el camino correcto es unificar: transferir todos los movimientos del duplicado a la cuenta principal y luego dar de baja el código que sobra.
¿Cómo bloquear un código para evitar nuevos registros?
Bloquear una cuenta no significa eliminarla. Significa inhabilitar su capacidad de aceptar nuevas transacciones mientras conserva toda su historia. Esta distinción es muy importante para el control interno: borrar el pasado no es lo mismo que cerrarle la puerta al futuro. En la mayoría de los sistemas contables, esta opción está disponible desde la ficha de configuración de la cuenta.
Buenas prácticas para prevenir duplicados desde el origen
Prevenir es siempre más eficiente que corregir. Un catálogo contable bien diseñado desde el inicio, con reglas claras y controles activos, dificulta que un código duplicado llegue a existir. La granularidad contable también juega un papel clave aquí: definir cuántos niveles de detalle necesita tu catálogo evita crear subcuentas innecesarias que terminan repitiendo códigos de niveles superiores.
- Define una política de codificación antes de crear el catálogo: Establece rangos numéricos para cada grupo de cuentas, prefijos que identifiquen el tipo de cuenta y reglas claras para crear subcuentas.
- Centraliza quién puede crear o modificar cuentas: Limitar ese permiso a una o dos personas reduce drásticamente la probabilidad de que se creen códigos sin verificación previa.
- Activa las validaciones automáticas de tu software: Asegúrate de que el sistema esté configurado para rechazar códigos repetidos en tiempo real, no solo al momento de generar reportes.
- Realiza auditorías periódicas del catálogo: Establece una frecuencia de revisión —trimestral o semestral— para detectar duplicados antes de que acumulen movimientos.
- Depura el catálogo antes de cualquier migración: Si cambias de plataforma contable, revisa y limpia el catálogo actual antes de importarlo al nuevo sistema. Un duplicado que migra se convierte en un duplicado con historia en el nuevo entorno.
Un catálogo contable limpio no es el que tiene más cuentas, sino el que tiene exactamente las necesarias, cada una con un código único y un propósito claro.
Preguntas frecuentes
¿Qué pasa si dos cuentas tienen el mismo código en el plan de cuentas?
Cuando dos cuentas comparten el mismo código, el sistema contable no puede distinguirlas con precisión al momento de registrar una transacción. El resultado es que los movimientos pueden asignarse a cualquiera de las dos de forma indiscriminada, lo que distorsiona los saldos, complica las conciliaciones y genera estados financieros que no reflejan la realidad. Cuanto más tiempo permanece ese duplicado sin detectarse, mayor es el volumen de registros afectados y más compleja resulta la corrección posterior.
¿Cómo sé si mi catálogo contable tiene cuentas duplicadas?
La forma más directa es exportar el catálogo a una hoja de cálculo y aplicar un filtro o función de conteo sobre la columna de códigos. Si algún código aparece más de una vez, ese es un duplicado. También puedes generar un reporte de estructura de cuentas desde tu software contable y revisar si existen identificadores repetidos. Los sistemas contables modernos suelen incluir herramientas de diagnóstico del catálogo que automatizan esta verificación y señalan los conflictos de forma inmediata.
¿Se pueden eliminar cuentas duplicadas que ya tienen movimientos registrados?
No directamente. Una cuenta con movimientos no puede eliminarse sin antes trasladar esos registros a otra cuenta, porque eliminarla sin ese paso provocaría pérdida de trazabilidad contable. El proceso correcto es unificar: todos los movimientos del código duplicado se transfieren al código principal, y solo entonces se da de baja o se bloquea el código que sobra. La mayoría de los sistemas contables tienen una función específica para esta operación de unificación o fusión de cuentas.
¿Cada cuánto tiempo se debe revisar el plan de cuentas por duplicados?
La frecuencia recomendada depende del tamaño del catálogo y del volumen de transacciones de la organización. Para la mayoría de las empresas, una revisión trimestral es suficiente para detectar duplicados antes de que acumulen demasiados movimientos. En organizaciones con catálogos extensos o con múltiples usuarios con acceso al catálogo, una revisión mensual puede ser más apropiada. Lo más práctico es incluir esta verificación dentro del cierre contable periódico.
¿Qué diferencia hay entre un código duplicado y una cuenta duplicada?
Un código duplicado ocurre cuando dos cuentas distintas comparten el mismo identificador numérico o alfanumérico. Una cuenta duplicada, en cambio, ocurre cuando existe más de una cuenta con el mismo propósito contable, aunque sus códigos sean diferentes. El código duplicado es un error técnico que afecta directamente al sistema; la cuenta duplicada es un error de diseño del catálogo que genera confusión al usuario y puede llevar a registrar movimientos en la cuenta equivocada. Ambos deben corregirse, pero por razones distintas.
¿Los sistemas contables modernos previenen automáticamente los códigos duplicados?
La mayoría de los sistemas contables actuales incluyen validaciones que impiden guardar una cuenta nueva si su código ya existe en el catálogo. Esa verificación ocurre en tiempo real, antes de confirmar el registro. Sin embargo, esta protección no corrige duplicados que ya existían antes de activar la validación ni detecta los que ingresaron durante una migración de datos. Por eso, incluso con software que valida automáticamente, se recomienda hacer una auditoría inicial del catálogo para asegurarse de que no haya duplicados previos sin detectar.
¿Un código duplicado puede generar problemas en una auditoría?
Sí. Desde la perspectiva de un auditor, la existencia de códigos duplicados en el catálogo contable es una señal de control interno deficiente. Indica que los procesos de creación y mantenimiento del catálogo no tienen suficientes salvaguardas. Esto puede llevar a que el auditor amplíe el alcance de su revisión para verificar si los registros afectados por esos duplicados son confiables. En casos donde los duplicados generaron distorsiones en los estados financieros, el auditor puede emitir observaciones formales que afectan la imagen de la organización.
Conclusión
El control de códigos duplicados no es un detalle menor dentro del catálogo contable: es uno de los pilares que sostiene la confiabilidad de toda la información financiera. Cuando dos cuentas comparten el mismo código, el sistema pierde capacidad para clasificar correctamente las transacciones, y ese error silencioso puede contaminar reportes, complicar conciliaciones y distorsionar los datos que usas para tomar decisiones.
Ahora sabes cómo se origina este problema, cuáles son sus consecuencias reales y qué pasos seguir para detectarlo, corregirlo y prevenirlo desde el diseño del catálogo. Aplicar una política de codificación clara, limitar los permisos de creación de cuentas y activar las validaciones automáticas de tu sistema son medidas que puedes implementar de forma inmediata para mantener tu plan de cuentas limpio y funcional.
Si este tema despertó tu interés por la estructura contable, en este sitio web encontrarás más contenido que te ayudará a profundizar en el diseño, la organización y el mantenimiento de un catálogo contable profesional. Hay mucho más por explorar, y cada pieza encaja con lo que acabas de aprender.
Sigue aprendiendo:
Arquitectura contable: El secreto detrás de las cuentas
Trazabilidad contable: Control total de cada transacción
Incidencias del catálogo contable
Catálogo de referencia corporativo en contabilidad
Aprobación de cambios contables: Proceso y criterios clave
Plan de cuentas para PYMES: Estructura completa
Control de captura contable
PCGE en el Perú: ¿Qué es y cómo funciona?
