
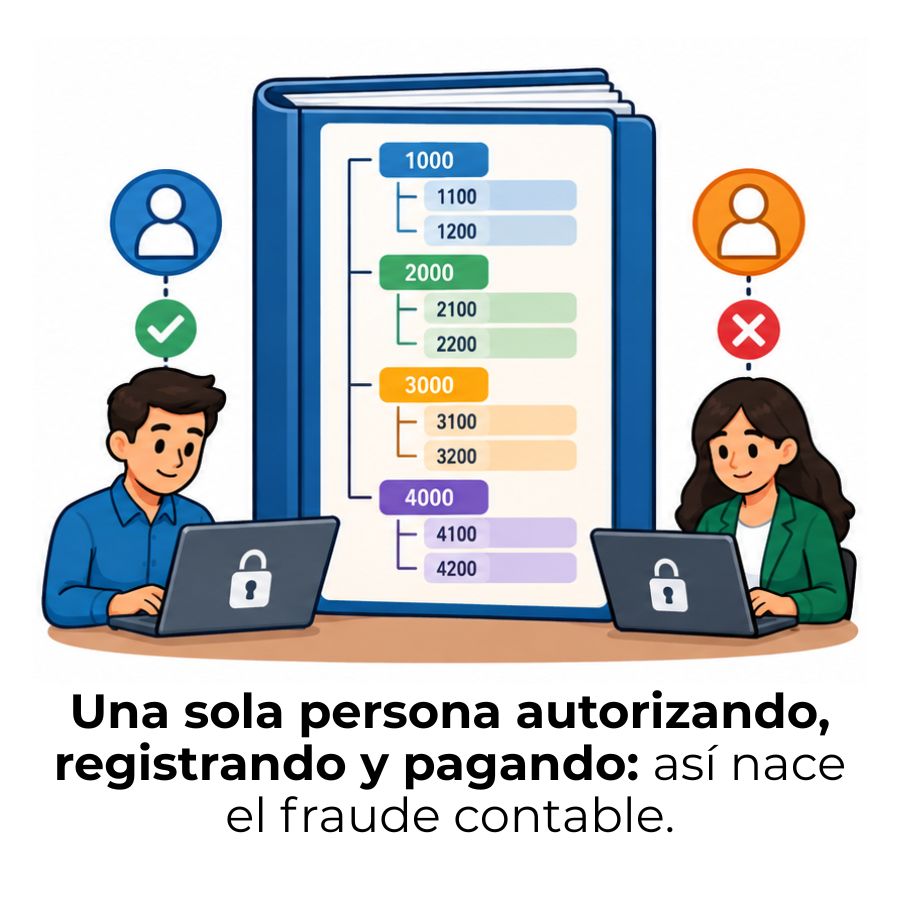
Piensa en esto: si la misma persona puede crear una orden de compra, aprobarla y luego registrar el pago en la contabilidad, nadie más revisa nada. Ese escenario, más común de lo que parece, es exactamente lo que la segregación de funciones busca evitar. Y entenderla bien cambia la forma en que ves el control dentro de una empresa.
¿Qué es la segregación de funciones en contabilidad?
La segregación de funciones es un principio de control interno que consiste en distribuir las tareas clave de un proceso financiero entre personas distintas, de manera que ningún individuo tenga el control completo sobre todas las fases de una misma operación. Su objetivo central es reducir el riesgo de errores, fraudes y conflictos de interés dentro de cualquier organización.
En el ámbito contable, esto significa que quien registra una transacción no debería ser la misma persona que la autoriza, y quien custodia los activos no debería ser también quien lleva el registro de esos activos. Cada rol actúa como un punto de verificación sobre el anterior, lo que convierte al sistema en algo más robusto que la vigilancia de una sola persona.
Su relación con el control interno
La segregación de funciones no existe de forma aislada: es uno de los pilares del control interno tal como lo define el marco COSO (Committee of Sponsoring Organizations), que es el estándar internacional más utilizado para evaluar y diseñar sistemas de control en organizaciones públicas y privadas. Dentro de ese marco, separar funciones aparece como una actividad de control indispensable para garantizar la integridad de la información financiera.
Que un principio forme parte del control interno significa que no es opcional ni reservado solo para grandes corporaciones. Cualquier entidad que maneje dinero, activos o registros contables necesita aplicarlo en la medida que su estructura lo permita, aunque sea de manera parcial cuando los recursos humanos son limitados.
Las cuatro funciones que siempre deben separarse
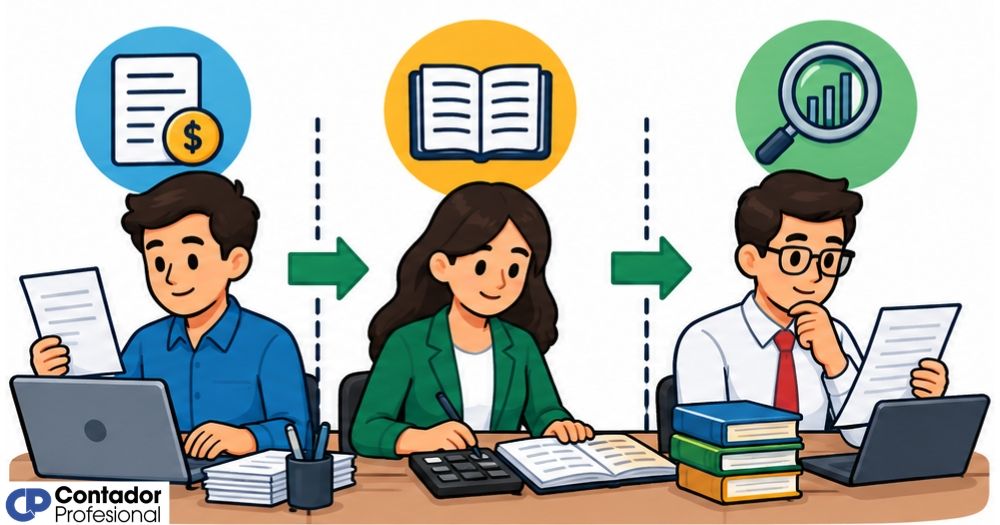
Toda transacción financiera atraviesa, al menos, cuatro momentos distintos. Cada uno de esos momentos representa una función que, idealmente, debe estar en manos de personas diferentes. Esta separación es la base sobre la que se construye cualquier esquema de segregación.
- Autorización: La persona que aprueba que una operación puede realizarse. Decide si la transacción cumple los criterios establecidos y da luz verde para continuar.
- Ejecución: La persona que lleva a cabo físicamente la operación, como realizar un pago o transferir fondos. No tiene acceso para aprobarla ni para registrarla.
- Registro: La persona responsable de asentar la operación en los libros contables. Su trabajo es trasladar lo que ocurrió al sistema de información financiera de la empresa.
- Revisión: La persona —o área— que verifica que las tres fases anteriores se ejecutaron correctamente y de acuerdo con las políticas internas. Actúa como filtro final.
¿Por qué es importante separar funciones en una empresa?
Cuando una misma persona controla varias fases de una transacción, el riesgo de que ocurra un error —o que alguien lo aproveche intencionalmente— aumenta de forma considerable. La concentración de funciones es una de las condiciones más favorables para que el fraude interno se produzca, porque elimina los puntos de verificación que normalmente detendrían una acción irregular.
Separar funciones no implica desconfiar de las personas que integran el equipo. Implica reconocer que ningún sistema de control puede depender de que alguien sea perfectamente honesto en todo momento. Los errores también ocurren sin intención, y la segregación permite detectarlos antes de que generen un impacto financiero real.
Riesgos de NO aplicar la segregación de funciones
Fraude interno
Un empleado puede manipular datos sin que nadie lo detecte a tiempo.
Errores no detectados
Sin una segunda mirada, los errores de registro pasan a los estados financieros.
Incumplimiento normativo
Muchas regulaciones exigen controles activos; sin segregar, se incumple.
Dependencia personal
El proceso depende de una sola persona, lo que crea riesgo operativo continuo.
Desde el punto de vista del plan de cuentas y catálogo contable, la segregación también protege la integridad de la información que se registra en cada cuenta. Si el responsable de registrar asientos tiene además la capacidad de modificar la estructura del catálogo, podría alterar clasificaciones sin que nadie lo advirtiera, con consecuencias directas sobre los estados financieros.
Funciones incompatibles: cuáles no pueden coincidir
Se habla de funciones incompatibles cuando dos tareas, si recaen en la misma persona, crean una oportunidad real de error o fraude que no puede ser detectada por ningún otro control del sistema. Identificar esas combinaciones peligrosas es el primer trabajo concreto de cualquier análisis de segregación.
Combinaciones incompatibles más frecuentes
| Función A | Función B (incompatible) | Riesgo que genera |
|---|---|---|
| Autorizar pagos | Ejecutar la transferencia | Pagos no autorizados o inflados |
| Registrar transacciones | Custodiar activos físicos | Ocultamiento de faltantes o desvíos |
| Crear órdenes de compra | Aprobar órdenes de compra | Compras ficticias o sobrefacturadas |
| Dar de alta proveedores | Aprobar facturas de proveedores | Proveedores fantasma y pagos indebidos |
| Conciliar cuentas | Registrar movimientos bancarios | Manipulación de saldos sin evidencia |
Incompatibilidades en el ciclo de compras y pagos
El ciclo de compras es uno de los más expuestos porque involucra dinero saliente y múltiples actores externos. En él, deben mantenerse separadas al menos cinco funciones: generar la orden de compra, aprobarla, recibir los bienes o servicios, recibir las facturas de proveedor y aprobar el pago. Cuando dos o más de estas tareas recaen en la misma persona, el sistema pierde capacidad de detección.
Un escenario habitual en empresas sin segregación adecuada es que el responsable de compras también gestione los pagos a proveedores. Esa combinación permite, por ejemplo, duplicar facturas o inflar montos sin que ningún otro control lo intercepte antes de que el dinero salga de la cuenta.
Incompatibilidades en tesorería y registro contable
En tesorería, la regla principal es que quien maneja el efectivo o los fondos no debe ser quien los registra en la contabilidad. Si ambas funciones están en la misma persona, puede ocultar un faltante simplemente no registrando la salida real o registrando un concepto diferente que cuadre con los saldos.
La conciliación bancaria también entra en esta categoría. Quien la realiza está, en esencia, verificando que los movimientos registrados coincidan con los del banco. Si esa misma persona es quien registra los movimientos, la conciliación pierde todo su valor como control independiente.
Cómo implementar la segregación de funciones paso a paso
Implementar la segregación de funciones no es un ejercicio teórico. Requiere mapear los procesos reales de la organización, identificar quién hace qué y detectar dónde existen concentraciones peligrosas. El punto de partida siempre es levantar un inventario de funciones por proceso, no por persona, para luego asignar responsabilidades de forma más equilibrada.
Pasos para implementar la segregación de funciones
Identifica los procesos críticos
Mapea los ciclos con mayor exposición: compras, pagos, nómina, tesorería y registro contable.
Lista todas las tareas de cada proceso
Desglosa cada proceso en sus tareas mínimas: crear, aprobar, ejecutar, registrar y revisar.
Detecta las combinaciones incompatibles
Señala qué tareas no pueden recaer en la misma persona porque crean un riesgo no compensable.
Construye o actualiza la matriz de funciones
Documenta qué función realiza cada rol o persona, marcando claramente las incompatibilidades detectadas.
Define controles compensatorios donde sea necesario
Cuando no es posible separar dos funciones, establece un control alternativo que mitigue el riesgo residual.
Revisa periódicamente
La estructura organizacional cambia. Los roles, los sistemas y los procesos evolucionan, y la segregación debe actualizarse con ellos.
La matriz de segregación de funciones
La matriz de segregación de funciones es el documento de trabajo que recoge, en forma de tabla, qué tareas realiza cada rol dentro de la organización y qué combinaciones están prohibidas. Su valor práctico radica en hacer visible lo que normalmente está disperso en múltiples manuales o en la costumbre informal de quien ocupa cada cargo.
Una matriz bien construida muestra en filas las funciones del proceso y en columnas los roles o personas responsables. Las celdas se marcan con colores o símbolos que indican si la combinación es permitida, restringida o directamente incompatible. Ese formato facilita tanto la revisión interna como las auditorías externas, porque la información está concentrada y es fácil de interpretar.
Controles compensatorios cuando no es posible segregar
En organizaciones pequeñas, separar completamente todas las funciones puede ser impracticable por falta de personal suficiente. En esos casos, la solución no es ignorar el problema, sino implementar controles compensatorios: mecanismos alternativos que reducen el riesgo cuando la segregación ideal no es alcanzable.
- Supervisión directa: Un responsable jerárquico revisa periódicamente las operaciones que una sola persona realiza de principio a fin, con firma de aprobación explícita.
- Auditorías sorpresivas: Revisiones no programadas de los registros contables y los soportes documentales, que generan incertidumbre suficiente para disuadir conductas irregulares.
- Registros de auditoría en sistemas: Los sistemas contables pueden guardar un historial de quién hizo qué y cuándo, lo que permite detectar patrones inusuales aunque la función no esté segregada.
- Rotación de funciones: Cambiar periódicamente a la persona que realiza una tarea sensible dificulta que cualquier irregularidad se mantenga oculta durante mucho tiempo.
- Conciliaciones independientes: Encomendar la conciliación de cuentas a alguien ajeno al proceso, aunque sea de forma esporádica, actúa como verificación efectiva.
Segregación de funciones y el plan de cuentas
La relación entre la segregación de funciones y la estructura del catálogo distribuido es más estrecha de lo que parece a primera vista. El plan de cuentas define cómo se clasifican, agrupan y presentan todas las transacciones de una organización. Si quien lo diseña o modifica es también quien registra los asientos, tiene la capacidad de reclasificar operaciones a cuentas menos visibles sin que nadie lo advierta.
Por eso, el acceso a la estructura del catálogo contable debe estar restringido a roles específicos y separado del acceso a la captura de asientos. Un usuario que registra transacciones no debería poder modificar el catálogo de cuentas, del mismo modo que un cajero no debería poder reescribir las políticas de caja.
Separación de accesos en el entorno contable
Administrador del catálogo
Puede crear, modificar y eliminar cuentas del plan. No registra asientos ni aprueba pagos.
Contador / Auxiliar contable
Registra asientos y consulta cuentas. No puede modificar la estructura del catálogo.
Tesorero
Ejecuta pagos y movimientos de fondos. No accede al módulo de contabilidad ni al catálogo.
Auditor interno
Acceso de solo lectura a todos los módulos. Revisa sin posibilidad de modificar nada.
El versionado contable también cobra relevancia aquí: llevar un historial de cambios en el catálogo de cuentas —con fecha, usuario y motivo de cada modificación— actúa como un control de auditoría que complementa la segregación. Si alguien realiza un cambio no autorizado, el registro de versiones lo deja visible.
Errores frecuentes al aplicar la segregación de funciones
Conocer el principio no garantiza aplicarlo bien. Hay errores que se repiten con frecuencia, especialmente en organizaciones que están implementando la segregación por primera vez o que lo hacen para cumplir un requisito formal sin entender del todo su propósito.
Errores comunes y cómo evitarlos
| Error frecuente | Por qué es un problema | Cómo corregirlo |
|---|---|---|
| Segregar solo en el papel | Los manuales no reflejan lo que realmente ocurre en la práctica diaria | Verificar con registros de sistema qué función ejecutó cada usuario |
| Segregar funciones sin actualizar los permisos de sistema | Una persona puede tener acceso técnico a funciones que ya no le corresponden | Sincronizar los roles del sistema con la nueva estructura de responsabilidades |
| No revisar la segregación después de cambios de personal | Una salida o reasignación puede dejar funciones incompatibles en una sola persona | Revisar la matriz de funciones cada vez que haya un cambio en el equipo |
| Asumir que un control compensatorio equivale a segregar | Los controles alternativos reducen el riesgo, pero no lo eliminan igual que la segregación | Documentar por qué no se puede segregar y establecer el control más robusto posible |
| Ignorar funciones de sistemas ERP | Los permisos mal configurados en el software pueden anular cualquier segregación manual | Incluir la revisión de perfiles de acceso al ERP como parte del análisis de segregación |
Uno de los errores más silenciosos es no actualizar la segregación cuando cambia el software contable o el ERP. Al migrar de sistema, los perfiles de usuario suelen copiarse sin revisión, arrastrando combinaciones de accesos que en el sistema antiguo nunca convivieron en el mismo usuario, pero que, al consolidarse, crean incompatibilidades nuevas.
Preguntas frecuentes
¿Qué diferencia hay entre segregación de funciones y control interno?
El control interno es el sistema completo de políticas, procedimientos y mecanismos que una organización establece para garantizar la integridad de su información financiera, proteger sus activos y cumplir las normas aplicables. La segregación de funciones es uno de los componentes de ese sistema, específicamente la herramienta que evita la concentración de tareas críticas en una sola persona. Dicho de otro modo, el control interno es el marco y la segregación de funciones es una de sus piezas más relevantes dentro de las actividades de control.
¿Cuántas personas se necesitan para aplicar correctamente la segregación de funciones?
No existe un número mínimo universal, pero la lógica básica exige que las cuatro funciones principales —autorización, ejecución, registro y revisión— recaigan en personas distintas. Eso implica al menos cuatro individuos para el proceso más sencillo. En organizaciones muy pequeñas con menos personas, la solución no es concentrar funciones en una sola, sino implementar controles compensatorios que suplan la segregación que la plantilla no puede garantizar, como supervisión directa, auditorías periódicas o registros de actividad en el sistema.
¿Qué pasa si una empresa pequeña no puede segregar funciones?
Cuando el tamaño de la organización no permite una segregación completa, el riesgo residual aumenta y debe gestionarse de otra manera. La dirección o el propietario puede asumir la función de supervisión activa, revisando periódicamente los registros y los soportes de cada operación. Adicionalmente, los sistemas de información actuales permiten configurar alertas, registros de auditoría y restricciones de acceso que actúan como un primer nivel de control automático, reduciendo la dependencia exclusiva de la separación física entre personas.
¿Qué es una matriz de segregación de funciones y para qué sirve?
Una matriz de segregación de funciones es un documento estructurado, generalmente en formato de tabla, que muestra qué tareas realiza cada rol dentro de los procesos críticos de la organización y qué combinaciones de funciones están prohibidas o son de alto riesgo. Sirve para hacer visible la distribución real de responsabilidades, identificar incompatibilidades existentes y documentar los controles aplicados. También es un elemento que los auditores externos revisan con frecuencia, porque les permite evaluar de manera rápida y sistemática la solidez del control interno de la entidad.
¿La segregación de funciones aplica también en sistemas ERP?
Sí, y en los entornos con sistemas ERP la segregación adquiere una dimensión adicional: la de los permisos de acceso al software. Un usuario puede tener asignado en papel un rol limitado, pero si en el sistema tiene habilitados módulos o transacciones que corresponden a otra función, la segregación en la práctica no existe. Por eso, analizar y configurar correctamente los perfiles de usuario en el ERP es una parte indispensable de cualquier implementación seria de segregación de funciones, tan importante como la reorganización de responsabilidades entre personas.
¿Qué normas o marcos exigen la segregación de funciones?
La segregación de funciones está contemplada en marcos de control interno ampliamente adoptados, como COSO, que la incluye dentro de las actividades de control. También es un requisito explícito en la Ley Sarbanes-Oxley (SOX) para las empresas que cotizan en bolsa en Estados Unidos, así como en las normas internacionales de auditoría y en los estándares de gestión de riesgos como ISO 31000. Además, muchos marcos regulatorios sectoriales en banca, seguros y sector público establecen obligaciones específicas de separación de funciones como condición para el cumplimiento normativo.
¿Cómo afecta la falta de segregación a los estados financieros?
Sin una segregación adecuada, los estados financieros pueden contener errores no detectados o cifras manipuladas que distorsionan la imagen real de la empresa. Cuando quien registra también custodia o aprueba, los saldos pueden no reflejar la realidad económica, ya sea por descuido o por acción deliberada. Esto afecta la confiabilidad de toda la información financiera, complica la auditoría externa y puede derivar en opiniones con salvedades o en la identificación de debilidades materiales en el control interno que el auditor está obligado a reportar.
Conclusión
La segregación de funciones es uno de esos principios que, una vez que lo entiendes de verdad, cambia la forma en que ves la contabilidad y la organización interna de cualquier empresa. No se trata de un procedimiento burocrático ni de desconfiar de tu equipo: se trata de construir un sistema donde los errores —intencionados o no— tengan pocas posibilidades de pasar sin que alguien los detecte.
Lo que has visto aquí son los conceptos esenciales para aplicarlo: las cuatro funciones que deben separarse, las combinaciones incompatibles más comunes, la utilidad de la matriz, los controles compensatorios para cuando la estructura no permite una segregación completa y la relación directa con la integridad del catálogo de cuentas. Con eso ya tienes una base sólida para identificar dónde está el riesgo real en los procesos que te rodean.
Si quieres seguir profundizando en los fundamentos de la contabilidad y el control interno, este sitio web tiene más contenidos pensados para acompañarte en ese camino, paso a paso y sin dar nada por sentado.
Sigue aprendiendo:
Catálogo de referencia corporativo en contabilidad
Incidencias del catálogo contable
Códigos compartidos: El error silencioso en tu catálogo contable
Diccionario semántico de registros contables
Detección de códigos huérfanos en el plan de cuentas
Control de captura contable
Partes de un catálogo contable: Estructura y componentes
Estructura multinivel en el plan de cuentas contable
