
El plan de cuentas de una empresa comercial es la lista ordenada de todas las categorías contables que usa el negocio para registrar sus operaciones, desde la caja y el inventario de mercancías hasta los impuestos por pagar y el capital de los socios. Entender cómo se organiza te permite leer los estados financieros con claridad y saber exactamente en qué situación está tu empresa.
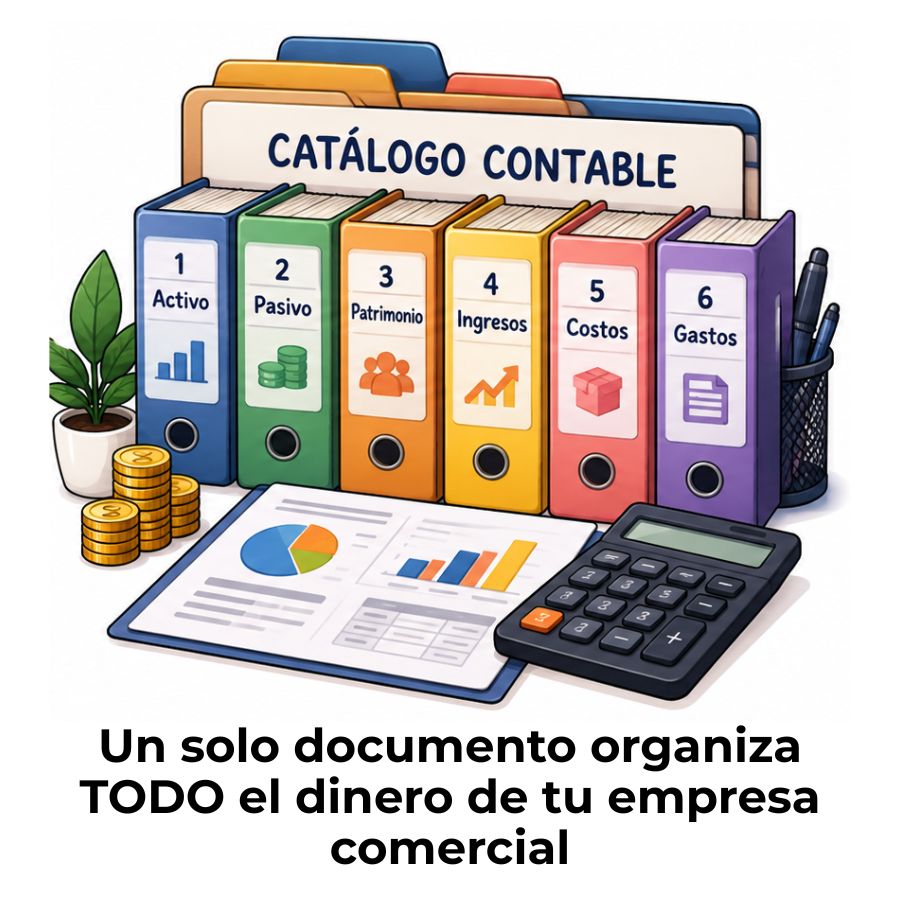
¿Qué es el plan de cuentas de una empresa comercial?
El plan de cuentas de una empresa comercial es un listado ordenado y codificado de todas las categorías contables que el negocio utiliza para registrar sus operaciones económicas. Funciona como el esqueleto de todo el sistema contable: sin él, los registros se vuelven inconsistentes y los estados financieros pierden confiabilidad. Cada cuenta tiene un nombre, un código numérico y un propósito específico dentro de la contabilidad del negocio.
Una empresa comercial se dedica principalmente a comprar mercancías y revenderlas, lo que la distingue de una empresa de servicios o de una empresa industrial. Por eso, su plan de cuentas debe contemplar categorías propias de esa actividad, como el inventario de mercancías, el costo de ventas y las cuentas con proveedores comerciales. Sin esas cuentas específicas, el registro de las operaciones diarias sería incompleto o erróneo.
Diferencia entre una empresa comercial y otros tipos de empresa
Una empresa comercial no produce lo que vende ni presta servicios como actividad principal: su negocio central consiste en adquirir bienes y colocarlos en el mercado a un precio mayor. Esa diferencia de modelo de negocio obliga a incluir en su plan de cuentas partidas que en otros tipos de empresa no existen o tienen menor peso, como el inventario de mercancías, las devoluciones en compras y el costo de ventas.
¿Para qué sirve el plan de cuentas en el día a día?
En la práctica cotidiana, el plan de cuentas actúa como una guía que le dice al contador exactamente dónde registrar cada transacción. Cuando la empresa compra mercancías, cuando paga sueldos o cuando cobra a un cliente, cada uno de esos movimientos va a una cuenta específica con un código numérico. Ese orden es el que permite generar reportes financieros comparables, detectar errores con rapidez y presentar información confiable a las autoridades fiscales.
Estructura del plan de cuentas comercial
El plan de cuentas no es una lista plana. Se organiza en niveles jerárquicos que van de lo más general a lo más específico, de modo que cada cuenta encaje dentro de una categoría mayor. Esa jerarquía es la que le da coherencia al sistema y facilita la búsqueda rápida de cualquier cuenta, sea en una hoja de cálculo, en un software contable o en los registros físicos del negocio.
Niveles jerárquicos: clase, grupo, cuenta y subcuenta
La estructura estándar reconoce cuatro niveles de clasificación. Cada nivel agrega un dígito al código numérico y desglosa con mayor detalle la categoría del nivel anterior. Así, la información va desde lo más amplio, que es la clase, hasta lo más específico, que es la subcuenta o auxiliar.
Codificación numérica y su lógica
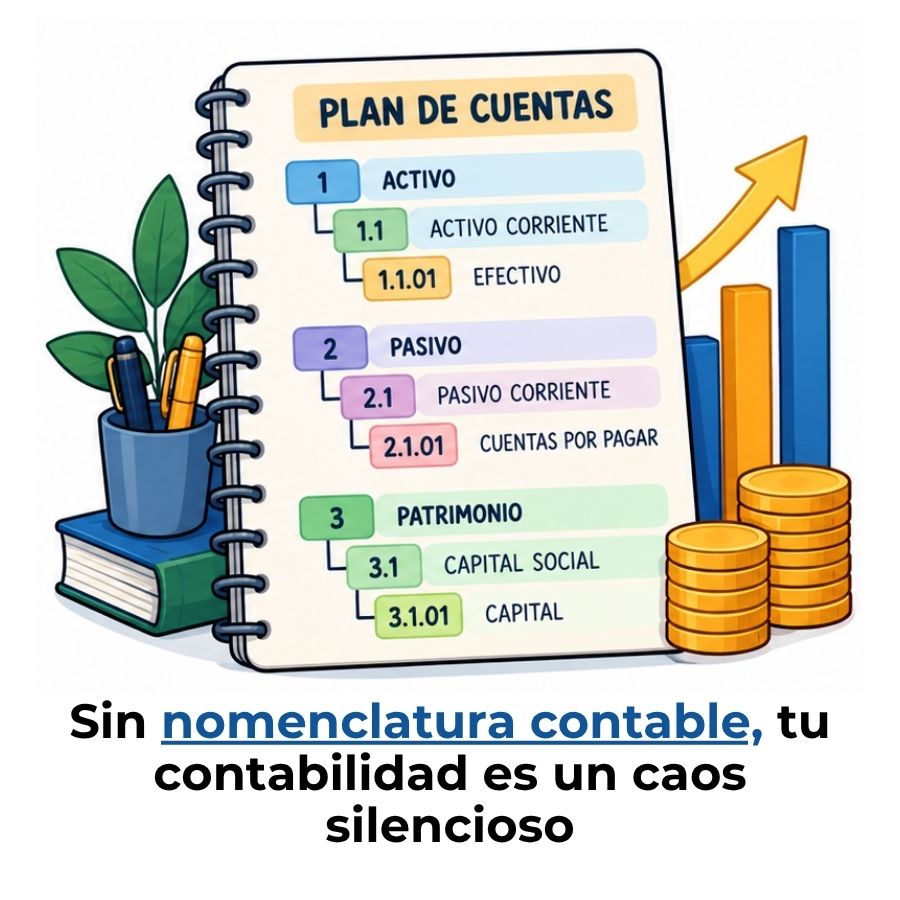
Cada cuenta recibe un código numérico que sigue una lógica decimal. El primer dígito identifica la clase (por ejemplo, el 1 siempre corresponde al activo). Al agregar un segundo dígito se obtiene el grupo, y así sucesivamente hasta llegar a los auxiliares con seis o más dígitos. Esa progresión hace que cualquier persona con el plan en mano pueda identificar de qué tipo es una cuenta solo con ver su código, sin necesidad de leer el nombre completo.
Cuentas de activo en una empresa comercial
El activo reúne todos los bienes y derechos que posee la empresa. En contabilidad, las cuentas de activo tienen naturaleza deudora: aumentan cuando se registran en el debe y disminuyen cuando se registran en el haber. Para una empresa comercial, el activo se divide en dos grandes bloques: el corriente, formado por recursos que se convierten en dinero en menos de un año, y el no corriente, compuesto por bienes de larga duración.
Activo corriente: caja, bancos e inventarios
El activo corriente es el grupo más dinámico del plan de cuentas en una empresa comercial, porque refleja los recursos que rotan con mayor frecuencia. Aquí se registran el efectivo disponible, los saldos en cuentas bancarias, las facturas pendientes de cobro y, sobre todo, el inventario de mercancías. El inventario es la cuenta más característica de este tipo de empresa: representa el valor de los productos disponibles para la venta en un momento determinado.
Activo no corriente: bienes de uso e intangibles
El activo no corriente agrupa los recursos que la empresa mantiene durante más de un año y que no se venden en el ciclo normal del negocio. En una empresa comercial, esta sección incluye los muebles y enseres del local, los equipos informáticos, los vehículos de reparto y, en algunos casos, marcas o licencias registradas. Cada bien de uso se registra por su costo histórico y se le aplica una depreciación acumulada que refleja el desgaste con el tiempo.
Cuentas de pasivo en una empresa comercial
El pasivo recoge todas las obligaciones y deudas que la empresa tiene con terceros: proveedores, entidades financieras, empleados y organismos fiscales. A diferencia del activo, las cuentas de pasivo tienen naturaleza acreedora: crecen cuando se registran en el haber y disminuyen cuando se registran en el debe. También se dividen en corriente y no corriente según el plazo en que vence la obligación.
Pasivo corriente: proveedores e impuestos por pagar
El pasivo corriente agrupa las deudas que vencen en un plazo menor a un año. Para una empresa comercial, las más habituales son las facturas pendientes con proveedores de mercancías, los impuestos generados por las ventas del período y los sueldos pendientes de pago. La cuenta de proveedores nacionales es, en la mayoría de los casos, la más relevante del pasivo corriente de una empresa comercial, porque refleja el financiamiento que los propios proveedores ofrecen al negocio.
Pasivo no corriente: préstamos a largo plazo
El pasivo no corriente contiene obligaciones cuyo vencimiento supera el año. La partida más frecuente en este grupo son los préstamos bancarios o con entidades financieras que la empresa contrajo para financiar su expansión, adquirir bienes o cubrir necesidades de capital. Separar el pasivo corriente del no corriente es vital para evaluar la liquidez del negocio: una empresa con muchas deudas a corto plazo y poco efectivo disponible tiene un riesgo financiero mucho mayor que otra con deudas distribuidas a largo plazo.
Patrimonio, ingresos, gastos y costo de ventas
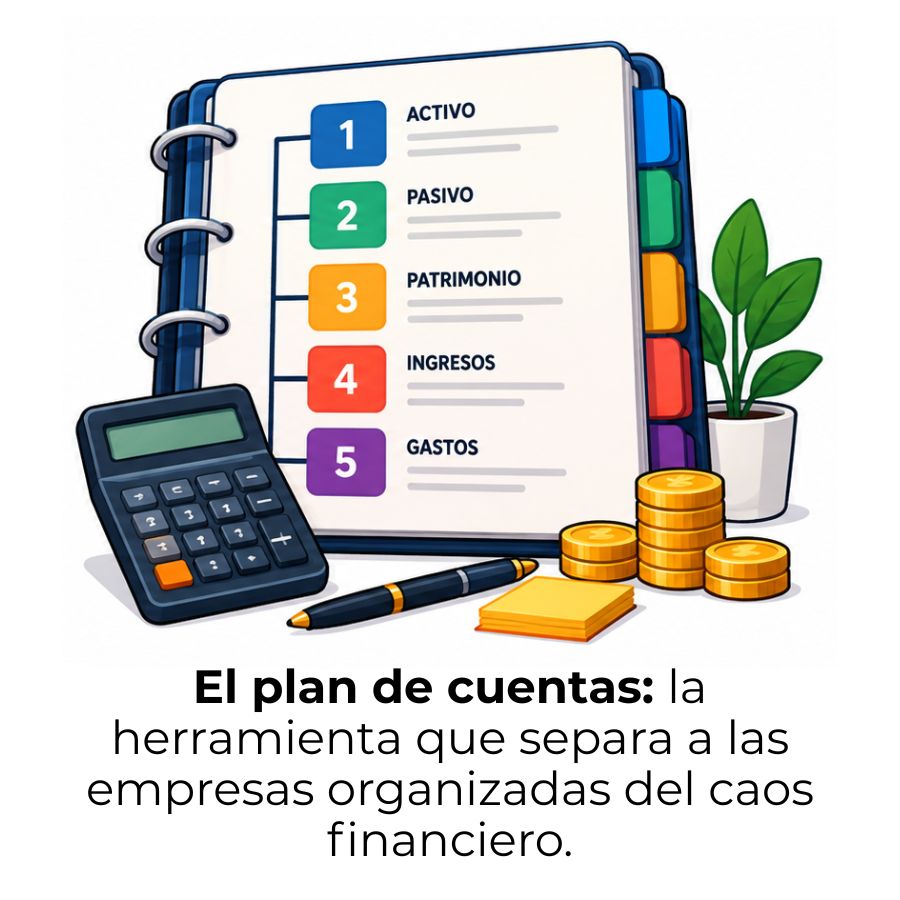
Además del activo y el pasivo, el plan de cuentas de una empresa comercial incluye tres grandes bloques adicionales: el patrimonio, que refleja el valor del negocio para sus propietarios; los ingresos, que registran las entradas por ventas; y los gastos junto con el costo de ventas, que muestran cuánto cuesta operar el negocio. Estos bloques son los que alimentan el estado de resultados y determinan si la empresa termina el período con utilidad o con pérdida.
Capital social y utilidad del ejercicio
El patrimonio representa la diferencia entre lo que la empresa posee (activo) y lo que debe (pasivo). Las cuentas de este bloque incluyen el capital aportado por los socios al inicio del negocio, las reservas legales constituidas con parte de las utilidades y el resultado del período. La cuenta «utilidad del ejercicio» es especialmente relevante porque resume en un solo saldo el rendimiento económico de toda la actividad comercial durante el año.
Ingresos por ventas y costo de mercancías vendidas
Los ingresos registran todo lo que la empresa recibe como contraprestación por entregar sus productos. En una empresa comercial, la cuenta principal de este bloque es «ventas» o «ingresos por ventas de mercancías». Contra esa cifra se enfrenta el costo de ventas, que representa el valor al que la empresa compró los productos que después vendió. La diferencia entre los ingresos por ventas y el costo de ventas es la utilidad bruta, el primer indicador de rentabilidad que se obtiene del plan de cuentas.
Gastos operativos y administrativos
Los gastos recogen todos los desembolsos necesarios para que el negocio funcione que no forman parte del costo directo de las mercancías. Se dividen habitualmente en gastos de administración (sueldos del área administrativa, arrendamientos, servicios públicos, papelería) y gastos de ventas (comisiones, publicidad, transporte de entregas). Un buen plan de cuentas distingue con claridad cada tipo de gasto para que los informes financieros permitan identificar en qué área se concentran los mayores costos de operación.
Ejemplo completo de plan de cuentas comercial
A continuación encontrarás un modelo representativo que integra las principales cuentas que utiliza una empresa comercial. Los códigos siguen una estructura decimal de cuatro dígitos para las cuentas principales, con el propósito de que puedas identificar la lógica de clasificación desde el primer vistazo. Este ejemplo no sustituye al plan oficial de cada país, pero sirve como punto de partida para entender cómo funciona la estructura en la práctica.
| Código | Cuenta o categoría | Descripción |
|---|---|---|
| 1 | ACTIVO | Bienes y derechos |
| 1.1 — Activo corriente | ||
| 1105 | Caja | Efectivo disponible en instalaciones |
| 1110 | Bancos | Saldos en entidades financieras |
| 1305 | Cuentas por cobrar – clientes | Ventas a crédito pendientes de cobro |
| 1310 | Anticipos a proveedores | Pagos adelantados antes de recibir mercancías |
| 1370 | Crédito fiscal (IVA compras) | IVA pagado en compras deducible |
| 1435 | Inventario de mercancías | Productos disponibles para la venta |
| 1.2 — Activo no corriente | ||
| 1510 | Terrenos | Predios propiedad de la empresa |
| 1520 | Edificios | Inmuebles usados en la operación |
| 1540 | Muebles y enseres | Mobiliario del local comercial |
| 1560 | Equipos de cómputo | Computadoras e impresoras |
| 1570 | Vehículos | Flota de transporte o reparto |
| 1592 | Depreciación acumulada (−) | Cuenta correctora de bienes de uso |
| 2 | PASIVO | Obligaciones |
| 2.1 — Pasivo corriente | ||
| 2205 | Proveedores nacionales | Compras a crédito pendientes de pago |
| 2210 | Proveedores del exterior | Deudas con proveedores internacionales |
| 2335 | Nómina por pagar | Sueldos devengados y no pagados |
| 2365 | Impuestos por pagar | IVA ventas, ISR y otros tributos |
| 2380 | Anticipo de clientes | Cobros recibidos antes de entregar mercancía |
| 2.2 — Pasivo no corriente | ||
| 2510 | Préstamos bancarios largo plazo | Financiamientos con vencimiento > 1 año |
| 3 | PATRIMONIO | Valor neto |
| 3105 | Capital social | Aportes de socios o accionistas |
| 3205 | Reserva legal | Utilidades reservadas por mandato legal |
| 3605 | Utilidad del ejercicio | Resultado neto del período contable |
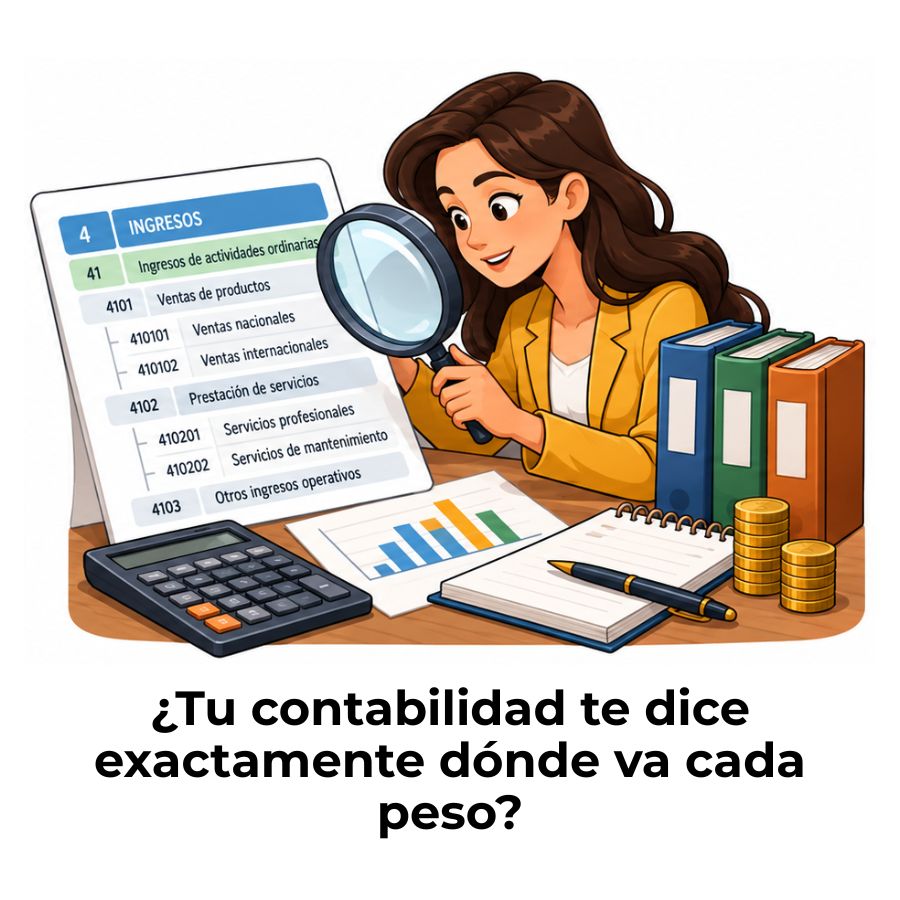
| 4 | INGRESOS | Entradas por ventas |
| 4135 | Ventas de mercancías | Ingresos por la actividad comercial principal |
| 4175 | Devoluciones en ventas (−) | Corrección por mercancías devueltas |
| 5 | GASTOS | Egresos operativos |
| 5105 | Gastos de personal (administración) | Sueldos y prestaciones del área administrativa |
| 5305 | Gastos de ventas | Publicidad, comisiones y transporte de entrega |
| 6 | COSTO DE VENTAS | Costo directo |
Nota: El código fuente original identifica la categoría «Costo de ventas» con la descripción «Costo directo», pero no especifica códigos ni nombres de cuentas individuales para esta sección.
¿Cómo se arma un plan de cuentas para una empresa comercial?
Diseñar un plan de cuentas desde cero no requiere ser contador, pero sí exige entender bien la naturaleza del negocio y anticipar los tipos de transacciones que se registrarán. El punto de partida siempre es el modelo oficial de cada país, que establece las clases y grupos base, y a partir de ahí se añaden las cuentas específicas que el negocio comercial necesita. Conocer bien los fundamentos del plan de cuentas y catálogo contable te da el contexto necesario para tomar esas decisiones con criterio.
Pasos para construirlo desde cero
Construir el plan de cuentas de una empresa comercial sigue una secuencia lógica que va de lo estructural a lo operativo. Saltarse alguno de estos pasos suele generar un plan incompleto que obliga a hacer correcciones costosas cuando el negocio ya está en marcha.
Para quienes recién comienzan, revisar modelos adaptados al tamaño del negocio es un excelente punto de partida. Un plan de cuentas para PYMES suele ser más compacto y directo que el modelo de una empresa grande, lo que facilita aprender la lógica sin abrumarse con decenas de subcuentas innecesarias.
Errores frecuentes al diseñarlo
Conocer los errores más comunes al construir un plan de cuentas te permite evitarlos desde el principio, en lugar de corregirlos cuando ya existen meses de registros acumulados con una estructura deficiente.
Preguntas frecuentes
¿Qué cuentas no pueden faltar en una empresa comercial?
Toda empresa comercial debe incluir, como mínimo, las cuentas de caja y bancos para el efectivo disponible, el inventario de mercancías como principal activo circulante, proveedores nacionales como deuda corriente más representativa, ventas de mercancías como fuente principal de ingresos y el costo de ventas para determinar la rentabilidad bruta de cada operación. Sin estas cinco partidas, el plan de cuentas no refleja la realidad del negocio comercial y los estados financieros quedan incompletos desde el inicio.
¿Cuántas cuentas debe tener un plan de cuentas comercial?
No existe un número fijo. Una empresa comercial pequeña puede operar con entre treinta y cincuenta cuentas activas, mientras que una mediana o grande puede necesitar varios cientos. Lo determinante no es la cantidad, sino que cada operación relevante del negocio tenga su propia cuenta y que no existan cuentas creadas que nadie usa. Un plan con demasiadas cuentas innecesarias es tan problemático como uno con muy pocas, porque ambos dificultan el análisis financiero posterior.
¿Cuál es la diferencia entre plan de cuentas y catálogo de cuentas?
Ambos términos hacen referencia al mismo instrumento contable: la lista codificada de todas las cuentas que utiliza una empresa. La diferencia es regional. En países como Colombia y Venezuela se prefiere el término «plan de cuentas», mientras que en México y Centroamérica es más habitual hablar de «catálogo de cuentas». En la práctica, su función, estructura y propósito son idénticos: organizar y clasificar cada operación económica del negocio dentro de una jerarquía numérica coherente.
¿Qué cuenta se usa para registrar las mercancías en una empresa comercial?
Las mercancías disponibles para la venta se registran en la cuenta de inventario de mercancías, que pertenece al activo corriente. Cuando se realiza una venta, el valor al que se adquirieron esas mercancías se transfiere al costo de ventas, que es una cuenta del bloque de costos. Esa transferencia entre inventario y costo de ventas es el mecanismo que permite calcular cuánto costó producir los ingresos del período y, por tanto, cuál fue la utilidad bruta generada por la actividad comercial.
¿El plan de cuentas es igual en todos los países?
No. Aunque la lógica estructural es similar, los planes de cuentas varían según la normativa contable de cada país. Colombia aplica el Plan Único de Cuentas (PUC), Perú el Plan Contable General Empresarial (PCGE), España el Plan General Contable (PGC) y México utiliza el catálogo mínimo del SAT para efectos fiscales. Todos comparten las mismas grandes categorías —activo, pasivo, patrimonio, ingresos y gastos—, pero los códigos, nombres de cuentas y subcuentas obligatorias difieren entre sí según la legislación local.
¿Cómo se codifican las cuentas en un plan contable?
La codificación sigue una estructura numérica decimal en la que cada dígito adicional representa un nivel de detalle mayor. El primer dígito identifica la clase (1 para activo, 2 para pasivo, y así sucesivamente). Al agregar un segundo dígito se obtiene el grupo; con el tercero y cuarto se llega a la cuenta principal, y con cinco o seis dígitos se accede a las subcuentas auxiliares. Este sistema permite que el software contable organice automáticamente los saldos por categoría y genere los reportes financieros sin intervención manual adicional.
¿Qué son las cuentas de orden en contabilidad comercial?
Las cuentas de orden registran hechos o situaciones que no modifican directamente el patrimonio ni los resultados del período, pero que son relevantes para controlar compromisos futuros o activos que no pertenecen a la empresa. En una empresa comercial, ejemplos típicos son las mercancías recibidas en consignación (que se almacenan, pero pertenecen a un tercero) y las garantías entregadas a favor de terceros. Estas cuentas aparecen al final del plan de cuentas y no forman parte del balance ni del estado de resultados, aunque sí se reflejan en notas explicativas a los estados financieros.
Conclusión
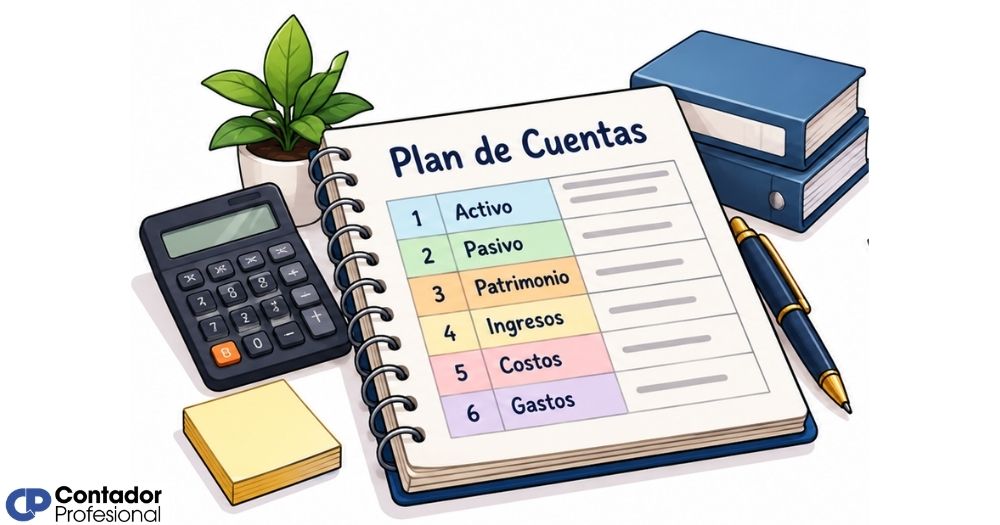
El plan de cuentas de una empresa comercial es mucho más que una lista de nombres con códigos: es la columna vertebral de toda la información financiera del negocio. Cuando está bien construido, cada peso que entra o sale queda registrado en el lugar exacto, y los estados financieros reflejan la realidad sin ambigüedades ni huecos.
Ahora que conoces los bloques principales —activo, pasivo, patrimonio, ingresos, gastos y costo de ventas—, puedes leer el plan de cuentas de cualquier empresa comercial con criterio propio. Identifica las cuentas que corresponden a tu tipo de operación, verifica que no falte ninguna partida clave y documenta el manual de uso para que todo el equipo registre de forma consistente.
La contabilidad se aprende mejor con ejemplos concretos y con práctica constante. En este sitio web encontrarás más recursos que complementan lo que acabas de leer, desde modelos adaptados a distintos sectores hasta explicaciones paso a paso de los estados financieros más importantes.
Sigue aprendiendo:
Plan de cuentas para PYMES: Estructura completa
Dimensiones contables: El secreto detrás del orden financiero
Nomenclatura contable: El secreto detrás de los números
La granularidad contable
Gobernanza contable: El secreto detrás de las cifras limpias
¿Cómo hacer un plan de cuentas?
Detección de códigos huérfanos en el plan de cuentas
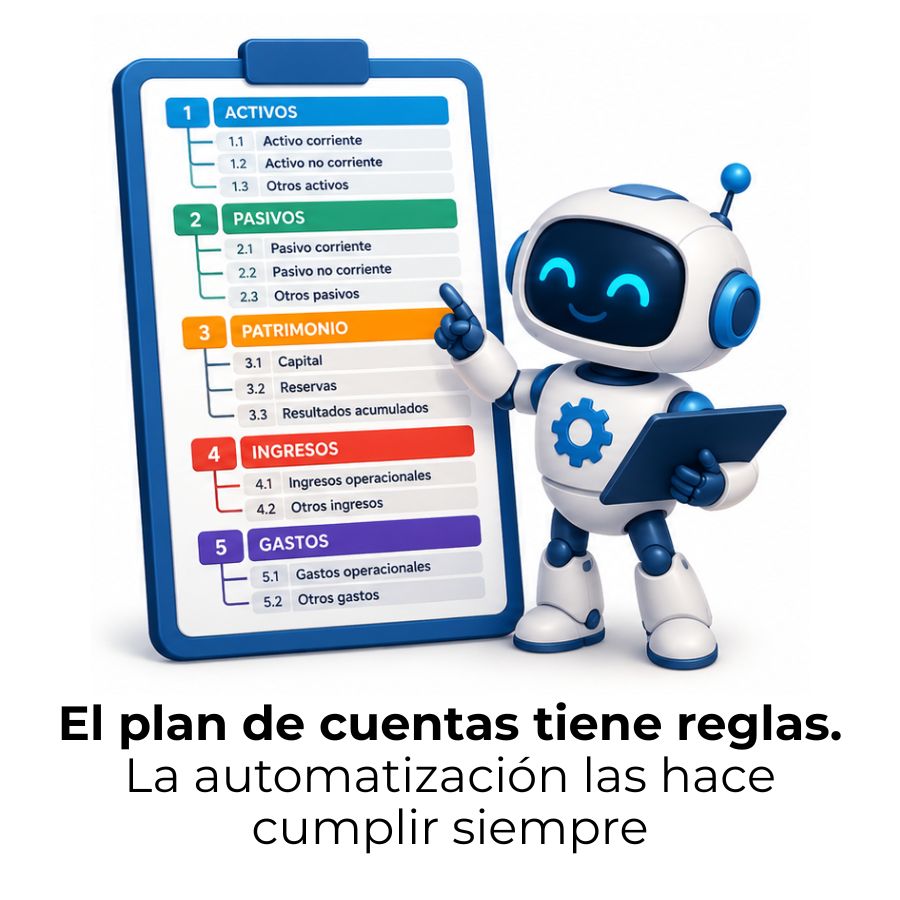
Validación automatizada en el plan de cuentas
