
La exención del impuesto a la renta para una ONG es un beneficio fiscal que permite a estas organizaciones destinar todos sus recursos a sus fines sociales. Sin embargo, no se obtiene de forma automática ni se mantiene sin condiciones. Para conservarla, tu organización debe cumplir un conjunto de requisitos contables, operativos y legales de manera continua.
¿Qué es la exención del impuesto a la renta para una ONG?
Cuando una organización sin fines de lucro cumple con los requisitos que exige la legislación tributaria de su país, la autoridad fiscal le reconoce un estatus especial: queda exenta de pagar el impuesto a la renta sobre ciertos ingresos. Esto significa que esos recursos no se destinan al fisco, sino que permanecen íntegros dentro de la organización para financiar su misión social. Es un beneficio diseñado para proteger y fortalecer el trabajo de estas entidades.
La lógica detrás de esta exención es clara: una ONG no persigue enriquecer a sus fundadores ni generar utilidades para distribuir entre socios. Su propósito es de interés público, ya sea en áreas como educación, salud, medioambiente, asistencia humanitaria o cualquier otra causa social reconocida por el Estado. Por esa razón, cobrarle impuesto a la renta sobre sus ingresos reduciría directamente los recursos disponibles para cumplir ese propósito.
Diferencia entre exención total y exención parcial
No todas las ONG reciben el mismo tipo de beneficio fiscal. Existe una distinción importante que debes conocer desde el principio: la exención total y la exención parcial son dos categorías distintas, y la que aplica a tu organización depende de cómo está constituida y qué régimen fiscal ha elegido o le corresponde por ley. Confundirlas puede llevar a errores graves en la declaración de impuestos.
Una ONG con exención total no tributa sobre ninguno de sus ingresos relacionados con su objeto social. Una ONG con exención parcial, en cambio, está exenta solo sobre ciertos ingresos —por lo general, los que provienen directamente de su misión— y debe tributar sobre los demás. La mayoría de los marcos tributarios latinoamericanos y europeos reconocen ambas modalidades, aunque con condiciones específicas para cada una.
¿Qué rentas quedan fuera de la exención?
El hecho de que una ONG tenga reconocida su exención tributaria no implica que absolutamente todos sus ingresos queden libres de impuesto a la renta. Las rentas provenientes de actividades económicas que no guardan relación directa con el objeto social de la organización suelen quedar excluidas del beneficio y, por tanto, están sujetas a tributación según el régimen general o el régimen especial que corresponda.
Algunos ejemplos frecuentes de rentas que pueden quedar fuera de la exención son los ingresos por alquiler de inmuebles que no se destinan a fines sociales, los rendimientos financieros de inversiones y los ingresos por servicios prestados de forma habitual a terceros con contraprestación económica. Identificar y clasificar correctamente cada fuente de ingreso es una tarea contable clave dentro de cualquier ONG.
¿Qué condiciones debe cumplir una ONG para acceder a la exención?
Antes de que una ONG pueda beneficiarse de la exención del impuesto a la renta, la autoridad tributaria exige que la organización acredite que reúne ciertas condiciones. Estas condiciones no son opcionales ni se sobreentienden: la exención tributaria debe solicitarse formalmente y demostrarse con documentación. El proceso varía según el país, pero los criterios de fondo son bastante similares en la mayoría de los sistemas fiscales.
Condiciones habituales para acceder a la exención tributaria
📋 Personalidad jurídica
La ONG debe estar legalmente constituida y registrada ante la autoridad competente del país.
🎯 Objeto social reconocido
Sus estatutos deben contemplar un propósito de interés general: beneficencia, educación, salud, cultura u otros fines sociales aceptados.
🚫 Prohibición de distribución
Ningún fundador, socio, directivo ni persona vinculada puede recibir beneficios económicos derivados de las actividades de la organización.
📂 Solicitud formal
En la mayoría de los países, la exención no opera de forma automática: hay que solicitarla mediante un trámite específico ante la administración tributaria.
Cumplir estos criterios de forma simultánea es lo que la mayoría de los sistemas tributarios denominan requisitos copulativos: no basta con satisfacer uno o dos de ellos. Si falta alguna condición, la solicitud de exención puede ser rechazada o, si ya fue concedida, puede revocarse al detectar el incumplimiento durante una inspección fiscal posterior.
Requisitos para mantener la exención tributaria de una ONG
Obtener la exención es solo la primera parte. El verdadero desafío para muchas organizaciones es sostener ese estatus a lo largo del tiempo, porque la autoridad tributaria puede revisar en cualquier momento si la ONG continúa cumpliendo con las condiciones que dieron lugar al beneficio. Un incumplimiento, aunque sea puntual, puede desencadenar la pérdida del estatus exento con todas sus consecuencias.
Destino de los ingresos al objeto social
Uno de los requisitos más vigilados es que los ingresos de la ONG se destinen efectivamente a cumplir su misión. La mayoría de los marcos normativos exigen que al menos un porcentaje significativo de los ingresos y excedentes se reinvierta en actividades propias del objeto social, sin que se acumulen de forma indefinida como si fueran reservas de una empresa comercial.
En la práctica, esto implica que la organización debe poder demostrar, con documentación contable, que los fondos que recibe —ya sean donaciones, cuotas, subvenciones o ingresos por actividades propias— fluyen hacia proyectos, programas o servicios alineados con sus estatutos. Si la autoridad detecta que los recursos se desvían o acumulan sin justificación, puede cuestionar la legitimidad de la exención.
Obligaciones contables y de transparencia
Una ONG exenta no está eximida de llevar contabilidad. Todo lo contrario: el nivel de exigencia contable puede ser mayor al de una empresa ordinaria, porque la organización debe demostrar continuamente que no hay distribución encubierta de beneficios, que los recursos se administran con rigor y que los ingresos exentos y los no exentos se segregan correctamente en los libros.
Mantener estados financieros actualizados, conservar los comprobantes de ingresos y gastos y registrar correctamente las donaciones recibidas son tareas básicas que sostienen el cumplimiento tributario. Si quieres conocer en detalle cómo se estructuran las salidas de dinero de estas entidades, puedes revisar los gastos administrativos de una ONG, que también forman parte del control contable que exige la exención.
Presentación de declaraciones informativas
Incluso cuando una ONG no paga impuesto a la renta por sus rentas exentas, generalmente está obligada a presentar declaraciones informativas ante la administración tributaria. Estas declaraciones tienen como propósito mantener al fisco informado sobre los ingresos totales de la organización, su composición y el destino que se les ha dado, para verificar que el beneficio fiscal se utiliza de forma correcta.
Omitir una declaración informativa, aunque la ONG no tenga deuda tributaria, puede constituir un incumplimiento formal que derive en sanciones e, incluso, en la revisión del estatus de exención. El cumplimiento formal es tan importante como el cumplimiento sustantivo: la autoridad debe saber que la organización existe, opera y administra sus recursos conforme a la ley.
Requisitos continuos para mantener la exención tributaria
| Requisito | ¿Qué implica en la práctica? | Consecuencia si se incumple |
|---|---|---|
| Destino de ingresos al objeto social | Reinvertir excedentes en la misión de la ONG | Pérdida o suspensión de la exención |
| Prohibición de distribuir beneficios | Ningún miembro puede recibir utilidades | Revocación y posible sanción penal |
| Contabilidad ordenada y transparente | Registros actualizados de ingresos y gastos | Sanciones formales y recargos |
| Presentación de declaraciones informativas | Reportar ingresos aunque no haya impuesto a pagar | Multas por incumplimiento formal |
| Actividades económicas dentro del objeto social | No desarrollar actividades mercantiles ajenas a la misión | Tributación de esas rentas y revisión del estatus |
Ingresos que sí tributan aunque la ONG esté exenta
Uno de los errores más frecuentes en la gestión tributaria de las organizaciones sin fines de lucro es asumir que la exención cubre todos sus ingresos sin excepción. La exención del impuesto a la renta aplica sobre las rentas vinculadas al objeto social, no sobre la totalidad de lo que entra en las cuentas de la organización. Conocer esta distinción es imprescindible para evitar contingencias fiscales que pueden resultar muy costosas.
A continuación se describen las categorías de ingresos que con mayor frecuencia quedan sujetas a tributación, incluso en ONG que cuentan con exención reconocida:
- Ingresos por actividades mercantiles habituales: Si la ONG presta servicios o vende bienes de manera sistemática a terceros, obteniendo un precio de mercado, esos ingresos pueden calificarse como rentas de actividades lucrativas, aun cuando los excedentes se destinen a fines sociales.
- Rendimientos financieros no relacionados: Los intereses, dividendos o ganancias de capital generados por inversiones que no forman parte del patrimonio afecto al objeto social quedan fuera de la exención en muchos sistemas tributarios.
- Alquileres de inmuebles no afectos a la misión: Cuando una ONG es propietaria de bienes inmuebles y los arrienda sin que esa actividad esté directamente vinculada a sus fines sociales, los ingresos por arrendamiento tributan normalmente.
- Actividades agropecuarias, industriales o comerciales: Si la organización desarrolla explotaciones económicas en estos sectores fuera de su objeto estatutario, los ingresos que generen están sujetos al impuesto correspondiente.
Gestionar estas rentas con precisión es una de las tareas más delicadas dentro de la contabilidad para organizaciones sin fines de lucro. Separar correctamente los ingresos exentos de los gravados no solo es una obligación legal, sino también una buena práctica de gestión que protege a la organización ante cualquier revisión del fisco.
¿Qué ocurre si una ONG pierde su exención tributaria?
La pérdida de la exención tributaria no es un simple trámite administrativo. Para una ONG, puede representar un golpe financiero de gran impacto, ya que la organización pasa a tributar como una entidad ordinaria sobre todos sus ingresos gravados, incluyendo aquellos que hasta ese momento estaban exentos. Dependiendo del volumen de ingresos y del período que la autoridad revise retroactivamente, la deuda tributaria resultante puede comprometer la continuidad operativa de la organización.
Además del impacto económico directo, perder el estatus de exención puede afectar la capacidad de la ONG para recibir donaciones: muchos donantes —tanto personas físicas como empresas— eligen sus beneficiarios en función de si la organización les permite aplicar deducciones fiscales sobre sus aportaciones. Si la ONG pierde su reconocimiento de entidad exenta, ese incentivo para donar desaparece y el flujo de financiación puede reducirse de forma significativa.
«El incumplimiento de las obligaciones tributarias puede tener consecuencias financieras graves y dañar la reputación de la organización.»
Los motivos más habituales de pérdida de la exención incluyen la no presentación de declaraciones informativas en los plazos establecidos, el desarrollo de actividades económicas ajenas al objeto social de forma reiterada, la distribución encubierta de beneficios entre los miembros y el desvío de fondos hacia fines distintos de los declarados en los estatutos. Evitar errores contables comunes en una ONG es una de las formas más efectivas de proteger el estatus exento a largo plazo.
⚠️ Causas frecuentes de pérdida de la exención tributaria
No presentar declaraciones
Omitir la declaración informativa anual, aunque no haya impuesto a pagar.
Actividades mercantiles ajenas
Desarrollar de forma habitual actividades económicas fuera del objeto social.
Distribución de beneficios
Repartir excedentes entre fundadores, directivos o personas vinculadas.
Desvío de fondos
Usar los recursos para fines distintos a los declarados en los estatutos.
Participación política
Involucrarse en actividades de campaña política o influencia legislativa excesiva.
Preguntas frecuentes
¿Cómo se solicita la exención del impuesto a la renta para una ONG?
El proceso varía según el país, pero en términos generales implica presentar una solicitud formal ante la administración tributaria acompañada de la documentación que acredite que la organización cumple los requisitos: escritura de constitución, estatutos con el objeto social definido, registro ante la autoridad competente y, en algunos casos, historial de actividades. La exención no opera de forma automática por el hecho de ser una ONG: debe reconocerse expresamente mediante un acto administrativo o resolución fiscal. Una vez obtenida, conviene conservar el documento de reconocimiento y renovarlo si la normativa lo exige periódicamente.
¿Una ONG con exención tiene que presentar declaración de renta?
En la mayoría de los sistemas tributarios, sí. La exención del impuesto a la renta no equivale a la exención de presentar declaraciones. La ONG generalmente debe reportar la totalidad de sus ingresos, tanto los exentos como los que no lo están, para que la autoridad pueda verificar que el beneficio fiscal se aplica correctamente. En algunos países, las organizaciones que no superan ciertos umbrales de ingresos quedan liberadas de esta obligación, pero incluso en esos casos suelen existir declaraciones informativas anuales que deben presentarse. No hacerlo puede derivar en sanciones formales y, en casos reiterados, en la revisión del estatus exento.
¿Las donaciones recibidas por una ONG están exentas de impuestos?
Por lo general, sí. Las donaciones y aportaciones recibidas por una ONG exenta para financiar su misión social son una de las categorías de ingresos que con mayor frecuencia quedan cubiertas por la exención del impuesto a la renta. Sin embargo, la exención aplica cuando las donaciones se destinan efectivamente a los fines estatutarios de la organización y siempre que la ONG mantenga su estatus exento en regla. Si las donaciones se desvían hacia otros propósitos o si la exención ha sido revocada, esas rentas pueden quedar sujetas a tributación. Llevar un registro claro y detallado del origen y destino de cada donación es la mejor forma de sostener este beneficio.
¿Puede una ONG realizar actividades económicas sin perder la exención?
Sí, pero con condiciones precisas. Una ONG puede desarrollar actividades económicas siempre que estas estén directamente vinculadas a su objeto social y que los ingresos generados se destinen íntegramente a financiar la misión de la organización. El problema surge cuando la actividad económica es ajena al objeto estatutario o cuando su escala llega a ser tan significativa que la organización opera, en los hechos, como una entidad con fines de lucro. En ese caso, los ingresos correspondientes quedan gravados y, si la situación es sistemática, la autoridad tributaria puede revisar si la ONG sigue cumpliendo los criterios para mantener el estatus exento.
¿Qué ingresos de una ONG no están cubiertos por la exención tributaria?
Quedan fuera de la exención los ingresos que provienen de actividades económicas ajenas al objeto social: alquileres de inmuebles no afectos a la misión, rendimientos financieros de inversiones no vinculadas a los fines estatutarios, ingresos por servicios prestados de manera habitual a terceros a precio de mercado y, en muchos casos, las rentas de explotaciones agropecuarias, industriales o comerciales. La clave es siempre el vínculo entre el ingreso y el objeto social: si ese vínculo no existe o no puede demostrarse, el ingreso tributa. Por eso la clasificación correcta de los ingresos en la contabilidad de la ONG tiene un impacto directo sobre su carga tributaria real.
¿Cuánto debe destinar una ONG de sus ingresos a sus fines sociales?
Aunque el porcentaje exacto varía según la legislación de cada país, muchos marcos normativos establecen que la ONG debe destinar a sus fines sociales al menos una proporción significativa —que en algunos sistemas se sitúa en torno al setenta por ciento— de los ingresos y excedentes que obtenga. El incumplimiento de este umbral puede interpretarse como un indicio de que la organización no está actuando conforme a su naturaleza sin fines de lucro, lo que puede desencadenar la revisión y eventual pérdida del estatus exento. La contabilidad debe reflejar de forma clara y verificable cómo se distribuyen los recursos entre los distintos proyectos y actividades.
¿Qué consecuencias tiene no cumplir los requisitos de la exención tributaria?
Las consecuencias van desde sanciones económicas por incumplimientos formales —como no presentar declaraciones en plazo— hasta la revocación total del estatus exento, con la obligación de tributar retroactivamente sobre los ingresos que hasta ese momento estaban exentos. La pérdida de la exención también puede afectar la imagen de la organización ante donantes e instituciones financiadoras, que con frecuencia condicionan sus aportaciones a que la ONG cuente con reconocimiento fiscal oficial. En los casos más graves, cuando se detecta distribución encubierta de beneficios o desvío de fondos, pueden activarse responsabilidades legales para los administradores y directivos de la entidad.
Conclusión
La exención del impuesto a la renta para una ONG es un beneficio fiscal que puede marcar una diferencia real en la capacidad de tu organización para cumplir su misión. Sin embargo, como has podido comprobar, no se trata de un privilegio automático ni permanente: se obtiene mediante un proceso formal, se mantiene con el cumplimiento continuo de requisitos concretos y puede perderse si la organización descuida sus obligaciones tributarias y contables.
Los aspectos más importantes que debes tener presentes son el destino de los ingresos al objeto social, la prohibición de distribuir beneficios entre los miembros, la obligación de llevar una contabilidad ordenada y transparente y la presentación puntual de declaraciones informativas. Aplicar estos criterios desde el primer día de operación de tu ONG construye una base sólida que protege el estatus exento a largo plazo y reduce el riesgo de sorpresas durante una revisión fiscal.
Si quieres seguir ampliando tu conocimiento sobre la gestión financiera y tributaria de las organizaciones sin fines de lucro, este sitio web tiene más contenido que te ayudará a entender cada aspecto con la misma claridad y profundidad que acabas de encontrar aquí.
Sigue aprendiendo:
Reconocimiento contable y fiscal de las donaciones condicionadas
Gastos de programas vs. gastos administrativos en una ONG
Contabilidad de fundaciones: Registra bien y cumple la ley
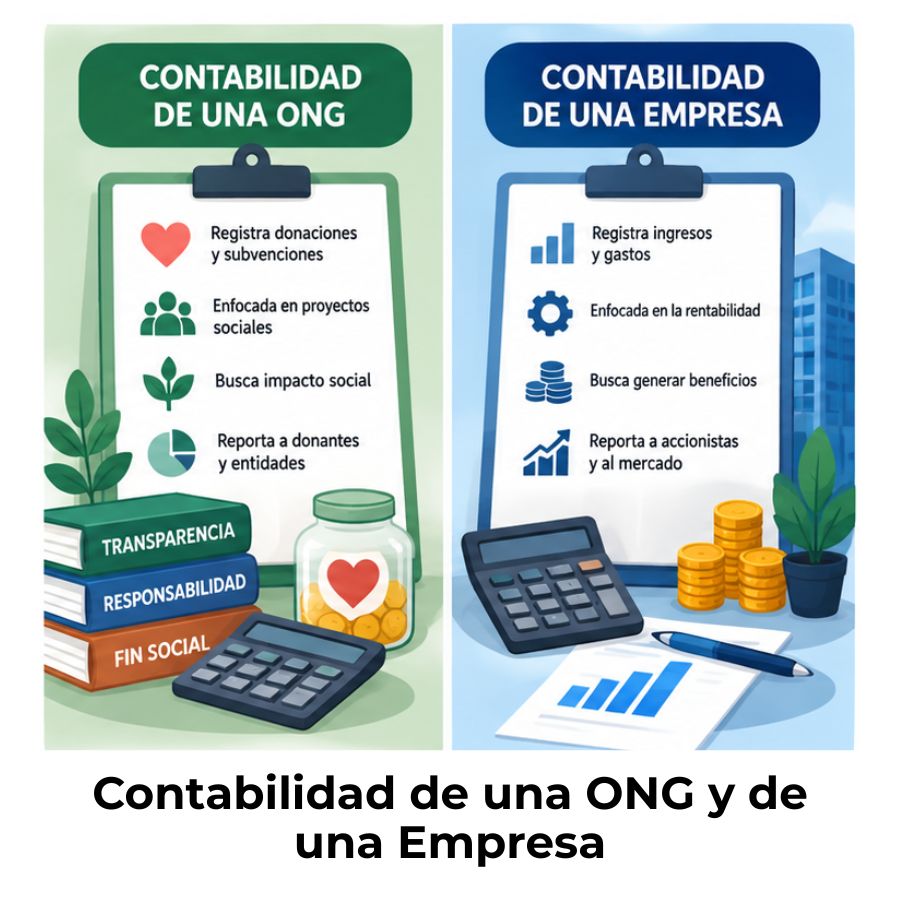
Diferencia entre contabilidad de una ONG y de una empresa
Contabilidad de una ONG
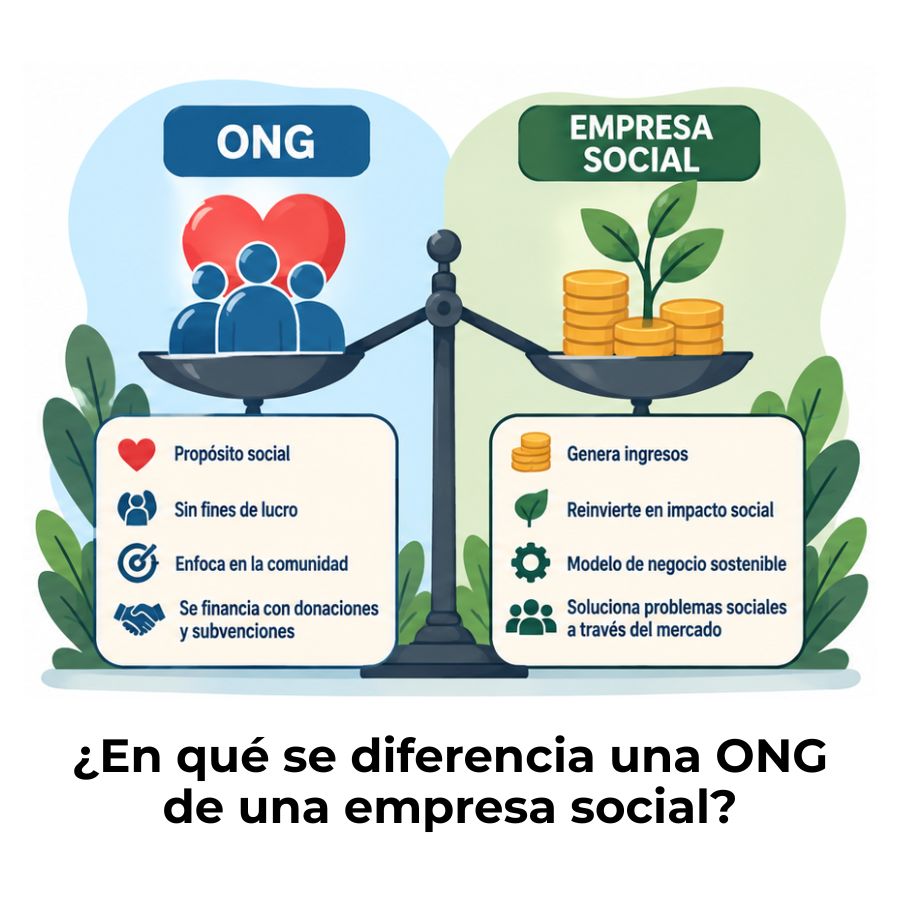
Diferencia entre una ONG y una empresa social
Patrimonio de una fundación: Gestiona los recursos con claridad
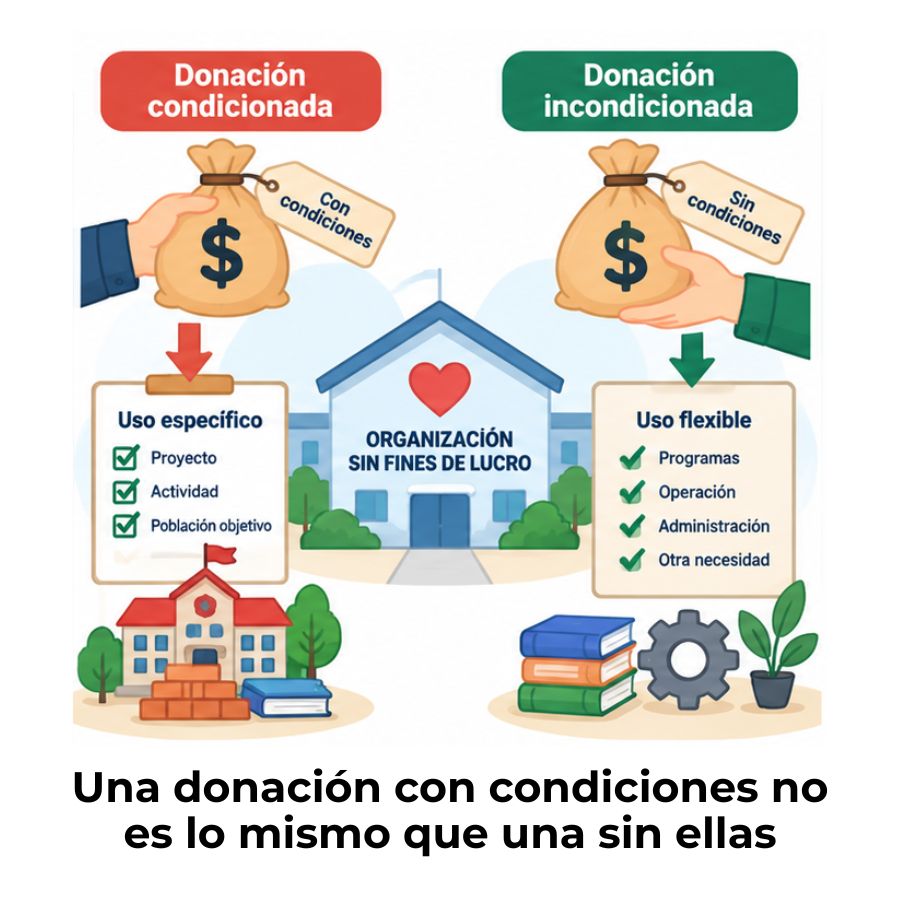
Donación condicionada e incondicionada en una ONG
