
Registrar las horas de voluntariado en la contabilidad de una organización sin fines de lucro no es automático: solo algunas califican para aparecer en los libros, y depende del tipo de servicio prestado. A continuación, encontrarás los criterios exactos que determinan cuándo procede el reconocimiento, cómo calcular su valor y cómo hacer el asiento contable correcto.
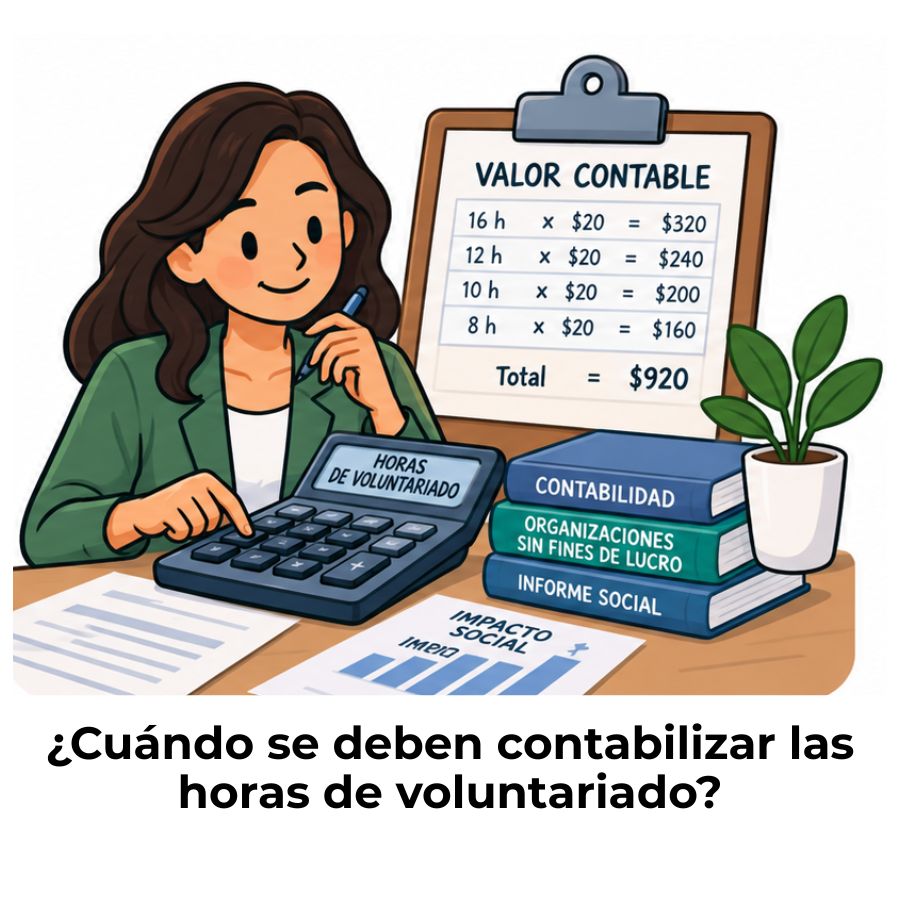
¿Qué son las horas de voluntariado en contabilidad?
En contabilidad, las horas de voluntariado representan el tiempo que una persona aporta a una organización sin fines de lucro de manera gratuita. Sin embargo, que ese tiempo sea gratuito no significa que carezca de valor económico. El reto contable está en determinar si ese valor debe entrar formalmente a los libros o solo documentarse de forma descriptiva. Esta distinción tiene consecuencias directas sobre cómo se ven tus estados financieros ante donantes, auditores e instituciones financiadoras.
Desde el punto de vista contable, el tiempo de un voluntario se trata como una contribución recibida en especie, similar a una donación de bienes. La diferencia es que no toda donación de tiempo puede reconocerse como ingreso, porque la normativa exige que el servicio cumpla condiciones precisas antes de que pueda aparecer en el estado de actividades de la organización.
Diferencia entre horas registradas y horas reconocidas en libros
Registrar y reconocer no son lo mismo. Registrar significa documentar las horas que un voluntario aporta, independientemente de si tienen impacto contable. Reconocer, en cambio, implica hacer un asiento formal que afecta el estado de actividades de la organización, aumentando tanto sus ingresos como sus gastos de forma simultánea. Todas las horas deben registrarse internamente; solo algunas merecen reconocimiento contable.
¿Por qué no todas las horas de voluntariado se contabilizan igual?
La razón es sencilla: no todo el tiempo donado tiene un equivalente económico claro y verificable. Si una organización pudiera registrar cualquier hora de voluntariado sin restricciones, sus estados financieros perderían credibilidad porque reflejarían valores que no son objetivamente comprobables. Por eso la normativa contable establece criterios específicos que actúan como filtro antes de permitir el reconocimiento.
¿Cuándo se reconocen contablemente las horas de voluntariado?
Para que las horas de un voluntario puedan registrarse formalmente en los libros de una organización sin fines de lucro, el servicio prestado debe cumplir al menos uno de dos caminos: o bien satisface tres condiciones simultáneas relacionadas con la naturaleza del servicio, o bien crea o mejora un activo no financiero de la entidad. Si no se cumple ninguno de estos supuestos, las horas se documentan en las notas a los estados financieros, pero no generan asiento contable.
¿Cuándo procede el reconocimiento contable?
El servicio voluntario se reconoce contablemente si cumple las tres condiciones técnicas juntas, o si crea o mejora un activo no financiero de la organización. Basta con que se satisfaga uno de los dos caminos.
Condición 1: El servicio requiere habilidades especializadas
La primera condición exige que el voluntario aporte conocimientos o destrezas que no cualquier persona posee. Médicos, abogados, ingenieros, contadores, diseñadores gráficos o psicólogos son ejemplos claros de perfiles que califican. En cambio, alguien que empaca cajas, reparte volantes o limpia instalaciones no reúne esta condición, aunque su aporte sea igualmente valioso en términos humanos.
Condición 2: El servicio se habría comprado si no fuera donado
Esta condición verifica que existe una necesidad real detrás del servicio. Si la organización hubiera tenido que contratar ese trabajo a un profesional externo de no contar con el voluntario, entonces el servicio tiene valor económico comprobable. Dicho de otra forma: si la tarea existiría de todas formas y simplemente alguien la está haciendo sin cobrar, califica para el reconocimiento. Si nadie lo hubiera hecho ni pagado, no cumple esta condición.
Condición 3: El servicio proviene de un tercero no relacionado
El voluntario debe ser una persona externa a la organización o que actúe con independencia total de ella. Si el servicio proviene de alguien afiliado directamente a la entidad —como un miembro del consejo directivo que también coordina el programa que supervisa—, existe un conflicto de interés que invalida el reconocimiento. Esta condición protege la objetividad del valor registrado y evita que una organización infle artificialmente sus estados financieros.
Horas que crean o mejoran un activo no financiero
Existe un segundo camino para el reconocimiento, independiente de las tres condiciones anteriores. Si el trabajo voluntario produce un resultado tangible que incrementa el valor de un activo de la organización, ese servicio siempre califica para registrarse. El ejemplo más claro es un carpintero que construye estanterías para la sede de la entidad, o un electricista que realiza instalaciones. En estos casos, el activo queda como evidencia objetiva del trabajo realizado.
¿Cómo valorar las horas de voluntariado para su registro?
Una vez que confirmas que el servicio voluntario cumple los requisitos para ser reconocido, el siguiente paso es asignarle un valor monetario. La norma contable exige que este valor corresponda al precio razonable de mercado, es decir, lo que la organización habría pagado a un profesional externo por ese mismo servicio en condiciones normales de contratación. No se permite usar tarifas arbitrarias ni estimaciones sin respaldo.
Uso del valor razonable de mercado
El valor razonable es el precio al que se transferiría un servicio entre partes independientes y bien informadas. Para calcularlo, multiplicas la tarifa horaria de mercado para ese perfil profesional por el número de horas efectivamente aportadas. Si un abogado voluntario trabajó doce horas y la tarifa de mercado para un abogado con experiencia similar es de 80 dólares por hora, el valor del servicio reconocible asciende a 960 dólares.
Fuentes confiables para determinar la tarifa por hora
No basta con estimar. Tu organización debe poder justificar la tarifa utilizada ante un auditor. Las fuentes más aceptadas incluyen encuestas salariales del sector, cotizaciones de empresas de recursos humanos, tarifas publicadas por colegios profesionales y contratos similares que la entidad haya firmado anteriormente. Documentar la fuente de la tarifa es tan importante como el cálculo en sí.
Ejemplo de cálculo del valor de horas de voluntariado
Perfil del voluntario
Contadora pública con 10 años de experiencia
Horas aportadas
20 horas en preparación de estados financieros
Tarifa de mercado
65 USD/hora (fuente: encuesta salarial sectorial)
Valor reconocible
1.300 USD
El asiento contable de las horas de voluntariado
Cuando un servicio voluntario cumple los criterios de reconocimiento, el registro contable funciona como una operación de doble entrada en la que el ingreso y el gasto se registran por el mismo importe de forma simultánea. Esto significa que el efecto neto sobre el patrimonio de la organización es cero, pero el estado de actividades refleja fielmente tanto el recurso recibido como el costo de operación asociado.
Estructura del asiento de doble entrada
El asiento tiene siempre dos movimientos de igual cuantía. Se debita la cuenta de gastos que corresponda al tipo de servicio recibido, y se acredita la cuenta de ingresos por contribuciones en especie. De esta manera, los estados financieros muestran que la organización tuvo un gasto real de operación que fue cubierto por una contribución recibida, lo cual es una representación más fiel de su actividad real.
| Cuenta | Tipo de movimiento | Importe | Descripción |
|---|---|---|---|
| Gastos por servicios profesionales voluntarios | Débito (cargo) | Valor de mercado del servicio | Refleja el costo real de la operación |
| Ingresos por contribuciones en especie — servicios | Crédito (abono) | Mismo importe | Refleja la contribución recibida |
Ejemplo práctico con horas de un abogado voluntario
Imagina que un abogado externo dona 15 horas de asesoría legal para redactar contratos que tu organización necesita. La tarifa de mercado para ese perfil es de 90 dólares por hora, lo que resulta en un valor de 1.350 dólares. El asiento que debes registrar es un débito de 1.350 dólares en la cuenta de gastos legales y un crédito de 1.350 dólares en ingresos por servicios donados. El resultado neto es cero, pero tu estado de actividades refleja toda la realidad operativa de la organización.
| Cuenta | Débito (USD) | Crédito (USD) |
|---|---|---|
| Gastos legales — servicios donados | 1.350 | — |
| Ingresos por contribuciones en especie | — | 1.350 |
Ejemplo práctico con horas de un carpintero que mejora un activo
Un carpintero voluntario construye estantes de almacenamiento para la sede de tu organización. El material lo compra la entidad, pero la mano de obra es donada. El valor de mercado de esas 10 horas de trabajo es de 400 dólares. En este caso, el débito no va a una cuenta de gastos, sino a la cuenta del activo que se está creando o mejorando, y el crédito va igualmente a ingresos por contribuciones en especie. El activo queda registrado por su valor completo.
| Cuenta | Débito (USD) | Crédito (USD) |
|---|---|---|
| Mobiliario y equipo — mejoras en activo | 400 | — |
| Ingresos por contribuciones en especie | — | 400 |
Horas de voluntariado que no cumplen los criterios: ¿qué hacer?
Que las horas de voluntariado no califiquen para el reconocimiento contable no significa que deban ignorarse. La organización tiene la responsabilidad de documentar todas las horas recibidas, aunque no generen asiento contable. Esta documentación sirve para varios propósitos prácticos: refuerza la narrativa de impacto ante donantes, justifica solicitudes de financiamiento y demuestra transparencia operativa.
El lugar adecuado para mencionar estas horas es la sección de notas a los estados financieros. Ahí puedes describir cuántas horas recibiste, qué tipo de actividades realizaron los voluntarios y cuál es el valor estimado de ese tiempo, sin que ese valor afecte formalmente los estados financieros. Muchas organizaciones también complementan esta información con informes de gestión internos o reportes de impacto dirigidos a sus grupos de interés.
Horas que no generan asiento: qué registrar de todas formas
- Nombre y perfil del voluntario: Fecha, actividad realizada y número de horas aportadas.
- Descripción del servicio: Área de la organización que se benefició del trabajo voluntario.
- Estimación del valor: Tarifa de referencia y valor total aproximado, con la nota de que no cumplió los criterios de reconocimiento.
- Fuente de la tarifa: Referencia objetiva que respalda la estimación usada.
Documentación y control interno de las horas de voluntariado
Un buen sistema de control interno es la base de cualquier registro contable confiable. Sin documentación de respaldo, ningún asiento contable puede sobrevivir una auditoría. Esto aplica con especial fuerza a los servicios voluntarios, porque son transacciones sin factura ni comprobante fiscal que las respalde automáticamente. La organización debe construir su propio rastro de evidencia.
Además, el enfoque general de la contabilidad para organizaciones sin fines de lucro exige que todos los recursos recibidos, sean monetarios o en especie, queden respaldados con documentación suficiente y verificable.
Registros mínimos que debe conservar la organización
Cada servicio voluntario reconocible debe contar con documentación que respalde tres aspectos: la identidad y el perfil del voluntario, el detalle de las horas trabajadas y la fuente de la tarifa de mercado utilizada. Sin estos tres elementos, el asiento es vulnerable a ser cuestionado o rechazado en una revisión externa. Lo más práctico es establecer un formato estándar que el coordinador de voluntariado complete y firme en cada período.
Documentos de respaldo recomendados por tipo de evidencia
Identidad del voluntario
Currículum, certificaciones o licencias profesionales vigentes
Control de horas
Hoja de registro firmada por el voluntario y el coordinador del programa
Tarifa de mercado
Encuesta salarial, cotización de empresa de RR. HH. o publicación de colegio profesional
Descripción del servicio
Informe breve del trabajo realizado y su relación con los programas de la organización
¿Cómo revelar las horas en las notas a los estados financieros?
Las notas a los estados financieros son el espacio donde tu organización explica el contexto detrás de las cifras. Para las horas de voluntariado, la revelación debe indicar la política contable adoptada, el criterio de valoración utilizado y el importe total reconocido durante el período. Si las horas no calificaron para el reconocimiento, también vale mencionarlas como información complementaria, describiendo el tipo de actividad y el valor estimado de referencia.
Este tipo de revelación es especialmente relevante cuando la organización recibe servicios voluntarios del registro de donaciones en especie, ya que el tratamiento es muy similar y los principios de valoración y revelación se aplican de la misma manera.
Preguntas frecuentes
¿Se pueden registrar todas las horas de voluntariado en la contabilidad?
No. Solo las horas que cumplen criterios contables específicos pueden reconocerse formalmente en los libros. El servicio debe requerir habilidades especializadas, ser algo que la organización habría pagado de no tenerlo donado, y provenir de un tercero independiente. Alternativamente, si el trabajo crea o mejora un activo de la entidad, también califica. Las horas que no satisfacen ninguno de estos supuestos se documentan únicamente en las notas a los estados financieros, sin generar un asiento contable formal.
¿Cómo se calcula el valor monetario de una hora de voluntariado?
El valor se calcula multiplicando la tarifa de mercado del perfil profesional correspondiente por el número de horas efectivamente trabajadas. La tarifa debe obtenerse de una fuente objetiva y verificable, como encuestas salariales del sector, cotizaciones de empresas de recursos humanos o tarifas publicadas por colegios profesionales. No se permite usar estimaciones sin respaldo ni tarifas que la organización fije de manera arbitraria, porque ese tipo de valoración no resistiría un proceso de auditoría externa.
¿Qué pasa si la organización no registra correctamente las horas de voluntariado?
Las consecuencias pueden ir desde una observación menor en una auditoría hasta la reexpresión de estados financieros si el impacto es material. Omitir el reconocimiento de servicios voluntarios que sí califican implica subestimar tanto los ingresos como los gastos de la organización, lo que distorsiona la imagen de su operación real. Por otro lado, registrar horas que no cumplen los criterios genera ingresos ficticios que también pueden derivar en hallazgos de auditoría y pérdida de confianza por parte de donantes e instituciones financiadoras. Es importante que la contabilización de las cuotas de membresía y demás ingresos también siga criterios igualmente rigurosos para mantener la coherencia de los estados financieros.
¿Las horas de voluntariado afectan los estados financieros de la organización?
Sí, pero solo cuando se reconocen formalmente. En ese caso, el estado de actividades refleja un ingreso por contribuciones en especie y un gasto operativo por el mismo importe. El efecto neto sobre el patrimonio es cero, pero la organización presenta una imagen más completa y fiel de su actividad. Esto resulta especialmente valioso cuando la entidad busca financiamiento externo, porque demuestra que opera con recursos adicionales más allá del efectivo recibido, lo que hace más convincente el caso ante posibles donantes e instituciones que financian programas, como los que se obtienen a través de ingresos por eventos de recaudación de fondos.
¿Qué norma contable regula el reconocimiento de servicios voluntarios?
En el contexto de los principios de contabilidad generalmente aceptados de Estados Unidos, la norma de referencia es la ASC 958-605 del FASB, que establece los criterios para el reconocimiento de contribuciones recibidas por organizaciones sin fines de lucro, incluyendo servicios donados. En otros países, la normativa local puede variar, pero el principio general —que el servicio debe tener un valor de mercado verificable y cumplir condiciones específicas— es ampliamente compartido. Lo más recomendable es consultar el marco contable vigente en el país donde opera tu organización.
¿Es obligatorio revelar las horas de voluntariado en los estados financieros?
Cuando las horas se reconocen contablemente, la revelación en notas es obligatoria: debes explicar la política contable, el criterio de valoración y el importe reconocido. Cuando no califican para el reconocimiento formal, revelarlas sigue siendo una práctica altamente recomendada desde el punto de vista de la transparencia y la rendición de cuentas, aunque en estricto sentido no sea un requisito obligatorio en todos los marcos normativos. Muchos donantes y organismos financiadores valoran positivamente esta información adicional.
¿Cómo se diferencia un voluntario de un empleado en términos contables?
La diferencia fundamental es que al empleado se le paga una remuneración que se registra como gasto de nómina y genera obligaciones laborales y fiscales. Al voluntario no se le paga, por lo que no existe un flujo de efectivo asociado. Sin embargo, si el servicio del voluntario califica para el reconocimiento contable, el asiento refleja un ingreso y un gasto simultáneos sin movimiento de caja. El voluntario tampoco genera pasivos laborales ni retenciones de impuestos, lo que simplifica el tratamiento contable, aunque requiere igual rigor en la documentación y valoración del servicio recibido.
Conclusión
Contabilizar correctamente las horas de voluntariado no es un trámite menor: es una decisión que define qué tan fiel es la imagen financiera de tu organización. Los servicios voluntarios tienen un valor económico real que, cuando califica bajo los criterios normativos, debe aparecer en tus estados financieros con el mismo rigor que cualquier otro recurso recibido. Ignorarlos o registrarlos sin fundamento son errores igualmente costosos.
Los puntos que te llevas son claros: verifica si el servicio cumple las condiciones de reconocimiento, calcula su valor usando una fuente objetiva de mercado, registra el asiento de doble entrada con el mismo importe en ingreso y gasto, y documenta todo con suficiente evidencia de respaldo. Si las horas no califican, revélalas en tus notas de todas formas. Cada uno de estos pasos protege la credibilidad de tu organización ante auditores, donantes e instituciones financiadoras.
La contabilidad de una ONG bien gestionada refleja mucho más que dinero: muestra el esfuerzo real de quienes la hacen posible, incluido el tiempo de sus voluntarios. Si quieres seguir fortaleciendo tu conocimiento sobre este tema, este sitio web tiene contenido específico sobre otros aspectos igualmente importantes de la gestión contable para organizaciones sin fines de lucro.
Sigue aprendiendo:
Requisitos legales para constituir una fundación
Exención del impuesto a la renta para una ONG
Contabilidad de asociaciones civiles
¿Cómo registrar una asociación sin fines de lucro?
Contabilidad de fundaciones: Registra bien y cumple la ley
¿Cómo se contabiliza un convenio de cooperación internacional?
Gastos de programas vs. gastos administrativos en una ONG
Reconocimiento contable y fiscal de las donaciones condicionadas
