
Hay proyectos de construcción que terminan con pérdidas que nadie supo explicar. Los recursos salieron, los plazos se corrieron y los materiales no coincidieron con lo contratado. La auditoría de obras existe para que eso no ocurra, o al menos para que, cuando ocurra, alguien pueda responder con evidencia.
¿Qué es una auditoría de obras?
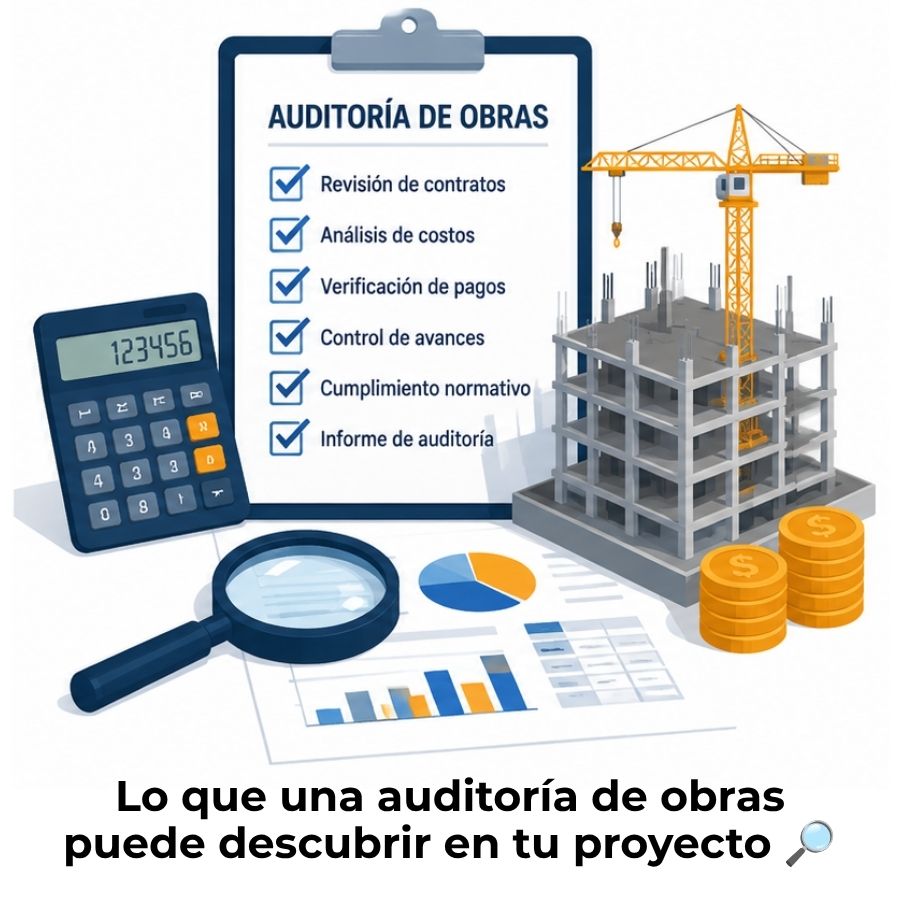
Una auditoría de obras es un proceso de evaluación profesional, objetivo y sistemático aplicado a un proyecto de construcción, ya sea en curso o finalizado. Su propósito es determinar si el proyecto se está ejecutando conforme a lo establecido en los contratos, los planos, las especificaciones técnicas y la normativa vigente. No se trata de una inspección superficial: implica revisar documentos, visitar el sitio físicamente y analizar el uso de los recursos financieros y materiales.
Este proceso puede aplicarse tanto a obras privadas como a proyectos del sector público. En ambos casos, el objetivo central es verificar que los recursos se utilizaron de forma eficiente, transparente y conforme a lo contratado. Cuando la auditoría detecta irregularidades, permite corregirlas a tiempo; cuando todo está en orden, funciona como un respaldo documental para los responsables de la obra.
Diferencia entre auditoría de obras y fiscalización
Aunque los términos se usan con frecuencia como sinónimos, no significan lo mismo. La fiscalización es un control que ejerce el Estado sobre las entidades públicas para verificar el cumplimiento de normas legales y el uso adecuado del presupuesto. La auditoría de obras, en cambio, puede ser contratada por una empresa privada, un banco financiador o el propio ejecutor del proyecto para evaluar su gestión de forma independiente.
Otra diferencia clave está en el alcance: la fiscalización suele tener un carácter sancionatorio, mientras que la auditoría busca principalmente generar información útil para la toma de decisiones. Ambos procesos pueden coexistir en un mismo proyecto, especialmente cuando hay financiamiento público involucrado.
Objetivos principales de una auditoría de obras
Antes de iniciar cualquier revisión, se definen los objetivos que guiarán todo el proceso. Estos objetivos determinan qué se va a revisar, con qué profundidad y qué criterios se aplicarán. Los objetivos más comunes son verificar la transparencia en el manejo de los recursos, comprobar el cumplimiento contractual y evaluar la calidad técnica de los trabajos ejecutados.
- Transparencia financiera: Comprobar que los recursos asignados se utilizaron exactamente como lo establecía el presupuesto aprobado, sin desvíos ni gastos injustificados.
- Cumplimiento de contratos: Verificar que las cláusulas del contrato de obra se respetaron en cuanto a plazos, costos, materiales y condiciones de pago.
- Calidad técnica: Evaluar si los trabajos ejecutados cumplen con los planos, las especificaciones y las normas técnicas aplicables al tipo de construcción.
- Detección de irregularidades: Identificar posibles actos de corrupción, malversación de fondos o incumplimientos contractuales que puedan generar responsabilidades legales.
- Respaldo documental: Cuando la obra está en regla, la auditoría genera un certificado o informe que sirve como aval ante clientes, entidades financiadoras o entes reguladores.
Tipos de auditoría de obras
No todas las auditorías de obras se hacen igual ni revisan lo mismo. El tipo de auditoría que se aplica depende del objetivo específico que se quiera alcanzar y de los aspectos del proyecto que se quieran examinar. En la práctica, es habitual que una misma auditoría combine elementos de más de un tipo, sobre todo en proyectos de gran envergadura donde las dimensiones técnica, financiera y legal están estrechamente relacionadas.
Auditoría financiera y contable
Este tipo se centra en los aspectos económicos del proyecto. Revisa presupuestos, pagos realizados a contratistas y proveedores, anticipos entregados, costos de financiamiento y la coherencia entre lo facturado y lo ejecutado. También analiza si los precios unitarios pactados en el contrato se respetaron durante la ejecución, lo que resulta especialmente relevante cuando los proyectos tienen una larga duración y los precios de materiales pueden variar. Para profundizar en cómo se controlan los números durante la ejecución, puedes revisar cómo controlar los costos de una obra en ejecución, un proceso que alimenta directamente la información que audita este tipo de revisión.
Auditoría técnica o de proyectos
La auditoría técnica evalúa si los trabajos físicos ejecutados corresponden a lo que se especificó en los planos y documentos contractuales. Aquí se comprueba la calidad de los materiales empleados, el cumplimiento de las normas constructivas y la conformidad con los requisitos legales. Los profesionales que la realizan deben tener conocimientos de ingeniería o arquitectura, ya que parte de su trabajo consiste en medir y comparar lo construido con lo proyectado, identificando diferencias que podrían representar incumplimientos o riesgos estructurales.
Auditoría de seguridad y salud laboral
Este tipo verifica que la obra cumple con las normas de prevención de riesgos laborales aplicables. Se evalúan los protocolos de seguridad, los equipos de protección individual, la señalización del sitio y las condiciones generales en las que trabaja el personal. Cuando una empresa constructora opera bajo estándares internacionales como la ISO 45001, la auditoría también verifica el alineamiento de sus prácticas con esas exigencias, lo que contribuye a reducir accidentes y responsabilidades legales derivadas de incidentes en obra.
Auditoría administrativa
Se orienta a revisar los procedimientos de gestión que rodean la ejecución de la obra: licitaciones, adjudicaciones, permisos, trámites ante entidades públicas y cumplimiento de normativas administrativas internas. El foco está en verificar que las decisiones que tomaron los responsables de la obra siguieron los procedimientos establecidos, sin saltarse pasos o actuar fuera de las atribuciones que tenían asignadas. Esto es especialmente relevante en proyectos financiados con fondos públicos, donde los procedimientos de contratación son estrictamente regulados.
Auditoría de seguimiento
Este tipo tiene un propósito diferente al de las demás: no busca descubrir problemas nuevos, sino verificar que los problemas identificados en una auditoría previa ya fueron corregidos. Su objetivo es mantener la continuidad entre un proceso de auditoría y otro, comprobando que las observaciones emitidas se atendieron dentro de los plazos acordados. Es una herramienta de mejora continua que ayuda a que las organizaciones no solo detecten sus fallos, sino que efectivamente los resuelvan.
¿Cómo se realiza una auditoría de obras paso a paso?
El proceso de una auditoría de obras sigue una secuencia lógica que va desde la preparación inicial hasta la entrega del informe final. Cada etapa depende de la anterior y todas deben estar documentadas, ya que la trazabilidad del proceso es parte de lo que le da validez a las conclusiones del equipo auditor. A continuación se describe cada fase con detalle.
Planificación y definición del alcance
Se establecen los objetivos de la auditoría, el período a revisar, las obras seleccionadas y los criterios de evaluación. También se forma el equipo auditor y se coordina el acceso a la información con la entidad responsable del proyecto.
Revisión documental
El equipo recopila y analiza todos los documentos del proyecto: contratos, planos, presupuestos, facturas, órdenes de cambio, informes de avance y cualquier otro registro relevante. Esta fase permite entender qué se acordó formalmente antes de ir al terreno.
Inspección física en el sitio
Los auditores visitan la obra para contrastar lo que muestran los documentos con lo que existe físicamente. Se miden volúmenes de trabajo, se verifica la calidad de los materiales y se entrevista a los responsables de la ejecución para aclarar dudas.
Evaluación de riesgos y hallazgos
Con la información recogida, el equipo identifica diferencias entre lo planeado y lo ejecutado, evalúa su gravedad y determina si constituyen irregularidades, incumplimientos o simplemente áreas de mejora. Se documentan todos los hallazgos con evidencia.
Elaboración del informe final
Se redacta un documento estructurado con los objetivos de la auditoría, la metodología empleada, los hallazgos detectados y las recomendaciones para corregir los problemas identificados. Este informe es el producto final que recibe quien encargó la auditoría.
Planificación y definición del alcance
Esta primera fase es la que determina cómo se desarrollará todo lo que viene después. Una planificación deficiente produce auditorías incompletas, con hallazgos que no pueden sostenerse ante una revisión posterior. El equipo auditor debe conocer de antemano el tipo de obra, su tamaño, el período bajo revisión y las normas aplicables. También debe coordinar con la entidad auditada el acceso a instalaciones y documentación, ya que sin esa cooperación el proceso pierde eficacia.
Revisión documental
Los documentos son la base de toda auditoría. Sin una revisión documental completa, la inspección física no tiene un parámetro de comparación. El auditor analiza los contratos para verificar qué tarifas, plazos y condiciones se acordaron; revisa las facturas para comprobar que los pagos corresponden a trabajos reales; y contrasta los presupuestos aprobados con los costos ejecutados. Cualquier diferencia entre lo documentado y lo ejecutado se convierte en un punto de atención para la siguiente fase.
Inspección física en el sitio
La visita a la obra es el momento en que la auditoría toma contacto con la realidad física del proyecto. Se verifican los volúmenes de trabajo ejecutados, la calidad de los materiales instalados y el estado general de la construcción. También es habitual revisar los materiales disponibles en el sitio y entrevistar a los supervisores y residentes de obra para contrastar su relato con lo que muestran los documentos. Esta etapa puede revelar diferencias que no son visibles desde los registros escritos.
Evaluación de riesgos y hallazgos
Una vez recogida toda la información, el equipo auditor la analiza para identificar discrepancias, irregularidades y áreas de riesgo. No todos los hallazgos tienen la misma gravedad: algunos son errores administrativos subsanables, mientras que otros pueden tener implicaciones legales o financieras significativas. La evaluación clasifica los hallazgos según su impacto y determina quiénes son los responsables, qué correcciones se necesitan y en qué plazo deben aplicarse.
Elaboración del informe final
El informe es el documento que materializa el trabajo de toda la auditoría. Debe ser claro, ordenado y suficientemente detallado para que quien lo recibe pueda entender cada hallazgo sin haber participado en el proceso. Incluye una descripción del alcance, la metodología utilizada, los hallazgos con su evidencia de respaldo y las recomendaciones para cada caso. Cuando la auditoría detecta irregularidades graves, el informe también puede derivarse a instancias legales o de control gubernamental.
¿Qué documentos se revisan en una auditoría de obras?
La revisión documental es uno de los pilares del proceso. La calidad y completitud de los documentos disponibles determina, en gran medida, qué tan profunda puede ser la auditoría. Un proyecto bien organizado que mantiene sus archivos actualizados facilita enormemente la tarea del auditor; uno con documentación incompleta o desactualizada, en cambio, puede generar sospechas incluso antes de que se detecte un problema real.
| Categoría | Documentos clave | ¿Qué se verifica? |
|---|---|---|
| Contractual | Contratos, addendas, órdenes de cambio | Tarifas acordadas, plazos, condiciones y modificaciones formalizadas |
| Financiera | Presupuestos, facturas, anticipos, comprobantes de pago | Coherencia entre costos ejecutados y presupuesto aprobado |
| Técnica | Planos, especificaciones, memorias de cálculo | Correspondencia entre lo diseñado y lo construido |
| Avance de obra | Informes de progreso, actas de medición, valuaciones | Porcentaje real ejecutado versus lo reportado y cobrado |
| Legal y normativa | Permisos, licencias, certificaciones de materiales | Cumplimiento de requisitos legales y regulatorios aplicables |
| Seguridad laboral | Planes de seguridad, registros de incidentes, capacitaciones | Aplicación de protocolos de prevención de riesgos laborales |
¿Quién realiza una auditoría de obras?
Una auditoría de obras no la puede hacer cualquier persona. Requiere un equipo con competencias técnicas, financieras y legales, cuya composición varía según el tipo y el alcance de la revisión. En proyectos complejos, es habitual que el equipo incluya ingenieros civiles o arquitectos para los aspectos técnicos, contadores o auditores financieros para los aspectos económicos y especialistas legales cuando hay contratos o normativas especialmente complicadas.
- Auditoría interna: La realiza personal de la propia organización que ejecuta o supervisa la obra. Tiene la ventaja de conocer el proyecto en detalle, aunque puede verse limitada por conflictos de interés.
- Auditoría externa: La realizan profesionales independientes o firmas especializadas contratadas para ese fin. Su independencia le da mayor credibilidad a los resultados y es la modalidad más frecuente cuando el financiamiento proviene de entidades externas.
- Auditoría gubernamental: La ejecutan órganos de control del Estado, como contralorías o entidades de fiscalización superior, especialmente en proyectos financiados con recursos públicos.
- Firmas de contadores públicos independientes: En muchos países, estas firmas están habilitadas para realizar auditorías de obras públicas cuando son delegadas por la contraloría o por el organismo financiador del proyecto.
Diferencias entre auditoría interna y externa en obras
Elegir entre una auditoría interna y una externa no siempre es una decisión libre: en muchos casos, el tipo de financiamiento o la normativa aplicable lo determina. Pero cuando existe margen para decidir, entender las diferencias entre ambas ayuda a elegir la opción que mejor se adapta al objetivo que se quiere alcanzar.
Auditoría interna
- La realiza personal de la misma organización
- Conoce el contexto del proyecto con mayor profundidad
- Puede activarse con mayor rapidez y a menor costo
- Menor independencia; puede estar condicionada por presiones internas
- Ideal para controles periódicos durante la ejecución
Auditoría externa
- La realizan profesionales ajenos a la organización
- Mayor objetividad e independencia en los resultados
- Exigida frecuentemente por bancos y entidades financiadoras
- Tiene mayor credibilidad ante terceros y entes reguladores
- Ideal para validar resultados ante clientes, socios o Estado
Errores comunes que detecta una auditoría de obras
Uno de los valores más prácticos de una auditoría está en los patrones de error que suele encontrar. Conocerlos de antemano permite a los responsables de una obra tomar precauciones antes de que llegue el auditor, o simplemente gestionar mejor el proyecto desde el inicio. La mayoría de los problemas que detecta una auditoría no son producto de actos deliberados, sino de mala organización, falta de documentación o controles internos insuficientes.
- Pagos sin respaldo documental: Se realizan pagos a contratistas o proveedores sin que existan facturas, actas de medición o comprobantes que justifiquen el desembolso.
- Diferencias entre lo facturado y lo ejecutado: Se cobra por volúmenes de trabajo que no se han completado o por materiales que no se instalaron conforme a lo especificado.
- Planos desactualizados: Los planos utilizados durante la construcción no reflejan las modificaciones aprobadas durante la ejecución, lo que genera problemas en inspecciones posteriores.
- Contratos sin formalizar correctamente: Obras ejecutadas sin contrato firmado, con contratos incompletos o con modificaciones importantes que no fueron formalizadas mediante adendas.
- Precios unitarios manipulados: Se utilizan precios distintos a los pactados en el contrato para inflar el costo final de determinadas partidas de obra.
- Ausencia de controles de avance: No se llevan registros periódicos del avance físico de la obra, lo que dificulta verificar la correspondencia entre lo construido y los pagos realizados.
- Incumplimiento de normas de seguridad: Se detectan riesgos laborales no gestionados o protocolos de seguridad que existen en papel, pero no se aplican en el sitio.
Herramientas como la curva S en una obra de construcción permiten identificar desvíos en el avance físico y financiero antes de que escalen, convirtiéndose en un recurso preventivo que complementa directamente el trabajo de una auditoría.
Relación entre auditoría de obras y contabilidad de la construcción
La auditoría de obras y la contabilidad de la construcción no son procesos separados: se alimentan mutuamente. Una contabilidad bien llevada es la base que hace posible una auditoría eficiente; y una auditoría bien ejecutada revela si la contabilidad refleja fielmente lo que ocurrió en el proyecto. Cuando los registros contables están desorganizados, incompletos o no coinciden con los movimientos reales de la obra, el trabajo del auditor se vuelve mucho más complejo y los riesgos de detectar irregularidades aumentan.
Entender cómo funcionan los estados financieros de constructoras es clave para comprender qué información analiza el auditor cuando revisa el desempeño económico de un proyecto. Estos estados muestran los ingresos reconocidos, los costos asociados y los márgenes obtenidos en cada obra, información que el auditor contrasta con los documentos del proyecto para verificar su precisión. También es importante considerar el tratamiento del IVA en la construcción, ya que su manejo incorrecto es uno de los hallazgos más frecuentes en auditorías del sector.
La contabilidad de la construcción no es solo un registro de transacciones: es el lenguaje con el que una empresa constructora rinde cuentas ante sus clientes, socios y auditores.
Preguntas frecuentes
¿Qué es una auditoría de obras y para qué sirve?
Una auditoría de obras es un proceso de evaluación profesional que revisa si un proyecto de construcción se ejecutó conforme a lo planeado: en términos de costos, calidad técnica, cumplimiento contractual y transparencia en el uso de los recursos. Sirve para detectar irregularidades antes de que se conviertan en pérdidas, para respaldar la gestión cuando todo está en orden y para generar información confiable que apoye la toma de decisiones durante y después de la construcción.
¿Cuáles son las etapas de una auditoría de obras?
El proceso sigue cinco etapas secuenciales: planificación y definición del alcance, revisión documental, inspección física en el sitio, evaluación de riesgos y hallazgos, y elaboración del informe final. Cada etapa depende de la información generada por la anterior, por lo que omitir o acelerar alguna de ellas compromete la validez de las conclusiones del equipo auditor y puede dejar problemas sin detectar.
¿Qué tipos de auditoría existen en construcción?
Existen cinco tipos principales: financiera y contable, técnica o de proyectos, de seguridad y salud laboral, administrativa y de seguimiento. Cada tipo se enfoca en un aspecto diferente del proyecto, aunque en la práctica es habitual que una misma auditoría combine elementos de varios tipos, especialmente en obras de gran tamaño donde los aspectos técnicos, económicos y legales están profundamente interrelacionados.
¿Quién puede realizar una auditoría de obras?
Dependiendo del tipo y el alcance, la puede realizar personal interno de la organización (auditoría interna), profesionales externos contratados especialmente para esa revisión (auditoría externa) o entidades de control del Estado como contralorías o auditorías superiores (auditoría gubernamental). En proyectos con financiamiento externo, las entidades prestamistas suelen exigir que la auditoría la realice una firma independiente para garantizar la objetividad de los resultados.
¿Cuándo se debe hacer una auditoría de obras?
Una auditoría puede realizarse en tres momentos: antes de iniciar la obra (para validar la planificación), durante la ejecución (para controlar el avance y detectar desviaciones a tiempo) y al finalizar el proyecto (para verificar que todo se ejecutó conforme a lo acordado). La auditoría durante la ejecución es especialmente valiosa porque permite corregir problemas antes de que impacten el resultado final del proyecto, a diferencia de la revisión posterior, que solo puede documentar lo que ya ocurrió.
¿Qué documentos se necesitan para una auditoría de obras?
Los documentos fundamentales son: contratos y sus modificaciones, presupuestos aprobados, facturas y comprobantes de pago, planos y especificaciones técnicas, informes de avance de obra, actas de medición y valuaciones, permisos y licencias, y registros de seguridad laboral. Tener estos documentos organizados y actualizados desde el inicio del proyecto reduce significativamente el tiempo y el costo de cualquier auditoría, además de disminuir el riesgo de que hallazgos menores escalen por falta de evidencia.
¿Qué pasa si se detectan irregularidades en una auditoría de obras?
Cuando se detectan irregularidades, el auditor las documenta en el informe con la evidencia que las respalda y emite recomendaciones para corregirlas. Las irregularidades menores suelen resolverse mediante ajustes administrativos o pagos de diferencias; las más graves, como malversación de fondos o incumplimientos contractuales deliberados, pueden derivar en procesos legales, rescisión de contratos o sanciones ante entidades reguladoras, dependiendo de la naturaleza del proyecto y la normativa del país.
¿La auditoría de obras es obligatoria en obras públicas?
En la mayoría de los países, las obras financiadas con recursos públicos están sujetas a auditorías obligatorias por parte de entidades de control gubernamental como contralorías, auditorías generales o fiscalías de estado. Estas revisiones forman parte del sistema de control del gasto público y su periodicidad varía según la legislación de cada país. En obras privadas, la auditoría no suele ser obligatoria por ley, aunque puede volverse un requisito contractual cuando intervienen bancos, fondos de inversión u otros financiadores externos.
Conclusión
La auditoría de obras es mucho más que una revisión de números: es el mecanismo que permite saber si un proyecto de construcción se ejecutó con transparencia, dentro del presupuesto y conforme a lo que se acordó en papel. Entender cómo funciona este proceso te da una perspectiva completa sobre cómo se controla la gestión en el sector de la construcción, desde la firma del contrato hasta la entrega final de la obra.
A lo largo de este artículo viste qué es una auditoría de obras, cuáles son sus tipos, qué etapas sigue y qué documentos necesita. También entendiste por qué la contabilidad del proyecto es la base sobre la que trabaja cualquier auditor. Puedes aplicar este conocimiento tanto si estás estudiando el sector como si ya gestionas proyectos de construcción y quieres anticiparte a cualquier revisión.
Si este tema te generó más preguntas sobre cómo se registra, controla y reporta la información financiera en una obra, en este sitio web encontrarás más contenidos que abordan cada aspecto de la contabilidad de la construcción con el mismo nivel de detalle.
Sigue aprendiendo:
Régimen tributario para constructoras
Anticipos de obra: Controla el flujo de caja desde el primer día
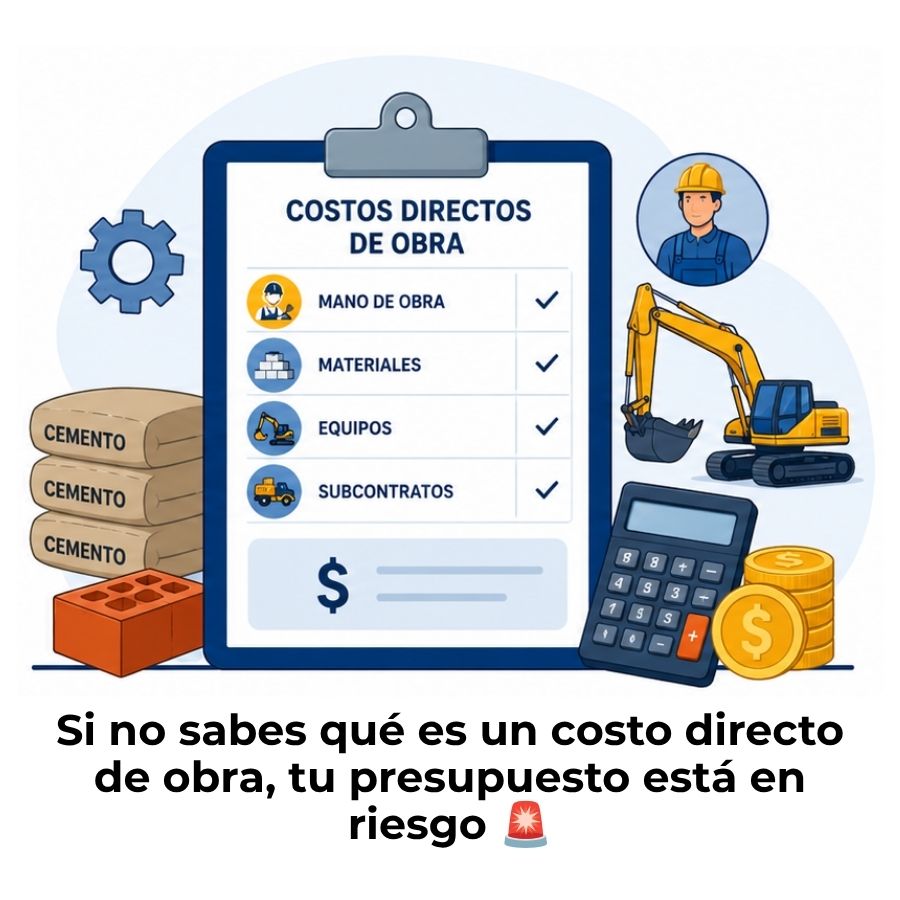
Costos directos de obra: Materiales, mano de obra y equipo
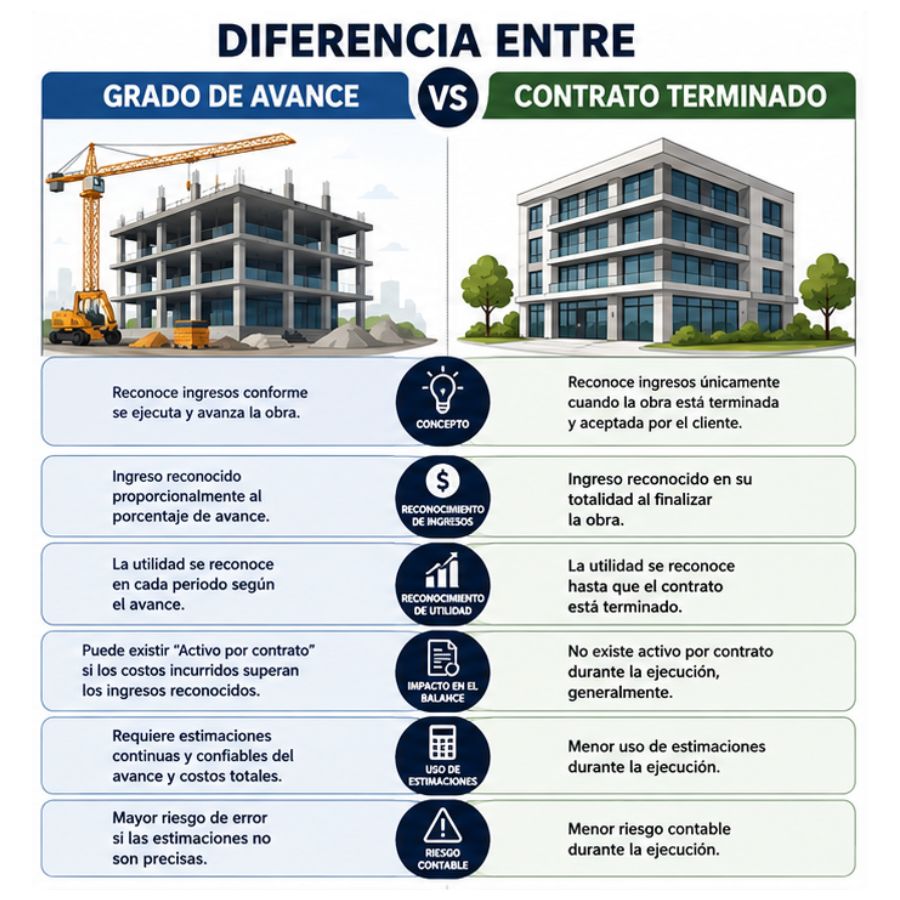
Diferencia entre grado de avance y contrato terminado
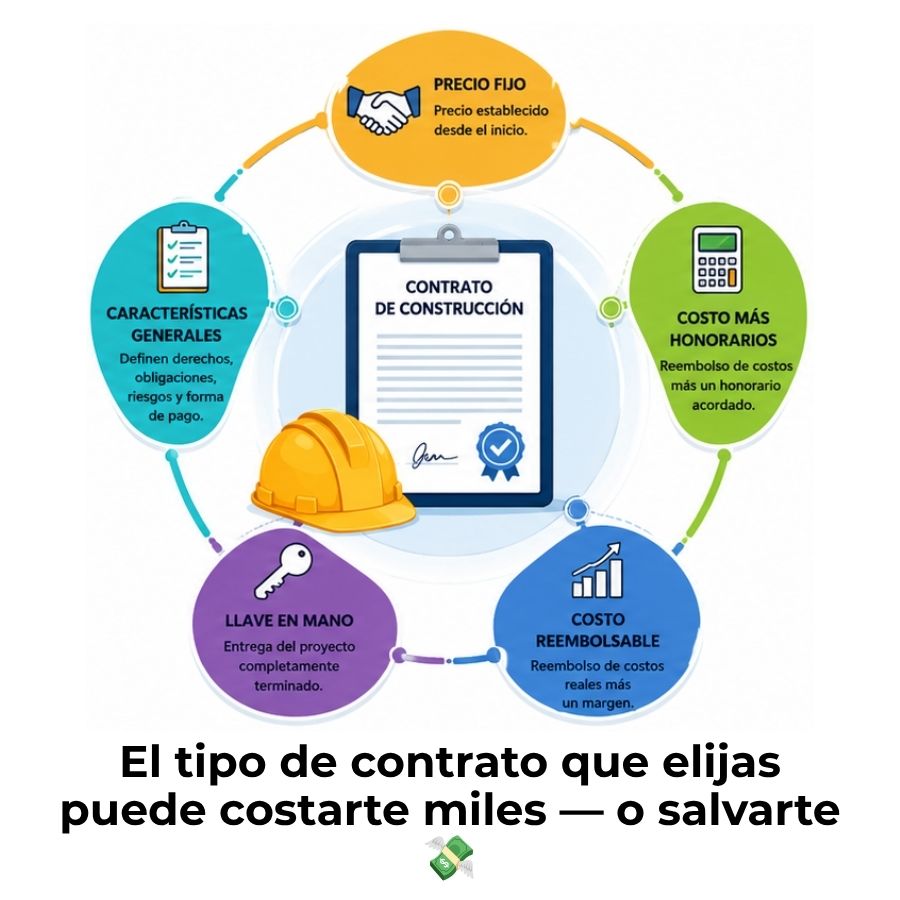
Tipos de contratos de construcción
Presupuesto de obra: Controla cada peso de tu proyecto
Devolución de la retención de garantía en construcción
Financiamiento de obras: Más liquidez, más avance ✅
