
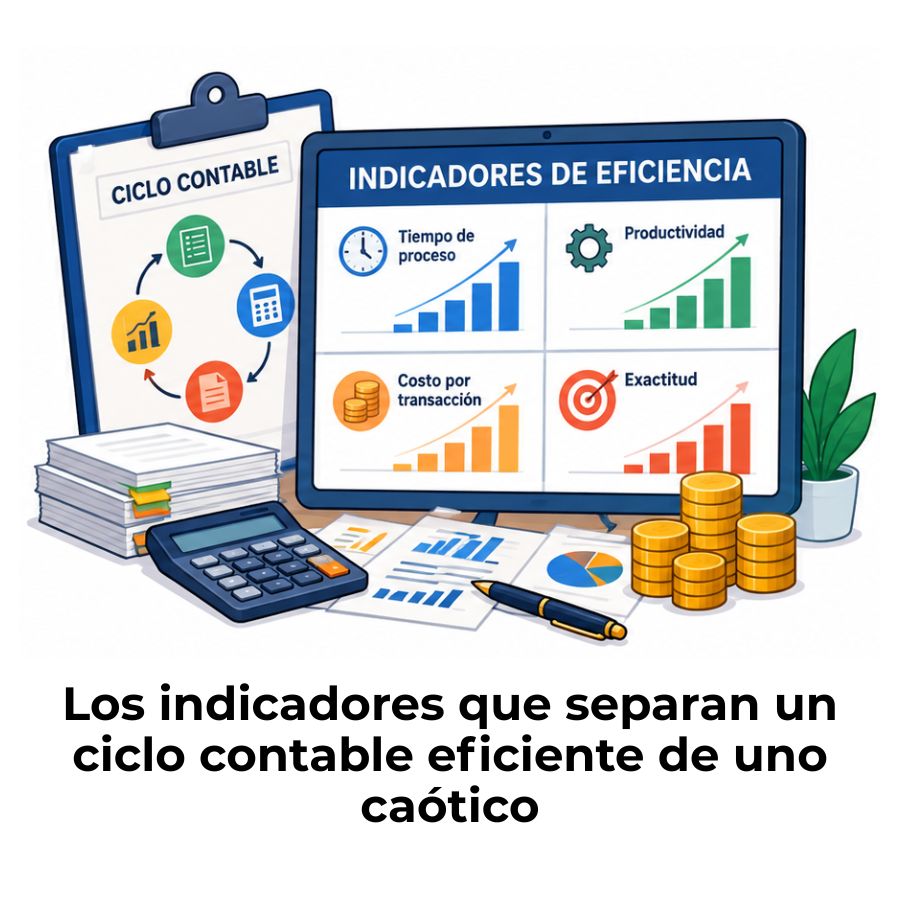
Cerrar un período contable sin errores no significa que tu proceso sea eficiente. Puede que tardaste el doble, corregiste registros tres veces o consumiste más recursos de los necesarios. La diferencia entre una contabilidad que funciona y una que realmente rinde está en los indicadores que decides medir.
¿Qué significa medir la eficiencia en el ciclo contable?
El ciclo contable es el conjunto de etapas que atraviesa la información financiera de una empresa desde que se produce una transacción hasta que se generan los estados financieros. Medir su eficiencia significa evaluar cuánto tiempo, recursos y esfuerzo consume cada una de esas etapas, no solo si el resultado final es correcto.
Un proceso puede arrojar estados financieros impecables y, al mismo tiempo, haber tardado semanas de más, generado decenas de correcciones o costado el doble de lo razonable. Cuando eso ocurre, el ciclo contable tiene un problema de eficiencia, aunque los números cuadren al final.
Diferencia entre eficiencia, eficacia y productividad contable
Estos tres conceptos suelen usarse como sinónimos, pero no lo son. La eficiencia mide cómo se usan los recursos para lograr un resultado; la eficacia mide si ese resultado se alcanzó; y la productividad relaciona el resultado con el recurso empleado, generalmente el tiempo de las personas involucradas.
| Concepto | ¿Qué mide? | Ejemplo en contabilidad |
|---|---|---|
| Eficiencia | Uso de recursos para lograr un resultado | Costo por transacción contable registrada |
| Eficacia | Cumplimiento de un objetivo o meta | Porcentaje de cierres entregados en la fecha acordada |
| Productividad | Relación entre producción y recurso utilizado | Registros contables procesados por contador al mes |
Entender esta diferencia es el punto de partida para elegir los indicadores correctos. Si solo mides si el cierre se entregó (eficacia), puedes pasar por alto que tardó el doble del tiempo previsto y consumió horas extraordinarias de tres personas.
¿Qué indicadores miden la eficiencia del ciclo contable?
Los indicadores del ciclo contable se dividen en dos grandes grupos: los que miden el proceso interno (tiempo, errores, costo por operación) y los que miden el resultado financiero del ciclo (rotación de cartera, ciclo de efectivo). Ambos grupos son necesarios para tener una imagen completa del desempeño contable.
Tiempo de ciclo del proceso contable
Este indicador mide cuántos días u horas transcurren entre el inicio de una etapa contable y su finalización. Se aplica tanto al ciclo completo como a cada etapa por separado: registro de transacciones, conciliaciones, ajustes y generación de estados financieros. Cuanto más corto sea el tiempo sin afectar la calidad, mayor es la eficiencia del proceso.
¿Cómo calcularlo?
Tiempo de ciclo = Fecha de finalización de la etapa − Fecha de inicio de la etapa
Aplica esta fórmula a cada etapa individualmente para detectar en cuál se concentran los retrasos.
Tasa de errores y reprocesos contables
Cada vez que un registro debe corregirse, el proceso consume tiempo y recursos por segunda vez. La tasa de errores mide qué proporción de los registros contables requiere corrección antes de quedar validados. Un valor alto en este indicador señala problemas en la captura de datos, en los procedimientos de revisión o en la formación de quienes registran.
¿Cómo calcularlo?
Tasa de errores = (Registros con error / Total de registros) × 100
Incluye en el numerador cualquier asiento que haya requerido ajuste, anulación o reclasificación posterior.
Porcentaje de cierres contables entregados a tiempo
Este indicador mide cuántos períodos contables se cerraron dentro del plazo acordado frente al total de períodos del año. Un porcentaje bajo refleja desorganización interna o falta de coordinación entre áreas, no necesariamente falta de esfuerzo. Es uno de los indicadores más directos para evaluar la disciplina del proceso contable.
¿Cómo calcularlo?
Cumplimiento de cierres = (Cierres entregados a tiempo / Total de cierres del período) × 100
Define primero un plazo máximo de cierre aceptable para que el indicador sea comparable entre períodos.
Costo por transacción contable
Registrar una factura, procesar una nómina o conciliar una cuenta tiene un costo real: tiempo del contador, software, revisiones y eventuales correcciones. El costo por transacción divide el gasto total del área contable entre el número de operaciones procesadas en el mismo período. Cuando este valor sube sin que aumente la complejidad del trabajo, hay un problema de eficiencia.
¿Cómo calcularlo?
Costo por transacción = Costo total del proceso contable / Número de transacciones procesadas
Incluye salarios, software contable y horas dedicadas a correcciones dentro del costo total.
Rotación de cuentas por cobrar y por pagar
Estos dos indicadores miden la velocidad con que la empresa convierte sus ventas a crédito en efectivo y el tiempo que tarda en pagar a sus proveedores. Una rotación baja de cuentas por cobrar indica que el dinero tarda demasiado en ingresar, lo que presiona la liquidez. Una rotación adecuada de cuentas por pagar, por su parte, refleja un manejo ordenado de los compromisos financieros sin deteriorar las relaciones comerciales.
| Indicador | Fórmula | Señal de eficiencia |
|---|---|---|
| Rotación de cuentas por cobrar | Ventas netas a crédito / Cuentas por cobrar promedio | Valor alto: la empresa cobra rápido |
| Días de cobro (DSO) | (Cuentas por cobrar / Ventas anuales) × 365 | Valor bajo: menos días para recuperar el dinero |
| Rotación de cuentas por pagar | Compras a crédito / Cuentas por pagar promedio | Valor equilibrado: ni muy rápido ni en mora |
| Días de pago (DPO) | (Cuentas por pagar / Compras anuales) × 365 | Valor apropiado según condiciones negociadas |
Ciclo de conversión de efectivo
El ciclo de conversión de efectivo (CCE) es uno de los indicadores más completos del proceso contable-financiero porque integra en una sola métrica los días de inventario, los días de cobro y los días de pago a proveedores. El resultado muestra cuántos días tarda la empresa en recuperar en efectivo cada peso que invirtió en su operación.
Fórmula del ciclo de conversión de efectivo
CCE = Días de inventario (DIO) + Días de cobro (DSO) − Días de pago a proveedores (DPO)
Un CCE más corto indica mayor eficiencia operativa y menor necesidad de financiamiento externo.
Si el CCE es muy alto, significa que la empresa financia su propia operación durante muchos días antes de recuperar el dinero. Reducirlo —cobrando antes, vendiendo más rápido o negociando mejores plazos de pago— es uno de los objetivos directos de mejorar la eficiencia del ciclo contable.
¿Cómo interpretar cada indicador en la práctica?
Un indicador aislado no dice mucho. Su valor real aparece cuando lo comparas con períodos anteriores, con el promedio del sector o con la meta que definiste al inicio del año. Si el tiempo de ciclo del mes pasado fue de diez días y este mes es de diecisiete, hay una variación que merece investigarse antes de que se convierta en norma.
La lectura correcta de cada indicador también depende del contexto de la empresa. Una tasa de errores del tres por ciento puede ser aceptable en una empresa con miles de transacciones diarias, pero completamente inaceptable en una empresa pequeña donde cada registro representa un monto significativo. Conocer el contexto es tan importante como conocer la fórmula.
¿Cómo leer un indicador correctamente?
Compara con el período anterior
¿El valor mejoró, empeoró o se mantuvo estable? Esto marca la tendencia.
Contrasta con la meta interna
¿Está dentro del rango que definiste como aceptable para tu empresa?
Identifica el detonante
Si el indicador empeoró, busca qué etapa del ciclo lo provocó antes de tomar decisiones.
Revisa la frecuencia de medición
Medir una sola vez al año no sirve. Los indicadores del ciclo contable deben revisarse cada cierre de período.
Otro error frecuente es enfocarse en el indicador final del ciclo (el tiempo total hasta los estados financieros) y perder de vista las etapas intermedias. Desagregar el tiempo de ciclo por etapa es lo que te permite actuar en el lugar correcto, en vez de intentar mejorar el proceso en general sin saber dónde está el cuello de botella real.
¿Qué errores comunes impiden medir bien el ciclo contable?
Uno de los problemas más frecuentes es no definir el indicador antes de empezar a medirlo. Si en un mes el «costo por transacción» incluye los salarios del equipo y en el siguiente no, los valores no son comparables. La consistencia en la definición de cada indicador es lo que hace posible la comparación entre períodos.
Otro error es medir demasiados indicadores a la vez. Cuando el equipo contable tiene que reportar quince métricas cada mes, ninguna recibe la atención que merece. Para una empresa que empieza a medir su ciclo contable, tres o cuatro indicadores bien monitoreados generan más valor que una lista extensa que nadie revisa con profundidad.
Errores frecuentes al medir el ciclo contable
- Definición inconsistente: Cambiar qué se incluye en el indicador de un período a otro hace que los datos no sean comparables.
- Falta de línea base: Sin un valor de referencia inicial, no hay forma de saber si el indicador mejoró o empeoró.
- Medir sin actuar: Registrar los indicadores en una hoja y no usar esa información para tomar ninguna decisión convierte el proceso en trabajo inútil.
- Confundir causa con síntoma: Un tiempo de ciclo alto es el síntoma; la causa puede ser un proceso de aprobación lento, datos incompletos al registrar o falta de automatización.
- Ignorar los indicadores de proceso: Muchas empresas solo miden indicadores financieros (liquidez, rentabilidad) y olvidan los indicadores del proceso interno, que son los que explican por qué esos resultados financieros son los que son.
También ocurre que los indicadores se miden, pero no se comunican al equipo. Cuando los contadores no saben cómo están rindiendo sus procesos, no pueden mejorarlos. Compartir los resultados con el equipo de forma regular es parte del sistema de medición, no un paso opcional.
¿Cómo mejorar los indicadores del ciclo contable?
Mejorar un indicador siempre empieza por entender qué lo genera. Si la tasa de errores es alta, la solución puede estar en revisar cómo se capturan los datos en origen, en establecer listas de verificación antes de validar registros o en identificar qué tipo de transacciones concentra la mayoría de los errores. Atacar la causa reduce el indicador de forma sostenida.
Para el tiempo de ciclo, una de las palancas más efectivas es eliminar pasos de aprobación que no agregan valor al proceso. En muchas organizaciones, un asiento contable pasa por cuatro validaciones cuando con dos sería suficiente. Cada paso innecesario suma días al ciclo sin mejorar la calidad del resultado.
La automatización de tareas repetitivas —como la conciliación bancaria o la generación de asientos recurrentes— también reduce el tiempo de ciclo y la tasa de errores al mismo tiempo. No se trata de eliminar al contador, sino de liberar su tiempo para tareas que requieren análisis, como interpretar los indicadores y proponer mejoras al proceso. Las diferencias del ciclo contable según el tipo de empresa también determinan qué indicadores son prioritarios y qué mejoras tienen mayor impacto según el giro del negocio.
Preguntas frecuentes
¿Qué es el ciclo contable y por qué es importante medirlo?
El ciclo contable es la secuencia de etapas que sigue la información financiera de una empresa desde que se produce una transacción hasta que se generan los estados financieros del período. Medirlo es importante porque permite detectar ineficiencias, retrasos o errores que, si no se identifican, se repiten en cada cierre y generan costos ocultos que afectan la salud financiera del negocio.
¿Cuál es el indicador más importante del ciclo contable?
No existe un único indicador más importante, porque cada uno mide una dimensión distinta del proceso. Para una empresa que tiene problemas de liquidez, el ciclo de conversión de efectivo puede ser el más relevante. Para un área contable con alta rotación de personal o mucho volumen de transacciones, la tasa de errores puede ser la métrica que más información útil entrega. Lo que sí es común a todos los casos es que el indicador más valioso es el que se mide de forma consistente y se usa para tomar decisiones.
¿Cómo se calcula el ciclo de conversión de efectivo?
El ciclo de conversión de efectivo se calcula sumando los días de inventario (DIO) y los días de cobro a clientes (DSO), y restando los días de pago a proveedores (DPO). El resultado indica cuántos días tarda la empresa en recuperar en efectivo el dinero que invirtió en su operación. Un resultado negativo o cercano a cero indica que la empresa cobra antes de tener que pagar, lo que es una señal de eficiencia financiera alta.
¿Qué es la tasa de errores contables y cómo afecta al cierre?
La tasa de errores contables mide qué proporción de los registros del período requirieron corrección, anulación o reclasificación antes de quedar validados. Cuando esta tasa es alta, el cierre contable se retrasa porque el equipo dedica tiempo a corregir en lugar de avanzar. Además, los errores que no se detectan a tiempo pueden generar estados financieros incorrectos que luego obligan a reformularlos, lo que multiplica el costo del problema.
¿Con qué frecuencia se deben revisar los indicadores del ciclo contable?
La frecuencia mínima recomendada es al cierre de cada período contable, que en la mayoría de las empresas es mensual. Algunos indicadores, como la tasa de errores o el tiempo de ciclo por etapa, se pueden revisar con mayor frecuencia si la empresa procesa un volumen alto de transacciones. Lo que no conviene es esperar al cierre anual, porque para ese momento los problemas ya llevan meses acumulándose y son más difíciles de corregir.
¿Qué diferencia hay entre indicadores financieros e indicadores de proceso contable?
Los indicadores financieros miden el resultado económico del ciclo: liquidez, rentabilidad, nivel de deuda, rotación de activos. Los indicadores de proceso contable miden cómo se desarrolla el ciclo internamente: cuánto tarda, cuántos errores genera, cuánto cuesta cada operación. Ambos tipos son complementarios: los indicadores de proceso explican por qué los indicadores financieros tienen los valores que tienen, y permiten actuar en el lugar correcto cuando algo no funciona bien.
¿Puede una empresa pequeña aplicar estos indicadores?
Sí, y en muchos casos con más facilidad que una empresa grande, porque el volumen de transacciones es menor y los datos son más fáciles de recopilar. Una empresa pequeña puede empezar con tres indicadores básicos: el tiempo de ciclo del cierre mensual, el porcentaje de cierres entregados a tiempo y la tasa de errores en los registros. Con esos tres datos, ya tiene información suficiente para identificar dónde está el problema y qué necesita mejorar en su proceso contable.
Conclusión
Medir la eficiencia del ciclo contable no se trata de acumular métricas en una hoja de cálculo: se trata de tener información concreta que te diga dónde está el problema antes de que se convierta en un costo que no esperabas. El tiempo de ciclo, la tasa de errores, el costo por transacción y el ciclo de conversión de efectivo son puntos de partida sólidos para cualquier empresa que quiera entender cómo funciona realmente su proceso contable.
Puedes empezar con dos o tres indicadores, medirlos al cierre de cada período y comparar los resultados con el mes anterior. Esa simple rutina ya te da ventaja sobre la mayoría de las empresas que gestionan su contabilidad sin ningún tipo de medición sistemática. Cuando detectes una desviación, investiga la etapa que la produce en lugar de intentar mejorar el proceso completo de una sola vez.
Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre contabilidad, finanzas y gestión empresarial explicado con el mismo nivel de claridad y detalle, pensado para que puedas aplicarlo desde el primer momento en que lo lees.
Sigue aprendiendo:
¿Es obligatorio hacer el ciclo contable en una empresa?
Ciclo contable de una empresa de servicios
Ciclo contable de una clínica o consultorio
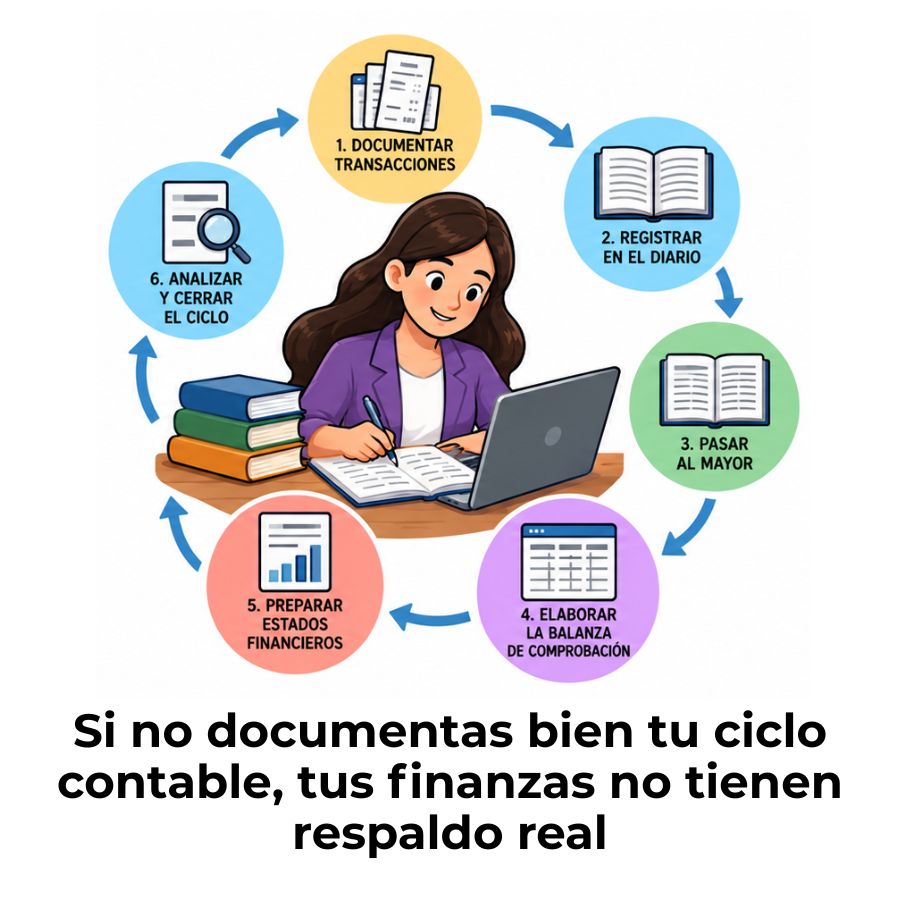
¿Cómo documentar el ciclo contable de una empresa?
Ciclo contable en Chile: Etapas y cómo funciona
Las etapas del ciclo contable
Ciclo contable de una empresa comercial
¿Cómo explicar el ciclo contable a un cliente?
