
El ciclo contable es el proceso que sigue una empresa para registrar, organizar y presentar toda su actividad financiera durante un período determinado. Está formado por una serie de etapas ordenadas —desde la apertura hasta el cierre— que garantizan que la información contable sea confiable, completa y útil para tomar decisiones.
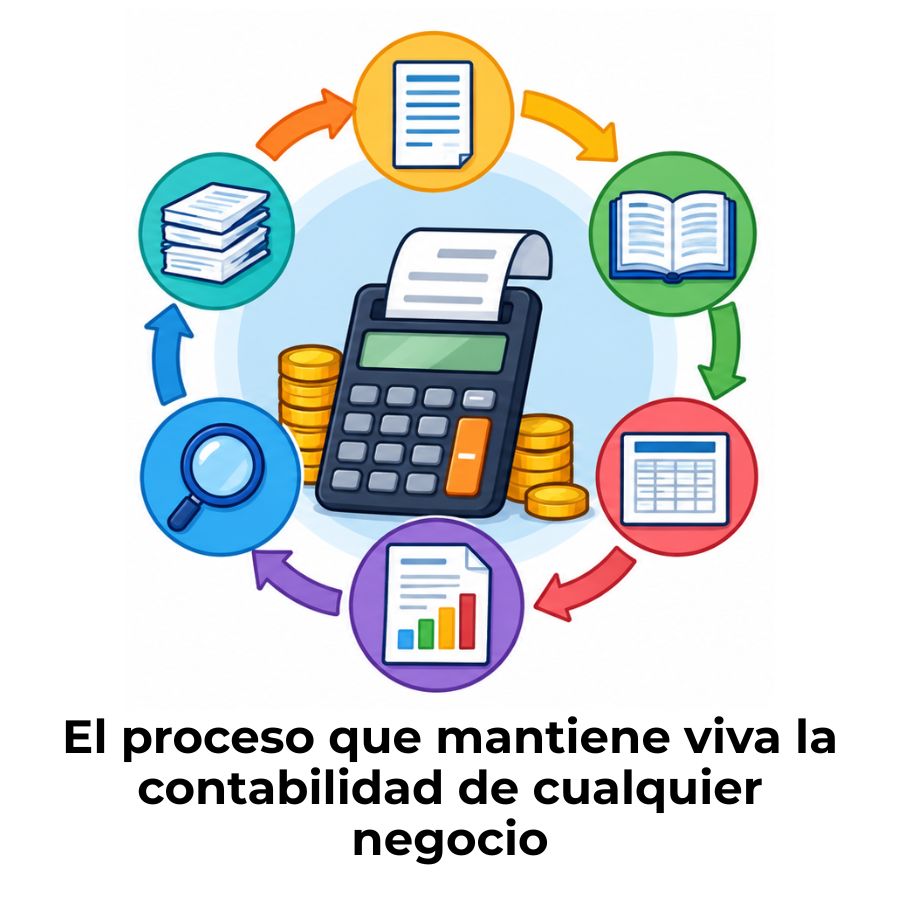
Definición clara del ciclo contable
El ciclo contable es el proceso sistemático y repetitivo mediante el cual una empresa registra, clasifica, resume y presenta todas sus operaciones financieras durante un período específico, que habitualmente coincide con el ejercicio fiscal anual. Cada vez que se repite, el ciclo garantiza que la información contable sea precisa, ordenada y verificable.
Este proceso no es opcional ni exclusivo de grandes organizaciones. Cualquier negocio que mueva dinero —ya sea una microempresa o una corporación— necesita seguir un orden contable claro. Sin ese orden, es imposible conocer la situación financiera real ni cumplir con las obligaciones fiscales y mercantiles que exige la ley.
¿Cuánto dura un ciclo contable?
La duración más habitual del ciclo contable es el ejercicio anual, que en la mayoría de los países va del 1 de enero al 31 de diciembre. Sin embargo, muchas empresas complementan este ciclo principal con revisiones periódicas de menor duración: ciclos trimestrales o semestrales que permiten detectar desviaciones a tiempo y tomar medidas correctoras antes de que el período cierre.
La elección del período depende del tamaño del negocio, de sus obligaciones legales y de las necesidades internas de información. Una empresa que factura todos los días tiene razones concretas para revisar sus números cada mes; un pequeño taller, en cambio, puede funcionar perfectamente con un ciclo estrictamente anual.
¿Para qué sirve el ciclo contable en una empresa?
El ciclo contable cumple tres funciones que ningún negocio puede ignorar: garantiza que la información financiera sea fiable, facilita el cumplimiento de las obligaciones fiscales y mercantiles, y proporciona datos reales para tomar decisiones estratégicas. Sin un ciclo ordenado, cualquier decisión sobre inversiones, créditos o contrataciones se apoya en suposiciones.
Además, el ciclo contable es la base sobre la que se construyen los libros de contabilidad que la empresa debe mantener actualizados. Estos libros son exigidos por la legislación mercantil en la mayoría de los países de habla hispana y constituyen la evidencia documental de toda la actividad económica del negocio.
Etapas del ciclo contable paso a paso
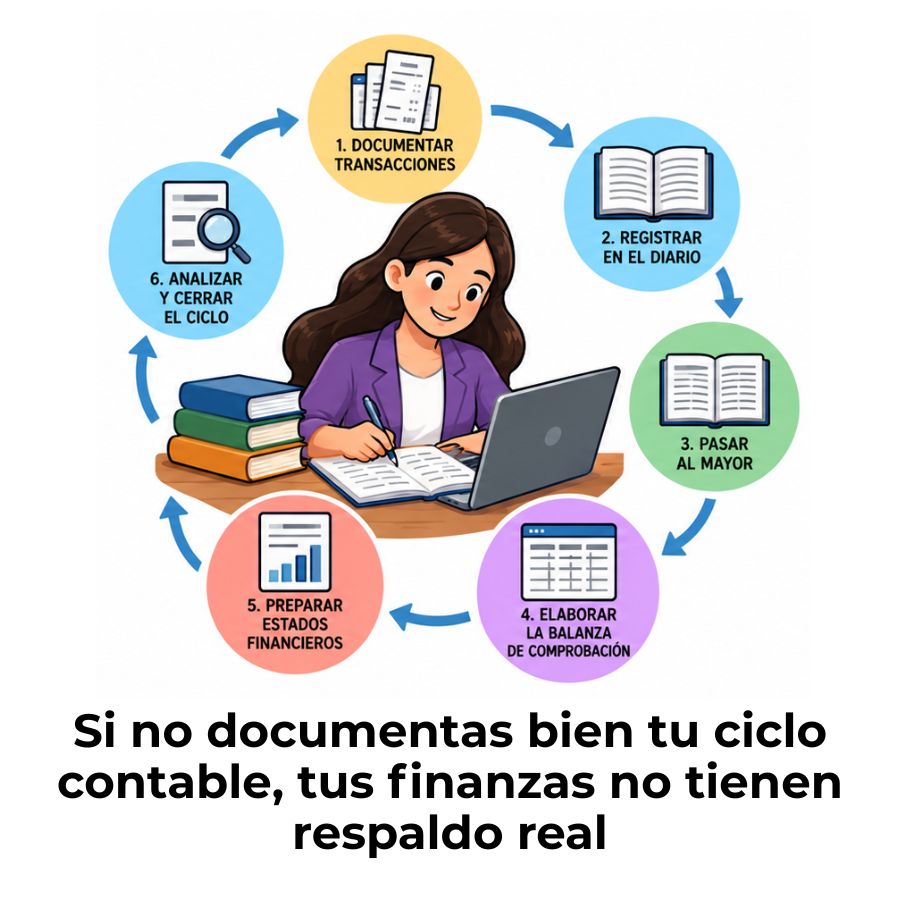
El ciclo contable no es un salto entre el inicio y el fin del año: es una secuencia de pasos encadenados donde cada uno depende del anterior. Saltarse una etapa equivale a construir sobre datos incompletos, lo que compromete toda la cadena de información. A continuación se describen las etapas que conforman el proceso.
Apertura contable: el punto de partida
El ciclo empieza con el balance de apertura, que consiste en registrar el asiento de apertura del nuevo período. En este primer asiento se reflejan los saldos de todas las cuentas que quedaron abiertas al cierre del ejercicio anterior: activos, pasivos y patrimonio neto. Es el punto de partida financiero del ciclo y, si arranca con errores, estos se propagarán a lo largo de todo el año.
Para las empresas que inician su actividad por primera vez, la apertura parte de un inventario inicial donde se identifican y valoran todos los bienes, derechos y obligaciones con los que el negocio comienza. En ambos casos —empresa nueva o en marcha—, este primer asiento es el cimiento sobre el que se construye todo lo demás.
Registro de operaciones en el libro diario
Una vez abierto el ciclo, cada transacción económica que ocurre en la empresa debe quedar registrada en el libro diario, de forma cronológica y mediante asientos contables. Un asiento contable es la anotación que recoge qué cuenta recibe valor (debe) y qué cuenta lo entrega (haber), de modo que los dos lados siempre sumen lo mismo.
Esta etapa incluye operaciones de todo tipo: compras a proveedores, ventas a clientes, pagos de nóminas, recepción de créditos o liquidación de impuestos. Cada transacción debe respaldarse con un documento fuente —factura, recibo, contrato— que demuestre que la operación es real. Sin ese respaldo, el registro carece de validez contable y legal.
Traspaso al libro mayor
Los datos anotados en el libro diario se trasladan al libro mayor, donde cada cuenta tiene su propio espacio de seguimiento independiente. Mientras el diario registra las operaciones en orden cronológico, el mayor las agrupa por tipo de cuenta: efectivo, cuentas por cobrar, inventario, proveedores, ingresos, etc.
Este traspaso permite ver de un vistazo el comportamiento de cada cuenta a lo largo del período. Si necesitas saber cuánto has pagado en total a proveedores durante el trimestre, el libro mayor te da esa respuesta de forma inmediata, sin tener que revisar cada asiento del diario uno por uno.
Balance de comprobación
Una vez trasladados los datos al mayor, se elabora el balance de comprobación, que es una lista de todas las cuentas con sus saldos deudores y acreedores. Su función es verificar que el total de los débitos coincida exactamente con el total de los créditos. Si no cuadran, existe un error en algún punto anterior del ciclo.
Detectar un desfase en esta etapa es una buena noticia: significa que el sistema funciona y que el error puede corregirse antes de que contamine los estados financieros. La alternativa —no hacer este balance— implicaría cerrar el ejercicio sin saber si los datos son fiables.
Asientos de ajuste y regularización
Al acercarse el cierre del período, se realizan los asientos de ajuste, que son correcciones necesarias para que los estados financieros reflejen la realidad económica de la empresa en ese momento exacto. Estos ajustes incluyen el cálculo de amortizaciones, la periodificación de ingresos o gastos que abarcan más de un período, las correcciones por deterioro de activos y el ajuste de existencias en almacén.
Sin estos ajustes, el resultado del ejercicio quedaría distorsionado. Por ejemplo, si una empresa paga por adelantado el alquiler de seis meses, solo debe imputar como gasto los meses que correspondan al período actual, no los seis al mismo tiempo. El ajuste de periodificación corrige precisamente eso.
Elaboración de estados financieros
Con todos los registros ajustados, se elaboran los estados financieros. Son los documentos que resumen toda la actividad económica del período y comunican la situación de la empresa a propietarios, inversores, entidades bancarias y organismos fiscales. Los principales son el balance general, el estado de resultados y el estado de flujo de efectivo.
El flujo de caja merece atención especial porque muestra con detalle cómo entró y salió el dinero real durante el período, a diferencia del estado de resultados, que trabaja con el criterio de devengo. Una empresa puede mostrar beneficios en papel y aun así tener problemas de liquidez si el flujo de caja no está controlado.
Cierre contable y reapertura del ciclo
El cierre contable es el paso final del ciclo. Consiste en saldar las cuentas de ingresos y gastos —llevándolas a cero— y trasladar el resultado del ejercicio a la cuenta de capital o patrimonio neto. Este asiento de cierre deja la empresa lista para comenzar el siguiente ciclo sin arrastre de operaciones del período anterior.
Inmediatamente después del cierre, arranca la reapertura: el primer asiento del nuevo período, que toma los saldos finales del cierre como punto de partida. Así, el ciclo contable mensual o anual se reinicia de forma continua, sin interrupciones, mientras la empresa siga en actividad.
¿Qué elementos forman parte del ciclo contable?
El ciclo contable no funciona en el vacío. Para que el proceso avance correctamente, tres tipos de elementos deben estar presentes y actualizados a lo largo de todo el período: los documentos que originan cada registro, los libros donde se anota todo y los informes que resumen el resultado.
Documentos fuente
Un documento fuente es cualquier registro físico o digital que acredita que una transacción ocurrió de verdad. Sin documento fuente, un asiento contable no tiene respaldo y puede ser impugnado por la autoridad fiscal. Estos documentos son la materia prima del ciclo contable.
Libros contables obligatorios
Los libros de contabilidad son los registros donde se vuelcan y organizan todos los datos que genera el ciclo. El libro diario y el libro mayor son los dos libros principales que toda empresa debe mantener actualizados. El primero registra las operaciones en orden cronológico; el segundo las agrupa por cuenta para facilitar el análisis.
En función del país y del tamaño de la empresa, la legislación puede exigir libros adicionales: libro de inventarios, libro de actas o libros de registro de facturas emitidas y recibidas. Mantenerlos al día no es solo una buena práctica: en la mayoría de los ordenamientos jurídicos es una obligación legal cuyo incumplimiento puede derivar en sanciones.
Estados financieros que produce el ciclo
Al final del ciclo, toda la información recopilada y procesada se condensa en los estados financieros. Estos documentos son el resultado visible del trabajo contable y la herramienta que usan directivos, socios, bancos y organismos fiscales para evaluar la situación de la empresa. Cada uno responde preguntas distintas sobre la misma realidad económica.
| Estado financiero | ¿Qué responde? | Período que cubre |
|---|---|---|
| Balance general | ¿Qué tiene, qué debe y qué vale la empresa? | Fecha puntual (fotografía) |
| Estado de resultados | ¿Ganó o perdió la empresa durante el período? | Intervalo (todo el período) |
| Flujo de efectivo | ¿Cómo entró y salió el dinero real? | Intervalo (todo el período) |
| Estado de cambios en el patrimonio | ¿Cómo varió el capital de los socios? | Intervalo (todo el período) |
¿Cuál es la diferencia entre ciclo contable y ejercicio fiscal?
Estos dos términos suelen usarse como sinónimos, pero no lo son del todo. El ejercicio fiscal es el período de tiempo que establece la autoridad tributaria para que las empresas calculen y declaren sus impuestos. El ciclo contable, en cambio, es el proceso interno de registro y cierre que sigue la empresa para organizar su información financiera.
En la práctica, ambos suelen coincidir: la mayoría de las empresas cierra su ciclo contable al mismo tiempo que termina su ejercicio fiscal, que en la mayoría de los países va del 1 de enero al 31 de diciembre. Pero hay casos en los que no coinciden: algunas empresas tienen ejercicios fiscales que comienzan en fechas distintas, lo que obliga a gestionar ambos calendarios de forma independiente.
- Proceso interno de la empresa
- Puede ser anual, semestral o trimestral
- Lo define la propia empresa según sus necesidades
- Produce los estados financieros internos
- Período que fija la autoridad tributaria
- Generalmente es anual (enero a diciembre)
- Determina cuándo se declaran impuestos
- Condiciona las obligaciones legales de la empresa
¿Cómo se aplica el ciclo contable en una empresa pequeña?
Una pregunta que surge con frecuencia es si el ciclo contable aplica igual a un pequeño negocio que a una empresa grande. La respuesta es sí: la estructura del ciclo es la misma independientemente del tamaño, aunque la complejidad y las herramientas que se usan pueden variar considerablemente.
Una microempresa puede llevar su ciclo con una hoja de cálculo bien organizada: registra cada operación, clasifica los datos por categoría y al final del período calcula sus resultados. Una empresa mediana usará software contable que automatiza el traspaso al mayor y genera los estados financieros de forma automática. En ambos casos, la lógica del proceso es idéntica.
Lo que no cambia en ningún caso es la necesidad de respaldar cada registro con su documento fuente y de cerrar el ciclo de forma ordenada. Adoptar buenas prácticas para agilizar el ciclo contable desde el inicio evita acumulaciones de trabajo al cierre del año y reduce el riesgo de cometer errores difíciles de rastrear.
Errores comunes en el ciclo contable y cómo evitarlos
Conocer las etapas del ciclo no garantiza ejecutarlo sin fallos. Los errores más frecuentes no son conceptuales, sino operativos: pequeñas omisiones o descuidos que se acumulan hasta que el cierre del ejercicio revela un desfase difícil de resolver. Identificarlos de antemano es la mejor forma de evitarlos.
Uno de los recursos más útiles para reducir estos errores es la hoja de trabajo contable, que permite revisar y ajustar los saldos de todas las cuentas antes del cierre definitivo. Usarla como paso previo al cierre ahorra tiempo y evita tener que reabrir asientos ya registrados.
Además, contar con un diagrama de flujo del ciclo contable es una forma práctica de visualizar el proceso completo y verificar que ninguna etapa quede sin ejecutar. Para equipos contables o para quienes aprenden el proceso por primera vez, este tipo de recurso visual facilita la comprensión del orden lógico del ciclo.
Preguntas frecuentes
¿Qué es el ciclo contable en palabras simples?
El ciclo contable es el conjunto de pasos ordenados que sigue una empresa para registrar todo lo que le pasa económicamente durante un período —normalmente un año— y resumirlo en documentos financieros claros. Empieza cuando se abre el nuevo período con los saldos anteriores y termina cuando se cierran las cuentas de ingresos y gastos para conocer el resultado final. Es, en esencia, el proceso que convierte miles de transacciones en información útil para tomar decisiones.
¿Cuántas etapas tiene el ciclo contable?
El número de etapas varía según el enfoque y la fuente consultada, pero el modelo más completo y ampliamente aceptado distingue entre ocho y nueve etapas: apertura, registro en el libro diario, traspaso al libro mayor, balance de comprobación, asientos de ajuste, estados financieros ajustados, cierre contable y reapertura del siguiente período. Algunas versiones añaden un balance de comprobación posterior al cierre como verificación final. Lo importante no es la cantidad exacta de pasos, sino ejecutar cada uno en el orden correcto y sin omisiones.
¿Cuál es la primera etapa del ciclo contable?
La primera etapa es la apertura contable, también llamada asiento de apertura. Consiste en registrar en el libro diario los saldos con los que comienza el nuevo período: activos, pasivos y patrimonio neto que quedaron al cierre del ejercicio anterior. En el caso de una empresa que inicia operaciones por primera vez, el punto de partida es el inventario inicial, que detalla y valora todos los recursos y obligaciones con los que arranca el negocio.
¿Qué pasa si no se cierra correctamente el ciclo contable?
Si el ciclo contable no se cierra de forma correcta, las cuentas de ingresos y gastos del período anterior quedan abiertas y sus saldos se mezclan con los del nuevo período. Esto distorsiona los resultados del ejercicio siguiente y hace imposible saber si la empresa ganó o perdió dinero en cada año. Además, un cierre incompleto puede provocar errores en las declaraciones fiscales, generar sanciones por parte de la autoridad tributaria y dificultar cualquier auditoría interna o externa.
¿Cuál es la diferencia entre el libro diario y el libro mayor?
El libro diario y el libro mayor son complementarios, pero cumplen funciones distintas. El libro diario registra cada operación en el orden en que ocurre, de forma cronológica, mediante asientos que muestran qué cuentas se afectan y en qué sentido. El libro mayor, por su parte, toma esos mismos datos y los organiza por cuenta: todo lo relacionado con el efectivo va junto, todo lo de proveedores va junto, y así con cada categoría. Mientras el diario es un registro histórico, el mayor es una herramienta analítica que permite ver el comportamiento de cada cuenta a lo largo del tiempo.
¿Qué son los asientos de ajuste en el ciclo contable?
Los asientos de ajuste son correcciones que se realizan al final del período para que los estados financieros reflejen con exactitud la situación económica de la empresa. Incluyen el cálculo de las amortizaciones de activos fijos, la periodificación de ingresos y gastos que abarcan más de un período, las provisiones por posibles pérdidas, los deterioros de valor de activos y el ajuste de existencias en almacén. Sin estos asientos, el resultado del ejercicio no corresponde a la realidad y las decisiones que se tomen a partir de él pueden ser incorrectas.
¿El ciclo contable aplica solo a empresas grandes?
No. El ciclo contable aplica a cualquier empresa o negocio que realice transacciones económicas, independientemente de su tamaño. Lo que cambia entre una microempresa y una corporación no es la existencia del ciclo, sino su complejidad: el número de operaciones, el nivel de detalle requerido y las herramientas utilizadas para gestionarlo. Una empresa pequeña puede aplicar el ciclo de forma simplificada con recursos básicos, siempre que respete el orden lógico de las etapas y cumpla con las obligaciones contables y fiscales que le correspondan según la legislación de su país.
Conclusión
El ciclo contable es el proceso que da estructura y sentido a toda la actividad financiera de una empresa. No se trata de un trámite burocrático: es el mecanismo que transforma miles de operaciones cotidianas en información clara, verificable y útil para saber exactamente en qué punto se encuentra tu negocio al final de cada período.
Ahora que conoces cada etapa —desde la apertura hasta el cierre y la reapertura—, puedes aplicar este conocimiento de forma práctica: revisar si tu empresa sigue el orden correcto, identificar en qué punto pueden estar ocurriendo errores y asegurarte de que los documentos fuente respaldan cada registro. Entender el ciclo te da una ventaja real sobre la gestión financiera de tu negocio.
Hay mucho más por explorar en torno a la contabilidad y las finanzas empresariales. En este sitio web encontrarás contenidos sobre cada una de las etapas que forman parte de este proceso, desarrollados con el mismo nivel de detalle y claridad para que puedas seguir aprendiendo a tu propio ritmo.
Sigue aprendiendo:
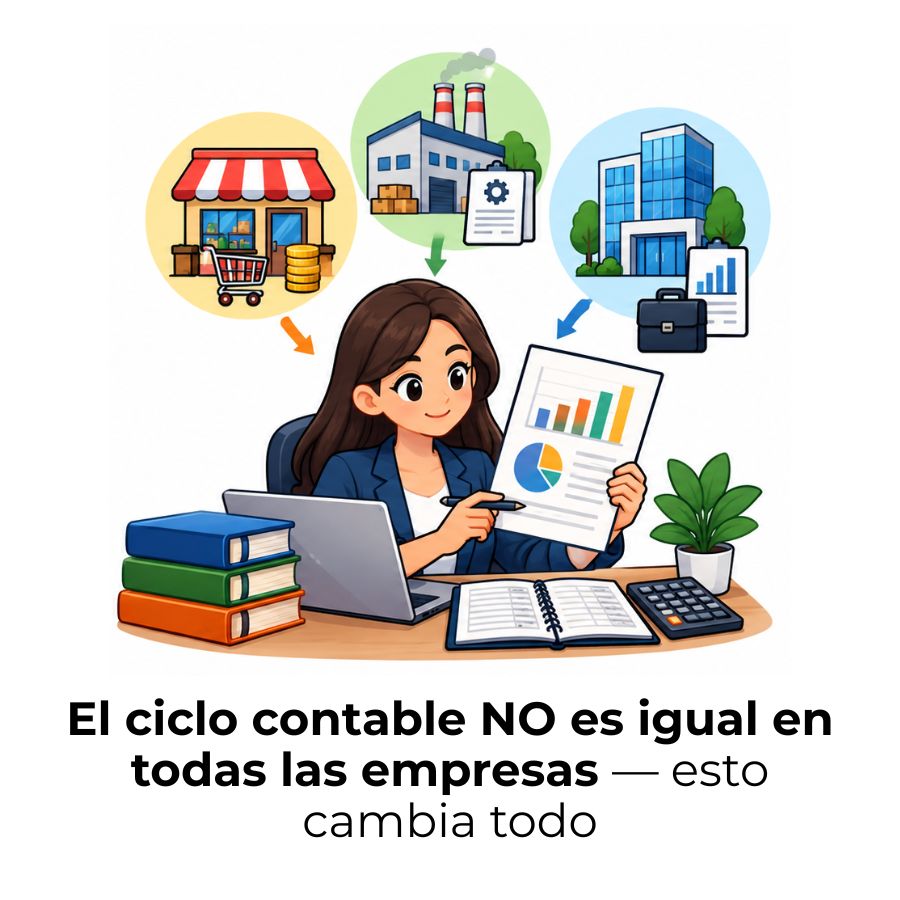
Diferencias del ciclo contable según el tipo de empresa
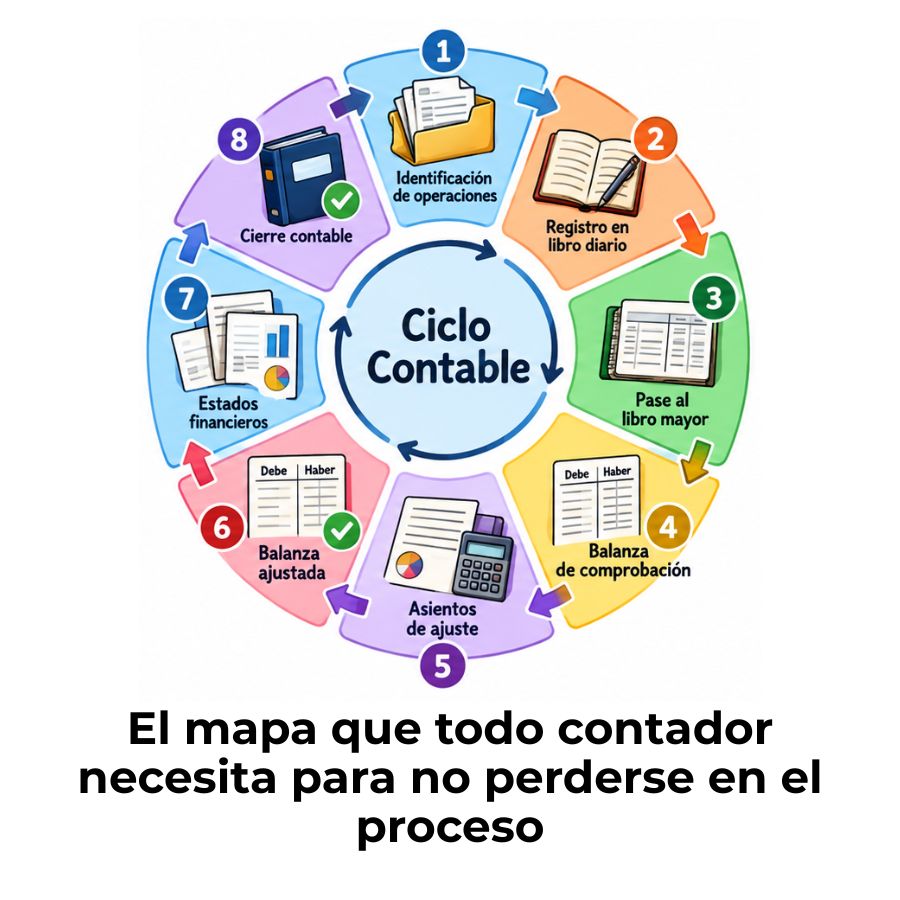
Diagrama de flujo del ciclo contable
Ciclo contable de un restaurante: Etapas y proceso
Ciclo contable en una empresa familiar: Etapas y claves
Buenas prácticas para agilizar el ciclo contable
Ciclo contable en Chile: Etapas y cómo funciona
Ciclo contable de una clínica o consultorio
¿Cómo documentar el ciclo contable de una empresa?
