
El ciclo contable comparte las mismas etapas en cualquier empresa, pero las diferencias aparecen en cómo se registran los ingresos, los costos y los inventarios según el tipo de negocio. Si tu empresa vende mercancía, fabrica productos o presta servicios, la forma en que funciona su contabilidad cambia de manera significativa, y aquí te explicamos exactamente qué varía en cada caso.
¿Qué es el ciclo contable y por qué varía entre empresas?
El ciclo contable es el conjunto de pasos ordenados que una empresa sigue para registrar, clasificar, resumir y reportar todas sus operaciones financieras durante un período determinado. Este proceso siempre termina con la elaboración de los estados financieros, que reflejan la situación económica real del negocio al cierre del período. Aunque el esquema general es el mismo para todas las empresas, lo que ocurre dentro de cada paso depende directamente del tipo de actividad que realiza el negocio.
La razón por la que el ciclo contable varía entre empresas tiene que ver con algo llamado ciclo de explotación: el recorrido que hace el dinero desde que entra al negocio hasta que regresa convertido en ingreso. Ese recorrido es muy distinto si la empresa compra y revende mercancía, si fabrica sus propios productos o si vende tiempo y conocimiento en forma de servicios. Esa diferencia de fondo es lo que genera tratamientos contables específicos para cada tipo de organización.
Las fases del ciclo contable que comparten todos los tipos de empresa
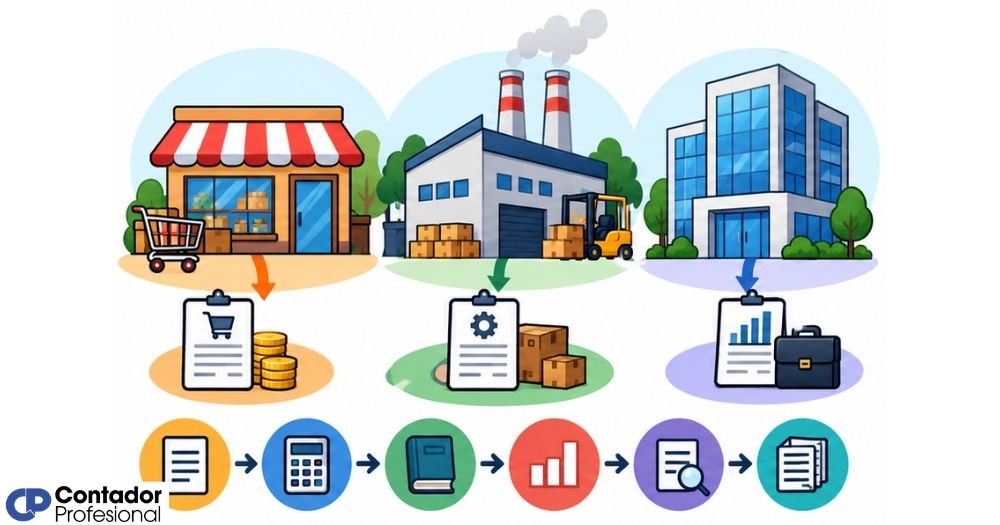
Independientemente de si una empresa vende, produce o presta servicios, todas atraviesan las mismas etapas dentro del ciclo contable. El proceso siempre comienza con la identificación y el registro de las transacciones financieras en el libro diario, continúa con el traslado de esos registros al libro mayor, la elaboración de una balanza de comprobación, los ajustes necesarios al cierre del período y, finalmente, la preparación de los estados financieros. Esta secuencia no cambia.
Lo que sí cambia es la naturaleza de las transacciones que se registran en cada paso. Dos empresas pueden estar aplicando exactamente la misma fase del ciclo contable al mismo tiempo, pero una estará anotando la compra de mercancía lista para la venta y la otra estará registrando el consumo de materias primas en un proceso de fabricación. El esquema es idéntico; el contenido de cada asiento es lo que diferencia un tipo de empresa de otro.
¿Por qué el ciclo de explotación marca la diferencia?
El ciclo de explotación describe el recorrido completo del dinero dentro del negocio: desde que la empresa invierte recursos hasta que los recupera en forma de cobro al cliente. En una empresa comercial, este ciclo es relativamente corto, porque el producto ya está terminado cuando se adquiere y solo falta revenderlo. En una empresa industrial, el ciclo se alarga considerablemente, porque hay que transformar la materia prima antes de poder vender nada. Y en una empresa de servicios, el ciclo depende casi en su totalidad del tiempo y del esfuerzo humano invertido.
Esa diferencia en el ciclo de explotación obliga a cada tipo de empresa a usar cuentas contables distintas, calcular sus costos de manera diferente y presentar sus estados financieros con estructuras que no son intercambiables entre sí. Por eso es tan importante entender qué tipo de empresa estás analizando antes de interpretar cualquier dato contable.
Ciclo contable en empresas comerciales
Una empresa comercial es aquella que compra productos ya terminados para revenderlos sin transformarlos. Su ciclo contable gira alrededor de dos movimientos principales: la compra de mercancía a proveedores y la venta de esa misma mercancía a clientes. No hay proceso de fabricación ni transformación intermedia, lo que simplifica significativamente el registro de sus operaciones en comparación con una empresa industrial.
Ejemplo práctico
Una ferretería compra cajas de tornillos a un proveedor por 500 € y las vende a sus clientes por 800 €. El costo de ventas son los 500 € de compra. La utilidad bruta son los 300 € restantes. No hay transformación del producto: lo que entra al almacén es exactamente lo que sale al cliente.
¿Cómo se registran las compras y ventas de mercancía?
Cuando una empresa comercial adquiere mercancía, el registro contable debita la cuenta de inventario de mercancías y acredita caja o cuentas por pagar, según si el pago es al contado o a crédito. Al momento de la venta, se realizan dos asientos simultáneos: uno para registrar el ingreso obtenido y otro para retirar la mercancía del inventario y trasladarla al costo de ventas. Este doble registro es fundamental para mantener el inventario actualizado en todo momento.
El proceso de reconocimiento de ingresos en una empresa comercial es directo: el ingreso se reconoce en el momento en que la propiedad del bien pasa al cliente, generalmente cuando se entrega la mercancía. Esto contrasta con las empresas de servicios, donde el ingreso puede reconocerse de forma gradual a medida que el servicio se va prestando. Esa claridad en el momento del reconocimiento simplifica varios pasos del ciclo contable.
El costo de ventas y el inventario de mercancías
En una empresa comercial, el costo de ventas equivale directamente al precio de compra de la mercancía vendida. No se necesita un sistema de costos complejo para calcularlo, porque no hay proceso de transformación que añada capas adicionales al precio. El costo se determina con métodos de valoración de inventarios como el promedio ponderado, FIFO (primero en entrar, primero en salir) u otros aceptados por la normativa contable aplicable.
El inventario de mercancías es el activo corriente más representativo en el balance general de una empresa comercial. Su correcta valoración al cierre del período es uno de los ajustes más importantes del ciclo contable, porque un error en el inventario distorsiona tanto el costo de ventas como la utilidad bruta reportada en el estado de resultados. Por eso, el recuento físico periódico y la conciliación con los registros contables son pasos que no se pueden omitir.
Ciclo contable en empresas industriales
Una empresa industrial transforma materias primas en productos terminados mediante un proceso de fabricación que puede implicar maquinaria, mano de obra especializada y una cadena de suministro compleja. Esta actividad de transformación es la razón por la que su ciclo contable es el más elaborado de los tres tipos, ya que debe registrar no solo la compra y la venta, sino también todo lo que ocurre en medio: el proceso de producción.
Materias primas, producción en proceso y productos terminados
A diferencia de una empresa comercial que solo necesita una cuenta de inventario, una empresa industrial mantiene tres cuentas de inventario simultáneas que reflejan en qué etapa del proceso productivo se encuentran sus bienes. Estas tres cuentas son: materias primas, producción en proceso y productos terminados. Cada una tiene su propio saldo, su propia dinámica de movimientos y su propio papel dentro del balance general y del estado de resultados.
- Materias primas: Registra el valor de los insumos adquiridos que todavía no han entrado al proceso productivo. Se debita cuando se compra y se acredita cuando los materiales pasan a producción.
- Producción en proceso: Acumula todos los costos que se van incorporando al producto mientras se fabrica: materiales directos, mano de obra directa y costos indirectos de fabricación. Su saldo representa el valor de lo que aún no está terminado.
- Productos terminados: Recoge el valor de los artículos ya fabricados y disponibles para la venta. Cuando se vende un producto, su costo sale de esta cuenta y pasa al costo de ventas en el estado de resultados.
¿Cómo afecta la contabilidad de costos al ciclo contable industrial?
La contabilidad de costos es una rama especializada que las empresas industriales necesitan para determinar con exactitud cuánto cuesta fabricar cada unidad de producto. Sin ella, sería imposible valorar correctamente el inventario de producción en proceso ni los productos terminados. Los tres elementos del costo industrial son los materiales directos, la mano de obra directa y los costos indirectos de fabricación, y los tres deben sumarse para obtener el costo total de producción de cada período.
Esta exigencia convierte el ciclo contable de una empresa industrial en el más complejo de los tres tipos. Al final del período, antes de elaborar los estados financieros, es necesario calcular el costo de los productos fabricados, ajustar los saldos de las tres cuentas de inventario y trasladar el costo correspondiente al estado de resultados. Un error en cualquiera de esos cálculos distorsiona la utilidad bruta y, con ella, la imagen financiera completa del negocio. Por eso el ciclo de ajustes en una empresa industrial requiere mayor atención que en los otros tipos.
Ciclo contable en empresas de servicios
Las empresas de servicios no venden bienes tangibles: ofrecen intangibles como conocimiento, tiempo, habilidad o acceso a una plataforma. Esto transforma de forma radical la estructura de su ciclo contable. Al no existir un producto físico que comprar, almacenar y revender, desaparecen del ciclo contable conceptos como el inventario de mercancías, el costo de ventas en su forma tradicional y la utilidad bruta tal como se entiende en una empresa comercial o industrial.
En su lugar, el ciclo contable de una empresa de servicios se centra en el control de los recursos humanos y operativos dedicados a prestar cada servicio, en el reconocimiento oportuno de los ingresos y en el seguimiento de los gastos operativos. Aunque el proceso es más simple en términos de inventario, puede volverse complejo cuando los servicios se prestan a lo largo del tiempo y es necesario decidir en qué momento exacto se reconoce el ingreso correspondiente.
Sin inventario de productos: ¿cómo se reconocen los ingresos?
En una empresa de servicios, el ingreso se reconoce a medida que el servicio se presta, no cuando se cobra ni cuando se firma el contrato. Si un despacho de contabilidad presta servicios durante tres meses y cobra al final, debe reconocer el ingreso proporcionalmente a lo largo de esos tres meses, aunque el dinero no haya entrado todavía. Este principio del devengo es uno de los ajustes más habituales al cierre del período contable en este tipo de empresa.
Cuando el cliente paga por adelantado un servicio que aún no se ha prestado, ese cobro no se registra como ingreso de inmediato. Se contabiliza como un ingreso diferido o anticipado, que es un pasivo en el balance general. Solo cuando el servicio efectivamente se presta, ese pasivo se convierte en ingreso. Este tratamiento contable es uno de los que más confunde a quienes se acercan por primera vez al ciclo contable de empresas de servicios.
Registros típicos en una empresa de servicios
Los asientos contables más frecuentes en una empresa de servicios reflejan la naturaleza intangible de su actividad. Los gastos de personal suelen representar la partida de costo más significativa, ya que el servicio se entrega fundamentalmente a través de personas. A continuación se muestran los registros más comunes que aparecen dentro de su ciclo contable.
- Cobro de anticipo al cliente: Se registra como ingreso diferido (pasivo) hasta que el servicio se presta. No es ingreso hasta ese momento.
- Prestación del servicio: Cuando el servicio se completa, el ingreso diferido se convierte en ingreso reconocido en el estado de resultados.
- Gastos de nómina: Son el costo operativo principal. Se registran al momento de causarse, independientemente de cuándo se paguen.
- Depreciación de equipos: Si la empresa usa herramientas o equipos para prestar el servicio, su desgaste se registra periódicamente como gasto.
- Facturación al cliente: Genera una cuenta por cobrar en el activo corriente, que desaparece cuando el cliente efectúa el pago.
¿En qué se diferencian los estados financieros según el tipo de empresa?
El resultado final del ciclo contable siempre son los estados financieros, pero su estructura varía notablemente según el tipo de empresa. El estado de resultados es donde las diferencias se hacen más evidentes. Una empresa comercial calcula una utilidad bruta restando el costo de ventas (precio de compra de lo vendido) de sus ventas netas. Una empresa industrial hace lo mismo, pero su costo de ventas incluye los tres componentes del costo de producción. Y una empresa de servicios no suele calcular utilidad bruta porque no tiene un costo de ventas claro y diferenciado.
En el balance general, la diferencia más visible está en la sección de activos corrientes. Solo las empresas industriales presentan tres cuentas de inventario separadas: materias primas, producción en proceso y productos terminados. Las empresas comerciales tienen una sola cuenta de inventario de mercancías. Y las empresas de servicios no tienen ninguna cuenta de inventario de productos, aunque pueden tener suministros o materiales de apoyo registrados como activo.
| Elemento | Empresa comercial | Empresa industrial | Empresa de servicios |
|---|---|---|---|
| Cuenta de ingresos | Ventas de mercancías | Ventas de productos terminados | Ingresos por servicios |
| Cuentas de inventario | Una (mercancías) | Tres (MP, PP, PT) | Ninguna de producto |
| Costo de ventas | Precio de compra de lo vendido | Costo total de producción | No aplica en forma tradicional |
| Utilidad bruta | Sí, claramente definida | Sí, pero más compleja de calcular | No siempre se presenta |
| Sistema de costos | No se requiere | Obligatorio | Opcional, según complejidad |
| Reconocimiento de ingresos | Al entregar la mercancía | Al vender el producto terminado | A medida que se presta el servicio |
Comparativa general: comercial, industrial y de servicios
Aunque las tres comparten las mismas etapas del ciclo contable, las diferencias entre ellas son lo suficientemente significativas como para requerir enfoques contables distintos. El punto de partida para entender cualquier empresa es identificar correctamente a qué tipo pertenece, porque de eso depende cómo se estructuran sus cuentas, cómo se calcula su resultado y cómo se interpreta su información financiera. Para tener una visión clara de todas las diferencias, revisa en detalle el ciclo contable y cómo funciona en su forma general antes de analizar cada tipo por separado.
¿Cambia el ciclo contable en pymes y autónomos según su actividad?
Sí, y de forma importante. Una pyme o un autónomo aplican el mismo tipo de ciclo contable que le corresponde según su actividad, independientemente de su tamaño. Si una pyme fabrica productos artesanales, técnicamente opera como empresa industrial y debería llevar control de sus tres tipos de inventario. Si un autónomo presta servicios de diseño gráfico, su ciclo contable es el de una empresa de servicios, con el reconocimiento de ingresos por devengo como ajuste más relevante al cierre.
En la práctica, las pymes y los autónomos suelen simplificar algunos pasos del ciclo contable por limitaciones de recursos o porque la normativa fiscal de su país les permite llevar registros menos detallados que los de una gran empresa. Aun así, los principios de fondo no cambian: el tipo de actividad sigue determinando qué cuentas usar, cómo calcular los costos y cuándo reconocer los ingresos. Conocer estas bases te permite llevar una contabilidad ordenada incluso con procesos simplificados. Si te preguntas por dónde arrancar, entender qué se necesita para iniciar el ciclo contable es el primer paso antes de adaptar el proceso al tipo de empresa que tienes.
¿Sabías esto?
Un autónomo que vende productos hechos a mano y también ofrece talleres de formación tiene, en realidad, dos ciclos de explotación al mismo tiempo: uno industrial (por los productos que fabrica) y uno de servicios (por los talleres). En esos casos, la contabilidad debe separar claramente los ingresos y costos de cada actividad para que los estados financieros sean útiles y precisos.
Preguntas frecuentes
¿Las fases del ciclo contable son iguales en todos los tipos de empresa?
Sí, las etapas del ciclo contable —identificar transacciones, registrar en el diario, trasladar al libro mayor, elaborar la balanza de comprobación, realizar ajustes y preparar estados financieros— son las mismas independientemente del tipo de empresa. Lo que cambia no es el esquema, sino el contenido de cada registro: las cuentas que se utilizan, los tipos de transacciones que se anotan y la complejidad de los ajustes al cierre varían considerablemente según si la empresa vende, produce o presta servicios.
¿Qué cuenta contable es exclusiva de las empresas industriales?
La cuenta de producción en proceso es la más característica de las empresas industriales y no aparece en ningún otro tipo de empresa. Registra el valor acumulado de todos los recursos que se han invertido en fabricar un producto que aún no está terminado: materiales directos, mano de obra directa y costos indirectos de fabricación. Junto con las cuentas de materias primas y productos terminados, forma el conjunto de tres inventarios que distingue a la contabilidad industrial de todos los demás modelos contables.
¿Cómo se registra el inventario en una empresa comercial frente a una industrial?
En una empresa comercial, el inventario se registra en una sola cuenta que agrupa toda la mercancía disponible para la venta, valorada al precio de compra más los gastos asociados a su adquisición. En una empresa industrial, el inventario se divide en tres cuentas distintas que reflejan el estado de los bienes dentro del proceso productivo: materias primas, producción en proceso y productos terminados. Cada una tiene su propia dinámica de entradas y salidas, y todas deben ajustarse al cierre del período para que el balance general y el costo de ventas sean correctos.
¿Por qué las empresas de servicios no tienen costo de ventas tradicional?
Porque no existe un bien tangible cuyo costo de adquisición o fabricación se pueda asociar directamente con cada ingreso. En las empresas de servicios, los costos más relevantes son los gastos de personal, la depreciación de equipos y los suministros operativos, pero ninguno de ellos tiene la misma relación directa con la venta que tiene el precio de compra de una mercancía o el costo de producción de un artículo fabricado. Por eso, muchas empresas de servicios no presentan una línea de utilidad bruta en su estado de resultados, sino que pasan directamente a los gastos operativos.
¿Qué diferencia hay entre el ciclo contable y el ciclo de explotación?
El ciclo contable es el proceso administrativo que sigue la empresa para registrar y reportar sus operaciones durante un período. El ciclo de explotación, en cambio, describe el recorrido económico del dinero dentro del negocio: desde que se invierte en recursos hasta que regresa en forma de cobro. El ciclo de explotación es más corto en empresas comerciales, más largo en empresas industriales y altamente variable en empresas de servicios. Aunque son conceptos distintos, el ciclo de explotación es precisamente lo que determina por qué el ciclo contable funciona de manera diferente en cada tipo de empresa.
¿Puede una misma empresa tener características comerciales e industriales?
Sí, y es más común de lo que parece. Existen empresas que fabrican parte de sus productos y también compran otros ya terminados para revenderlos junto con los propios. En esos casos, la contabilidad debe manejar simultáneamente los registros de una empresa industrial —con sus tres cuentas de inventario y su sistema de costos— y los de una empresa comercial —con el inventario de mercancías adquiridas—. Esta situación exige una estructura contable más elaborada y una separación clara de los costos de cada actividad para evitar distorsiones en los estados financieros.
¿Con qué frecuencia se ejecuta el ciclo contable en cada tipo de empresa?
La frecuencia del ciclo contable no depende del tipo de empresa, sino de las necesidades de información de la organización y de los requisitos legales de cada país. La mayoría de las empresas ejecuta un ciclo contable anual que coincide con el año fiscal, aunque también realizan cierres mensuales o trimestrales para tener información actualizada. Las empresas industriales, por su mayor complejidad, tienden a necesitar cierres internos más frecuentes para controlar los costos de producción, pero el ciclo formal de estados financieros suele ser anual en todos los tipos de empresa.
Conclusión
El ciclo contable es un proceso universal que todas las empresas comparten, pero el tipo de actividad que realiza cada una define cómo funciona en la práctica. Si la empresa vende mercancía sin transformarla, fabrica sus propios productos o presta servicios intangibles, el esquema de cuentas, la forma de calcular los costos y la estructura de sus estados financieros cambian de manera significativa. Entender esas diferencias es la base para interpretar correctamente cualquier información financiera empresarial.
Con lo que has aprendido aquí puedes identificar a qué tipo pertenece una empresa antes de analizar su contabilidad, reconocer qué cuentas esperar en cada caso y entender por qué los estados financieros de una empresa industrial se ven tan distintos a los de una empresa de servicios. Eso te da una ventaja real a la hora de estudiar, trabajar o tomar decisiones basadas en información contable.
El mundo contable tiene muchas más capas que explorar, y cada tipo de empresa abre nuevas preguntas sobre cómo se registra, se valora y se reporta la actividad económica. Si quieres seguir ampliando tu comprensión sobre estos temas, en este sitio web encontrarás más contenidos que te ayudarán a avanzar paso a paso con la misma claridad que has encontrado aquí.
Sigue aprendiendo:

Libro diario en contabilidad

¿Qué es un balance de apertura?
Indicadores para medir la eficiencia del ciclo contable
Ciclo contable en Perú: Etapas y cómo funciona
Ciclo contable de una empresa comercial
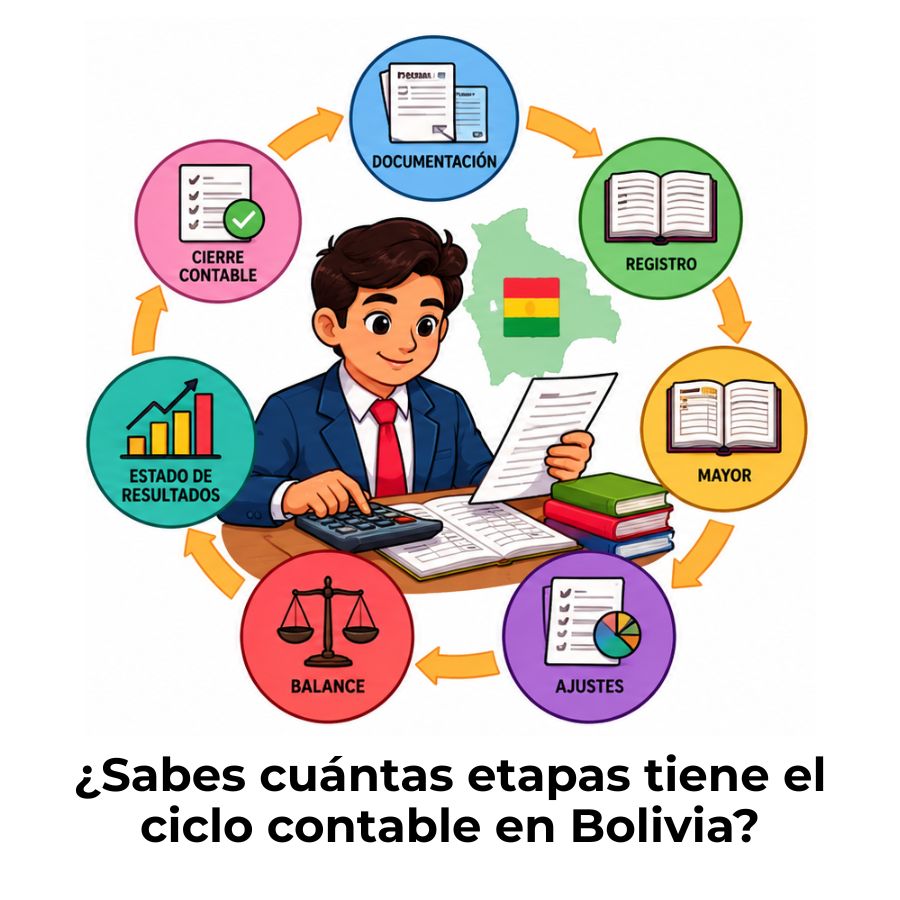
Ciclo contable en Bolivia: Etapas y cómo funciona
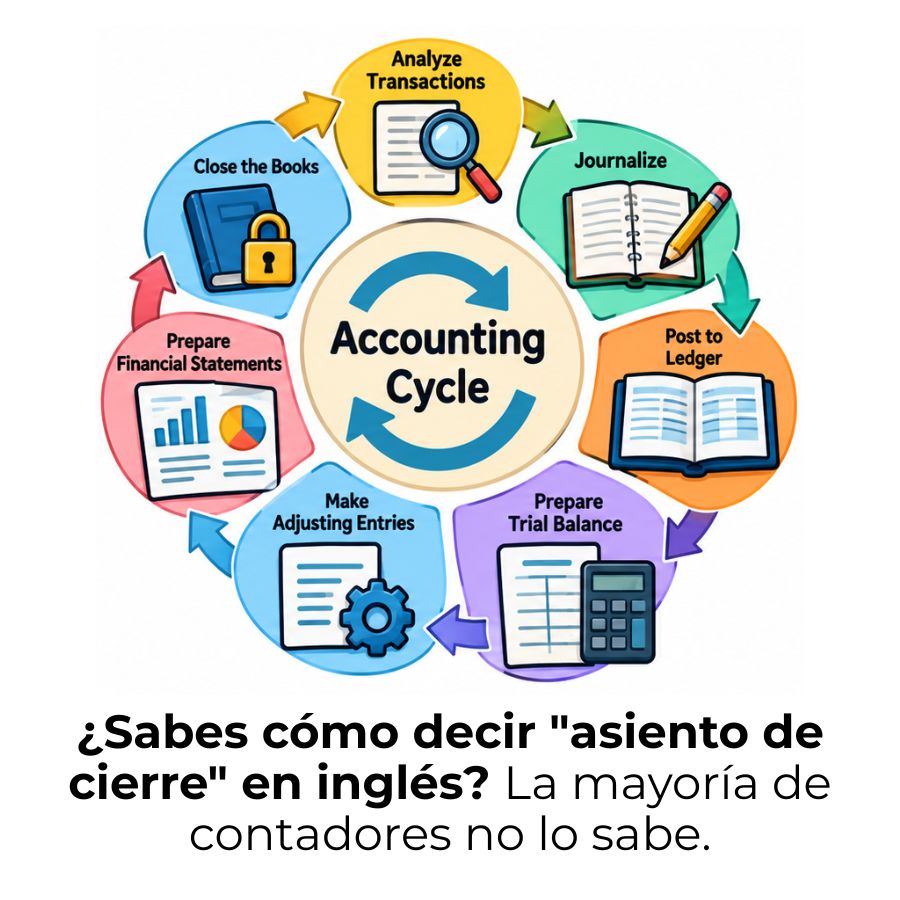
Términos del ciclo contable en inglés
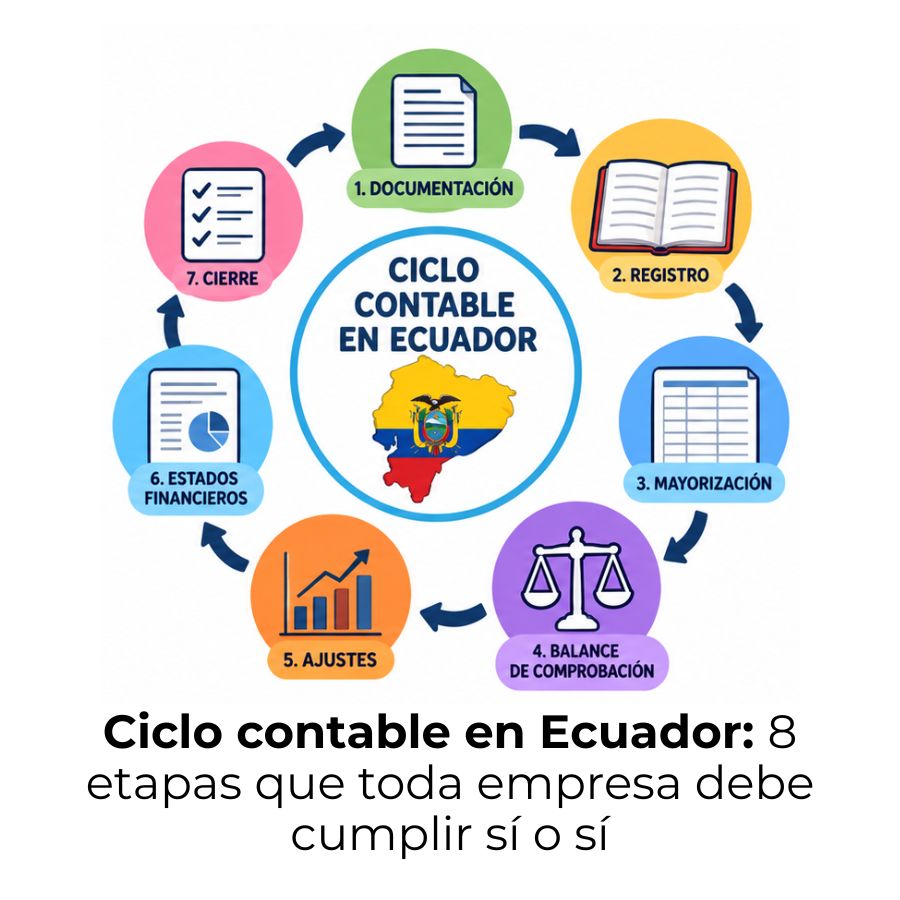
Ciclo contable en Ecuador: Etapas y cómo funciona
