
El ciclo contable de una empresa de servicios es el conjunto de etapas que sigues para registrar, organizar y cerrar todas las operaciones financieras de un período, normalmente un año. A diferencia de una empresa comercial, aquí no hay inventario de productos: el eje central son los ingresos por servicios prestados y los gastos asociados a su operación.
¿Qué es el ciclo contable de una empresa de servicios?
El ciclo contable de una empresa de servicios es el proceso ordenado de registrar, clasificar y cerrar todas las operaciones financieras que ocurren durante un período determinado, generalmente un año. Comienza con la apertura de los libros contables y termina con la elaboración de los estados financieros y el cierre de cuentas, para reiniciarse en el período siguiente.
A diferencia de otros tipos de empresas, una empresa de servicios no gestiona inventario de productos físicos. Sus ingresos provienen de actividades como consultoría, asesoría, transporte, limpieza, salud, educación o cualquier otra prestación de trabajo o conocimiento. Eso simplifica algunas etapas del ciclo, pero no elimina la necesidad de llevar un registro contable riguroso.
¿Por qué el ciclo contable es diferente en empresas de servicios?
La principal diferencia radica en que las empresas de servicios no llevan inventario de mercancías. Esto significa que no hay que registrar compras de productos para revender ni calcular el costo de los bienes vendidos. Sus cuentas principales giran en torno a ingresos por servicios prestados, gastos operativos, salarios y activos necesarios para realizar el trabajo.
Otro aspecto particular es el reconocimiento de ingresos: en una empresa de servicios, el ingreso se registra cuando el servicio se ha prestado efectivamente, no cuando se firma el contrato ni cuando se anticipa el cobro. Este principio, conocido como devengo, es clave para que el ciclo contable refleje la realidad del negocio sin distorsiones.
Etapas del ciclo contable en una empresa de servicios
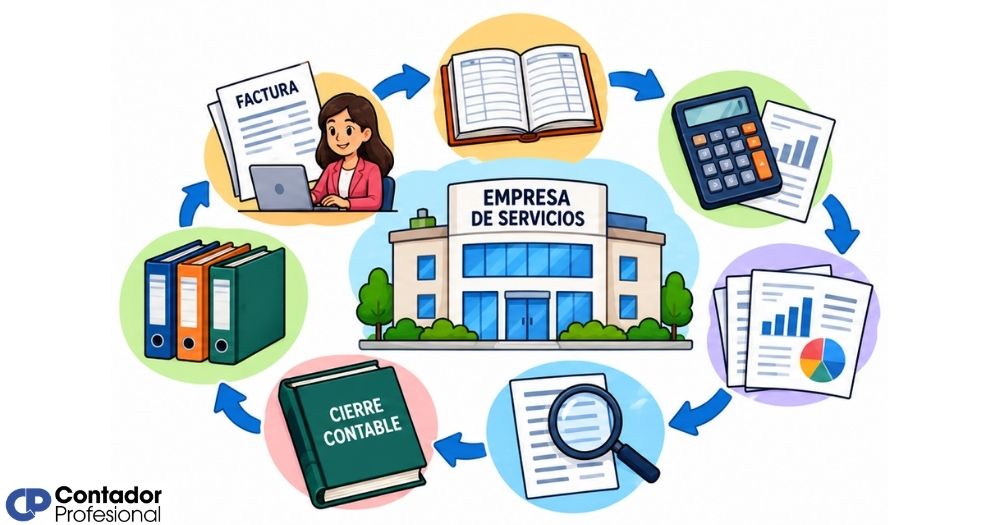
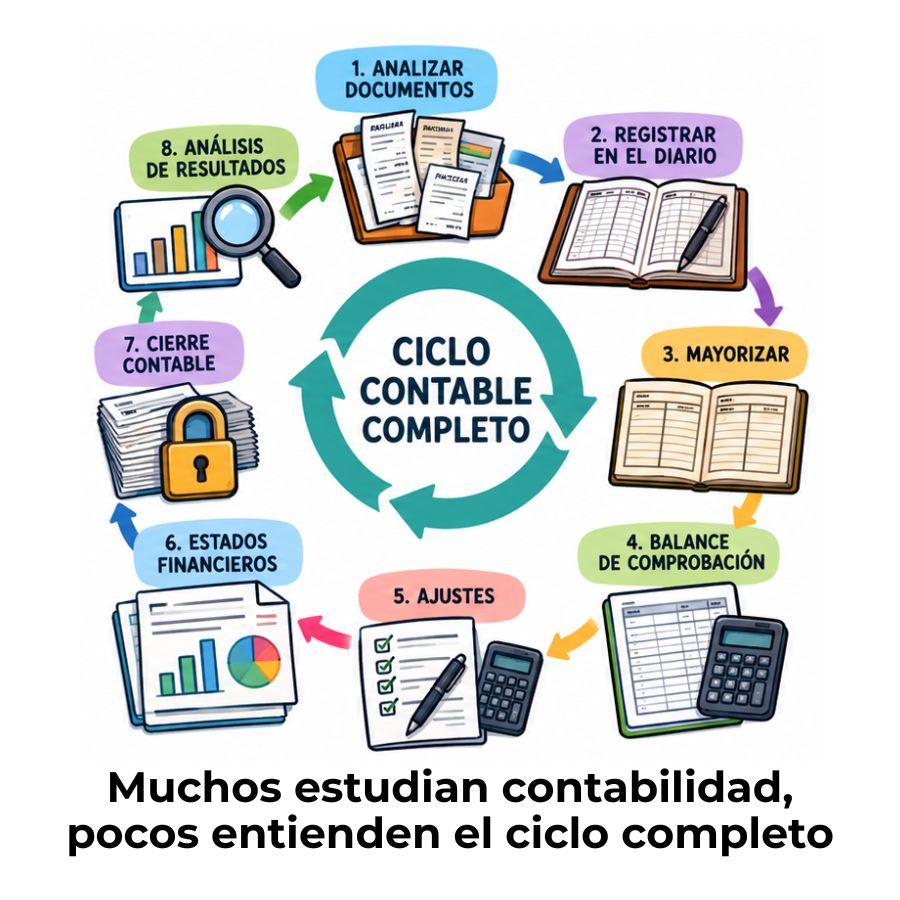
El ciclo contable sigue un recorrido lógico y ordenado. Cada etapa depende de la anterior, por lo que saltarse un paso o ejecutarlo incorrectamente afecta todo lo que viene después. A continuación se detallan las siete etapas principales que sigue una empresa de servicios durante su ejercicio contable.
Apertura de la contabilidad
El ciclo empieza con el asiento de apertura, que es el primer registro del año. En él se anotan todos los saldos que quedaron al cierre del período anterior: el efectivo en caja, las cuentas por cobrar, los activos fijos, las deudas y el capital. Si es el primer año de la empresa, este asiento parte del inventario inicial que describe el patrimonio con el que comienza a operar el negocio.
Para una empresa de servicios, los activos más habituales en este asiento son efectivo, cuentas por cobrar, equipos y mobiliario. No hay mercancías en existencia porque no se venden productos. Esa ausencia simplifica el asiento de apertura y reduce la posibilidad de errores al inicio del período.
Registro de transacciones en el libro diario
A lo largo del año, cada operación financiera se registra en el libro diario mediante asientos contables. Un asiento siempre tiene dos columnas: el debe y el haber. Lo que entra a la empresa va al debe; lo que sale, al haber. Ambas columnas deben cuadrar en todo momento, siguiendo el principio de partida doble.
En una empresa de servicios, las transacciones más frecuentes son el cobro a clientes por servicios prestados, el pago de sueldos, el pago de alquileres, la compra de suministros de oficina y el pago de servicios públicos. Cada una de estas operaciones genera su propio asiento en el libro diario con la fecha exacta en que ocurrió.
Traspaso al libro mayor
Una vez anotadas las operaciones en el libro diario, la información se traslada al libro mayor. Este libro agrupa todas las transacciones por cuenta contable. Es decir, en lugar de verlas en orden cronológico, puedes ver de un vistazo todo lo que entró y salió de la cuenta «Banco», de «Ingresos por servicios» o de «Gasto de personal».
El saldo de cada cuenta del libro mayor es la diferencia entre todos sus débitos y todos sus créditos. Ese saldo es el dato que se lleva al balance de comprobación, por lo que cualquier error en el traslado se arrastra a las etapas siguientes. Es el momento ideal para revisar que cada asiento del diario se haya copiado correctamente.
Balance de comprobación
El balance de comprobación es una lista de todas las cuentas del libro mayor con sus saldos deudores y acreedores. Su único objetivo es verificar que la suma de todos los débitos sea exactamente igual a la suma de todos los créditos. Si no cuadran, hay un error en algún asiento o en el traslado al libro mayor, y debe encontrarse antes de continuar.
Este balance no es un estado financiero definitivo: no dice si la empresa ganó o perdió dinero. Solo confirma que el sistema de registros está matemáticamente equilibrado. Para una empresa de servicios, este paso es especialmente útil para detectar ingresos no registrados o gastos duplicados antes de los ajustes.
Ajustes contables
Los ajustes contables son correcciones que se realizan al final del período para que los estados financieros reflejen fielmente la realidad económica de la empresa. Se aplican cuando hay operaciones que afectan al período, pero que aún no se han registrado, o cuando un gasto o ingreso se registró en un período, pero pertenece a otro.
Los ajustes más habituales en una empresa de servicios son la depreciación de equipos (el desgaste anual de los activos fijos), los ingresos diferidos (cobros anticipados por servicios aún no prestados) y los gastos devengados (gastos que ya ocurrieron, pero todavía no se han pagado, como el sueldo de los últimos días del mes).
Depreciación de activos
Se registra el desgaste del año de equipos, mobiliario o vehículos usados para prestar el servicio.
Ingresos diferidos
Cobros anticipados que aún no corresponden al período porque el servicio todavía no se ha prestado.
Gastos devengados
Gastos ya incurridos que aún no han sido pagados ni registrados, como sueldos de los últimos días del mes.
Ingresos devengados
Servicios ya prestados al cliente pero aún pendientes de facturar o cobrar al cierre del período.
Estados financieros
Con los ajustes aplicados, se elaboran los estados financieros. Son los documentos que resumen la situación económica de la empresa durante el período. El estado de resultados muestra si la empresa obtuvo ganancias o pérdidas restando los gastos totales a los ingresos totales. Para una empresa de servicios, la cuenta más relevante en este informe es la de ingresos por servicios.
El balance general muestra en un momento específico lo que la empresa tiene (activos), lo que debe (pasivos) y la diferencia entre ambos, que es el patrimonio o capital del propietario. Junto con el estado de resultados, este documento es la base para evaluar la salud financiera del negocio y para cumplir con las obligaciones fiscales y mercantiles.
Cierre contable y reapertura del ciclo
El cierre contable es el último paso del ciclo. Consiste en saldar todas las cuentas de ingresos y gastos, llevando su resultado a la cuenta de pérdidas y ganancias, y luego a la cuenta de capital. Una vez saldadas, quedan en cero y listas para el nuevo período. Las cuentas que no se cierran son las de activo, pasivo y patrimonio, que pasan directamente al siguiente ejercicio.
Tras el cierre, se realiza el asiento de apertura del nuevo período, que parte exactamente de donde terminó el anterior. Este encadenamiento entre ciclos garantiza que no se pierda información entre un año y otro. Para conocer cómo se ve este proceso en la práctica, puedes revisar un ejemplo práctico de un ciclo contable con operaciones reales paso a paso.
¿Qué libros contables usa una empresa de servicios?
Los libros contables son los registros oficiales donde queda constancia de todas las operaciones del negocio. Una empresa de servicios trabaja principalmente con dos libros obligatorios: el libro diario y el libro mayor. En muchos países, la legislación mercantil exige también el libro de inventarios y cuentas anuales, aunque su contenido es menos extenso que en empresas que manejan mercancías.
Además de los libros principales, muchas empresas de servicios llevan libros auxiliares para llevar un control más detallado. Un libro auxiliar de bancos, por ejemplo, registra cada movimiento de la cuenta bancaria y permite conciliarla con los extractos del banco. Otro habitual es el auxiliar de clientes, que muestra qué clientes deben dinero y desde hace cuánto tiempo.
El libro diario es la memoria de la empresa: sin él, no hay forma de reconstruir lo que ocurrió ni de defender los números ante una auditoría o una inspección fiscal.
Diferencias entre el ciclo contable de servicios y el comercial
Aunque ambos tipos de empresa siguen las mismas etapas del ciclo contable, existen diferencias prácticas que cambian el volumen y la naturaleza de los registros. La más importante es la ausencia de inventario en las empresas de servicios. Una empresa comercial compra productos, los almacena y los vende, lo que genera asientos adicionales de compra, costo de ventas y ajuste de existencias que no existen en servicios.
También hay diferencias en el reconocimiento de ingresos. Una empresa comercial reconoce el ingreso cuando entrega el producto; una empresa de servicios lo reconoce cuando completa la prestación del servicio, lo que puede ocurrir en un momento puntual o de forma progresiva si el servicio se extiende en el tiempo. Esa progresión puede requerir ajustes contables periódicos que complican ligeramente el ciclo.
Si quieres profundizar en cómo se aplica todo este proceso con números reales, puedes consultar la sección de ciclo contable, donde encontrarás contenido adicional organizado por temas para seguir avanzando paso a paso.
Errores comunes en el ciclo contable de una empresa de servicios
Conocer las etapas del ciclo contable no garantiza ejecutarlas bien. Hay errores recurrentes que cometen especialmente quienes están comenzando a llevar la contabilidad de su empresa de servicios, y que suelen descubrirse al final del período, cuando ya es difícil corregirlos sin complicaciones. Identificarlos a tiempo es la mejor forma de evitarlos.
- Registrar ingresos antes de prestar el servicio: Anotar un cobro anticipado directamente como ingreso viola el principio de devengo. Primero debe registrarse como ingreso diferido y luego trasladarse a ingresos cuando el servicio se haya prestado.
- No registrar la depreciación de activos: Los equipos, el mobiliario y los vehículos pierden valor con el tiempo. Si no se registra esa pérdida anual, el balance sobrevalúa los activos y el estado de resultados no refleja el costo real de operar.
- Omitir gastos devengados al cierre: Si al final del mes hay sueldos pendientes de pago, deben registrarse como gasto aunque no se hayan pagado aún. No hacerlo subestima los gastos y sobreestima el beneficio.
- Confundir cobro con ingreso: Cobrar no siempre equivale a haber ganado. Si cobras por un servicio que prestarás el mes siguiente, ese dinero aún no es un ingreso; es una deuda con el cliente hasta que el trabajo esté hecho.
- No conciliar el libro mayor con el banco: El saldo contable de la cuenta bancaria debe coincidir con el extracto real del banco. Omitir esta verificación deja errores sin detectar que se acumulan período tras período.
Preguntas frecuentes
¿Cuánto dura el ciclo contable de una empresa de servicios?
El ciclo contable dura habitualmente un año, que coincide con el ejercicio fiscal. Comienza el primer día del año y termina el último, aunque en algunos países puede coincidir con el año natural (enero a diciembre) o con un período fiscal diferente fijado por la legislación. Algunas empresas revisan sus cuentas de forma mensual o trimestral como práctica interna, pero el ciclo completo, con cierre e informes definitivos, se realiza una vez al año.
¿Cuándo se reconocen los ingresos en una empresa de servicios?
Los ingresos se reconocen cuando el servicio ha sido efectivamente prestado, no cuando se firma el contrato ni cuando se recibe el pago. Este principio se llama devengo y es uno de los pilares de la contabilidad. Si un cliente paga por anticipado, ese dinero se registra primero como ingreso diferido (un pasivo) y se convierte en ingreso real a medida que el servicio se va prestando o una vez que se completa.
¿Qué pasa si no se cierra correctamente el ciclo contable?
Si el ciclo no se cierra correctamente, las cuentas de ingresos y gastos arrastran saldos del período anterior al siguiente, lo que distorsiona los resultados de ambos ejercicios. Los estados financieros dejan de reflejar la realidad, lo que puede generar declaraciones fiscales incorrectas, errores en el pago de impuestos y dificultades para tomar decisiones financieras basadas en datos confiables. En una auditoría, un cierre mal ejecutado es una señal de alerta seria.
¿La empresa de servicios necesita llevar inventario en su ciclo contable?
No. Una empresa de servicios no vende productos físicos, por lo que no lleva inventario de mercancías dentro de su ciclo contable. Sí puede controlar el stock de insumos que usa para prestar sus servicios, como materiales de limpieza, consumibles de oficina o repuestos, pero estos se registran como gastos de suministros, no como inventario de productos para la venta.
¿Qué son los ajustes contables y cuándo se aplican?
Los ajustes contables son asientos que se realizan al final del período para corregir diferencias entre lo que se registró durante el año y lo que realmente ocurrió. Se aplican antes de elaborar los estados financieros y sirven para registrar depreciaciones, ingresos devengados no facturados, gastos incurridos no pagados e ingresos cobrados anticipadamente que aún no se han ganado. Sin ajustes, los estados financieros pueden mostrar una imagen distorsionada del negocio.
¿Qué estados financieros genera una empresa de servicios al final del ciclo?
Al concluir el ciclo contable, una empresa de servicios genera principalmente dos estados financieros: el estado de resultados, que muestra los ingresos obtenidos y los gastos del período para determinar si hubo ganancias o pérdidas, y el balance general, que refleja la situación patrimonial al cierre del ejercicio. Según la normativa local, también puede requerirse el estado de cambios en el patrimonio neto y el estado de flujos de efectivo.
¿Puede una microempresa de servicios llevar su propio ciclo contable?
Sí, y de hecho es recomendable. Una microempresa de servicios puede llevar su ciclo contable de forma simplificada, registrando sus ingresos y gastos en un libro diario básico, trasladando los saldos al libro mayor y elaborando un estado de resultados al cierre del período. El volumen de transacciones suele ser menor, lo que facilita el proceso. Hoy existen herramientas de contabilidad accesibles que automatizan gran parte del trabajo sin necesidad de conocimientos técnicos avanzados.
Conclusión
El ciclo contable de una empresa de servicios es un proceso ordenado que te permite registrar cada operación financiera, verificar que los números cuadren y obtener al final del período una imagen clara y confiable de tu situación económica. Sus etapas, desde la apertura hasta el cierre, se encadenan de forma lógica y se repiten año tras año.
Ahora que conoces cada etapa, puedes aplicar este proceso en tu empresa con mayor seguridad: abriendo el período con un asiento correcto, registrando cada transacción a su tiempo, revisando el balance de comprobación antes de los ajustes y cerrando las cuentas de forma ordenada para que el siguiente período arranque limpio. Cada paso bien ejecutado reduce errores y te da datos en los que puedes confiar.
Si quieres seguir ampliando tu conocimiento en contabilidad, en este sitio web encontrarás contenido organizado por temas para que avances a tu propio ritmo, desde los conceptos más básicos hasta los procesos más completos del área financiera.
Sigue aprendiendo:
Ejemplo práctico de un ciclo contable completo
Ciclo contable de una empresa industrial
Hoja de trabajo contable: Estructura, partes y pasos

¿Qué son los libros de contabilidad y cuáles son?

¿Qué es el balance de comprobación?

¿Qué es un balance de apertura?
¿Es obligatorio hacer el ciclo contable en una empresa?
Ciclo contable en México: Etapas y cómo funciona
