
El ciclo contable es el proceso que sigue una empresa para registrar todas sus operaciones financieras durante un periodo determinado, desde la primera transacción hasta el cierre del ejercicio. En Chile, este proceso se rige por las Normas Internacionales de Información Financiera (NIIF/IFRS), lo que lo hace comparable con estándares de más de cien países.
¿Qué es el ciclo contable en Chile?
El ciclo contable es el conjunto ordenado de etapas que sigue una empresa para registrar, clasificar y resumir todas sus operaciones financieras durante un periodo determinado. Se llama «ciclo» porque, al cerrarse un periodo, el proceso comienza de nuevo en el siguiente, de forma continua y sin interrupciones a lo largo de la vida de la empresa.
En Chile, este proceso adquiere características propias porque la normativa contable vigente exige aplicar las Normas Internacionales de Información Financiera (NIIF/IFRS), adoptadas de forma obligatoria por las entidades reguladas a partir de 2009. Esto significa que el ciclo contable no solo organiza la información interna: también la hace comparable con empresas de más de cien países que usan el mismo estándar.
El periodo habitual de un ciclo contable es el año calendario, aunque algunas empresas trabajan con ciclos mensuales, trimestrales o semestrales para monitorear su situación con mayor frecuencia. La elección del periodo depende del tamaño de la empresa, su actividad y las exigencias del organismo regulador correspondiente.
Características que lo definen
El ciclo contable no es simplemente una lista de tareas: es un sistema coherente que garantiza que la información financiera sea confiable, comparable y útil para la toma de decisiones. Su principal característica es que sigue un orden lógico e irrompible: no se puede elaborar un estado financiero sin haber hecho los ajustes previos, ni registrar asientos sin haber identificado primero la transacción.
¿Qué normas contables rigen el ciclo en Chile?
Durante décadas, la contabilidad en Chile se guio por los Principios Contables Generalmente Aceptados (PCGA), un marco normativo local. Ese modelo fue reemplazado por las NIIF/IFRS, normas internacionales emitidas por el IASB (International Accounting Standards Board) y adoptadas en más de cien países. En Chile, las entidades reguladas por la Comisión para el Mercado Financiero (CMF) comenzaron a aplicarlas de forma obligatoria a partir de 2009.
El Colegio de Contadores de Chile formalizó en 2013 la derogación de todos los antiguos Boletines Técnicos basados en PCGA, consolidando las NIIF como el único estándar válido para preparar estados financieros con propósito general. Esto impacta directamente al ciclo contable: los criterios de reconocimiento, medición y presentación de cada etapa del proceso deben seguir ese marco internacional.
Las NIIF/IFRS no solo cambian cómo se registra: cambian cómo se interpreta la realidad económica de una empresa, priorizando la sustancia sobre la forma jurídica de cada operación.
¿Cuáles son las etapas del ciclo contable en Chile?
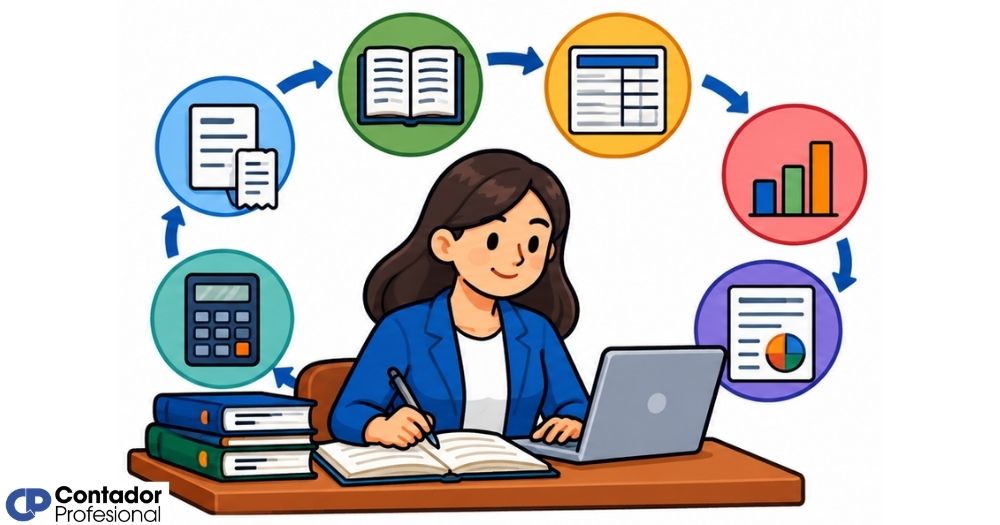
El ciclo contable se compone de siete etapas que deben seguirse en orden estricto. Cada una cumple una función específica y depende del resultado correcto de la anterior para que la información final sea confiable. A continuación se describe cada etapa con detalle.
Identificación de las transacciones
Todo ciclo contable arranca con el reconocimiento de los eventos económicos que afectan el patrimonio de la empresa. Una transacción es contable solo cuando puede medirse en términos monetarios y está respaldada por un documento, como una factura, un recibo, una nota de débito o un comprobante de transferencia. Sin ese respaldo, el hecho no puede ingresar al sistema contable.
En esta etapa se determina si el evento realmente tiene impacto financiero y, de tenerlo, se reúne la documentación que lo sustenta. Una empresa puede comprar suministros, pagar remuneraciones, vender un servicio o recibir un préstamo: cada una de esas acciones genera un hecho contable diferente que debe identificarse con precisión antes de pasar al siguiente paso.
Registro en el libro diario
Una vez identificada la transacción, se registra en el libro diario, que es el primer libro contable obligatorio en Chile. Aquí se anotan todas las operaciones en orden cronológico, indicando la fecha, las cuentas involucradas y los montos correspondientes. Cada registro recibe el nombre de asiento contable y siempre debe estar en equilibrio.
El principio que rige esta etapa es la partida doble: toda operación afecta simultáneamente a dos o más cuentas, de manera que el monto cargado al debe siempre debe ser igual al monto abonado al haber. Si ese equilibrio no se cumple, el asiento tiene un error que debe corregirse antes de continuar.
Traspaso al libro mayor
Después del libro diario, cada asiento se traslada al libro mayor, que organiza las operaciones por cuenta contable. Si el libro diario muestra las transacciones en orden de tiempo, el libro mayor muestra el comportamiento de cada cuenta a lo largo del periodo: cuánto entró, cuánto salió y cuál es el saldo actual de Caja, Clientes, Deudas u otras cuentas.
Este traspaso permite tener una visión segmentada de la situación financiera: en lugar de buscar en cientos de asientos, puedes consultar directamente la cuenta que te interesa y ver su movimiento completo. Es la base sobre la que se construyen el balance de comprobación y, más adelante, los estados financieros.
Balance de comprobación
El balance de comprobación es una lista de todas las cuentas del libro mayor con sus saldos deudores y acreedores. Su propósito es verificar que, a nivel global, la suma de todos los saldos deudores sea igual a la suma de todos los saldos acreedores. Si coinciden, el ciclo puede avanzar. Si no coinciden, hay un error de registro que debe ubicarse y corregirse.
Es importante entender que el balance de comprobación detecta errores matemáticos, pero no detecta todos los tipos de error posibles. Por ejemplo, si se registró una operación en la cuenta equivocada, pero por el monto correcto, el balance seguirá cuadrando aunque el registro sea incorrecto. Por eso, la revisión conceptual de los asientos sigue siendo indispensable.
Asientos de ajuste
Antes del cierre, se realizan los asientos de ajuste: correcciones y actualizaciones que hacen que los registros reflejen con precisión la realidad económica al final del periodo. Aquí se reconocen depreciaciones, amortizaciones, gastos devengados no pagados, ingresos percibidos por adelantado y otras situaciones que el registro cronológico no captura automáticamente.
En el marco de las NIIF, los ajustes tienen especial relevancia porque la norma exige reconocer los hechos económicos cuando ocurren, no cuando se paga o se cobra. Eso significa, por ejemplo, que si una empresa usa durante diciembre un servicio cuya factura llegará en enero, igual debe reconocer ese gasto en el periodo de diciembre mediante un asiento de ajuste.
Elaboración de estados financieros
Con los registros ajustados, se elaboran los estados financieros, que son los documentos que resumen la situación económica de la empresa al final del periodo. En Chile, bajo NIIF, los estados financieros básicos son cuatro: el estado de situación financiera (balance), el estado de resultados, el estado de flujos de efectivo y el estado de cambios en el patrimonio.
Estos documentos no son solo un trámite: son la principal fuente de información para que la gerencia, los socios, los bancos y los organismos reguladores puedan evaluar el desempeño de la empresa y tomar decisiones fundamentadas. Su calidad depende directamente de que todas las etapas anteriores del ciclo se hayan ejecutado con rigor.
Cierre contable y reapertura del ciclo
El cierre contable es la última etapa del ciclo. Consiste en saldar las cuentas de ingresos y gastos para determinar la utilidad o pérdida del periodo, transferir ese resultado a la cuenta de patrimonio y dejar el sistema listo para iniciar el siguiente ciclo. Las cuentas de balance no se cierran: su saldo pasa directamente al nuevo periodo.
Inmediatamente después del cierre, comienza la reapertura del nuevo ciclo con un asiento de apertura que registra los saldos iniciales de activos, pasivos y patrimonio. Esta continuidad entre ciclos es lo que permite comparar periodos y analizar la evolución de la empresa a lo largo del tiempo, algo especialmente valioso cuando se aplican normas internacionales como las NIIF.
¿Cómo se aplica el ciclo contable según el tamaño de la empresa?
El ciclo contable sigue las mismas etapas independientemente del tamaño de la empresa, pero la forma en que se ejecuta varía significativamente. Una microempresa puede completar su ciclo de forma manual o con una hoja de cálculo, mientras que una gran empresa necesita sistemas integrados que automaticen el registro, la clasificación y la generación de reportes en tiempo real.
El tipo de norma que aplica cada empresa también influye en la complejidad de los ajustes y en la cantidad de información que deben revelar en sus estados financieros. Las NIIF completas exigen un nivel de detalle mayor, mientras que las NIIF para Pymes ofrecen un estándar simplificado pensado para empresas sin obligación de rendir cuentas públicamente, pero que aun así necesitan información financiera confiable.
Diferencias entre el ciclo contable manual y el computarizado
La tecnología no cambia las etapas del ciclo contable, pero sí transforma radicalmente la forma en que se ejecutan. En un sistema manual, el contador registra cada asiento a mano en los libros físicos y traslada manualmente los datos al mayor. En un sistema computarizado, ese traspaso ocurre de forma automática en el momento en que se ingresa el asiento, lo que reduce errores y ahorra tiempo.
Si quieres profundizar en las ventajas y limitaciones de cada enfoque, puedes revisar el análisis completo sobre el ciclo contable manual o computarizado, donde se comparan ambos sistemas con detalle y se explica cuándo conviene uno sobre el otro según el contexto de la empresa.
Más allá de la herramienta que uses, lo que no cambia es la lógica del proceso. Comprender las etapas del ciclo de forma manual primero te da una base sólida para operar cualquier software contable después, porque sabes exactamente qué hace el sistema por detrás cuando introduces un asiento.
Errores frecuentes en el ciclo contable y cómo evitarlos
Conocer los errores más comunes dentro del ciclo contable te permite anticiparte a ellos y mantener registros limpios desde el principio. La mayoría de los problemas no surgen al final del ciclo, sino en las primeras etapas, cuando se documentan mal las transacciones o se omite información relevante en el asiento.
- Registrar sin documento de respaldo: Anotar una operación sin contar con la factura, recibo o comprobante correspondiente dificulta las auditorías y puede generar problemas con el SII.
- Omitir los asientos de ajuste: No reconocer depreciaciones o gastos devengados hace que los estados financieros no reflejen la situación real de la empresa al cierre del periodo.
- Confundir cuentas de activo con cuentas de gasto: Clasificar incorrectamente una adquisición (por ejemplo, registrar como gasto un activo que debería depreciarse) distorsiona el balance y el resultado del periodo.
- No conciliar con el banco: Si el saldo de la cuenta Banco en los libros no coincide con el extracto bancario, hay operaciones sin registrar o errores en los montos anotados.
- Cerrar el ciclo sin verificar el balance de comprobación: Avanzar al cierre con el debe y el haber descuadrados arrastra errores hacia los estados financieros, haciendo que todo el trabajo posterior sea inválido.
Para evitar la mayoría de estos errores, conviene establecer una rutina de revisión periódica durante el ciclo, no solo al final. Revisar los registros semana a semana o quincenalmente permite detectar inconsistencias cuando aún son fáciles de corregir, antes de que se acumulen hasta el cierre.
Si quieres entender mejor el concepto completo detrás de estos procesos, el artículo sobre ciclo contable te ofrece una visión amplia y fundamentada del tema, útil tanto para quienes se inician como para quienes quieren consolidar sus conocimientos.
Preguntas frecuentes
¿Cuánto dura un ciclo contable en Chile?
El periodo más habitual es el año calendario, que va del 1 de enero al 31 de diciembre. Sin embargo, algunas empresas operan con ciclos más cortos —mensuales, trimestrales o semestrales— para tener información financiera actualizada con mayor frecuencia y tomar decisiones de forma más ágil. La duración del ciclo no cambia las etapas del proceso, solo la periodicidad con que se ejecutan.
¿Qué libros contables son obligatorios en Chile?
En Chile, el Código de Comercio y el Código Tributario exigen a las empresas llevar, como mínimo, el libro diario y el libro mayor. Las sociedades anónimas tienen obligaciones adicionales establecidas en la Ley de Sociedades Anónimas, que incluye la confección de estados financieros auditados. Las empresas sujetas a la CMF deben además cumplir con los requisitos de revelación que establecen las NIIF completas.
¿Qué papel cumple el SII en el ciclo contable?
El Servicio de Impuestos Internos (SII) no define las normas contables, pero sí exige que las empresas lleven registros contables adecuados para determinar correctamente sus obligaciones tributarias. Cuando la contabilidad financiera (bajo NIIF) arroja resultados distintos a los que exige la normativa tributaria, la empresa debe realizar ajustes para determinar la renta líquida imponible según las reglas del SII, manteniendo ambas visiones de forma paralela si corresponde.
¿Las pymes en Chile deben aplicar NIIF?
Sí, aunque con un estándar adaptado. El Colegio de Contadores de Chile derogó los antiguos PCGA en 2013 y estableció las NIIF como el marco normativo de referencia para todos sus miembros. Las pymes sin obligación pública de rendir cuentas aplican las NIIF para Pymes, que es una versión simplificada de las normas completas. Sin embargo, no todos los contadores en Chile están colegiados, lo que genera situaciones donde algunas microempresas aún operan sin adoptar formalmente este estándar.
¿Qué diferencia hay entre PCGA e IFRS en el contexto chileno?
Los PCGA eran un marco normativo local con un enfoque principalmente tributario. Las IFRS, en cambio, tienen un enfoque financiero orientado a la toma de decisiones y a la comparabilidad internacional. Bajo PCGA, los activos se registraban al costo histórico; bajo IFRS, algunos activos pueden medirse a valor razonable. Esto cambia la forma en que se miden el patrimonio, las utilidades y los riesgos de la empresa, con impacto directo en todas las etapas del ciclo contable.
¿Cuándo se realiza el cierre contable en Chile?
Para las empresas que siguen el año calendario, el cierre contable se realiza al 31 de diciembre de cada año. Las sociedades anónimas abiertas tienen plazos específicos establecidos por la CMF para presentar sus estados financieros auditados tras el cierre. Las empresas con ejercicios distintos al año calendario deben acordarlo previamente con el SII, aunque esta es una situación menos frecuente en el contexto chileno.
¿El balance de comprobación detecta todos los errores contables?
No. El balance de comprobación solo verifica que el total del debe sea igual al total del haber, lo que confirma el equilibrio matemático de los registros. No detecta errores de clasificación (registrar en la cuenta equivocada), errores de omisión (transacciones no registradas) ni errores compensados (dos errores que se anulan entre sí). Por eso, la revisión conceptual de los asientos por parte de un profesional competente sigue siendo una parte insustituible del ciclo contable.
Conclusión
El ciclo contable en Chile es mucho más que una secuencia de pasos: es el proceso que garantiza que cada operación financiera quede registrada con precisión, ordenada correctamente y disponible en forma de información útil al final de cada periodo. Desde la identificación de la primera transacción hasta el cierre y la reapertura, cada etapa tiene una razón de ser que no puedes ignorar sin comprometer la integridad de todo el proceso.
Ahora que conoces las etapas, los libros obligatorios, el marco NIIF y los errores más habituales, puedes aplicar este conocimiento tanto si estás llevando la contabilidad de una empresa como si estás preparándote para hacerlo. Entender el ciclo desde su base te permite leer un balance con criterio, detectar inconsistencias antes de que se conviertan en problemas y trabajar con mayor seguridad en cualquier entorno contable.
Si este tema te genera más preguntas o quieres seguir aprendiendo sobre contabilidad de forma clara y práctica, en este sitio web encontrarás más contenido pensado para acompañarte en cada paso de tu formación profesional.
Sigue aprendiendo:
Ciclo contable de una empresa de servicios
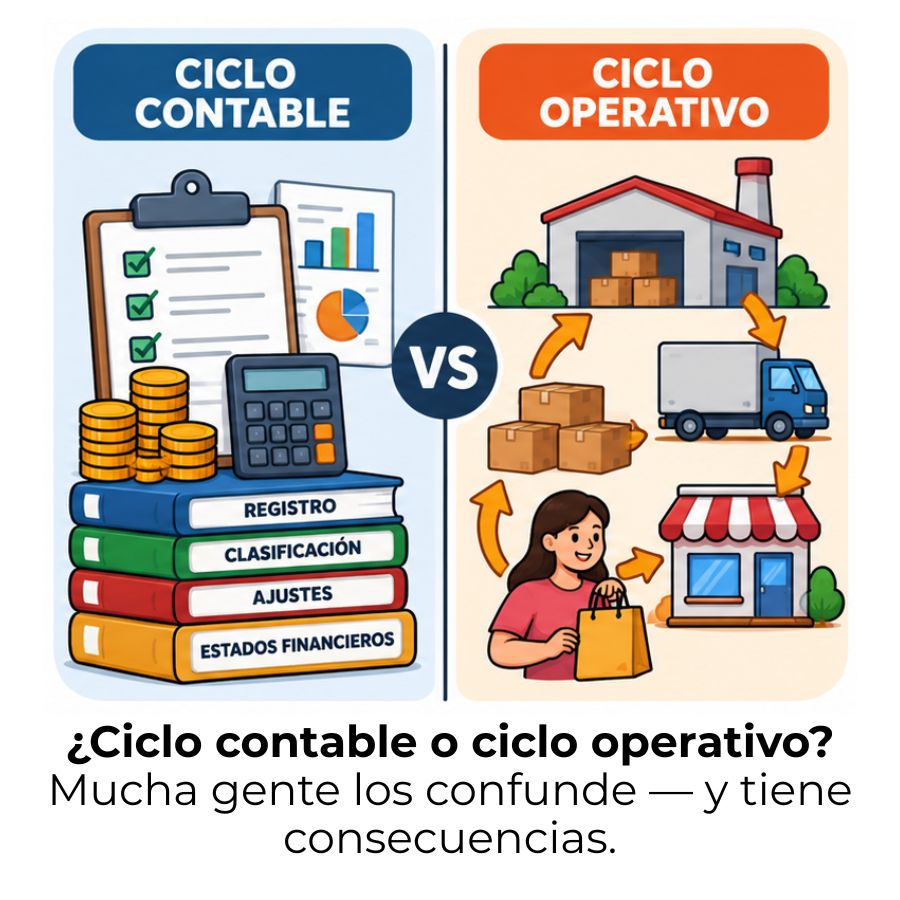
Diferencia entre ciclo contable y ciclo operativo
Ciclo contable de una empresa industrial
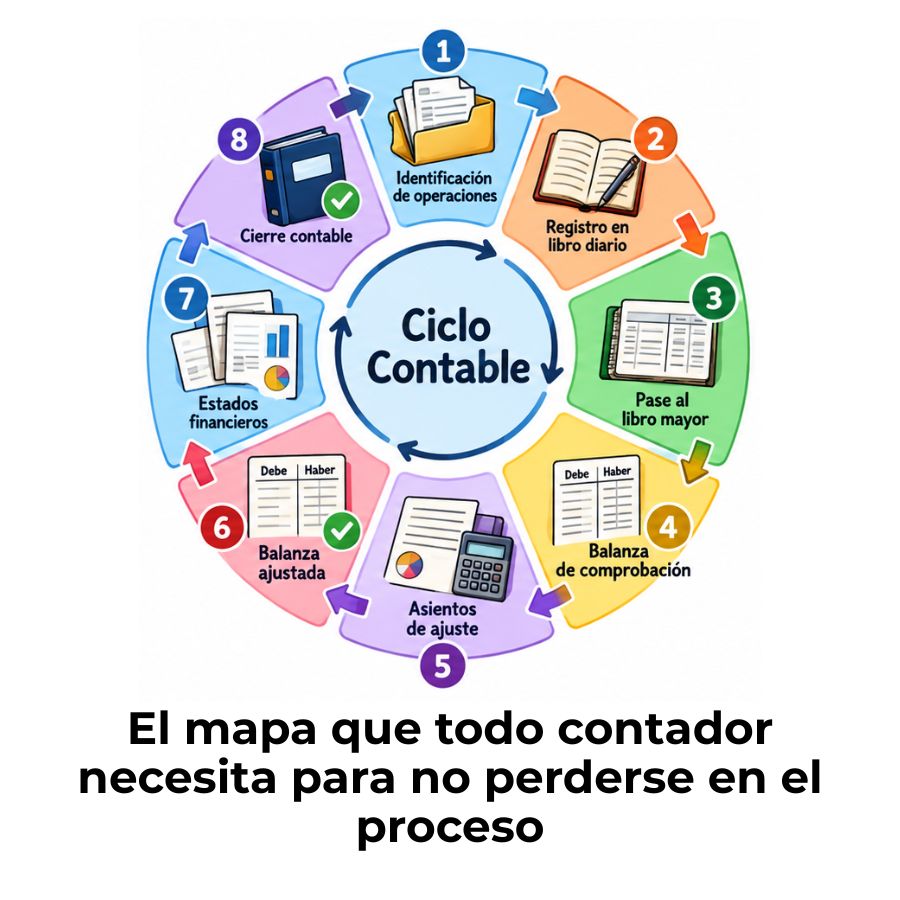
Diagrama de flujo del ciclo contable
Asientos de reversión en contabilidad
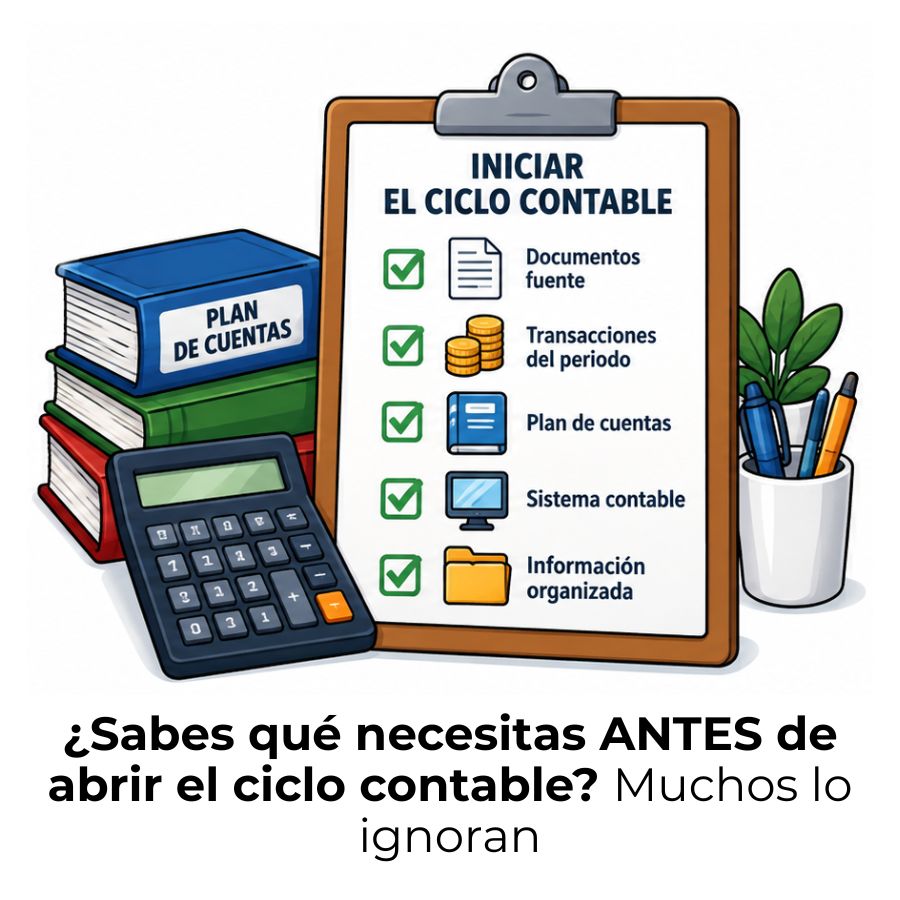
¿Qué se necesita para iniciar el ciclo contable?
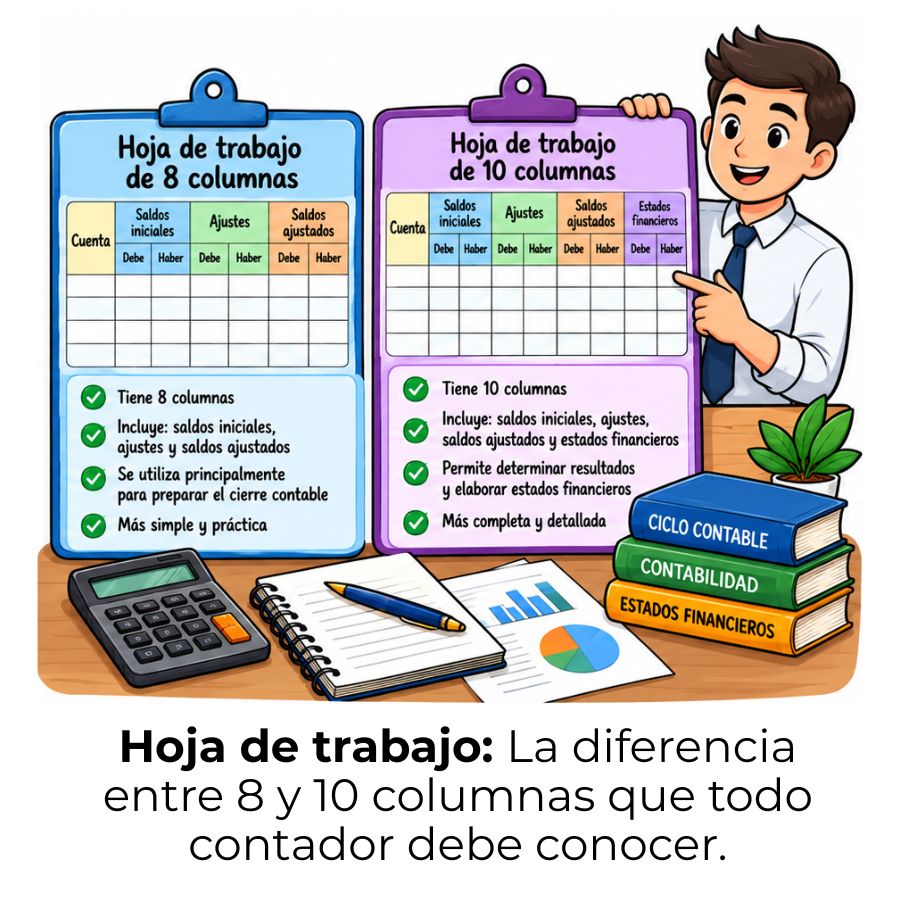
Hoja de trabajo de 8 y 10 columnas: Diferencias clave
Errores comunes en el ciclo contable y cómo evitarlos
