
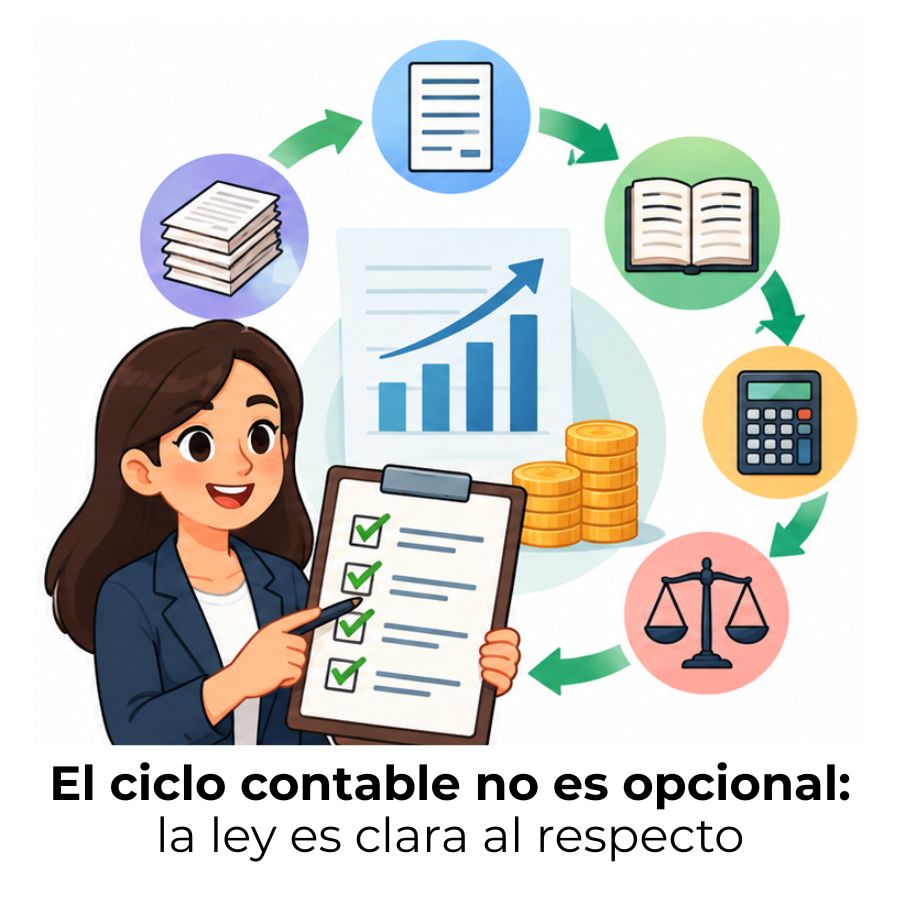
Sí, llevar el ciclo contable es obligatorio para la mayoría de las empresas. La ley lo establece con claridad, aunque el nivel de exigencia varía según el tipo de negocio. Si tienes una sociedad mercantil, no tienes margen de elección; si eres autónomo, la situación cambia.
¿Qué es el ciclo contable y para qué sirve?
El ciclo contable es el proceso mediante el cual una empresa registra, clasifica y resume todas sus operaciones financieras durante un período determinado, que generalmente coincide con un año fiscal. No se trata de un simple conjunto de tareas administrativas, sino del mecanismo que convierte cada transacción en información útil para tomar decisiones y cumplir con la ley.
Cada vez que una empresa compra, vende, paga o cobra, esa operación forma parte del ciclo contable. El proceso arranca con el registro de esas transacciones en el libro diario y termina con la elaboración de los estados financieros, que reflejan la situación real del negocio al cierre del período.
Puedes profundizar en cada una de estas fases en el artículo sobre las etapas del ciclo contable, donde se explica con detalle qué ocurre en cada paso y qué documentos se generan. Lo relevante aquí es entender que este proceso no es discrecional: tiene respaldo legal y consecuencias concretas si no se sigue.
¿Es obligatorio hacer el ciclo contable en una empresa?
Sí, llevar el ciclo contable es una obligación legal para la mayoría de las empresas. No se trata de una recomendación de buenas prácticas ni de algo que cada negocio puede decidir libremente. La legislación mercantil y fiscal establece con claridad que todo empresario debe mantener una contabilidad ordenada, sistemática y verificable de su actividad económica.
Ahora bien, la forma en que se cumple esa obligación varía según el tipo de empresa y su tamaño. No es lo mismo ser el titular de una sociedad de responsabilidad limitada que trabajar como autónomo. En el primer caso, la obligación es plena e inapelable; en el segundo, existen matices que conviene conocer bien antes de asumir cualquier cosa.
Lo que ninguna empresa puede hacer es operar sin dejar rastro contable. Incluso en los casos con menos exigencias formales, la ley requiere llevar un registro permanente de ingresos y gastos. El ciclo contable, en mayor o menor extensión, siempre está presente cuando hay una actividad económica de por medio.
Base legal que respalda esta obligación
La obligación de llevar contabilidad no surge de una práctica informal ni de recomendaciones de expertos. Está respaldada por normas jurídicas concretas que forman parte del ordenamiento mercantil y fiscal de la mayoría de los países hispanohablantes. Conocer estas normas te permite entender por qué el ciclo contable no es negociable.
¿Qué dice el Código de Comercio sobre la contabilidad?
«Todo empresario deberá llevar una contabilidad ordenada, adecuada a la actividad de su empresa, que permita un seguimiento cronológico de todas sus operaciones, así como la elaboración periódica de balances e inventarios.»
Este texto, recogido en el artículo 25 del Código de Comercio español, resume con precisión la obligación. No dice que sea recomendable ni que dependa del tamaño del negocio: dice que todo empresario deberá. Esa palabra —deberá— es la que convierte el ciclo contable en una exigencia legal, no en una opción.
En el caso de la Agencia Tributaria, la norma va más allá: establece que los libros y documentos contables deben llevarse con claridad, por orden de fechas, sin espacios en blanco ni tachaduras. Es decir, no basta con llevar algún registro; ese registro debe cumplir requisitos formales específicos.
¿Qué libros contables son obligatorios por ley?
La ley no solo obliga a llevar contabilidad; también especifica qué libros deben existir en toda empresa. Estos libros son el soporte físico o digital del ciclo contable y sin ellos no hay forma de demostrar que las obligaciones se han cumplido.
| Libro contable | ¿Obligatorio? | ¿Para quién? |
|---|---|---|
| Libro diario | Sí | Todas las sociedades mercantiles |
| Libro de inventario y cuentas anuales | Sí | Todas las sociedades mercantiles |
| Libro de actas | Sí | Sociedades con órgano de administración colegiado |
| Libro de socios o de registro de acciones | Sí | Según tipo de sociedad |
| Libro mayor | No (auxiliar) | Recomendado para todas las empresas |
| Registro de ingresos y gastos | Sí | Autónomos (en sustitución del ciclo completo) |
¿Todas las empresas están obligadas por igual?
No. Aunque la obligación de registrar la actividad económica es universal, el grado de exigencia y la forma de cumplirla varían según la estructura jurídica de cada negocio. Esto es algo que genera confusión frecuente, especialmente entre quienes están empezando y no tienen claro qué tipo de entidad han constituido o qué obligaciones les corresponden.
Sociedades mercantiles y su obligación plena
Las sociedades mercantiles —limitadas, anónimas, laborales, cooperativas— tienen la obligación más exigente. Deben seguir el ciclo contable completo, ajustado al Plan General de Contabilidad (PGC), y presentar sus cuentas anuales en el Registro Mercantil en un plazo máximo de tres meses desde el cierre del ejercicio. No hay excepciones ni fórmulas alternativas.
Las empresas de mayor tamaño aplican la versión normal del PGC, mientras que las pymes pueden acogerse a una versión abreviada que simplifica algunos procedimientos sin eliminar la obligación de fondo. En cualquier caso, el ciclo contable debe completarse íntegramente cada período fiscal. Puedes obtener más contexto en el artículo general sobre el ciclo contable y sus fundamentos.
Autónomos: ¿la misma regla o una excepción?
Aquí está la excepción más relevante. Los trabajadores autónomos que no realizan actividad mercantil organizada no están obligados a seguir el ciclo contable completo conforme al PGC. Sus obligaciones se reducen a llevar un registro permanente de ingresos, gastos, facturas emitidas y facturas recibidas.
Sin embargo, si un autónomo desarrolla una actividad que tiene carácter mercantil —es decir, compra, vende o presta servicios con una estructura empresarial organizada—, la situación cambia: en ese caso, sí está obligado a llevar contabilidad conforme a las normas del PGC, igual que cualquier sociedad. El criterio no es si eres autónomo, sino cómo está organizada tu actividad.
¿Qué pasa si una empresa no lleva el ciclo contable?
Ignorar la obligación de llevar contabilidad tiene consecuencias reales y documentadas. No se trata solo de una infracción administrativa: la ausencia de registros contables afecta a la empresa desde múltiples ángulos, desde el fiscal hasta el reputacional.
Uno de los efectos menos visibles, pero más perjudiciales, es la imposibilidad de acceder a financiación externa. Los bancos y los inversores requieren los estados financieros que genera el ciclo contable como condición previa para evaluar cualquier solicitud de crédito o entrada de capital. Sin contabilidad en regla, una empresa queda fuera del acceso a recursos que podrían ser decisivos para su crecimiento.
Beneficios reales de completar el ciclo contable
Más allá de la obligación legal, completar el ciclo contable aporta ventajas concretas a cualquier empresa. No es simplemente un trámite burocrático: es la herramienta que permite conocer en todo momento la salud financiera del negocio. Quien lleva el ciclo contable al día tiene información de primera mano para actuar con criterio.
- Control financiero real: Sabes con exactitud cuánto entra, cuánto sale y cuánto queda en cada momento del período, sin depender de estimaciones o suposiciones.
- Cumplimiento normativo garantizado: Llevar el ciclo contable al día es la forma más directa de evitar sanciones fiscales y mercantiles sin necesidad de hacer correcciones de urgencia al final del ejercicio.
- Base para decisiones estratégicas: Los estados financieros que genera el ciclo contable revelan qué áreas del negocio son rentables, cuáles generan pérdidas y dónde hay margen de mejora.
- Acceso a financiación: Bancos, inversores y socios potenciales siempre piden estados financieros auditables antes de comprometer cualquier recurso con una empresa.
- Detección temprana de errores: El proceso de cuadre y verificación dentro del ciclo permite identificar errores, irregularidades o desviaciones antes de que se conviertan en problemas mayores.
¿Con qué frecuencia debe realizarse el ciclo contable?
El ciclo contable está vinculado al concepto de período contable, que es el intervalo de tiempo que cubre cada ciclo completo. El período más habitual es el año fiscal, que en la mayoría de los países coincide con el año natural: del 1 de enero al 31 de diciembre. Sin embargo, no todas las empresas están obligadas a seguir ese calendario.
Algunas empresas, especialmente las que tienen una actividad marcadamente estacional, pueden adaptar su cierre contable a su ciclo natural de operaciones, siempre que el período cubra doce meses. Lo que no cambia es la obligación de completar el ciclo y depositar las cuentas anuales dentro del plazo legal establecido tras el cierre del ejercicio.
Independientemente de la frecuencia elegida para los cierres internos, el cierre anual es siempre obligatorio y desencadena una serie de plazos legales que la empresa debe respetar: formulación de cuentas, aprobación por parte de los socios, auditoría si corresponde y depósito en el Registro Mercantil. Herramientas como la diferencia entre hoja de trabajo de 8 y 10 columnas son relevantes precisamente en esta fase de resumen y cierre del ejercicio.
Preguntas frecuentes
¿Qué ley obliga a las empresas a llevar contabilidad?
En España, la obligación principal está recogida en el artículo 25 del Código de Comercio, que establece que todo empresario debe llevar una contabilidad ordenada y adecuada a su actividad. A esta norma se suman el Plan General de Contabilidad, la Ley del Impuesto sobre Sociedades y la normativa del Registro Mercantil, que regula el depósito de cuentas anuales. En otros países hispanohablantes, normas equivalentes del Código de Comercio o del Código Civil y Comercial imponen obligaciones similares a quienes desarrollan actividades económicas organizadas.
¿Puede una empresa funcionar sin hacer el ciclo contable?
En la práctica, una empresa puede operar sin llevar el ciclo contable, pero lo hace incumpliendo la ley y asumiendo riesgos considerables. La ausencia de registros contables puede derivar en sanciones fiscales, imposibilidad de acceder a financiación, dificultades ante una auditoría y, en casos graves, responsabilidad personal de los administradores. A largo plazo, operar sin contabilidad en regla compromete la viabilidad del negocio y la credibilidad de quienes lo gestionan.
¿Los autónomos están obligados a seguir el ciclo contable?
Depende del tipo de actividad. Los autónomos que desarrollan actividades no mercantiles —como ciertas profesiones liberales— no están obligados a seguir el ciclo contable completo conforme al Plan General de Contabilidad. Sus obligaciones se limitan a registrar ingresos, gastos y facturas. Sin embargo, si el autónomo realiza una actividad con carácter mercantil organizado —compraventa, fabricación, prestación de servicios con estructura empresarial—, la obligación se equipara a la de cualquier sociedad mercantil.
¿Cuánto tiempo deben conservarse los libros contables?
La normativa mercantil española establece un plazo de conservación de seis años desde el último asiento registrado en cada libro. La legislación fiscal, por su parte, fija un plazo de cuatro años desde que finaliza el período voluntario de presentación del impuesto correspondiente. En la práctica, lo más prudente es conservar todos los libros y documentos contables durante al menos seis años para cumplir con ambas exigencias sin riesgo de incumplimiento.
¿Qué sucede si los registros contables tienen errores?
Los errores en los registros contables deben corregirse en cuanto se detecten, mediante un asiento de rectificación o ajuste, sin eliminar ni tachar los apuntes originales. La ley prohíbe expresamente borrar o modificar los asientos ya realizados; solo se permite corregirlos mediante entradas adicionales que dejan constancia del error y de su corrección. Errores no subsanados pueden generar discrepancias con la declaración fiscal y derivar en comprobaciones o sanciones por parte de la administración tributaria.
¿El ciclo contable aplica también a pequeñas empresas y pymes?
Sí, las pequeñas empresas y pymes también están obligadas a seguir el ciclo contable si operan bajo la forma de sociedad mercantil. La diferencia es que pueden acogerse al Plan General de Contabilidad para pymes, una versión simplificada que reduce la complejidad de algunos procedimientos sin eliminar la obligación esencial de registrar, clasificar y presentar la información financiera. El ciclo contable de una pyme sigue los mismos pasos que el de una empresa grande, aunque con menos cuentas y menor volumen de transacciones.
¿Quién es el responsable de llevar el ciclo contable en una empresa?
La responsabilidad recae sobre el administrador o los administradores de la empresa, que son quienes responden legalmente ante cualquier incumplimiento contable. En la práctica, la tarea puede delegarse en un contable interno o en un asesor externo, pero la responsabilidad final no se delega: si los registros son incorrectos o inexistentes, quien responde ante la administración y ante la ley es el representante legal de la empresa, no el profesional contable contratado para llevar los libros.
Conclusión
El ciclo contable no es una práctica opcional ni una formalidad que puedas postergar. Para la mayoría de las empresas, es una obligación legal respaldada por el Código de Comercio y la normativa fiscal, y su incumplimiento tiene consecuencias que van desde las sanciones económicas hasta la pérdida de credibilidad ante inversores y entidades financieras. Conocer esta realidad desde el principio te ahorra problemas que son completamente evitables.
A lo largo de este artículo has visto que la obligación varía según el tipo de empresa: las sociedades mercantiles tienen exigencias plenas, los autónomos con actividad mercantil se equiparan a ellas, y solo quienes desarrollan actividades no mercantiles disponen de una fórmula más simplificada. También has comprobado que completar el ciclo contable no solo cumple con la ley, sino que te da información real para tomar decisiones con criterio y acceder a financiación cuando la necesites.
Si quieres seguir aprendiendo sobre contabilidad con un enfoque claro y práctico, en este sitio web encontrarás más contenidos que te ayudarán a entender cada parte del proceso contable, desde los conceptos básicos hasta los procedimientos más específicos del cierre y la presentación de cuentas.
Sigue aprendiendo:
Ciclo contable en México: Etapas y cómo funciona
Ciclo contable de una empresa industrial
Ciclo contable en Colombia: Etapas y proceso completo
Ciclo contable mensual: Ordena tus finanzas cada 30 días
El ciclo contable para pequeños negocios
Ciclo contable de una empresa de servicios
Flujo de caja: El indicador que revela la salud real de tu negocio

¿Qué es un balance de apertura?
