
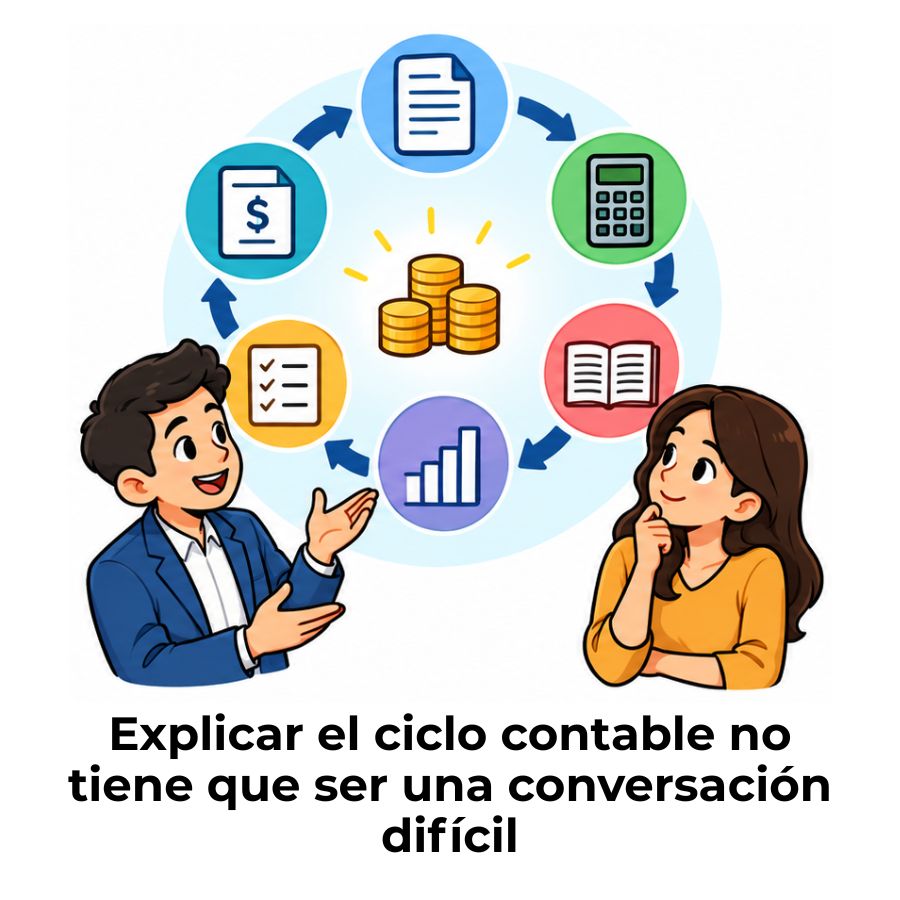
Explicar el ciclo contable a un cliente no debería ser un momento de tensión. Es un proceso con un orden claro: empieza cuando ocurre una operación y termina cuando los estados financieros reflejan la situación real del negocio. Con el enfoque correcto, cualquier cliente puede comprenderlo sin haber estudiado contabilidad.
¿Qué es el ciclo contable en palabras simples?
El ciclo contable es el recorrido que hacen las operaciones de un negocio desde que ocurren hasta que quedan registradas en un informe financiero. Es un proceso ordenado, repetitivo y con un inicio y un cierre claros, que se repite cada periodo contable, ya sea mensual, trimestral o anual. No es un concepto abstracto: es el mapa que ordena cada euro que entra o sale de la empresa.
Piénsalo así: cada vez que un negocio vende algo, compra materiales o paga una factura, ese movimiento necesita un lugar donde quedar registrado y un orden para transformarse en información útil. Ese orden es, exactamente, lo que representa el ciclo contable. Sin él, las cifras serían una acumulación de datos sin ningún significado práctico para quien toma decisiones en la empresa.
¿Por qué tu cliente necesita entender este proceso?
Cuando un cliente no entiende el ciclo contable, tiende a ver la contabilidad como un gasto obligatorio o un trámite sin valor real. Esa percepción cambia por completo en el momento en que comprende que cada etapa del ciclo produce información que él puede usar para tomar decisiones sobre su propio negocio. No se trata de enseñarle contabilidad: se trata de que vea para qué sirve lo que tú haces.
Además, un cliente informado hace mejor su parte del proceso: entrega facturas a tiempo, avisa cuando ocurre un movimiento fuera de lo habitual y entiende por qué necesitas ciertos documentos antes de cerrar el mes. La comprensión genera colaboración, y eso se traduce en una gestión del ciclo contable más ágil y con menos errores para ambos.
Las etapas del ciclo contable explicadas sin tecnicismos
El ciclo contable tiene un orden fijo y cada etapa depende de la anterior. Saltarse un paso o hacerlo mal afecta todo lo que viene después. Entender qué ocurre en cada fase te permite explicarla con seguridad, sin necesidad de que tu cliente tenga formación previa en contabilidad. A continuación encontrarás cada etapa desglosada con lenguaje directo.
1. Apertura del ciclo
Se registran los saldos iniciales con los que arranca el periodo. Es el punto de partida de todo lo que viene después.
2. Registro en el libro diario
Cada operación económica se anota por orden cronológico, indicando qué cuentas se ven afectadas y en qué sentido.
3. Traspaso al libro mayor
La información del diario se agrupa por tipo de cuenta: caja, bancos, clientes, proveedores. Permite ver el saldo de cada una.
4. Balance de comprobación
Se verifica que la suma del debe y el haber coincida. Si no cuadra, hay un error que hay que localizar antes de continuar.
5. Ajustes contables
Se corrigen los registros para que reflejen la realidad del periodo: depreciaciones, gastos devengados, ingresos no cobrados aún.
6. Estados financieros
Se elaboran el balance general y el estado de resultados. Son los documentos que muestran la situación real del negocio.
7. Cierre y reapertura
Se cierran las cuentas temporales para calcular el resultado del periodo y se abre el siguiente ciclo con los saldos definitivos.
Apertura: el punto de partida del ejercicio
El ciclo empieza con el asiento de apertura, en el que se trasladan los saldos con los que cerró el periodo anterior. Es como abrir un cuaderno nuevo sabiendo exactamente cuánto dinero hay en caja, qué se debe y qué deben, antes de anotar el primer movimiento del periodo. Sin ese punto de partida, cualquier cálculo posterior quedaría sobre una base incorrecta.
Registro de operaciones: anotar cada movimiento
Cada venta, compra, pago o cobro que realiza el negocio se anota en el libro diario de forma cronológica y usando el principio de partida doble: toda operación afecta al menos a dos cuentas, una en el debe y otra en el haber, y los importes siempre deben coincidir. Ningún movimiento puede quedar sin registrar, y cada uno debe contar con un documento de respaldo, como una factura o un recibo.
Libro mayor: ordenar por tipo de cuenta
Una vez anotadas las operaciones en el diario, se trasladan al libro mayor. Aquí, los datos ya no se organizan por fecha, sino por tipo de cuenta. Esto permite saber, de un vistazo, cuánto dinero hay en cada concepto: lo que tienen pendiente de pagar los clientes, lo que se le debe a los proveedores, el saldo en bancos o el valor del inventario disponible en ese momento.
Balance de comprobación: verificar que todo cuadre
Antes de seguir avanzando, se elabora un balance de comprobación para revisar que los totales del debe y el haber coinciden en todas las cuentas. Si hay una diferencia, existe un error en algún registro anterior y hay que encontrarlo antes de continuar. Este paso funciona como un filtro de calidad que garantiza que la información sobre la que se construirán los informes finales sea correcta.
Ajustes contables: afinar la información
Algunas operaciones no quedan completamente reflejadas con el registro inicial. Los ajustes contables corrigen eso: recogen la depreciación de un equipo, un gasto que se devengó pero aún no se pagó o un ingreso que se cobró por adelantado y todavía no se ha ganado. Sin estos ajustes, los estados financieros mostrarían una imagen distorsionada de la situación real del negocio.
Estados financieros: el resumen que le importa al cliente
Los estados financieros son el resultado visible de todo el trabajo anterior. El balance general muestra lo que tiene la empresa, lo que debe y cuánto vale el patrimonio. El estado de resultados refleja si el negocio ganó o perdió dinero durante el periodo. Son los documentos que el cliente sí reconoce y sobre los que toma decisiones, aunque rara vez sabe todo lo que hay detrás de ellos.
Cierre y reapertura: preparar el próximo ciclo
Al terminar el periodo, las cuentas de ingresos y gastos se cierran para calcular el resultado final: ganancia o pérdida. Ese resultado pasa al patrimonio y las cuentas quedan listas para iniciar el siguiente ciclo. El cierre no es el fin de la contabilidad, sino el reinicio del proceso: de ahí su nombre de ciclo, porque siempre vuelve a comenzar con el mismo orden y la misma lógica.
¿Cómo explicar el ciclo contable a un cliente sin que se pierda?
La dificultad no está en el tema, sino en encontrar el punto de entrada correcto para cada cliente. Algunos necesitan verlo como un proceso visual; otros prefieren escuchar un ejemplo concreto relacionado con su propio negocio. Lo que nunca funciona es empezar con términos técnicos sin contexto previo: el cliente desconecta antes de que llegues a la parte que realmente le interesa.
La clave está en conectar el ciclo contable con algo que el cliente ya conoce y que tiene sentido para él. Una vez que estableces esa conexión, los pasos siguientes encajan solos. Tu trabajo como contador no es solo hacer la contabilidad correctamente, sino también lograr que tu cliente entienda el valor de lo que estás haciendo. Eso fortalece la relación profesional y reduce las fricciones en el día a día.
Analogías cotidianas que funcionan en la práctica
Una de las analogías más efectivas es comparar el ciclo contable con el extracto bancario personal. Así como el banco anota cada ingreso y gasto del mes y al final muestra un saldo, el ciclo contable hace lo mismo con todas las operaciones del negocio, pero con mucho más detalle y con un formato que permite análisis financiero real. Casi todos los clientes entienden eso de inmediato.
Los errores que más confunden a los clientes
Uno de los errores más frecuentes al explicar el ciclo contable es ir demasiado rápido hacia el detalle técnico antes de que el cliente haya entendido el concepto general. Si no sabe para qué sirve el libro mayor, no tiene sentido explicarle cómo funciona la partida doble. Siempre primero el para qué, después el cómo. Ese orden cambia completamente la forma en que el cliente recibe la información.
Otro error habitual es usar el mismo nivel de explicación con todos los clientes. Un empresario con experiencia en gestión necesita menos contexto que alguien que acaba de abrir su primer negocio. Adaptar el nivel de detalle al perfil del cliente no es simplificar, es comunicar con precisión. Y esa habilidad también es parte del trabajo de un contador profesional.
Herramientas visuales para que el cliente lo entienda de un vistazo
Lo que no se puede imaginar, no se entiende del todo. Cuando acompañas tu explicación con un esquema visual, el cliente deja de intentar construir una imagen mental del proceso y puede concentrarse en entender el contenido. Un diagrama de flujo sencillo con las siete etapas del ciclo contable hace más en dos minutos que diez minutos de explicación verbal. No necesita ser elaborado: basta con que sea claro y esté ordenado.
Además del esquema visual, puedes complementar la explicación con una tabla simple que muestre las entradas y salidas del mes del propio cliente. Cuando el cliente ve sus propios datos organizados dentro de la estructura del ciclo, el proceso deja de ser abstracto y se convierte en algo concreto y familiar. Eso acelera la comprensión más que cualquier definición teórica.
Qué decir cuando el cliente pregunta «¿para qué sirve todo esto?»
Esta pregunta no es una crítica: es una señal de que el cliente quiere entender el valor real de lo que está pagando. La respuesta correcta no es técnica, sino práctica. El ciclo contable sirve para saber exactamente cuánto gana el negocio, cuánto debe, a quién le debe y qué puede hacer con el dinero que tiene. Dicho así, cualquier empresario entiende por qué es necesario.
La contabilidad no existe para cumplir trámites: existe para que las personas que dirigen un negocio tomen decisiones basadas en información real y no en suposiciones.
Puedes reforzar esa respuesta con ejemplos concretos: el ciclo contable permite detectar si un cliente está tardando demasiado en pagar, si un gasto se está yendo de control o si el negocio tiene liquidez suficiente para afrontar el próximo trimestre. Cada etapa del ciclo produce información que, bien interpretada, evita decisiones equivocadas. Cuando el cliente lo entiende en esos términos, la percepción del valor de tu trabajo cambia.
También es útil mencionar que una buena gestión del ciclo contable facilita las relaciones con bancos, inversores y administraciones fiscales. Los estados financieros que produce el ciclo son los documentos que respaldan cualquier solicitud de financiación o cualquier declaración ante Hacienda. No tenerlos bien hechos tiene consecuencias reales, tanto económicas como legales. Aprender a gestionar el ciclo contable de varios clientes con eficiencia también depende de que cada cliente entienda su papel en ese proceso.
Preguntas frecuentes
¿Cuánto dura un ciclo contable?
La duración más habitual del ciclo contable es de un año, que generalmente coincide con el año natural o con el ejercicio fiscal de la empresa. Sin embargo, también pueden realizarse ciclos contables mensuales, trimestrales o semestrales cuando la empresa necesita información financiera con más frecuencia para tomar decisiones o cumplir con obligaciones fiscales intermedias. La periodicidad depende del tamaño del negocio y de las necesidades de información de sus propietarios o gestores.
¿Qué diferencia hay entre el ciclo contable y el ejercicio fiscal?
El ejercicio fiscal es el periodo que establece la normativa tributaria para calcular y presentar los impuestos de una empresa, mientras que el ciclo contable es el proceso interno mediante el cual se registran y organizan todas las operaciones financieras de ese periodo. Aunque suelen coincidir en duración, el ciclo contable es más amplio: incluye etapas como los ajustes, la elaboración de estados financieros y el cierre, que van más allá del simple cálculo de la base imponible. Uno pertenece al ámbito fiscal y el otro al contable.
¿Es obligatorio seguir todas las etapas del ciclo contable?
Desde el punto de vista técnico y contable, sí: cada etapa es necesaria porque alimenta a la siguiente. Saltarse el balance de comprobación, por ejemplo, significa que los estados financieros finales pueden contener errores no detectados. Desde el punto de vista legal, la obligatoriedad depende de la normativa contable del país y del tipo de empresa. En general, las sociedades mercantiles están obligadas a llevar una contabilidad ordenada que, en la práctica, implica seguir todas las etapas del ciclo.
¿Qué pasa si una etapa del ciclo contable se omite o se hace mal?
Si una etapa se omite o contiene errores, los datos que llegan a los estados financieros son incorrectos o incompletos. Un ajuste no realizado, por ejemplo, puede hacer que el resultado del ejercicio aparezca inflado o reducido artificialmente, lo que afecta tanto a la toma de decisiones como al cumplimiento fiscal. Además, los errores acumulados de un ciclo se arrastran al siguiente, lo que complica considerablemente la corrección y puede generar problemas en auditorías o inspecciones tributarias.
¿Puede un cliente sin conocimientos contables entender su propio ciclo?
Sí, y es algo que vale la pena conseguir. Un cliente que comprende el ciclo contable de su negocio, aunque sea a nivel general, colabora mejor con su contador, entrega la documentación a tiempo y puede interpretar sus propios estados financieros con más claridad. No necesita saber hacer los asientos contables, pero sí entender qué ocurre en cada fase y qué información produce. Con las analogías y los recursos visuales correctos, esa comprensión está al alcance de cualquier persona, sin importar su formación previa.
¿En qué momento del ciclo interviene el contador?
El contador interviene en todas las etapas del ciclo contable, aunque su nivel de implicación varía según el acuerdo con el cliente. En algunos casos, el cliente registra las operaciones del día a día y el contador revisa, ajusta y cierra el ciclo. En otros, el contador gestiona el proceso completo desde la apertura hasta el cierre. Lo que siempre corresponde al contador es validar que la información sea correcta, que los ajustes estén bien aplicados y que los estados financieros reflejen la situación real del negocio.
¿Cómo se explica la partida doble a alguien sin formación contable?
La partida doble se puede explicar con un ejemplo muy sencillo: si compras una silla para la oficina, tienes dos cosas que cambian al mismo tiempo: tu dinero disminuye y tu inventario de mobiliario aumenta. Eso es exactamente lo que recoge la partida doble: cada operación siempre produce dos efectos de igual valor, uno en el debe y otro en el haber. Si solo anotaras uno de los dos, la contabilidad quedaría desequilibrada y no reflejaría lo que realmente ha ocurrido en el negocio.
Conclusión
Explicar el ciclo contable a un cliente no requiere que simplifiques el tema hasta perder su esencia, sino que lo presentes en el orden correcto y con el lenguaje adecuado para cada persona. Cuando el cliente entiende que este proceso existe para transformar operaciones cotidianas en información útil para su negocio, la contabilidad deja de parecer un gasto y empieza a verse como lo que realmente es: una herramienta de gestión.
Las etapas del ciclo, desde la apertura hasta el cierre, forman una secuencia lógica donde cada paso depende del anterior. Usar analogías cotidianas, apoyarte en recursos visuales y adaptar el nivel de detalle al perfil de tu cliente son las tres estrategias que más diferencia hacen en la práctica. Cuanto mejor entienda tu cliente el proceso, mejor podréis trabajar juntos.
Si quieres seguir profundizando en este tema y en otros aspectos del trabajo contable, en este sitio web encontrarás más contenidos que te ayudarán a mejorar tu práctica profesional y a fortalecer la relación con tus clientes desde el conocimiento.
Sigue aprendiendo:
Ciclo contable en Chile: Etapas y cómo funciona
¿Qué pasa si se omite una etapa del ciclo contable?
Ciclo contable de una empresa de servicios
Ciclo contable de una clínica o consultorio
Ciclo contable de una empresa de transporte
Ciclo contable en México: Etapas y cómo funciona
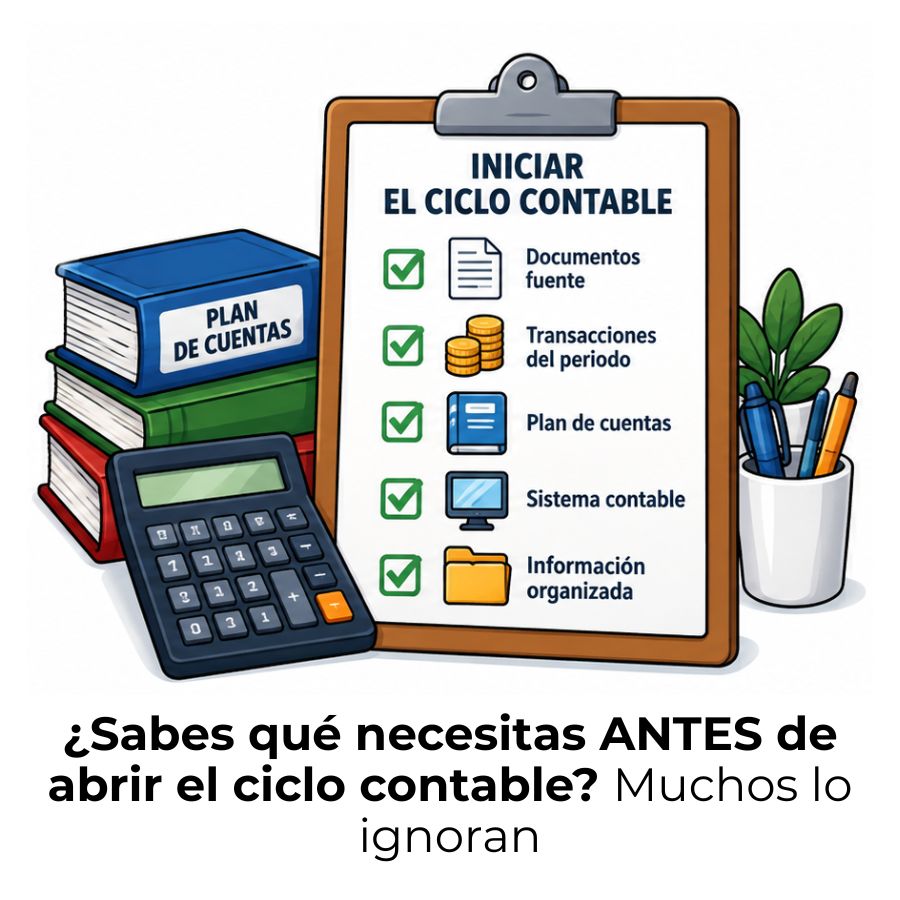
¿Qué se necesita para iniciar el ciclo contable?
Ciclo contable de una empresa industrial
