
El ciclo contable de una empresa comercial es el conjunto de etapas que permiten registrar, organizar y cerrar todas las operaciones financieras durante un periodo determinado. Si gestionas o estudias una empresa que compra y vende mercancía, conocer este proceso te dará una visión clara de cómo se construye la información financiera del negocio.
¿Qué es el ciclo contable de una empresa comercial?
El ciclo contable es el proceso mediante el cual una empresa registra, de forma sistemática y cronológica, todas sus operaciones económicas durante un periodo determinado, que habitualmente abarca doce meses. En una empresa comercial, este proceso integra las compras de mercancía, las ventas, los cobros, los pagos y los movimientos de inventario, ya que el giro principal del negocio es adquirir productos para luego venderlos a un precio superior.
Se le llama «ciclo» porque, una vez que concluye el periodo contable, el proceso vuelve a comenzar desde cero en el ejercicio siguiente. Cada repetición sigue exactamente la misma secuencia de etapas, lo que garantiza que la información financiera sea comparable de un año a otro y facilita la toma de decisiones.
Diferencia entre una empresa comercial y una de servicios
La distinción más clara entre ambos tipos de empresa radica en lo que ofrecen. Una empresa comercial compra bienes para revenderlos sin transformarlos, mientras que una empresa de servicios ofrece trabajo o conocimiento sin necesidad de gestionar un inventario físico. Esta diferencia cambia directamente la forma en que se registran las operaciones durante el ciclo contable, ya que en el modelo comercial el control de existencias es una tarea constante a lo largo de todo el ejercicio. Si quieres profundizar en las particularidades de otro modelo, puedes revisar cómo funciona el ciclo contable de una empresa de servicios y comparar ambos enfoques.
¿Cuánto dura un ciclo contable?
La duración más habitual es de doce meses, que generalmente van del 1 de enero al 31 de diciembre. Sin embargo, algunas empresas trabajan con ciclos trimestrales o mensuales según sus necesidades de control interno. Lo que no varía es la estructura del proceso: siempre empieza con la apertura y termina con el cierre y la presentación de estados financieros, independientemente de la duración del periodo elegido.
Etapas del ciclo contable de una empresa comercial
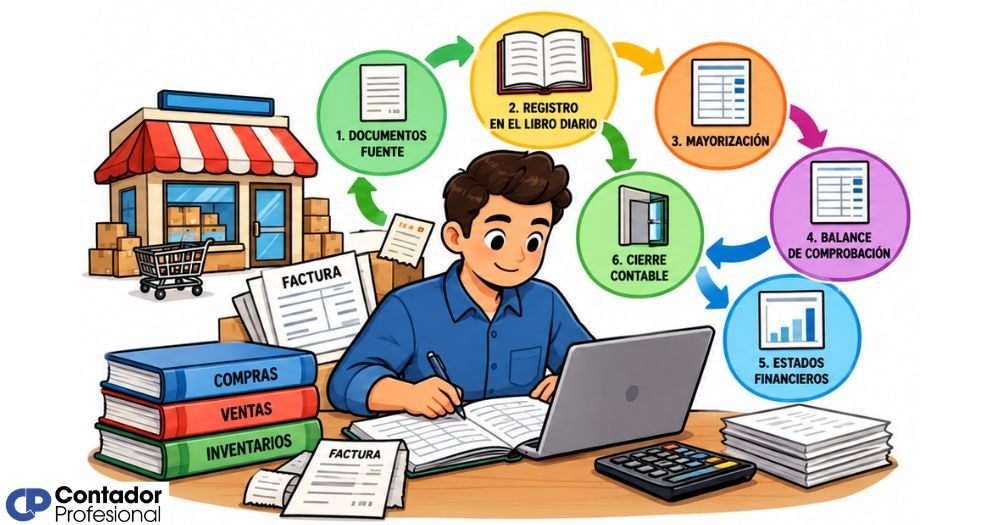
El proceso contable de una empresa que compra y vende mercancía sigue una secuencia ordenada de pasos que no conviene alterar. Cada etapa depende de la anterior, por lo que omitir cualquiera de ellas genera errores que se acumulan hasta el cierre. A continuación se describen las siete etapas principales con sus características específicas en el contexto comercial.
Apertura de la contabilidad
La primera tarea al comenzar un nuevo periodo es establecer el punto de partida. La apertura de la contabilidad consiste en registrar el inventario inicial de mercancías y reflejar el patrimonio de la empresa al inicio del ejercicio. Los saldos de activos, pasivos y patrimonio neto quedan anotados en el libro diario mediante el asiento de apertura, lo que deja los libros listos para recibir las operaciones del año.
Registro de operaciones en el libro diario
Durante todo el año, cada transacción económica se registra de forma cronológica en el libro diario mediante asientos contables. En una empresa comercial, los asientos más frecuentes corresponden a compras de mercancía, ventas, devoluciones, cobros a clientes y pagos a proveedores. Cada asiento debe cumplir el principio de partida doble: el importe del debe siempre es igual al del haber, sin excepción.
Traspaso al libro mayor
Una vez registradas las operaciones en el diario, se trasladan al libro mayor, que organiza la información por tipo de cuenta. Esto permite ver de un vistazo el saldo acumulado de cuentas como caja, clientes, proveedores o mercancías sin tener que revisar asiento por asiento. El libro mayor es la base sobre la que se construye el balance de comprobación posterior.
Balance de comprobación
El balance de comprobación es un listado de todas las cuentas contables de la empresa con sus sumas y saldos. Su objetivo principal es verificar que el total de los débitos coincida exactamente con el total de los créditos. Si los saldos no cuadran, significa que hay un error en algún asiento anterior, lo que obliga a revisar y corregir antes de continuar con las siguientes etapas. Este control puede realizarse de forma mensual o trimestral.
Ajustes contables
Los ajustes contables son correcciones que se realizan al final del periodo para que los registros reflejen la situación financiera real de la empresa. En una empresa comercial, el ajuste más relevante es el de inventario de mercancías, que actualiza el valor de las existencias según el recuento físico. También se registran depreciaciones de activos, provisiones por deudas dudosas y periodificaciones de ingresos o gastos que corresponden a otro ejercicio.
Estados financieros
Con los ajustes aplicados, se elaboran los documentos que resumen el resultado del ejercicio. Los tres estados financieros básicos son el balance general, el estado de resultados y el estado de flujo de efectivo. El balance general muestra lo que la empresa tiene y lo que debe en un momento concreto. El estado de resultados refleja si el negocio obtuvo beneficio o incurrió en pérdida durante el periodo analizado.
Cierre contable y reapertura del ciclo
El cierre contable es la etapa final del ciclo. Consiste en saldar todas las cuentas de ingresos y gastos para determinar el resultado neto del ejercicio, que luego se incorpora al patrimonio de la empresa. Una vez cerradas las cuentas, se registra el asiento de reapertura que da inicio al siguiente ciclo, tomando como punto de partida los saldos que quedaron al cierre del periodo anterior. Así el proceso vuelve a comenzar con información actualizada y verificada.
Documentos clave en el ciclo contable comercial
El ciclo contable no puede funcionar sin documentación que respalde cada operación registrada. En una empresa comercial, los documentos tienen un papel doble: son el punto de partida para hacer los asientos contables y, al mismo tiempo, sirven como evidencia ante una auditoría o revisión fiscal. Conocerlos te ayuda a entender qué origina cada movimiento dentro del ciclo.
Cada documento debe conservarse durante el tiempo que establezca la normativa fiscal del país, ya que constituye la prueba de que cada asiento contable tiene una operación real detrás. Sin respaldo documental, el ciclo contable pierde su validez legal y contable.
¿Cómo afecta el manejo de inventario al ciclo contable?
El inventario es uno de los elementos que más influye en el ciclo contable de una empresa comercial, porque su valor cambia con cada compra y con cada venta. Un inventario mal controlado distorsiona el resultado del ejercicio: si las existencias están sobreestimadas, el beneficio aparecerá artificialmente alto; si están subestimadas, ocurre lo contrario. Por eso, el control del inventario no es una tarea de fin de año, sino una responsabilidad continua.
Existen dos métodos principales para valorar el inventario durante el ciclo: el método de precio promedio ponderado y el método FIFO (primeras entradas, primeras salidas). La elección del método de valoración afecta directamente al coste de ventas y, por tanto, al beneficio o pérdida registrado al cierre. Por eso conviene mantener el mismo criterio de valoración de un ejercicio a otro para que los estados financieros sean comparables.
Además, en muchas empresas comerciales, el inventario representa el activo más grande del balance. Un recuento físico realizado al cierre del ejercicio permite detectar diferencias entre lo que dicen los registros contables y lo que hay realmente en el almacén, diferencias que pueden deberse a roturas, robos o errores de registro acumulados durante el año.
Errores comunes en el ciclo contable de una empresa comercial
Conocer los errores más frecuentes te permite evitarlos desde el principio. Muchos de ellos no generan consecuencias visibles de inmediato, pero se acumulan a lo largo del ejercicio y complican el cierre contable. Estos son los fallos que aparecen con mayor frecuencia en empresas comerciales:
No registrar todas las transacciones
Omitir facturas, devoluciones o notas de crédito genera un ciclo incompleto que distorsiona el balance final del ejercicio.
Clasificar mal las cuentas
Registrar un gasto como activo, o viceversa, altera el resultado del ejercicio y la estructura del balance general de forma silenciosa.
No realizar los ajustes contables
Saltarse los ajustes de fin de periodo —como depreciaciones o el inventario— produce estados financieros que no reflejan la realidad económica.
No cuadrar el balance de comprobación
Avanzar con saldos descuadrados es el error más costoso: los problemas se multiplican en las etapas siguientes y el cierre se convierte en un proceso interminable.
No hacer el recuento físico del inventario
Confiar únicamente en los registros sin validarlos contra las existencias reales genera diferencias que aparecen de forma inesperada en el ajuste de cierre.
No conservar los documentos de soporte
Sin facturas, recibos o extractos bancarios que respalden cada asiento, el ciclo contable pierde validez ante una auditoría o revisión fiscal.
Para entender mejor cómo se estructura el ciclo contable en términos generales y aplicarlo en distintos tipos de empresa, conviene revisar los fundamentos del proceso antes de especializarte en el modelo comercial.
Preguntas frecuentes
¿Cuáles son las etapas del ciclo contable de una empresa comercial?
El ciclo contable de una empresa comercial sigue siete etapas en orden: apertura de la contabilidad, registro de operaciones en el libro diario, traspaso al libro mayor, elaboración del balance de comprobación, realización de ajustes contables, preparación de los estados financieros y cierre contable con reapertura del siguiente ciclo. Cada etapa depende directamente de la anterior, por lo que omitir cualquiera de ellas produce errores que se acumulan hasta el cierre del ejercicio.
¿Cuál es la diferencia entre el ciclo contable y el proceso contable?
Aunque los términos se usan a veces de forma intercambiable, el ciclo contable hace referencia específicamente al periodo de tiempo en el que se desarrollan las operaciones, mientras que el proceso contable describe la secuencia de pasos o procedimientos que se siguen dentro de ese periodo. En la práctica, el proceso contable es la metodología, y el ciclo contable es el marco temporal en el que esa metodología se aplica. Ambos conceptos están estrechamente ligados y no pueden entenderse por separado.
¿Qué libros contables se usan en una empresa comercial?
Los libros contables obligatorios en una empresa comercial son el libro diario y el libro mayor. El libro diario registra cronológicamente cada operación mediante asientos. El libro mayor agrupa esas operaciones por tipo de cuenta para ver el saldo acumulado de cada una. Además, muchas empresas llevan libros auxiliares como el de caja, el de bancos, el de compras y el de ventas, que aportan un detalle más fino y facilitan la verificación de operaciones específicas durante el ciclo.
¿Qué es el balance de comprobación y para qué sirve?
El balance de comprobación es un documento que lista todas las cuentas contables de la empresa junto con sus sumas de débitos y créditos y su saldo resultante. Su función es verificar que el total de débitos coincida con el total de créditos, lo que confirma que los asientos están correctamente registrados. Si existe alguna diferencia entre ambos totales, indica que hay un error en algún asiento anterior que debe localizarse y corregirse antes de continuar con los ajustes o el cierre del ejercicio.
¿Cuándo se hacen los ajustes contables en el ciclo?
Los ajustes contables se realizan al final del periodo, una vez verificado el balance de comprobación y antes de preparar los estados financieros. Su objetivo es corregir o completar el registro de operaciones para que los libros reflejen la situación real de la empresa en la fecha de cierre. En una empresa comercial, el ajuste más habitual y obligatorio es el del inventario de mercancías, que actualiza el valor de las existencias según el recuento físico realizado al cierre del ejercicio.
¿Qué estados financieros se elaboran al final del ciclo contable?
Al final del ciclo contable se elaboran tres estados financieros principales. El balance general muestra los activos, pasivos y patrimonio neto de la empresa en un momento específico. El estado de resultados —también llamado cuenta de pérdidas y ganancias— refleja los ingresos, costes y el resultado neto del ejercicio. El estado de flujo de efectivo detalla los movimientos reales de dinero durante el periodo. Estos tres documentos juntos ofrecen una visión completa de la salud financiera de la empresa y son la base para tomar decisiones de gestión.
¿Qué pasa si no se cierra correctamente el ciclo contable?
Si el cierre contable no se realiza de forma correcta, las cuentas de ingresos y gastos del ejercicio anterior quedan abiertas y se mezclan con las del nuevo periodo, lo que hace imposible conocer el resultado real de cada año. Además, los estados financieros presentados con un cierre incompleto carecen de validez ante organismos fiscales y entidades financieras. En el caso de una empresa comercial, el inventario final sin ajustar compromete directamente el cálculo del coste de ventas y el beneficio declarado.
Conclusión
El ciclo contable de una empresa comercial es un proceso ordenado y repetible que convierte cada operación del negocio en información financiera clara y verificable. Entender sus etapas, desde la apertura hasta el cierre, te da una perspectiva real de cómo funciona la contabilidad detrás de cualquier empresa que compra y vende productos.
Ahora que conoces cada etapa y los documentos que las respaldan, puedes identificar en qué punto del ciclo se originan los problemas más comunes y cómo prevenirlos. Aplicar este conocimiento desde el inicio del ejercicio —y no solo al llegar al cierre— marca la diferencia entre una contabilidad que trabaja a tu favor y una que se convierte en un problema al final del año.
La contabilidad comercial tiene sus propias particularidades, y cuanto antes las domines, mejor preparado estarás para interpretar cualquier estado financiero. Este sitio web tiene mucho más contenido sobre contabilidad y finanzas empresariales que puede ayudarte a seguir avanzando en el tema.
Sigue aprendiendo:
El ciclo contable para pequeños negocios
Asientos de reversión en contabilidad
Hoja de trabajo contable: Estructura, partes y pasos
Ciclo contable mensual: Ordena tus finanzas cada 30 días
Errores comunes en el ciclo contable y cómo evitarlos
Flujo de caja: El indicador que revela la salud real de tu negocio
¿Es obligatorio hacer el ciclo contable en una empresa?
Ciclo contable en México: Etapas y cómo funciona
