
Tienes la agenda llena, los pacientes llegan y los servicios se prestan. Pero, ¿sabes con exactitud si tu consultorio está ganando dinero o simplemente moviéndolo? Esa diferencia la responde el ciclo contable, un proceso que muchos profesionales de la salud conocen de nombre, pero pocos entienden en detalle.
¿Qué es el ciclo contable de una clínica o consultorio?
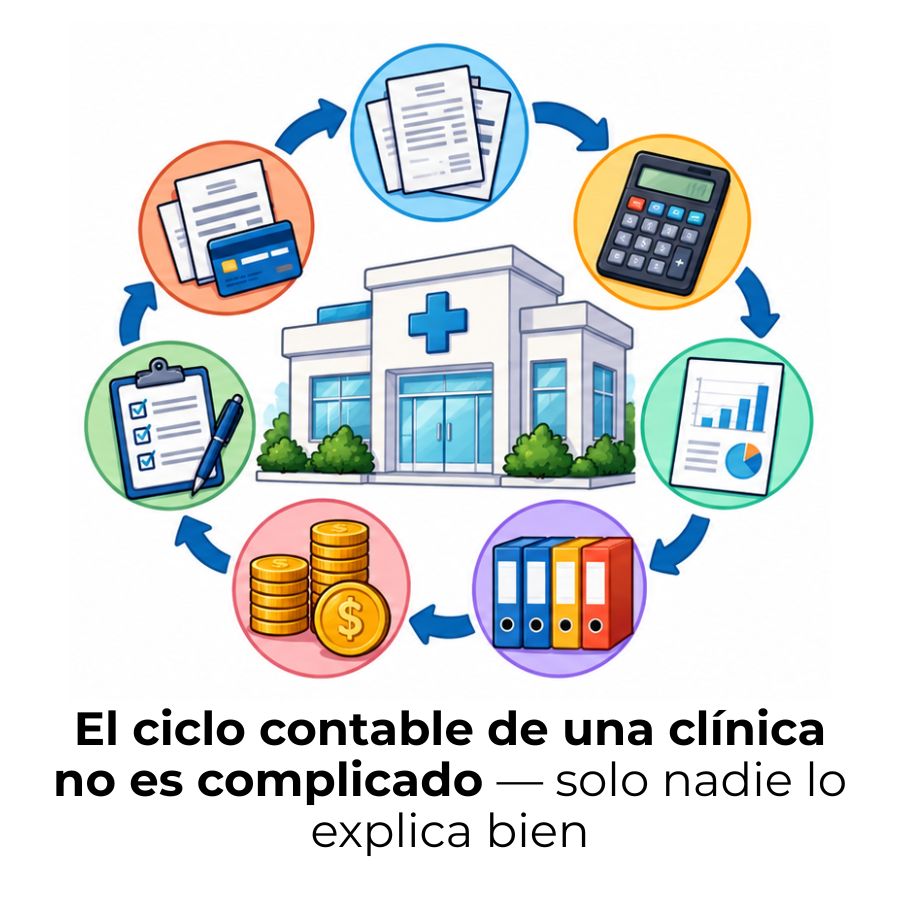
El ciclo contable es el conjunto de etapas ordenadas que permiten registrar, clasificar y analizar todas las operaciones financieras de una clínica o consultorio durante un periodo determinado, que puede ser mensual, trimestral o anual. Se llama «ciclo» porque, una vez que termina, vuelve a comenzar en el siguiente periodo, repitiendo siempre la misma secuencia lógica.
En términos simples, es el camino que recorre cada transacción económica —desde que ocurre hasta que aparece reflejada en los estados financieros— y que le permite al profesional de salud o al contador conocer con precisión cuánto ingresa, cuánto se gasta y cuál es la situación real del negocio en un momento dado.
¿Por qué la contabilidad de una clínica es distinta a la de otros negocios?
Una clínica o consultorio tiene características que complican su contabilidad de formas que no existen en un comercio convencional. Los cobros pueden ser parciales cuando el paciente paga un tratamiento en varias cuotas, los ingresos llegan de múltiples fuentes —pacientes particulares, aseguradoras, convenios— y los insumos médicos requieren un control propio por su naturaleza y regulación.
Además, el tiempo entre la prestación del servicio y el cobro efectivo puede ser amplio, especialmente cuando interviene una aseguradora que liquida a plazos. Esto crea una diferencia importante entre lo que la clínica genera contablemente y lo que realmente tiene disponible en caja, una distinción que el ciclo contable permite identificar con claridad.
Etapas del ciclo contable en una clínica, paso a paso
El ciclo contable de un consultorio sigue una secuencia lógica y ordenada. Cada etapa depende de la anterior, por lo que saltarse un paso o ejecutarlo de forma incorrecta afecta la confiabilidad de toda la información financiera. A continuación encontrarás cada etapa explicada con el contexto propio de una clínica o consultorio médico.
Apertura del periodo contable
El ciclo comienza con la apertura del periodo contable. En este punto se registran los saldos iniciales de todas las cuentas: el efectivo disponible en caja y banco, los equipos médicos, los insumos en inventario, las deudas pendientes con proveedores y cualquier otro activo o pasivo que la clínica tenga al inicio del periodo.
Si es la primera vez que la clínica lleva contabilidad formal, la apertura se elabora a partir de un inventario inicial completo de todos los bienes y obligaciones. Si ya existe un ciclo anterior, los saldos de cierre del periodo previo se convierten automáticamente en los saldos de apertura del nuevo.
Identificación y registro de transacciones
Cada vez que ocurre un hecho económico en la clínica —un pago de paciente, la compra de insumos, el pago del arriendo del consultorio o el depósito de nómina— se convierte en una transacción contable. Para que sea válida, debe estar respaldada por un documento: factura, recibo, comprobante de transferencia o nota de venta.
Este respaldo documental es el punto de partida de todo el ciclo. Sin él, la transacción no existe contablemente. En una clínica, esto aplica tanto a los ingresos por consultas como a los gastos más pequeños, como los materiales de limpieza o el papel para los formularios de atención.
Registro en el libro diario
Una vez identificada la transacción y verificado su documento soporte, se registra en el libro diario. Este libro es el registro cronológico de todas las operaciones de la clínica: cada entrada indica la fecha, las cuentas que intervienen, el monto y si ese monto va al debe o al haber.
La regla fundamental del libro diario es que cada asiento debe estar equilibrado: el total del debe siempre igual al total del haber. Si no cuadran, hay un error que debe corregirse antes de continuar con el ciclo.
Traslado al libro mayor
Después de registrar las transacciones en el libro diario, los datos se trasladan al libro mayor. Aquí las operaciones ya no se ven en orden cronológico, sino agrupadas por cuentas contables. Esto permite ver de un solo vistazo cuánto ha movido la clínica en cada cuenta durante el periodo: cuánto ingresó por consultas, cuánto se pagó en arriendos, cuánto se destinó a insumos.
Cada cuenta del libro mayor tiene un saldo resultante que resume todos los movimientos registrados en el libro diario. Ese saldo es el dato que se usa en las etapas siguientes del ciclo. Un libro mayor desorganizado o con traslados incorrectos compromete directamente la confiabilidad de los estados financieros.
Balance de comprobación
Con los saldos del libro mayor, se elabora el balance de comprobación. Este documento lista todas las cuentas con sus respectivos saldos deudores y acreedores, y verifica que la suma total de ambas columnas sea igual. Si no coinciden, hay un error de traslado o de registro que debe detectarse y corregirse antes de avanzar.
En una clínica, este paso es especialmente útil porque permite detectar inconsistencias como pagos de pacientes que no fueron registrados, gastos duplicados o insumos comprados que no aparecen en el inventario. El balance de comprobación no garantiza que todo sea correcto, pero sí que los números cuadran matemáticamente.
Ajustes contables
Los ajustes contables son correcciones o actualizaciones que se hacen al final del periodo para que las cuentas reflejen la realidad económica de la clínica. No son errores: son registros necesarios que surgen porque algunas operaciones no se capturan de forma automática durante el periodo.
Ajustes más comunes en una clínica o consultorio:
- Depreciación de equipos: El electrocardiógrafo, la camilla de exploración o el equipo de ultrasonido pierden valor con el tiempo. Ese desgaste se registra como gasto.
- Gastos acumulados no pagados: Si al cierre del mes hay servicios recibidos pero aún no facturados —como el mantenimiento de equipos— se registran de todas formas.
- Ingresos diferidos: Cuando un paciente paga por adelantado un tratamiento que aún no ha terminado, ese ingreso no se reconoce de inmediato sino a medida que se presta el servicio.
- Cuentas por cobrar: Los servicios prestados pero aún no cobrados —por ejemplo, los pendientes con una aseguradora— deben quedar registrados como ingreso devengado.
Los ajustes garantizan que la información contable corresponda al periodo real en que ocurrieron las operaciones, no solo a cuándo se pagaron o cobraron. Esto es lo que hace posible que los estados financieros sean confiables.
Estados financieros
Con los datos ajustados, se elaboran los estados financieros. Estos son los documentos que resumen la situación económica de la clínica al final del periodo. No son un trámite burocrático: son la herramienta más poderosa para saber si el consultorio es rentable, si tiene deudas manejables y si puede sostenerse en el tiempo.
Cierre del periodo contable
El cierre es la última etapa del ciclo. Consiste en cancelar las cuentas temporales —como ingresos y gastos del periodo— y trasladar su resultado neto a las cuentas permanentes del patrimonio. Después del cierre, esas cuentas quedan en cero y listas para comenzar el nuevo ciclo.
En una clínica, el cierre también es el momento para conciliar los estados bancarios, verificar que los cobros pendientes estén correctamente registrados y confirmar que los saldos de inventario de insumos coinciden con lo que hay físicamente. Un cierre bien ejecutado es la base sobre la que se construye el siguiente ciclo contable.
Cuentas contables frecuentes en clínicas y consultorios
Para llevar el ciclo contable de forma correcta, necesitas saber qué cuentas utiliza habitualmente una clínica o consultorio. Estas cuentas son las categorías con las que se clasifica cada movimiento financiero, y su correcta denominación garantiza que los estados financieros sean comparables y comprensibles.
Estas cuentas son un punto de partida general. Cada clínica puede tener cuentas adicionales según su especialidad, tamaño y régimen tributario. Lo importante es que todas las cuentas usadas sean consistentes a lo largo del tiempo para que los estados financieros de distintos periodos sean comparables entre sí. Puedes profundizar en los fundamentos generales del proceso en el artículo sobre el ciclo contable, donde se explican los conceptos base aplicables a cualquier tipo de empresa.
¿Cómo se registran los ingresos y gastos de una clínica?
El registro de ingresos y gastos es el núcleo operativo del ciclo contable en cualquier consultorio. Hacerlo bien desde el principio evita descuadres, pérdida de información y problemas al momento de presentar declaraciones fiscales. La regla fundamental es simple: cada operación económica se registra en el momento en que ocurre, no cuando se cobra o se paga.
Registro de ingresos por consultas y procedimientos
Cuando un paciente recibe atención médica, ese servicio genera un ingreso para la clínica. Sin embargo, no siempre el cobro es inmediato ni en una sola exhibición. Hay tres escenarios principales que debes saber registrar correctamente para que el ciclo contable refleje la realidad.
Pago en efectivo o transferencia inmediata
El ingreso y el cobro ocurren al mismo tiempo. Se debita caja o banco y se acredita la cuenta de ingresos por servicios médicos. Es el caso más simple.
Pago a crédito o en cuotas
El ingreso se reconoce cuando se presta el servicio, aunque el paciente aún no haya pagado. Se debita la cuenta por cobrar y se acredita el ingreso. El cobro posterior cancela la cuenta por cobrar.
Pago anticipado del paciente
Si el paciente paga antes de recibir el servicio, el dinero entra a caja pero se registra como ingreso diferido (un pasivo), ya que la clínica aún debe la prestación. El ingreso se reconoce a medida que se atiende al paciente.
Registro de gastos operativos y de suministros
Los gastos de una clínica se registran de la misma forma: en el momento en que se incurre en ellos, sin importar cuándo se pague. Si el consultorio recibe insumos médicos a crédito el día 5, ese gasto entra al libro diario el día 5, no cuando se liquide la factura al proveedor.
Un aspecto que suele generar confusión es la diferencia entre un gasto y un activo. Si compras guantes desechables, es un gasto porque se consumen de inmediato. Si compras un equipo de ultrasonido, es un activo que se deprecia gradualmente a lo largo de su vida útil, y esa depreciación es la que se reconoce como gasto periodo a periodo. Confundir ambos conceptos distorsiona tanto el estado de resultados como el balance general.
«Lo que no se mide no se puede evaluar; y si no se puede evaluar, no se puede mejorar.» Esta regla, aplicada a la contabilidad de un consultorio, resume por qué cada gasto —por pequeño que parezca— merece un registro preciso y oportuno.
Errores comunes en el ciclo contable de un consultorio
Conocer las etapas del ciclo contable es útil, pero saber dónde fallan más los consultorios es igual de valioso. Los errores más frecuentes no suelen ser de desconocimiento total, sino de malos hábitos que se acumulan periodo tras periodo hasta que el descuadre se vuelve difícil de rastrear.
Uno de los errores más costosos que cometen los consultorios pequeños es registrar las operaciones de forma esporádica, acumulando semanas o meses de movimientos y volcándolos todos de golpe antes de presentar la declaración fiscal. Cuando el registro no es oportuno, los errores se apilan y su corrección puede llevar más tiempo que el propio trabajo contable regular. La forma más eficiente de evitarlo es establecer una rutina de registro diaria o, como mínimo, semanal.
Si quieres ver cómo se aplica el mismo proceso en otro tipo de negocio del sector servicios, el artículo sobre el ciclo contable de un restaurante muestra una comparativa práctica que ayuda a entender las diferencias entre industrias con características similares.
Preguntas frecuentes
¿Cuánto dura el ciclo contable de una clínica?
La duración del ciclo contable depende del periodo que establezca la clínica o el que exija la normativa tributaria del país. Lo más habitual es un ciclo anual, que coincide con el año fiscal, aunque muchos consultorios realizan cierres intermedios mensuales o trimestrales para mantener un control financiero más frecuente. Estos cierres parciales no reemplazan al cierre anual, pero permiten detectar desviaciones antes de que se acumulen.
¿Qué libros contables debe llevar un consultorio médico?
Todo consultorio médico que lleve contabilidad formal debe mantener al menos el libro diario, donde se registran todas las transacciones en orden cronológico, y el libro mayor, donde esas transacciones se agrupan por cuentas. Dependiendo del país y del tamaño del consultorio, la ley puede exigir libros adicionales, como el libro de inventarios y balances. Verificar los requisitos específicos con un contador local es indispensable para cumplir la normativa vigente.
¿Cómo se registra el pago de un paciente en la contabilidad?
El registro depende del momento en que ocurre el pago en relación con la prestación del servicio. Si el paciente paga en el momento de la consulta, se debita caja o banco y se acredita la cuenta de ingresos por servicios médicos. Si el servicio ya fue prestado, pero el cobro es posterior, el asiento inicial debita cuentas por cobrar y acredita ingresos. Cuando finalmente se cobra, se cancela la cuenta por cobrar y se debita el dinero recibido. Cada escenario requiere un asiento diferente para que la contabilidad refleje correctamente cuándo se ganó el ingreso y cuándo se recibió el efectivo.
¿Cuál es la diferencia entre ingresos y flujo de caja en una clínica?
Los ingresos contables representan el valor de los servicios prestados durante el periodo, independientemente de si ya fueron cobrados. El flujo de caja, en cambio, muestra únicamente el efectivo que realmente entró y salió de la cuenta bancaria o de la caja del consultorio. Una clínica puede mostrar ingresos positivos en su estado de resultados y al mismo tiempo tener dificultades de liquidez porque sus cobros están pendientes con aseguradoras o pacientes. Entender esta diferencia es fundamental para gestionar bien las finanzas del consultorio.
¿Qué son los ajustes contables y para qué sirven en un consultorio?
Los ajustes contables son registros que se hacen al final del periodo para corregir o completar información que no quedó capturada durante la operación normal. En un consultorio, los más habituales son la depreciación de equipos médicos, el reconocimiento de gastos devengados pero no pagados y el traspaso de ingresos diferidos a ingresos del periodo. Sin estos ajustes, los estados financieros mostrarían una imagen incompleta o distorsionada de la situación real del consultorio, lo que afecta directamente la calidad de las decisiones que tomes con base en esa información.
¿Qué estados financieros debe generar una clínica al final del periodo?
Al final de cada ciclo contable, una clínica o consultorio debe elaborar tres estados financieros principales. El estado de resultados muestra si el consultorio generó ganancias o pérdidas durante el periodo. El balance general refleja los activos, pasivos y patrimonio en un momento específico. Y el estado de flujo de caja detalla los movimientos reales de efectivo. Juntos, estos tres documentos ofrecen una visión completa y complementaria de la salud financiera del consultorio, cada uno desde un ángulo distinto.
¿Puede un médico llevar su propia contabilidad sin un contador?
Técnicamente sí, especialmente si el consultorio es pequeño y las operaciones no son muy complejas. Sin embargo, la contabilidad exige conocer las normas contables vigentes, la legislación tributaria local y los criterios de reconocimiento de ingresos y gastos. Un error de criterio —no solo de cálculo— puede tener consecuencias fiscales importantes. Lo más recomendable es que el médico entienda los conceptos básicos del ciclo contable para supervisar su negocio, pero delegue la ejecución técnica a un contador profesional habilitado.
Conclusión
El ciclo contable de una clínica o consultorio es mucho más que un requisito formal: es el proceso que te permite conocer con certeza cómo se mueve el dinero en tu negocio, desde que ocurre la primera transacción hasta que se cierran los libros al final del periodo. Cada etapa cumple una función específica y todas están conectadas entre sí, formando una cadena que, cuando se ejecuta bien, te da información confiable para tomar decisiones.
Ahora que conoces las etapas —apertura, identificación de transacciones, libro diario, libro mayor, ajustes, estados financieros y cierre— puedes aplicar este conocimiento de forma práctica: revisando si tu consultorio registra las operaciones de manera oportuna, si diferencia correctamente los ingresos cobrados de los devengados y si al final de cada periodo cuentas con estados financieros que realmente reflejan tu situación real.
Entender cómo funciona la contabilidad de tu consultorio te da una ventaja clara sobre quienes gestionan su práctica médica sin esta perspectiva financiera. Si quieres seguir aprendiendo sobre contabilidad aplicada a distintos contextos, este sitio web tiene más contenido que te ayudará a consolidar ese conocimiento paso a paso.
Sigue aprendiendo:

Libro diario en contabilidad
¿Es obligatorio hacer el ciclo contable en una empresa?
Ciclo contable de una empresa de transporte

Flujo de caja: El indicador que revela la salud real de tu negocio
Ciclo contable y sistema de información contable

¿Qué es el balance de comprobación?
¿Qué pasa si se omite una etapa del ciclo contable?
Ciclo contable en una empresa familiar: Etapas y claves
