
Registrar una operación en el libro diario toma segundos. Pero si no existe un documento que la respalde, ese registro puede caer por completo ante cualquier revisión. Documentar el ciclo contable no es un trámite adicional: es la diferencia entre una contabilidad sólida y una llena de huecos invisibles.
¿Qué es documentar el ciclo contable de una empresa?
Documentar el ciclo contable significa asignar un respaldo físico o digital a cada operación financiera que ocurre durante el ejercicio. No se trata únicamente de anotar cifras en un libro: implica conservar la evidencia que prueba que esa operación existió, cuándo sucedió y qué cuentas afectó. Sin esa evidencia, el registro contable existe sobre papel, pero no tiene sustento ante una auditoría, una inspección fiscal o una revisión interna.
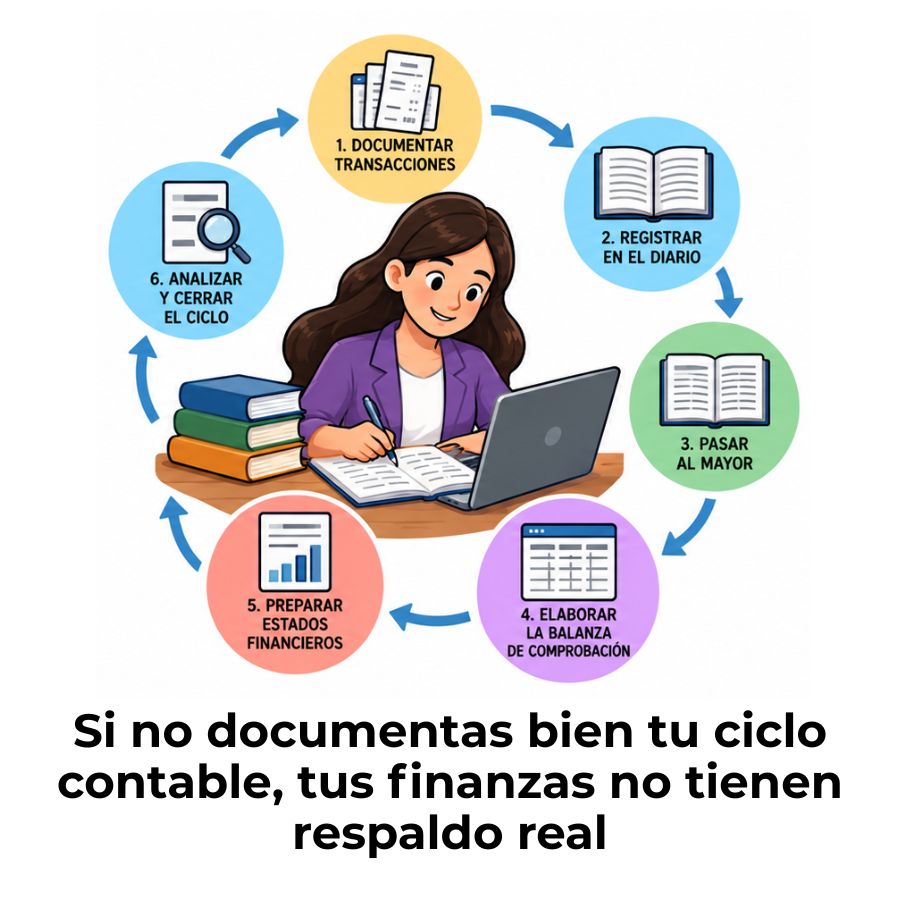
El ciclo contable es, en esencia, el conjunto de etapas que una empresa repite período tras período para organizar su información financiera. Documentarlo correctamente significa que cada una de esas etapas deja un rastro verificable: un documento que la origina, un registro que la capta y un informe que la resume. Cuando ese rastro se rompe en cualquier punto, la información pierde confiabilidad.
Diferencia entre registrar y documentar una operación contable
Registrar una operación es anotarla en los libros contables con su fecha, monto y las cuentas que afecta. Documentarla es ir un paso más allá: adjuntar el comprobante físico o digital que prueba que ese movimiento ocurrió. Ambas acciones son necesarias, pero no son lo mismo. Un registro sin documento es un dato vulnerable; un documento sin registro es información que nunca se convierte en parte de la contabilidad oficial.
¿Qué documentos respaldan cada etapa del ciclo?
Cada etapa del ciclo contable genera o requiere un tipo de documento diferente. Al abrir el ejercicio, el punto de partida es el balance de situación del período anterior. Durante el año, las facturas, recibos, nóminas y extractos bancarios respaldan cada movimiento. Al cierre, los estados financieros consolidan toda esa información. Conocer qué documento corresponde a cada momento es la clave para documentar el ciclo sin vacíos.
Documentos soporte que intervienen en el ciclo contable
Un documento soporte es cualquier comprobante que acredita la existencia y las condiciones de una transacción financiera. Sin él, un asiento contable carece de respaldo legal y contable. Los documentos soporte varían según la etapa del ciclo y el tipo de operación, pero todos cumplen la misma función: dejar constancia de lo que sucedió, cuándo y bajo qué términos.
Documentos de apertura y balance inicial
Al iniciar un nuevo ejercicio contable, el primer documento que se necesita es el balance de situación del ejercicio anterior. Este recoge los activos, pasivos y el patrimonio neto con los que la empresa arranca el nuevo período. A partir de él se elabora el asiento de apertura, que da inicio formal al ciclo. También se deben revisar los inventarios físicos y documentarlos para que coincidan con los saldos que recoge ese balance.
Comprobantes durante el ejercicio: facturas, recibos y contratos
Durante el ejercicio, cada transacción que la empresa realiza debe quedar respaldada por al menos un comprobante. Las facturas de compra y venta son los más habituales, pero también forman parte de esta categoría los recibos de pagos, las nóminas, los extractos bancarios, los contratos de servicios y los albaranes de entrega. Cada uno de estos documentos conecta una operación real con su registro contable.
Documentos de cierre y estados financieros
Al finalizar el período contable, el ciclo se cierra con un conjunto de documentos que consolidan toda la actividad registrada. Los principales son la balanza de comprobación ajustada, el estado de resultados, el balance general y el estado de flujos de efectivo. Estos documentos no solo resumen la situación financiera de la empresa: también sirven como punto de partida para el siguiente ciclo y como base ante cualquier revisión externa.
¿Cómo se documenta el ciclo contable paso a paso?
Documentar el ciclo contable de forma correcta exige seguir un orden claro desde la primera operación del período hasta su cierre. Cada paso genera o consume documentos específicos, y omitir ese respaldo en cualquier etapa puede invalidar la información de las etapas siguientes. A continuación se describe cómo debe abordarse cada momento del proceso.
Paso 1: Identificación y análisis de la transacción
Todo comienza cuando ocurre un hecho económico: una venta, una compra, el pago de un servicio o el cobro de una deuda. Antes de registrar nada, es necesario identificar qué cuentas afecta esa operación y en qué sentido: si incrementa un activo, genera una deuda, produce un ingreso o registra un gasto. El documento que origina este paso es el comprobante de la operación, como una factura o un recibo.
Una fuente original es un registro rastreable de información que contribuye a la creación de una transacción comercial; por ejemplo, una factura de venta se considera una fuente original.
Paso 2: Registro en el libro diario
Una vez analizada la operación, se anota en el libro diario de forma cronológica. Cada asiento debe incluir la fecha, las cuentas afectadas, los montos en el debe y el haber, y una descripción breve de lo que representa. El asiento debe estar cuadrado, es decir, el total del debe debe coincidir con el total del haber. Este documento es la columna vertebral del registro contable y el primero que se revisa en una auditoría.
Paso 3: Traslado al libro mayor
Después de registrar cada operación en el libro diario, la información se traslada al libro mayor, donde cada cuenta tiene su propia hoja o sección. El libro mayor muestra el saldo acumulado de cada cuenta en tiempo real, lo que permite saber en cualquier momento cuánto dinero tiene la empresa en bancos, cuánto debe a proveedores o cuánto acumula en ventas. Este libro es el documento de seguimiento más consultado durante el ejercicio.
Si deseas entender con mayor detalle cómo funciona todo el proceso en contexto, el artículo sobre el ciclo contable explica sus fundamentos desde el inicio, lo que te ayudará a situar cada documento en su lugar dentro del proceso completo.
Paso 4: Balanza de comprobación
La balanza de comprobación es un documento de verificación que lista todas las cuentas con sus saldos deudores y acreedores. Su propósito es confirmar que el total de los débitos coincide con el total de los créditos antes de avanzar a los ajustes. Si hay diferencias, indican errores en los asientos previos que deben corregirse antes de continuar. No es un estado financiero, sino un paso de control que protege la integridad de los datos.
Paso 5: Ajustes contables y periodificación
Algunas operaciones no se registran de forma completa durante el período porque su efecto económico abarca más de un ejercicio. Los ajustes contables corrigen eso. Por ejemplo, si se pagó por adelantado un seguro de doce meses, solo la parte correspondiente al período actual debe reconocerse como gasto. Cada ajuste requiere su propio asiento y, en muchos casos, un documento que justifique el cálculo, como un cuadro de amortización o una estimación de gastos devengados.
Paso 6: Elaboración de estados financieros
Con todos los ajustes realizados, se elaboran los estados financieros que resumen la situación de la empresa. Los tres documentos principales son el balance general, que muestra activos, pasivos y patrimonio; el estado de resultados, que refleja ingresos y gastos del período; y el estado de flujos de efectivo, que detalla los movimientos reales de dinero. Estos documentos son el producto final del ciclo contable y el punto de partida de cualquier análisis financiero.
Paso 7: Cierre del ejercicio y asientos de cierre
Al finalizar el período, se elaboran los asientos de cierre, que neutralizan las cuentas temporales —ingresos, gastos y resultados— para dejar solo las cuentas permanentes con saldo para el siguiente ciclo. El asiento de cierre es el último documento formal del ejercicio y, al mismo tiempo, genera la información de apertura del período siguiente. Conservarlo correctamente es tan importante como cualquier otro comprobante del año.
Errores comunes al documentar el ciclo contable
Documentar el ciclo contable de manera incorrecta no siempre implica grandes errores visibles. La mayoría de los problemas son pequeños descuidos que se acumulan y se hacen evidentes al cierre del período o durante una revisión. Conocer los errores más frecuentes te permite anticiparlos y evitar que comprometan la validez de tu información financiera.
- Registrar sin comprobante: Anotar una operación en el libro diario sin conservar la factura, el recibo o cualquier otro documento que la acredite deja ese asiento vulnerable ante cualquier revisión.
- Documentos con datos incorrectos: Una factura con fecha equivocada, un monto diferente al registrado o un nombre de proveedor mal escrito puede invalidar todo el asiento al que está asociada.
- Registrar en el período incorrecto: Contabilizar en diciembre una operación que ocurrió en noviembre distorsiona los resultados de ambos períodos y viola el principio de devengo.
- Omitir los asientos de ajuste: Ignorar la periodificación de gastos o ingresos que abarcan más de un ejercicio hace que los estados financieros no reflejen la realidad del período.
- No conciliar con el banco: Si los saldos del libro mayor no se verifican contra el extracto bancario, los errores se acumulan sin detectarse hasta el cierre, cuando ya es costoso corregirlos.
- Destruir o perder documentos antes del plazo legal: Cada país establece un tiempo mínimo durante el cual los documentos contables deben conservarse; eliminarlos antes puede acarrear sanciones y problemas probatorios.
Herramientas para documentar el ciclo contable con orden
La forma en que documentas el ciclo contable depende en gran medida de las herramientas que usas para gestionar la información. No existe una única solución válida para todas las empresas, pero sí hay opciones que facilitan mucho el trabajo y reducen el margen de error al organizar, vincular y conservar cada documento junto a su asiento correspondiente.
Las empresas que recién inician pueden usar hojas de cálculo bien estructuradas para registrar sus operaciones y una carpeta organizada —física o digital— para guardar los comprobantes. Lo que realmente importa no es la herramienta, sino el hábito: vincular cada asiento con su documento de respaldo en el momento en que ocurre la transacción, no días o semanas después, cuando ya es difícil recordar los detalles.
Para las empresas con mayor volumen de operaciones, los software de contabilidad ofrecen la posibilidad de adjuntar los documentos soporte directamente al asiento contable, lo que garantiza que la trazabilidad quede registrada de forma automática. Herramientas como Contasimple u Holded permiten integrar facturas, extractos bancarios y demás comprobantes en un solo entorno, lo que simplifica tanto el registro como la revisión posterior.
Si el contexto de tu empresa es familiar o con estructura reducida, el artículo sobre el ciclo contable en una empresa familiar muestra cómo adaptar este proceso a una realidad más pequeña, con menos recursos, pero con las mismas necesidades de orden documental.
Preguntas frecuentes
¿Qué documentos se necesitan para iniciar el ciclo contable?
Para iniciar el ciclo contable se necesita el balance de situación del ejercicio anterior, que recoge los activos, pasivos y el patrimonio neto con los que arranca el nuevo período. A partir de ese documento se elabora el asiento de apertura, que da inicio formal al ciclo. También es necesario contar con el inventario actualizado de los bienes de la empresa, ya que sus saldos deben coincidir con los que refleja el balance de apertura. Sin estos documentos, el ciclo contable comienza sin un punto de referencia verificable.
¿Qué es un documento soporte en contabilidad?
Un documento soporte es cualquier comprobante que acredita la existencia, el monto y las condiciones de una transacción financiera. Puede ser una factura, un recibo, un contrato, una nómina, un extracto bancario o un cuadro de amortización. Su función es vincular cada asiento contable con un hecho económico real y verificable. Sin un documento soporte, el registro existe en los libros, pero no tiene respaldo ante una auditoría o una revisión fiscal. Todo documento soporte debe conservarse durante el plazo que establezca la normativa contable o fiscal del país.
¿Cuánto tiempo se deben conservar los documentos del ciclo contable?
El plazo legal de conservación varía según el país y el tipo de documento. En términos generales, la mayoría de las legislaciones exigen conservar los documentos contables y fiscales entre cinco y diez años desde la fecha del cierre del ejercicio al que pertenecen. Durante ese tiempo, los documentos deben estar disponibles para cualquier revisión de las autoridades tributarias o de auditoría. Guardarlos en formato digital con copia de seguridad es una práctica recomendada, siempre que la normativa local lo permita como equivalente al original en papel.
¿Cuál es la diferencia entre el libro diario y el libro mayor en la documentación?
El libro diario registra cada transacción en orden cronológico, con la fecha exacta, las cuentas afectadas y los montos del debe y el haber. Es el registro más detallado y secuencial del ciclo. El libro mayor, en cambio, organiza esa misma información por cuenta: cada cuenta tiene su propia sección donde se acumulan todos los movimientos que la afectaron. El libro diario responde a «qué pasó y cuándo»; el libro mayor responde a «cómo quedó cada cuenta». Ambos se necesitan mutuamente y se complementan durante todo el ciclo contable.
¿Qué pasa si falta un documento soporte en el ciclo contable?
Si falta un documento soporte, el asiento contable asociado pierde su respaldo y puede ser cuestionado o rechazado por las autoridades fiscales o por un auditor externo. En algunos países, registrar operaciones sin comprobante puede derivar en sanciones administrativas o fiscales, y en la obligación de pagar impuestos sobre importes que no se pueden justificar como gastos deducibles. Además, la ausencia de documentos dificulta la trazabilidad del ciclo y puede generar inconsistencias que afecten los estados financieros de períodos posteriores.
¿Se puede documentar el ciclo contable sin un software contable?
Sí, es posible documentar el ciclo contable sin software especializado, especialmente en empresas pequeñas o con un volumen reducido de transacciones. En esos casos, una hoja de cálculo bien estructurada combinada con una carpeta organizada de comprobantes —física o digital— puede cumplir la función. Lo que no puede faltar, independientemente de la herramienta, es la correspondencia entre cada registro y su documento soporte. El riesgo de hacerlo de forma manual es mayor exposición a errores humanos y una revisión más compleja al cierre del período.
¿Quién es responsable de documentar el ciclo contable en una empresa?
La responsabilidad de documentar el ciclo contable recae principalmente sobre el contador o el área de contabilidad de la empresa. Sin embargo, el proceso implica a toda la organización: el personal operativo que genera las transacciones debe entregar los comprobantes de forma oportuna y completa, y la dirección debe garantizar que existan políticas claras de archivo y conservación documental. Cuando no hay un protocolo establecido para la entrega de documentos, los errores y retrasos en la documentación son inevitables. La responsabilidad es compartida, aunque la supervisión final recae en el contador.
Conclusión
Documentar el ciclo contable de una empresa no es un trámite burocrático: es la práctica que convierte cada registro en información financiera confiable. Cada comprobante que conservas, cada asiento que respaldas con su documento original y cada libro que mantienes al día construyen una contabilidad que resiste cualquier revisión y te da una visión real de la situación de tu empresa.
A lo largo de este recorrido viste qué documentos corresponden a cada etapa del ciclo, cómo estructurar el proceso paso a paso y qué errores evitar para que la información no pierda validez. Aplica ese orden desde la primera transacción del período, no al final, porque corregir descuidos acumulados siempre cuesta más tiempo y esfuerzo que prevenirlos.
Si quieres seguir profundizando en la contabilidad de tu empresa, en este sitio web encontrarás más contenidos que te ayudarán a entender cada parte del proceso con la misma claridad. La contabilidad bien llevada no es solo obligación: es una ventaja real para tomar mejores decisiones.
Sigue aprendiendo:
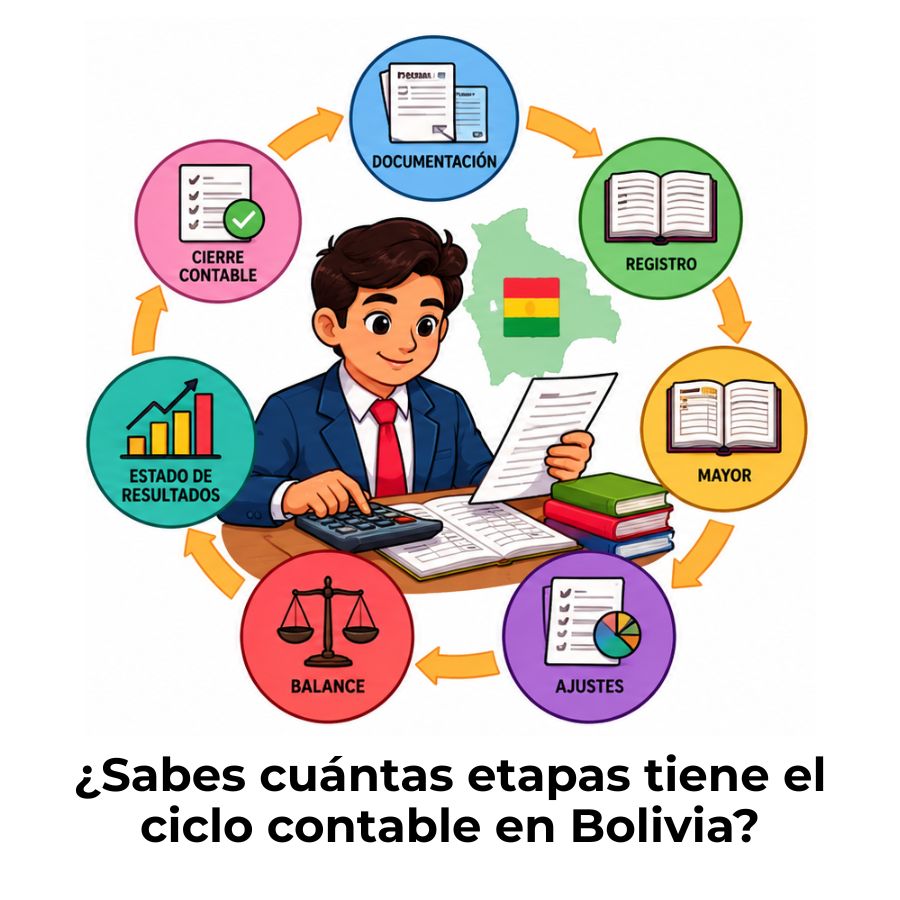
Ciclo contable en Bolivia: Etapas y cómo funciona

Flujo de caja: El indicador que revela la salud real de tu negocio
La contabilidad continua frente al ciclo contable tradicional
Buenas prácticas para agilizar el ciclo contable
Ciclo contable de una empresa comercial
Asientos de reversión en contabilidad
Errores comunes en el ciclo contable y cómo evitarlos
Ciclo contable de un taller mecánico
