
El ciclo contable es el proceso que sigue una empresa para registrar, organizar y cerrar todas sus operaciones financieras durante un periodo. Se divide en etapas que van desde la apertura de los libros hasta el cierre del ejercicio. A continuación, encontrarás cada una explicada de forma clara, en el orden en que ocurren.
¿Qué es el ciclo contable?
El ciclo contable es el conjunto de pasos que sigue una empresa para registrar, clasificar y resumir todas sus operaciones financieras durante un periodo determinado. Abarca desde el momento en que ocurre la primera transacción del ejercicio hasta que se cierran las cuentas y se prepara todo para comenzar de nuevo. Su estructura garantiza que ninguna operación quede sin registrar ni clasificar correctamente.
Entender el ciclo contable te permite comprender cómo las empresas convierten miles de transacciones diarias en informes financieros coherentes y verificables. No se trata de un proceso opcional: toda organización que lleve contabilidad, sin importar su tamaño, lo recorre de manera obligatoria a lo largo del año.
¿Por qué el ciclo contable se repite cada ejercicio?
El ciclo contable se reinicia porque la legislación mercantil y fiscal exige que las empresas presenten sus cuentas anuales al término de cada ejercicio económico. Al cerrar un periodo, los resultados se trasladan al siguiente como punto de partida, lo que garantiza continuidad y trazabilidad en la información financiera. Así, cada nuevo ciclo arranca con datos verificados, no con valores arbitrarios.
Además, la periodicidad anual permite comparar el desempeño de la empresa año tras año, detectar tendencias y tomar decisiones con información actualizada. Aunque lo habitual es el ejercicio anual, algunas empresas elaboran ciclos trimestrales o semestrales para un seguimiento más frecuente de su situación financiera.
¿Cuáles son las etapas del ciclo contable?
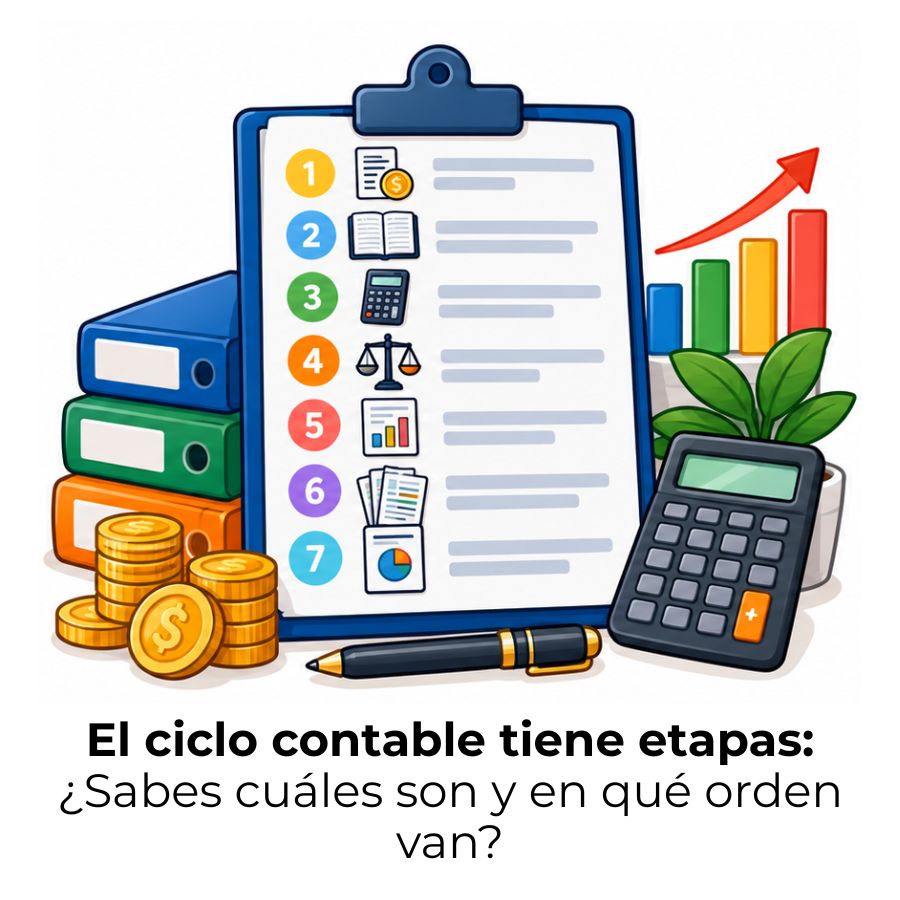
El ciclo contable se desarrolla a través de una secuencia ordenada de etapas que no pueden intercambiarse ni omitirse sin afectar la integridad de la información. Cada etapa recibe el resultado de la anterior y prepara la entrada de la siguiente, funcionando como los eslabones de una cadena. A continuación encontrarás un resumen de todo el proceso antes de analizar cada paso en detalle.
| Etapa | Nombre | ¿Qué ocurre aquí? |
|---|---|---|
| 1 | Apertura contable | Se registran los saldos iniciales del ejercicio. |
| 2 | Identificación y registro de transacciones | Se anotan en el libro diario todas las operaciones financieras. |
| 3 | Traspaso al libro mayor | Los asientos se agrupan por tipo de cuenta. |
| 4 | Balance de comprobación | Se verifica que débitos y créditos coincidan. |
| 5 | Ajustes contables | Se corrigen diferencias para reflejar la realidad financiera. |
| 6 | Estados financieros | Se elaboran el balance general, estado de resultados y flujo de caja. |
| 7 | Cierre contable y reapertura | Se cierran las cuentas temporales y se inicia el nuevo ciclo. |
Etapa 1 — Apertura contable
El ciclo contable comienza con la apertura, que consiste en registrar el primer asiento del ejercicio. En este asiento se recogen todos los saldos que quedaron activos al cierre del periodo anterior: los activos, los pasivos y el patrimonio neto de la empresa. Es el punto de partida desde el que se construye todo lo que vendrá después.
Si la empresa es nueva, la apertura se basa en el balance de apertura, que recoge el inventario inicial de bienes, derechos y obligaciones con los que empieza la actividad. Sin este paso bien ejecutado, el ciclo carece de una base sólida sobre la que trabajar.
Etapa 2 — Identificación y registro de transacciones
Durante el ejercicio, la empresa realiza operaciones continuas: compras, ventas, pagos, cobros, contrataciones. Cada una de estas operaciones que tenga un impacto económico real debe identificarse y registrarse en el libro diario mediante un asiento contable. No se registran intenciones ni expectativas, sino únicamente hechos económicos que ya han ocurrido y están respaldados por un documento.
Ese documento puede ser una factura, un recibo, una nómina o un contrato. Sin soporte documental, el registro no tiene validez contable. Por eso, una buena organización de los comprobantes desde el primer día del ejercicio evita pérdidas de información costosas de recuperar al final del año.
¿Qué es el libro diario y cómo se usa?
El libro diario es el registro cronológico de todas las operaciones financieras de la empresa. Cada anotación recibe el nombre de asiento contable y refleja, como mínimo, la fecha de la operación, las cuentas que se ven afectadas, los importes al debe y al haber, y una breve descripción del concepto. Es el primer libro obligatorio en cualquier sistema contable.
Ejemplo de asiento contable en el libro diario
| Fecha | Cuenta | Debe (€) | Haber (€) | Concepto |
|---|---|---|---|---|
| 15/03/2025 | (600) Compras | 1.200,00 | Compra de material a proveedor | |
| (400) Proveedores | 1.200,00 |
El debe y el haber siempre deben coincidir en cada asiento (partida doble).
Etapa 3 — Traspaso al libro mayor
Una vez que las operaciones quedan anotadas en el libro diario, la información se traslada al libro mayor. Aquí cada cuenta contable tiene su propio espacio, donde se acumulan todos los movimientos que la afectan a lo largo del ejercicio. Si en el libro diario las operaciones se ven en orden cronológico, en el libro mayor se ven agrupadas por tipo de cuenta.
Por ejemplo, todos los movimientos que afectan a la cuenta de clientes aparecen juntos en el libro mayor, independientemente de en qué fecha se registraron. Esto facilita conocer el saldo acumulado de cada cuenta en cualquier momento del ejercicio, algo que resultaría muy difícil de calcular consultando el libro diario directamente.
Etapa 4 — Balance de comprobación
Antes de avanzar hacia los ajustes y los estados financieros, es necesario verificar que los datos hasta ahora son correctos. El balance de comprobación resume los saldos de todas las cuentas del libro mayor para confirmar que el total de débitos coincide exactamente con el total de créditos. Si no coinciden, hay un error registral en algún asiento anterior que debe localizarse y corregirse.
Este paso actúa como un filtro de calidad dentro del ciclo. No garantiza que todos los datos sean perfectos (puede haber errores que no alteren el equilibrio entre débitos y créditos), pero sí detecta las inconsistencias aritméticas más frecuentes. Resolverlas aquí es mucho más sencillo que hacerlo cuando ya se han preparado los estados financieros.
Estructura simplificada de un balance de comprobación
| Cuenta | Saldo deudor (€) | Saldo acreedor (€) |
|---|---|---|
| Caja | 8.500,00 | — |
| Clientes | 3.200,00 | — |
| Proveedores | — | 4.700,00 |
| Ventas | — | 7.000,00 |
| TOTAL | 11.700,00 | 11.700,00 |
Si los dos totales coinciden, el registro es aritméticamente correcto.
Etapa 5 — Ajustes contables
Al final del ejercicio, la realidad financiera de la empresa no siempre queda bien reflejada solo con los registros diarios. Los ajustes contables son anotaciones que corrigen o completan la información para que los estados financieros representen con fidelidad la situación real. Sin ellos, el resultado del ejercicio podría estar distorsionado tanto al alza como a la baja.
Algunos de los ajustes más habituales son las amortizaciones de activos fijos (que distribuyen el coste de un bien a lo largo de su vida útil), las periodificaciones (que asignan ingresos y gastos al periodo al que corresponden) y los deterioros de valor (cuando un activo pierde parte de su valor y eso debe reflejarse contablemente). Cada uno responde a un principio contable específico.
Tipos de ajustes más frecuentes al cierre del ejercicio
Amortizaciones
Reparten el coste de un activo fijo entre los años de su vida útil.
Periodificaciones
Asignan ingresos o gastos al periodo contable al que realmente pertenecen.
Deterioros
Reflejan la pérdida de valor de activos como existencias o inversiones.
Provisiones
Anticipan gastos futuros probables que afectan al ejercicio actual.
Etapa 6 — Estados financieros
Con todos los datos ajustados, llega el momento de elaborar los documentos que condensan la información financiera del ejercicio. Los estados financieros son el producto final visible del ciclo contable: el balance general, el estado de resultados y el flujo de caja son los tres informes que toda empresa debe preparar para conocer su situación patrimonial, su rentabilidad y su liquidez.
Estos documentos no son solo un requisito legal: son la base sobre la que los directivos, los inversores y las entidades financieras toman decisiones. Por eso, la calidad de los estados financieros depende directamente de que todas las etapas anteriores del ciclo se hayan ejecutado con rigor.
Tipos de estados financieros en el ciclo contable
Cada estado financiero responde a una pregunta distinta sobre la empresa. El balance general muestra qué tiene, qué debe y cuánto vale el negocio en un momento concreto. El estado de resultados refleja si la empresa ganó o perdió dinero durante el ejercicio. El estado de flujo de efectivo indica cuánto dinero entró y salió realmente, y qué quedó disponible al final del periodo.
Etapa 7 — Cierre contable y reapertura
El cierre contable es la última etapa del ciclo. Consiste en saldar todas las cuentas de ingresos y gastos (cuentas temporales) para determinar el resultado neto del ejercicio: si la empresa obtuvo beneficios o incurrió en pérdidas. Ese resultado se incorpora al patrimonio neto, actualizando la situación financiera de la empresa al inicio del siguiente periodo.
Tras el cierre viene la reapertura: un nuevo asiento que recoge los saldos finales de las cuentas permanentes (activos, pasivos y patrimonio) como punto de partida del siguiente ejercicio. Así el ciclo vuelve a comenzar desde una base sólida, verificada y documentada, lo que garantiza la continuidad y coherencia de la información contable año tras año.
¿Qué errores ocurren en las etapas del ciclo contable?
Conocer las etapas del ciclo no es suficiente si no se identifican los puntos donde con más frecuencia se producen fallos. La mayoría de los errores contables se originan en las dos primeras etapas: una transacción mal identificada o un asiento registrado con importe incorrecto produce un efecto en cadena que afecta al libro mayor, al balance de comprobación y, finalmente, a los estados financieros.
Otro error habitual ocurre en la etapa de ajustes: olvidar registrar una amortización o una periodificación provoca que los resultados del ejercicio estén sobreestimados o subestimados. El balance de comprobación puede seguir cuadrando en términos aritméticos, pero la imagen que ofrece de la empresa no refleja la realidad. Por eso, los ajustes no son un trámite opcional.
Errores más frecuentes por etapa
| Etapa | Error habitual | Consecuencia |
|---|---|---|
| Apertura | Omitir un saldo del ejercicio anterior | Punto de partida incorrecto |
| Registro | Importe o cuenta equivocada | Error en cadena hasta los estados financieros |
| Libro mayor | Traspaso a la cuenta incorrecta | Saldos inconsistentes por cuenta |
| Ajustes | No registrar amortizaciones | Resultado del ejercicio distorsionado |
| Cierre | No saldar todas las cuentas temporales | Apertura del siguiente ciclo con datos incorrectos |
Preguntas frecuentes
¿Cuántas etapas tiene el ciclo contable?
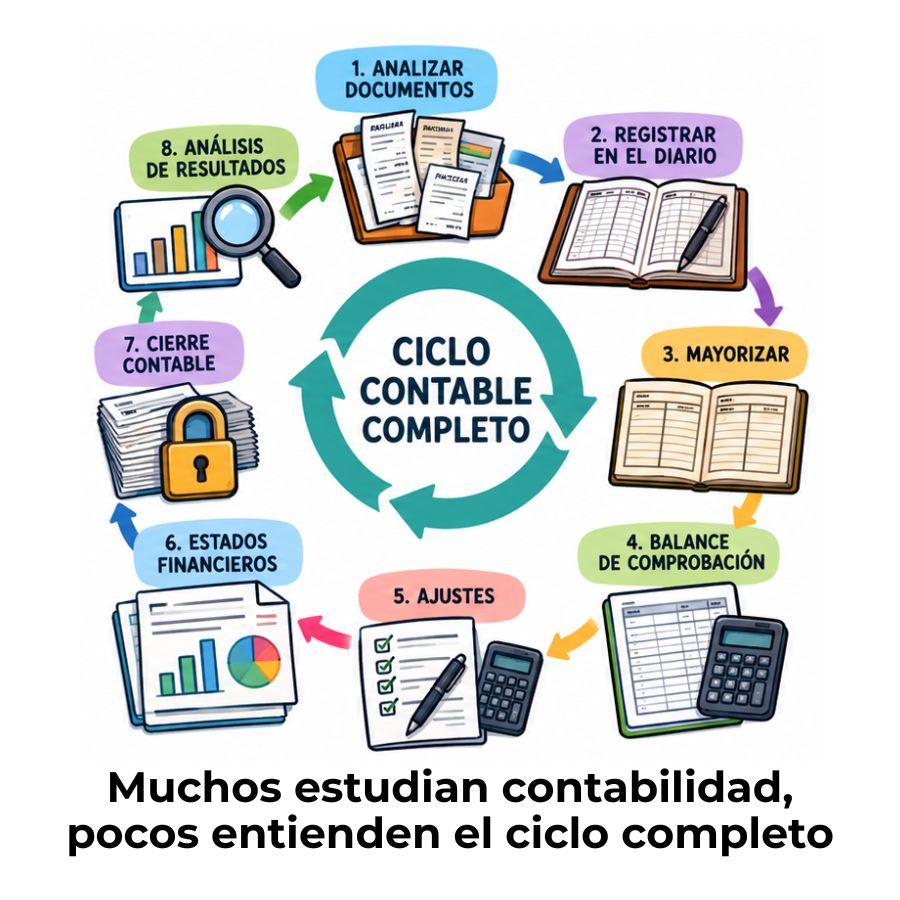
El número de etapas varía según la fuente y el nivel de detalle que se quiera aplicar. En su versión más condensada, el ciclo contable se divide en tres grandes bloques: apertura, desarrollo y cierre. En su versión más detallada se distinguen hasta siete u ocho etapas: apertura, registro de transacciones, traspaso al libro mayor, balance de comprobación, ajustes, estados financieros y cierre con posterior reapertura. Ambas descripciones son correctas; la diferencia está en el nivel de análisis que se aplica.
¿Cuánto dura el ciclo contable de una empresa?
El ciclo contable habitual dura doce meses, lo que coincide con el ejercicio económico anual. Sin embargo, no todas las empresas trabajan con un ciclo exclusivamente anual: muchas elaboran cierres provisionales trimestrales o semestrales para tener una visión más frecuente de su situación. Estos ciclos intermedios no sustituyen al cierre anual, sino que lo complementan y permiten tomar decisiones con información más reciente durante el año.
¿Qué diferencia hay entre el libro diario y el libro mayor?
El libro diario registra las operaciones en el orden en que ocurren, de forma cronológica, con el debe y el haber de cada asiento. El libro mayor, en cambio, agrupa esas mismas operaciones por tipo de cuenta, permitiendo ver el saldo acumulado de cada cuenta en cualquier momento del ejercicio. Son dos perspectivas complementarias del mismo conjunto de datos: el libro diario muestra qué pasó y cuándo; el libro mayor muestra cuánto tiene cada cuenta.
¿Qué son los ajustes contables y para qué sirven?
Los ajustes contables son anotaciones que se realizan al final del ejercicio para corregir o completar la información registrada durante el año. Su función es garantizar que los estados financieros representen la realidad económica de la empresa, no solo los movimientos de dinero. Incluyen la contabilización de amortizaciones, la asignación de ingresos y gastos al periodo correcto, el reconocimiento de pérdidas de valor en activos y la constitución de provisiones por riesgos futuros probables.
¿Qué ocurre si se omite una etapa del ciclo contable?
Omitir cualquier etapa del ciclo rompe la cadena de trazabilidad que garantiza la fiabilidad de la información financiera. Por ejemplo, saltarse el balance de comprobación puede dejar errores sin detectar que llegan directamente a los estados financieros. No realizar los ajustes implica presentar un resultado del ejercicio que no refleja la realidad. Y un cierre incompleto significa que el siguiente ciclo arranca con una base de datos incorrecta, propagando el error durante años.
¿Qué es el balance de comprobación?
El balance de comprobación es un documento intermedio del ciclo contable que lista todos los saldos de las cuentas del libro mayor. Su objetivo es verificar que la suma de los saldos deudores coincide exactamente con la suma de los saldos acreedores, lo que confirma que todos los asientos están aritméticamente equilibrados. No certifica que los datos sean correctos en su totalidad, pero sí detecta errores de suma, traspasos duplicados o importes invertidos que de otro modo pasarían inadvertidos.
¿Qué son los estados financieros y cuáles se elaboran al final del ciclo?
Los estados financieros son los informes que resumen la situación económica y financiera de una empresa al término del ejercicio. Los tres documentos principales son el balance general, el estado de resultados y el estado de flujo de efectivo. El balance general muestra los activos, pasivos y patrimonio neto en una fecha concreta. El estado de resultados refleja los ingresos y gastos del periodo y calcula el beneficio o la pérdida. El flujo de efectivo detalla los movimientos reales de dinero que entraron y salieron durante el ejercicio.
Conclusión
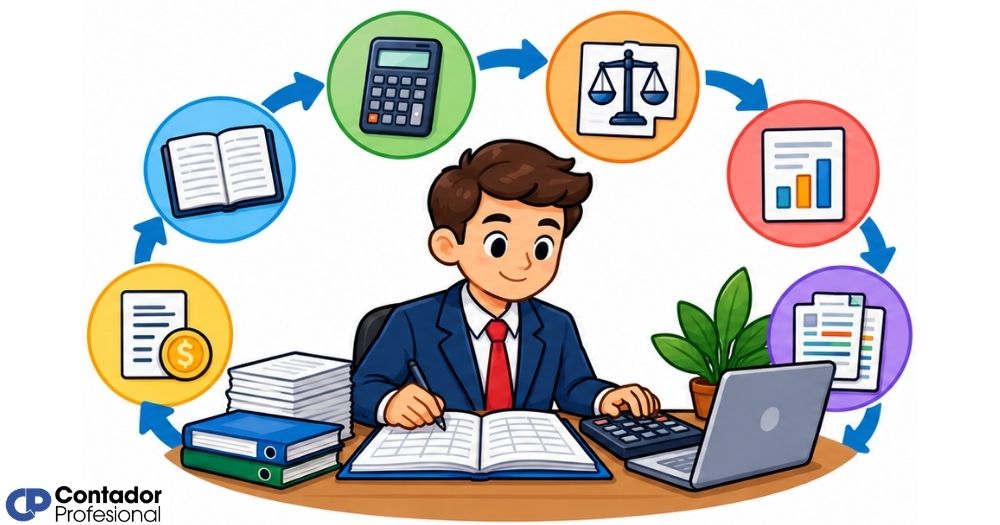
Las etapas del ciclo contable forman un proceso ordenado y circular que toda empresa recorre cada ejercicio: desde que se abre la contabilidad con los primeros saldos hasta que se cierran las cuentas y se consolida el resultado del año. Cada etapa tiene una función específica y depende de que la anterior se haya ejecutado correctamente para producir información financiera fiable.
Ahora que conoces el recorrido completo, puedes identificar en qué punto del ciclo se encuentra cualquier tarea contable que te encuentres, entender qué información produce cada etapa y reconocer qué consecuencias tiene omitir o ejecutar mal un paso. Eso te da una ventaja real, tanto si estudias contabilidad como si trabajas con empresas.
Si quieres seguir profundizando en conceptos como la partida doble, los estados financieros o los asientos de ajuste, en este sitio web encontrarás más contenidos explicados con el mismo nivel de claridad y detalle.
Sigue aprendiendo:

¿Qué es el balance de comprobación?
Ciclo contable de una empresa industrial
Ejemplo práctico de un ciclo contable completo
Ciclo contable mensual: Ordena tus finanzas cada 30 días
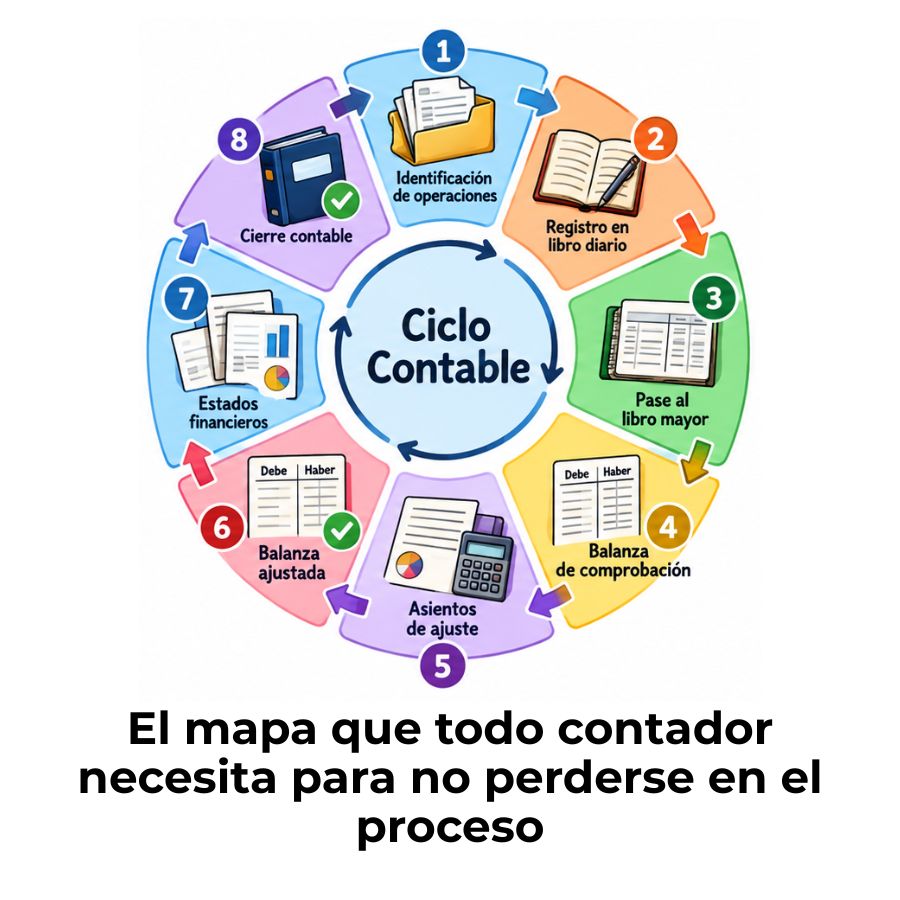
Diagrama de flujo del ciclo contable
Flujo de caja: El indicador que revela la salud real de tu negocio
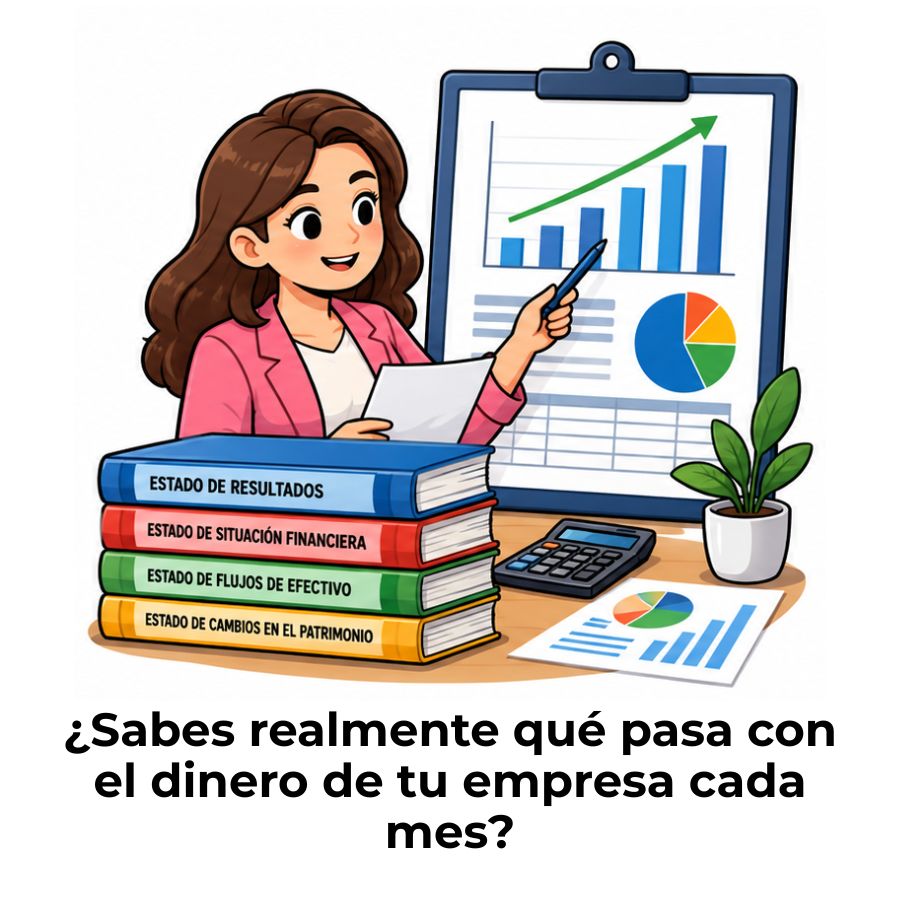
Ciclo contable de una empresa comercial

¿Qué es un balance de apertura?
