
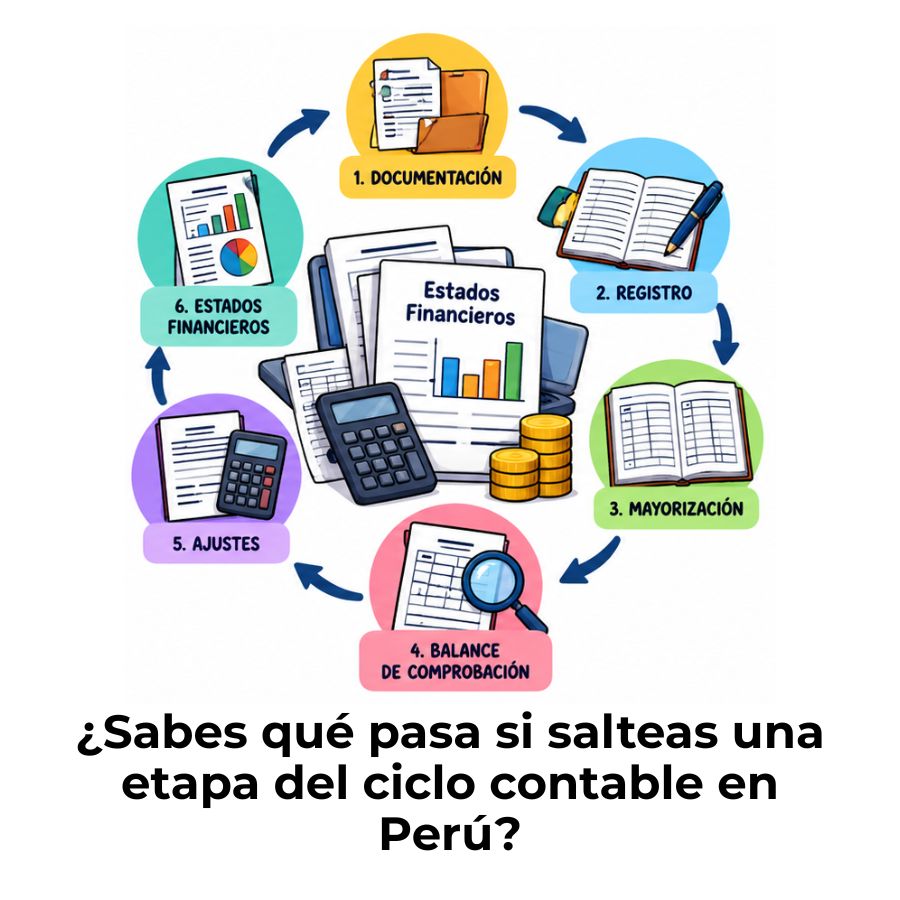
El ciclo contable en Perú es el proceso mediante el cual una empresa registra, clasifica y resume todas sus operaciones financieras durante un periodo, normalmente un año, siguiendo el Plan Contable General Empresarial (PCGE) y las NIIF. Entenderlo te permite comprender cómo se produce la información financiera que sostiene cualquier negocio.
¿Qué es el ciclo contable en Perú?
El ciclo contable es el conjunto de etapas ordenadas que sigue una empresa para registrar, clasificar y resumir todas sus operaciones financieras durante un periodo determinado, con el propósito de elaborar estados financieros confiables. Se le llama «ciclo» porque, una vez que concluye, vuelve a iniciarse en el periodo siguiente, repitiendo siempre la misma secuencia lógica sin excepciones.
Cada etapa del ciclo depende de la anterior: si el registro en el libro diario tiene errores, el libro mayor los heredará, y así sucesivamente hasta los estados financieros. Por eso, la precisión desde la primera etapa no es un detalle menor, sino la base de toda la información financiera de la empresa.
Periodo contable y ejercicio fiscal en Perú
En Perú, el ciclo contable coincide con el ejercicio gravable, que va del 1 de enero al 31 de diciembre de cada año. Este periodo de doce meses es el estándar que fija el Plan Contable General Empresarial (PCGE) para que todas las empresas midan y reporten sus resultados bajo las mismas reglas, facilitando la comparación entre periodos y entre distintas compañías.
Al terminar el ejercicio, la empresa no puede simplemente «empezar de cero»: los saldos de ciertas cuentas se trasladan al nuevo periodo como punto de partida. Eso es lo que convierte al ciclo en un proceso continuo, donde el cierre de un año alimenta directamente la apertura del siguiente.
Marco normativo: PCGE y NIIF en la contabilidad peruana
El ciclo contable en Perú no opera de forma libre: está regulado por dos pilares normativos que toda empresa debe respetar. El Plan Contable General Empresarial (PCGE), emitido por el Consejo Normativo de Contabilidad (CNC) y vigente en su versión modificada desde 2020, establece el catálogo oficial de cuentas que las empresas deben usar para registrar sus operaciones.
Al mismo tiempo, el PCGE está alineado con las Normas Internacionales de Información Financiera (NIIF), que definen cómo se reconocen, miden y presentan los hechos económicos. Si existe alguna contradicción entre el PCGE y las NIIF, prevalecen estas últimas. Esto garantiza que la información financiera peruana sea comparable con la de cualquier otro país que aplique el mismo estándar internacional.
📌 Dato clave sobre el marco normativo peruano
En Perú, el PCGE se subordina en todos sus aspectos a las políticas contables adoptadas bajo las NIIF. Esto significa que el contador no solo aplica un catálogo de cuentas, sino un modelo contable completo con estándares internacionales.
Etapas del ciclo contable en Perú
El ciclo contable peruano se desarrolla a través de ocho etapas que siguen un orden lógico e irremplazable. Cada etapa transforma la información financiera en algo más estructurado y útil hasta llegar a los estados financieros, que son el producto final del proceso. A continuación, se explica cada una con su función específica.
Apertura contable: el punto de partida
El ciclo comienza con la apertura contable, que consiste en registrar los saldos iniciales con los que la empresa arranca el nuevo periodo. Si la empresa ya tiene historia contable, esos saldos provienen directamente del cierre del ejercicio anterior: el efectivo disponible, las deudas pendientes, los activos fijos y el patrimonio acumulado. Si es una empresa nueva, la apertura refleja el aporte inicial de capital y los bienes con que comienza a operar.
Este primer asiento es fundamental porque define el punto de partida desde el que se medirán todos los cambios que ocurran durante el año. Un error en la apertura contamina todo el ciclo, razón por la cual debe revisarse con cuidado antes de registrar cualquier operación del nuevo periodo.
Registro de transacciones en el libro diario
Una vez abierto el ciclo, cada operación económica que realiza la empresa —una venta, un pago de alquiler, la compra de mercadería— debe registrarse cronológicamente en el libro diario mediante asientos contables. Cada asiento aplica el principio de partida doble: por cada cargo (débito) en una cuenta, hay un abono (crédito) equivalente en otra, de modo que el total siempre queda equilibrado.
En Perú, los asientos del libro diario deben usar los códigos de cuenta del PCGE. Por ejemplo, la cuenta 10 corresponde a efectivo y equivalentes de efectivo, mientras que la cuenta 70 agrupa los ingresos por ventas. Usar los códigos correctos no es opcional: la SUNAT puede revisar los libros contables en cualquier momento, y las discrepancias pueden derivar en multas o reparos tributarios.
Ejemplo de asiento en el libro diario (venta al contado)
| Cuenta PCGE | Descripción | Debe (S/) | Haber (S/) |
|---|---|---|---|
| 10 | Efectivo y equivalentes | 1.180,00 | — |
| 70 | Ventas | — | 1.000,00 |
| 40 | IGV por pagar (18 %) | — | 180,00 |
Traspaso al libro mayor
Una vez registradas las operaciones en el libro diario, la información se traslada al libro mayor, donde cada cuenta contable tiene su propio espacio. Si en el libro diario las operaciones aparecen mezcladas en orden cronológico, en el libro mayor se separan y agrupan: todas las entradas y salidas de caja van juntas, todos los ingresos por ventas van juntos, y así con cada cuenta del PCGE.
El resultado de este traspaso es el saldo de cada cuenta, que indica cuánto ha acumulado o disminuido esa cuenta durante el periodo. Ese saldo es el dato que luego se usa para construir el balance de comprobación y, eventualmente, los estados financieros.
Balance de comprobación
Con los saldos de todas las cuentas del libro mayor, se elabora el balance de comprobación, que es una lista que muestra en dos columnas el total de débitos y el total de créditos de cada cuenta. Si los totales coinciden, el sistema de partida doble se ha aplicado correctamente; si no coinciden, hay un error en algún asiento previo que debe rastrearse y corregirse antes de continuar.
El balance de comprobación no es un estado financiero: es una herramienta de verificación interna. Su función es confirmar la integridad aritmética de los registros antes de avanzar hacia los ajustes y los estados financieros definitivos. Saltar esta etapa es uno de los errores más comunes en empresas pequeñas que luego descubren inconsistencias solo al momento del cierre.
Ajustes contables
Los ajustes contables son asientos adicionales que se realizan al final del periodo para que los estados financieros reflejen la realidad económica con precisión. El principio que los sustenta es el devengo: los ingresos y gastos deben reconocerse en el periodo en que ocurren, independientemente de cuándo se cobra o se paga el dinero.
Tipos de ajustes más frecuentes en empresas peruanas
- Depreciación de activos fijos: Reconoce el desgaste de bienes como maquinaria o vehículos durante el periodo.
- Amortización de intangibles: Distribuye el costo de activos como software o licencias en los periodos en que generan beneficio.
- Provisión de cuentas de cobranza dudosa: Estima deudas de clientes que probablemente no se cobrarán.
- Gastos pagados por adelantado: Ajusta seguros o alquileres prepagados para cargar solo la parte correspondiente al periodo.
- Ingresos diferidos: Reconoce como ingreso solo la parte del cobro anticipado que ya se devengó.
Elaboración de estados financieros
Con los saldos ajustados, la empresa ya tiene los datos necesarios para elaborar sus estados financieros, que son el producto principal del ciclo contable. Estos documentos presentan de forma estructurada la situación económica y los resultados del negocio durante el ejercicio, y son la base para tomar decisiones gerenciales, cumplir con la SUNAT y, en ciertos casos, presentar información a inversionistas o entidades financieras.
Los cuatro estados financieros principales bajo NIIF en Perú
- Estado de situación financiera (balance general): Muestra los activos, pasivos y patrimonio en una fecha concreta.
- Estado de resultados: Refleja los ingresos, costos y gastos del periodo para determinar la ganancia o pérdida neta.
- Estado de flujos de efectivo: Informa cómo entró y salió el dinero en efectivo durante el ejercicio.
- Estado de cambios en el patrimonio neto: Muestra las variaciones ocurridas en las cuentas patrimoniales a lo largo del periodo.
Cierre contable y reapertura del ciclo
El cierre contable es la etapa en que las cuentas de resultados (ingresos y gastos) se cancelan y su saldo neto se traslada a la cuenta de resultados acumulados dentro del patrimonio. El objetivo es dejar esas cuentas en cero para que en el nuevo ejercicio empiecen a acumular desde el principio, sin confundir los resultados de un año con los del siguiente.
Tras el cierre, comienza la reapertura: las cuentas de balance (activos, pasivos y patrimonio) se trasladan al nuevo periodo como saldo inicial. Con esto, el ciclo vuelve a su punto de partida y se repite el proceso completo. En Perú, el Libro de Inventarios y Balances, que contiene los datos del cierre, debe generarse dentro de los tres primeros meses del ejercicio siguiente para las empresas que llevan libros electrónicos bajo el sistema PLE de la SUNAT.
Libros contables obligatorios según la SUNAT
En Perú, la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) determina qué libros contables debe llevar cada empresa según su régimen tributario y el nivel de ingresos del ejercicio anterior. No todas las empresas están obligadas a llevar los mismos libros: existe un esquema escalonado que va desde el registro simplificado hasta la contabilidad completa.
Libros según el régimen tributario
El régimen tributario en que está inscrita una empresa define el punto de partida de sus obligaciones contables. A mayor volumen de ingresos, mayor cantidad de libros exigidos. Esta escala asegura que las empresas más grandes, que generan más transacciones, mantengan un registro más detallado y auditable de su actividad económica.
| Régimen / nivel de ingresos | Libros obligatorios |
|---|---|
| Régimen Mype Tributario (hasta 300 UIT) | Registro de Compras, Registro de Ventas, Libro Diario Simplificado |
| Régimen General (hasta 500 UIT) | Registro de Compras, Registro de Ventas, Libro Diario, Libro Mayor |
| Régimen General (más de 500 UIT) | Registro de Compras, Registro de Ventas, Libro Diario, Libro Mayor, Libro de Inventarios y Balances |
Libros electrónicos: PLE y SIRE
Además de definir qué libros llevar, la SUNAT determina si estos deben llevarse de forma electrónica. Existen dos sistemas principales: el PLE (Programa de Libros Electrónicos), que cubre los libros contables como el diario, el mayor, la caja-bancos y el libro de inventarios y balances; y el SIRE (Sistema Integrado de Registros Electrónicos), enfocado exclusivamente en el Registro de Ventas e Ingresos y el Registro de Compras.
La obligación de llevar libros electrónicos se determina por los ingresos del ejercicio anterior, no del actual. Una empresa que superó el umbral establecido en un año queda obligada a los libros electrónicos desde enero del siguiente, incluso si sus ingresos caen. Los libros electrónicos tienen plazos de presentación específicos que varían según el tipo de libro, y la SUNAT puede fiscalizar los libros de hasta cuatro ejercicios anteriores.
🔗 Recurso oficial
Puedes consultar los cronogramas de vencimiento y la normativa de libros electrónicos directamente en el portal de la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT), donde también está disponible el aplicativo PLE para su descarga gratuita.
¿Cuánto dura el ciclo contable en Perú?
En Perú, el ciclo contable tiene una duración estándar de doce meses, que corresponde al ejercicio gravable: del 1 de enero al 31 de diciembre. Este periodo es el que establece el PCGE y el que reconoce la legislación tributaria peruana para efectos del Impuesto a la Renta de tercera categoría. Al finalizar el 31 de diciembre, la empresa debe cerrar sus cuentas de resultados y preparar sus estados financieros del ejercicio.
Sin embargo, el ciclo contable no es solo una obligación anual: dentro de ese año, la empresa realiza cierres parciales mensuales o trimestrales para controlar sus resultados intermedios, presentar declaraciones tributarias periódicas ante la SUNAT (como el PDT 621 mensual de IGV-Renta) y tomar decisiones de gestión con información actualizada. Estos cierres parciales siguen la misma lógica del ciclo completo, pero a menor escala.
Diferencias entre el ciclo contable y el proceso contable
Aunque ambos términos suelen usarse como sinónimos, tienen un matiz importante. El ciclo contable se refiere a la secuencia completa de etapas que van desde la apertura hasta el cierre del ejercicio: es el recorrido temporal que hace la información financiera a lo largo de un año. El proceso contable, en cambio, describe las acciones técnicas que el contador ejecuta para transformar los datos brutos en información útil: identificar, recolectar, generar asientos y elaborar resúmenes.
| Aspecto | Ciclo contable | Proceso contable |
|---|---|---|
| Enfoque | Temporal (inicio a cierre del ejercicio) | Técnico (pasos del contador) |
| Duración | Normalmente, un año | Continuo y repetitivo |
| Resultado | Estados financieros anuales | Información contable organizada |
| Etapas clave | Apertura, registro, ajustes, cierre | Identificar, recolectar, registrar, resumir |
En la práctica peruana, el ciclo contable contiene al proceso contable: cada vez que el contador identifica una operación y la registra, está ejecutando el proceso contable dentro del marco temporal que define el ciclo. Entender esta distinción evita confusiones al estudiar contabilidad o al interpretar los reportes que produce un área financiera.
Si quieres comparar cómo funciona este mismo proceso en otros países de la región, puedes revisar cómo se aplica el ciclo contable en México o el ciclo contable en Chile, donde la estructura general es similar, pero los marcos normativos y los libros obligatorios presentan diferencias importantes.
Errores frecuentes en el ciclo contable peruano
Conocer las etapas del ciclo contable es el primer paso; evitar los errores más comunes en su aplicación es lo que marca la diferencia entre una contabilidad ordenada y una que genera problemas con la SUNAT o distorsiona la información financiera. La mayoría de los errores no ocurren por desconocimiento de la teoría, sino por descuidos en la ejecución diaria.
Errores más comunes y cómo evitarlos
- No registrar operaciones en el momento en que ocurren: Acumular documentos para registrarlos luego genera errores cronológicos y dificulta encontrar discrepancias.
- Usar cuentas del PCGE incorrectas: Registrar una operación en la cuenta equivocada distorsiona los estados financieros y puede generar reparos en una fiscalización de la SUNAT.
- Omitir los ajustes contables al cierre: Sin ajustes, los estados financieros no reflejan la realidad del periodo y pueden mostrar resultados inflados o subvalorados.
- No cuadrar el balance de comprobación antes de cerrar: Avanzar al cierre con errores no detectados obliga a reabrir el ciclo, lo que puede retrasar la presentación de la declaración anual.
- No llevar los libros electrónicos en los plazos establecidos: La SUNAT fija cronogramas estrictos y el incumplimiento genera multas que pueden evitarse con una agenda contable organizada.
- Confundir el régimen tributario y los libros obligatorios: Llevar solo el libro diario simplificado cuando ya se superó el límite de 300 UIT es una infracción que muchas empresas en crecimiento cometen sin saberlo.
Para profundizar en los fundamentos generales que subyacen a todos estos pasos, la sección dedicada al ciclo contable en este sitio explica los conceptos base que aplican a cualquier sistema contable, con independencia del país o la normativa local.
Preguntas frecuentes
¿Cuáles son las etapas del ciclo contable en Perú?
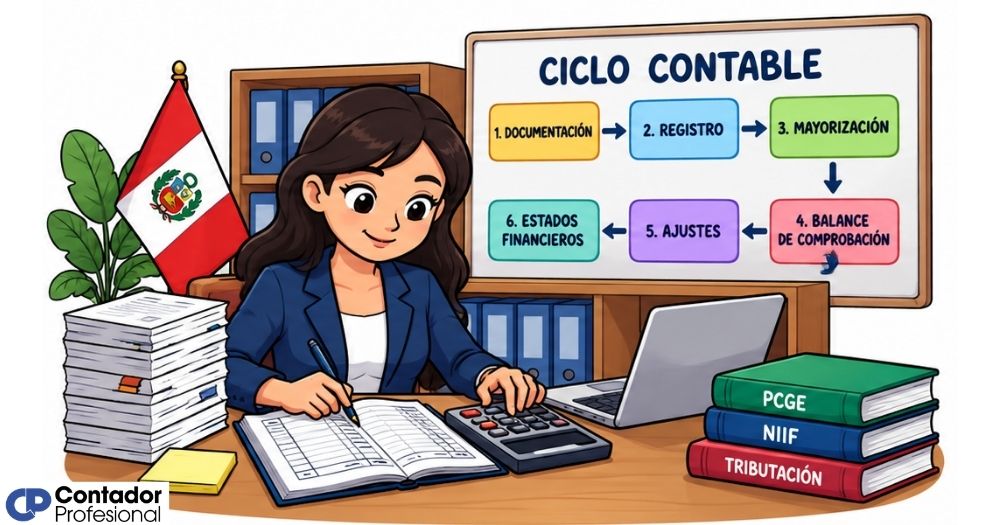
El ciclo contable en Perú se desarrolla en ocho etapas: apertura contable, registro de transacciones en el libro diario, traspaso al libro mayor, elaboración del balance de comprobación, realización de ajustes contables, preparación de los estados financieros, cierre contable y reapertura del nuevo ciclo. Cada etapa tiene una función específica y depende de la anterior, por lo que el orden no puede alterarse sin afectar la integridad de la información financiera.
¿Qué normas regulan el ciclo contable en Perú?
El ciclo contable en Perú está regulado principalmente por el Plan Contable General Empresarial (PCGE), emitido por el Consejo Normativo de Contabilidad (CNC) y vigente en su versión modificada desde enero de 2020. El PCGE está alineado con las Normas Internacionales de Información Financiera (NIIF), que prevalecen en caso de contradicción. Adicionalmente, la SUNAT establece las reglas sobre los libros contables obligatorios, los plazos de presentación y los sistemas de libros electrónicos (PLE y SIRE).
¿Cuánto dura el ciclo contable en una empresa peruana?
El ciclo contable estándar en Perú dura doce meses, coincidiendo con el ejercicio gravable que va del 1 de enero al 31 de diciembre de cada año. Dentro de ese año, muchas empresas realizan cierres parciales mensuales o trimestrales para gestionar sus obligaciones tributarias periódicas, como la declaración mensual del IGV y los pagos a cuenta del Impuesto a la Renta. Estos cierres intermedios no reemplazan al cierre anual, sino que lo complementan.
¿Qué libros contables son obligatorios en Perú?
Los libros contables obligatorios en Perú dependen del régimen tributario y del nivel de ingresos de la empresa. Las empresas del Régimen Mype Tributario con ingresos de hasta 300 UIT deben llevar el Registro de Compras, el Registro de Ventas y el Libro Diario Simplificado. Las que superan ese umbral dentro del Régimen General deben agregar el Libro Mayor y, si superan las 500 UIT, también el Libro de Inventarios y Balances. Además, según su nivel de ingresos, pueden estar obligadas a llevar estos libros en formato electrónico a través del PLE o el SIRE de la SUNAT.
¿Qué es el PCGE y para qué sirve en el ciclo contable?
El Plan Contable General Empresarial (PCGE) es el catálogo oficial de cuentas contables que deben usar todas las empresas del sector privado en Perú para registrar sus operaciones. Fue emitido por el Consejo Normativo de Contabilidad y está alineado con las NIIF. En el contexto del ciclo contable, el PCGE define qué código de cuenta usar en cada asiento del libro diario, garantizando que todas las empresas clasifiquen sus operaciones de forma uniforme y comparable, lo que facilita tanto la fiscalización por parte de la SUNAT como el análisis financiero.
¿Cuál es la diferencia entre el libro diario y el libro mayor?
El libro diario registra las operaciones en orden cronológico conforme van ocurriendo, mostrando qué cuentas se cargan y qué cuentas se abonan en cada transacción mediante el sistema de partida doble. El libro mayor, en cambio, toma esa misma información y la organiza por cuenta contable: agrupa todos los movimientos de caja juntos, todos los movimientos de ventas juntos, y así sucesivamente. El resultado del libro mayor es el saldo de cada cuenta, que es el dato que alimenta el balance de comprobación y los estados financieros.
¿Qué son los ajustes contables y cuándo se realizan?
Los ajustes contables son asientos que se registran al final del periodo contable para que los estados financieros reflejen la realidad económica de la empresa según el principio de devengo. Se realizan cuando hay ingresos o gastos que corresponden al periodo, pero que aún no han sido cobrados o pagados, o cuando es necesario reconocer la depreciación de activos, provisionar cuentas de cobranza dudosa o corregir gastos pagados por adelantado. En Perú, su realización es obligatoria para que los estados financieros cumplan con las NIIF y presenten información veraz.
¿Qué pasa si no se lleva correctamente el ciclo contable?
No llevar el ciclo contable de forma correcta puede tener consecuencias tanto contables como tributarias. Desde el punto de vista contable, la información financiera que produce la empresa será poco confiable, lo que dificulta la toma de decisiones. Desde el punto de vista tributario, la SUNAT puede detectar inconsistencias en una fiscalización y aplicar multas, reparos al Impuesto a la Renta o ajustes al IGV declarado. Además, no presentar o no actualizar los libros electrónicos dentro de los plazos establecidos genera infracciones automáticas con sanciones económicas que escalan según la gravedad del incumplimiento.
Conclusión
El ciclo contable en Perú es mucho más que un requisito formal: es el proceso que convierte cada operación financiera de tu empresa en información útil, confiable y comparable. Desde la apertura contable hasta el cierre del ejercicio, cada etapa cumple una función precisa dentro de un sistema que el PCGE y las NIIF han diseñado para garantizar transparencia y orden en los registros de todas las empresas del país.
Ahora que conoces las ocho etapas, los libros obligatorios según tu régimen tributario y los errores más frecuentes en la práctica, puedes aplicar este conocimiento tanto si estudias contabilidad como si gestionas o acompañas un negocio. Reconocer en qué etapa del ciclo se encuentra tu empresa en cada momento te permite anticipar obligaciones, evitar sanciones y leer con más criterio los estados financieros que recibas.
Si quieres seguir profundizando en estos temas, este sitio web tiene más contenido sobre contabilidad, normativa tributaria y herramientas prácticas para entender cómo funciona el dinero dentro de una empresa. Cada nuevo concepto que domines te dará una perspectiva más completa del mundo financiero y contable.
Sigue aprendiendo:
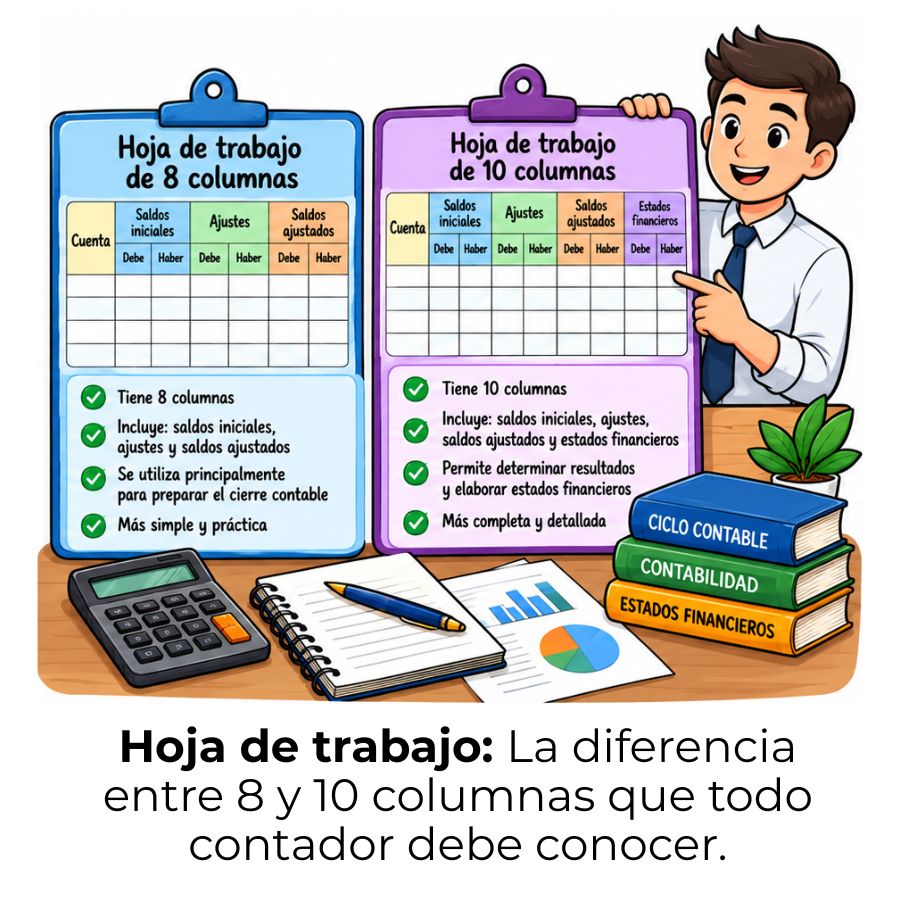
Hoja de trabajo de 8 y 10 columnas: Diferencias clave
Hoja de trabajo contable: Estructura, partes y pasos

¿Qué son los libros de contabilidad y cuáles son?
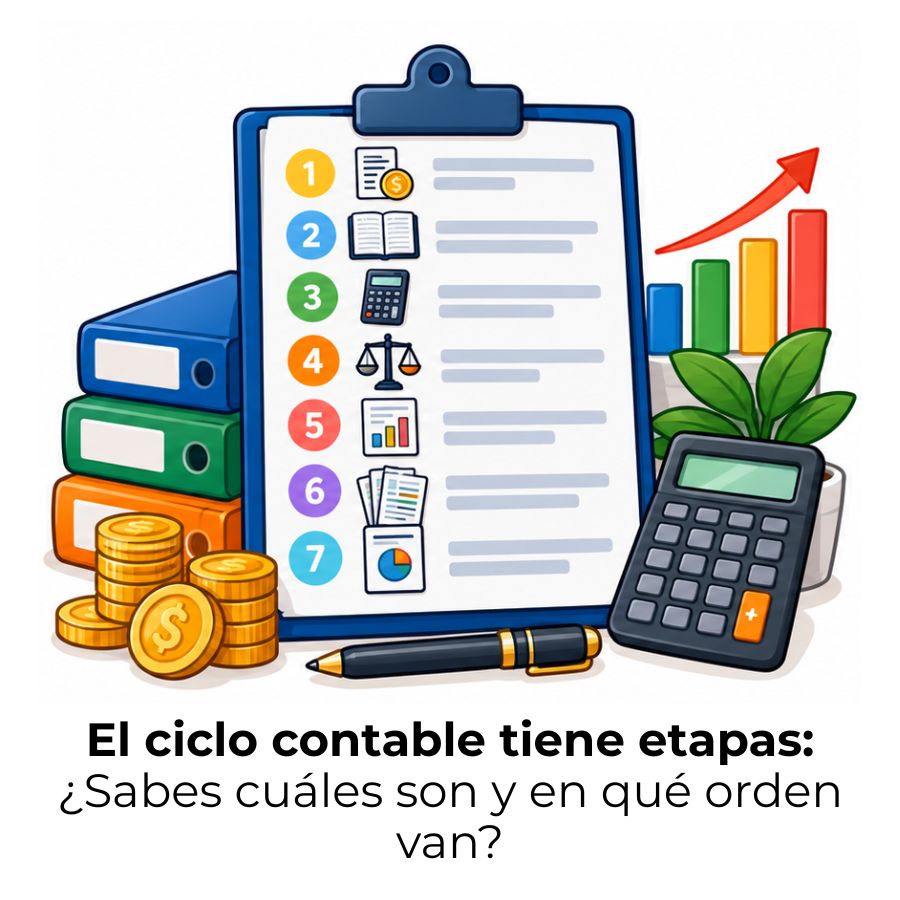
Las etapas del ciclo contable
Ciclo contable de una empresa industrial
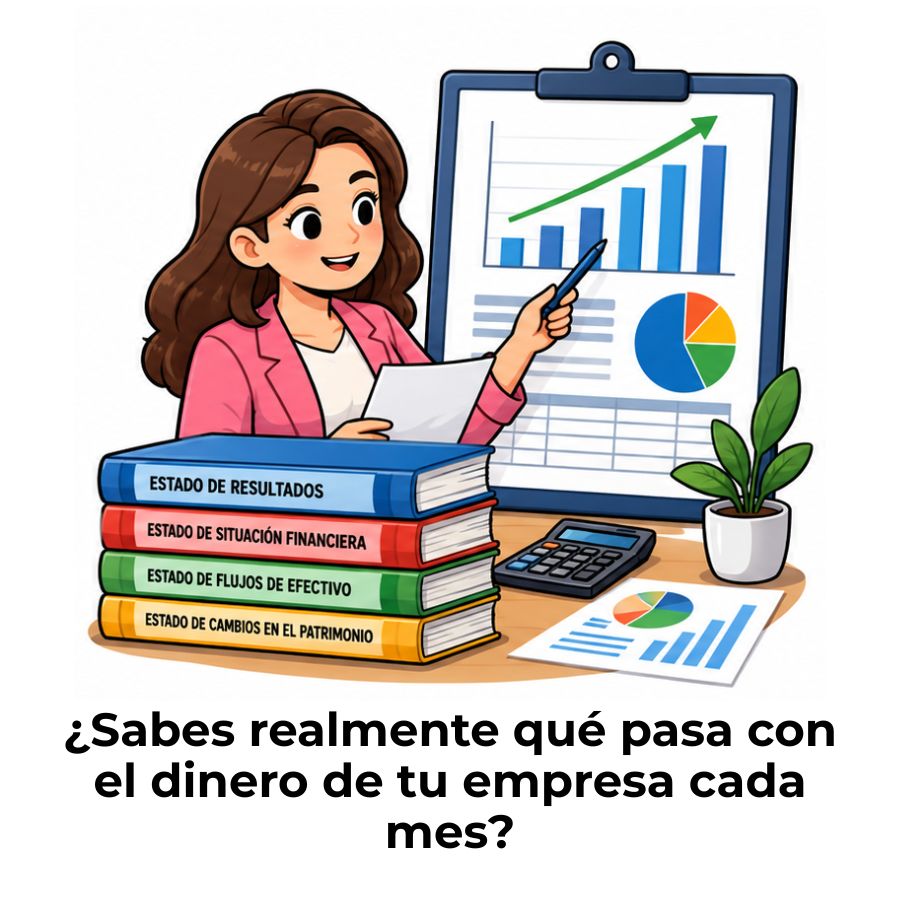
Ciclo contable de una empresa comercial
Asientos de reversión en contabilidad
Ciclo contable mensual: Ordena tus finanzas cada 30 días
