
El ciclo contable en México es el proceso sistemático mediante el cual una empresa registra, clasifica y resume todas sus operaciones financieras durante un período determinado, normalmente un año. Cada etapa, desde la apertura hasta el cierre contable, tiene una función específica y se rige por las Normas de Información Financiera (NIF).
¿Qué es el ciclo contable en México?
El ciclo contable es el proceso sistemático y ordenado mediante el cual una empresa registra, clasifica y resume todas sus operaciones financieras durante un período determinado, que en México corresponde, por lo general, al ejercicio fiscal anual de enero a diciembre. Su propósito central es producir información financiera confiable que refleje con fidelidad la situación económica de la organización y sirva de base para la toma de decisiones.
Este proceso no es opcional ni discrecional. Toda entidad económica en México que genere ingresos, realice gastos o mantenga activos y pasivos está obligada a seguir un ciclo contable estructurado. El resultado final de cada ciclo son los estados financieros: documentos que informan sobre el patrimonio, los resultados y los flujos de efectivo de la empresa en el período analizado.
Marco normativo que lo regula: las NIF
En México, el ciclo contable no opera bajo criterios arbitrarios. Las Normas de Información Financiera (NIF), emitidas por el Consejo Mexicano de Normas de Información Financiera (CINIF), establecen los principios y criterios que deben seguirse en cada etapa del proceso contable. Estas normas garantizan que la información generada sea comparable, transparente y útil tanto para la empresa como para terceros como el SAT, inversionistas y acreedores.
Las NIF definen los postulados básicos que guían el reconocimiento de transacciones: entre ellos, la sustancia económica, el devengado, la entidad económica y el negocio en marcha. Estos postulados determinan cuándo y cómo debe registrarse cada operación dentro del ciclo. Seguirlos no es opcional: es la base de una contabilidad legalmente válida en México.
¿En qué se diferencia del proceso contable?
El proceso contable describe la secuencia técnica de actividades que se ejecutan para transformar datos financieros en información útil: registrar, clasificar, resumir e interpretar. El ciclo contable, en cambio, es la unidad de tiempo dentro de la cual ese proceso ocurre de forma completa. Mientras el proceso es la metodología, el ciclo es el contenedor temporal que le da inicio, desarrollo y cierre.
Etapas del ciclo contable en México
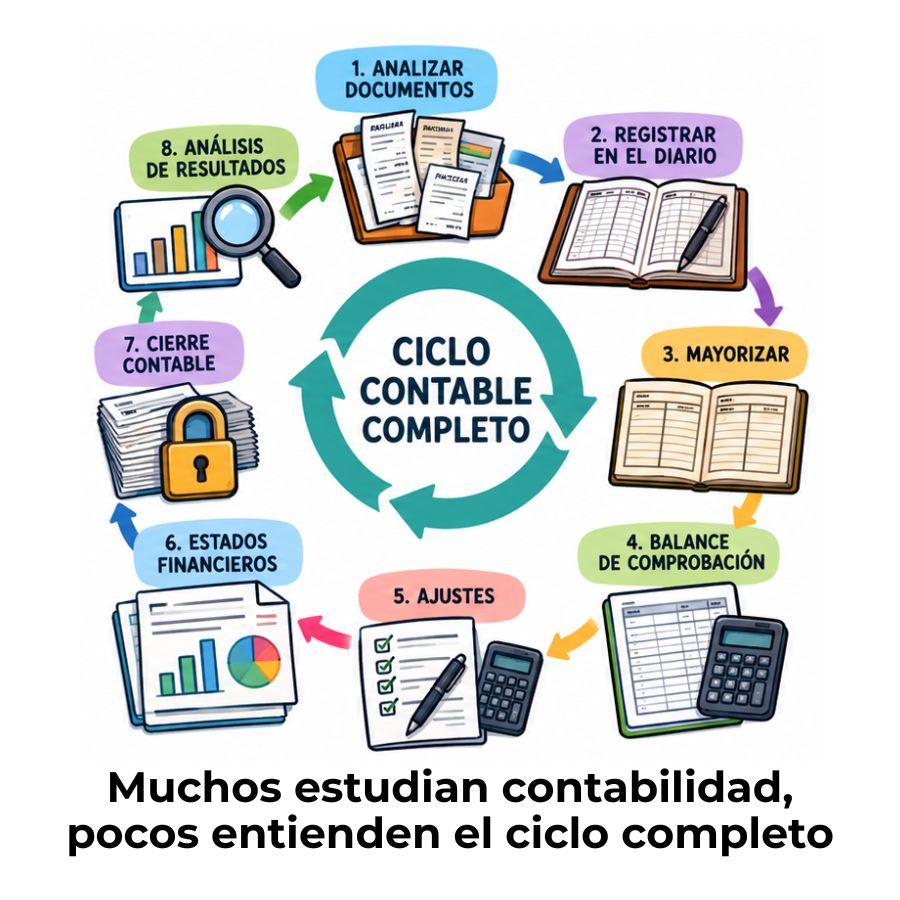
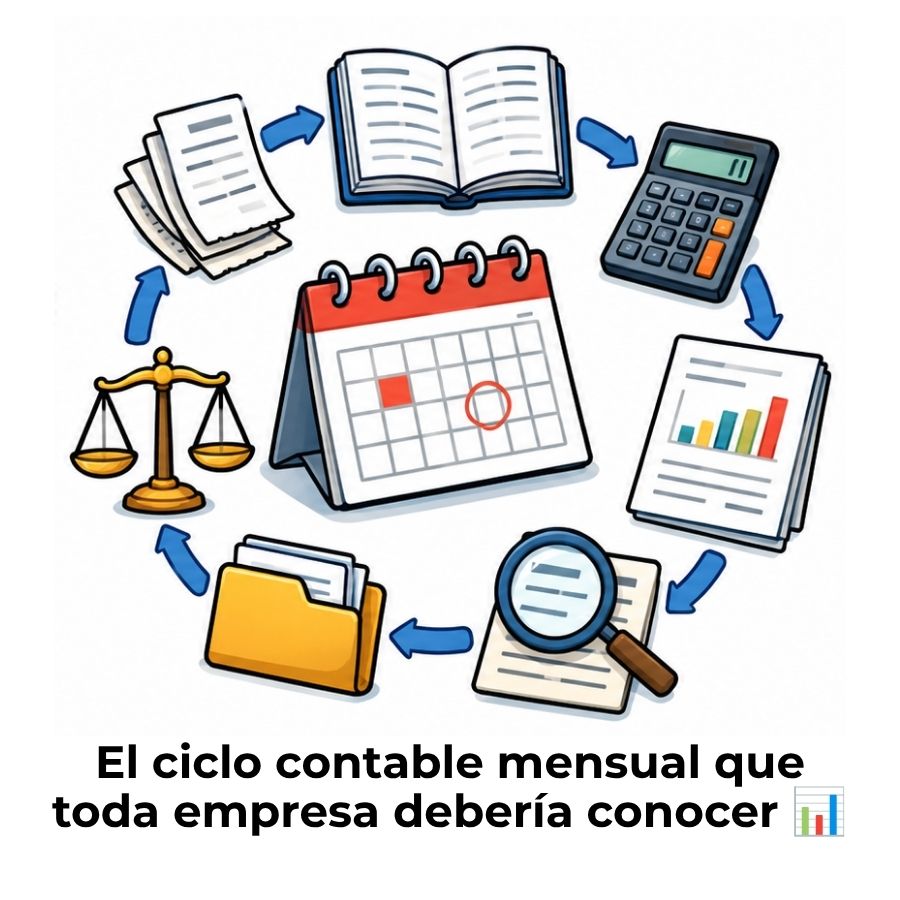
El ciclo contable en México se desarrolla a través de siete etapas que se ejecutan en orden secuencial. Cada una depende de la anterior: si una falla, las siguientes producen información incorrecta. A continuación se describen en detalle.
Apertura contable
La apertura contable es el punto de inicio del ciclo. En esta etapa se abren los libros contables del nuevo ejercicio y se registra el balance de situación inicial, que refleja el estado patrimonial de la empresa al comenzar el período. Este balance toma como referencia el inventario final del ejercicio anterior, lo que garantiza la continuidad entre ciclos y la coherencia de la información a lo largo del tiempo.
Registro de transacciones en el libro diario
Durante toda la vida del ejercicio, cada operación económica que afecte a la empresa debe quedar anotada en el libro diario en forma cronológica. Una compra, un pago de nómina, una venta, el cobro de una factura: todo genera un asiento contable que indica qué cuentas se cargan y cuáles se abonan. Este registro es la materia prima de todo el ciclo; si una transacción no se registra, simplemente no existe para la contabilidad.
Pase al libro mayor
Una vez registradas las transacciones en el diario, los movimientos se trasladan al libro mayor, que funciona como un índice organizado por cuenta contable. Mientras el diario muestra las operaciones en orden cronológico, el mayor agrupa todos los movimientos de una misma cuenta —por ejemplo, «Bancos» o «Cuentas por pagar»— para ver su saldo acumulado en cualquier momento del ejercicio. Este paso permite identificar el comportamiento de cada rubro con precisión.
Elaboración de la balanza de comprobación
La balanza de comprobación es un listado de todos los saldos deudores y acreedores de las cuentas del libro mayor en un momento determinado. Su objetivo es verificar que la partida doble se ha aplicado correctamente: la suma total de los saldos deudores debe ser igual a la suma total de los saldos acreedores. Si no cuadra, existe un error en algún registro previo que debe corregirse antes de continuar.
Ajustes contables
Los ajustes contables son correcciones que se realizan al cierre del período para que los estados financieros reflejen la realidad económica con precisión. Entre los más comunes en México se encuentran el registro de depreciaciones de activos fijos, la periodificación de ingresos y gastos devengados, la constitución de estimaciones para cuentas de cobro dudoso y la actualización de inventarios. Sin estos ajustes, los estados financieros presentarían una imagen distorsionada del negocio.
Puedes profundizar en cómo los errores comunes en el ciclo contable y cómo evitarlos afectan directamente esta etapa de ajustes y las que le siguen, especialmente cuando se omiten partidas devengadas o se clasifican mal los gastos.
Elaboración de estados financieros
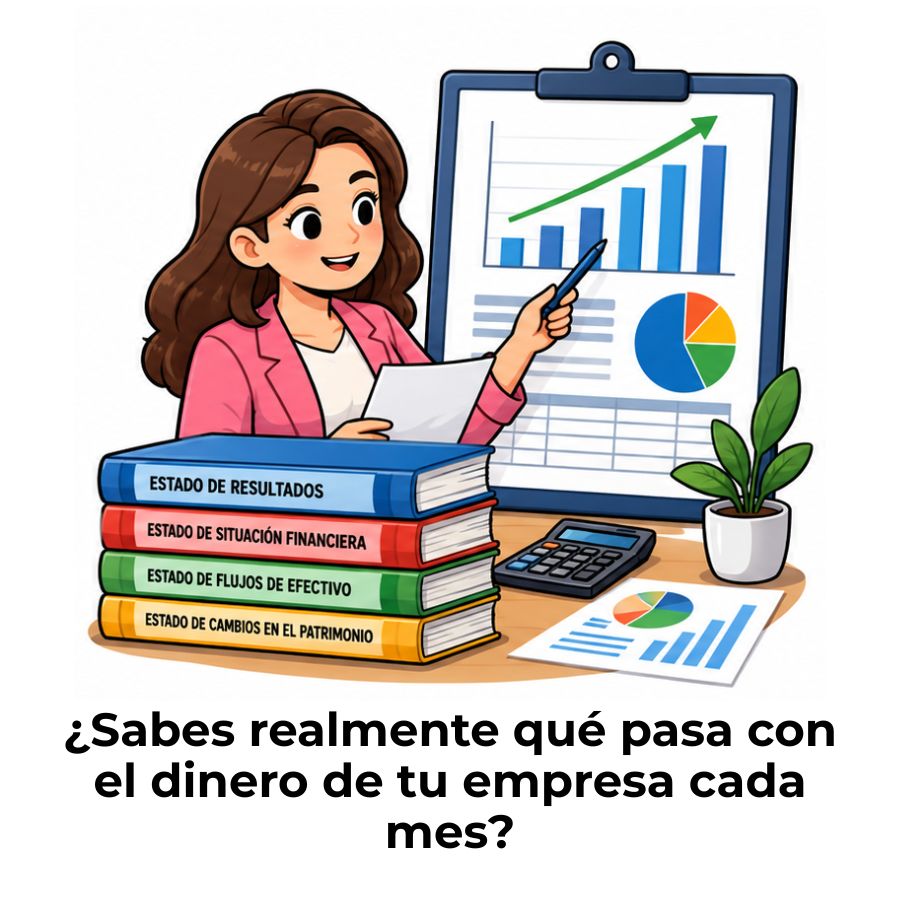
Los estados financieros son el producto final del ciclo contable. Se elaboran a partir de la información ajustada y verificada del mayor, y deben cumplir con los criterios de presentación establecidos en las NIF. En México, los principales estados financieros son el Estado de Situación Financiera (balance general), el Estado de Resultados, el Estado de Flujos de Efectivo y el Estado de Cambios en el Capital Contable.
Cierre contable
El cierre contable marca el fin del ciclo y el inicio del siguiente. En esta etapa se saldan las cuentas de resultados (ingresos y gastos) contra la cuenta de utilidad o pérdida del ejercicio, dejando su saldo en cero para que el nuevo ciclo comience sin arrastrar movimientos del período anterior. El saldo neto pasa al capital contable y queda reflejado en el balance de apertura del siguiente ejercicio.
¿Cuánto dura el ciclo contable en México?
En México, el período contable ordinario abarca doce meses, del 1 de enero al 31 de diciembre de cada año, coincidiendo con el ejercicio fiscal establecido por el Código Fiscal de la Federación. Sin embargo, existen situaciones en las que el período puede ser diferente: una empresa que inicia operaciones a mitad del año, por ejemplo, tendrá su primer ciclo con una duración menor a doce meses, lo que se conoce como ejercicio irregular.
Además del ciclo anual, muchas empresas realizan cortes intermedios de carácter informativo —mensuales, bimestrales o trimestrales— para obtener balanzas de comprobación parciales y estados financieros provisionales. Estos cortes no interrumpen el ciclo anual, sino que sirven como herramienta de seguimiento interno y, en muchos casos, para cumplir con las obligaciones de reporte ante el SAT o con los socios de la empresa.
Documentos soporte del ciclo contable
Cada asiento del libro diario debe estar respaldado por un documento fuente que acredite la existencia real de la transacción. En México, el documento soporte por excelencia es el Comprobante Fiscal Digital por Internet (CFDI), conocido comúnmente como factura electrónica. Este comprobante, emitido a través de un Proveedor Autorizado de Certificación (PAC) y validado por el SAT, es el sustento legal y fiscal de la operación registrada.
Sin embargo, no todos los registros contables se respaldan con un CFDI. Hay operaciones internas —como la depreciación de un activo fijo o la constitución de una provisión— que se documentan mediante notas de cargo, hojas de cálculo internas o documentos auxiliares preparados por el propio contador. En cualquier caso, la regla es la misma: sin documento soporte, el asiento contable no tiene validez suficiente ante una revisión del SAT.
- CFDI (factura electrónica): Documento principal para compras, ventas y servicios. Validado por el SAT en tiempo real.
- Nota de cargo o abono: Soporte de ajustes entre áreas internas o correcciones de operaciones ya registradas.
- Recibo de nómina: Comprobante del pago de sueldos y prestaciones a los trabajadores.
- Estado de cuenta bancario: Verificación de movimientos de efectivo y conciliaciones bancarias.
- Contrato o convenio: Respaldo de arrendamientos, servicios de largo plazo o financiamientos.
- Cédula de depreciación: Documento interno que detalla el desgaste periódico de los activos fijos.
¿Por qué es importante el ciclo contable para una empresa?
El ciclo contable no es un ejercicio administrativo de rutina: es la columna vertebral de la información financiera de cualquier empresa. Sin él, es imposible saber con certeza si el negocio genera utilidades o pérdidas, cuánto debe, cuánto le deben, qué activos posee y en qué estado se encuentran. Toda decisión estratégica —desde ampliar operaciones hasta solicitar un crédito— depende de que esta información sea confiable y esté actualizada.
«La información financiera que emana del sistema contable de una entidad es fundamental para la toma de decisiones económicas de los usuarios.» — NIF A-1, CINIF
Más allá de la toma de decisiones, llevar correctamente el ciclo contable es un requisito legal. El Código Fiscal de la Federación obliga a los contribuyentes a llevar su contabilidad conforme a las disposiciones vigentes, lo que incluye registrar las operaciones de forma cronológica y conservar los libros y documentos soporte durante al menos cinco años. No cumplir con esto puede derivar en multas, rechazos de deducciones fiscales o, en casos graves, en presunciones de defraudación.
Ciclo contable y contabilidad electrónica ante el SAT
En México, el ciclo contable tiene una dimensión fiscal que no puede ignorarse. Desde 2014, el Servicio de Administración Tributaria (SAT) exige a los contribuyentes llevar su contabilidad en medios electrónicos y, en los casos que corresponda, enviar mensualmente el catálogo de cuentas y la balanza de comprobación en formato XML conforme al Anexo 24 de la Resolución Miscelánea Fiscal. Esto convierte al ciclo contable en un proceso con consecuencias fiscales directas y verificables por la autoridad.
El software contable que se utiliza en México —como CONTPAQi, Aspel o similares— debe estar configurado para generar los archivos XML con la estructura que exige el SAT. La balanza de comprobación electrónica que se envía mensualmente es, en esencia, el resultado parcial del ciclo contable en curso: una fotografía del mayor a una fecha determinada. Por eso, mantener el ciclo al día no es solo una buena práctica contable, sino una obligación fiscal continua.
Puedes consultar los requisitos técnicos y las fechas de entrega directamente en el portal oficial del Servicio de Administración Tributaria, donde también encontrarás el Anexo 24 con las especificaciones del formato XML requerido.
Preguntas frecuentes
¿Qué es el ciclo contable en México y para qué sirve?
El ciclo contable en México es el proceso ordenado mediante el cual una empresa registra todas sus operaciones financieras durante un período determinado, por lo general un año, con el fin de elaborar estados financieros confiables. Sirve para conocer la situación real del negocio, cumplir con las obligaciones fiscales ante el SAT y respaldar decisiones estratégicas con información verificable y estructurada conforme a las NIF.
¿Cuáles son las etapas del ciclo contable paso a paso?
El ciclo contable en México comprende siete etapas que deben seguirse en orden: apertura contable, registro de transacciones en el libro diario, pase al libro mayor, elaboración de la balanza de comprobación, realización de ajustes contables, elaboración de los estados financieros y, por último, el cierre contable. Cada etapa depende de la anterior, por lo que omitir o ejecutar mal cualquiera de ellas compromete la calidad de toda la información generada.
¿Cuánto tiempo dura un ciclo contable en México?
El ciclo contable ordinario en México dura doce meses, del 1 de enero al 31 de diciembre, en línea con el ejercicio fiscal establecido por el Código Fiscal de la Federación. En casos especiales, como empresas que inician operaciones en un mes distinto a enero, el primer ciclo puede ser más corto y se le denomina ejercicio irregular. Los cortes mensuales o trimestrales son informativos y no constituyen ciclos independientes.
¿Qué normas regulan el ciclo contable en México?
El ciclo contable en México se rige principalmente por las Normas de Información Financiera (NIF), emitidas por el Consejo Mexicano de Normas de Información Financiera (CINIF). A estas se suman las disposiciones del Código Fiscal de la Federación y la Resolución Miscelánea Fiscal en lo que respecta a la contabilidad electrónica. Juntas, estas normas determinan cómo deben reconocerse, medirse y presentarse las operaciones financieras de cualquier entidad en el país.
¿Qué es el libro diario en el ciclo contable?
El libro diario es el registro cronológico donde se anotan, en forma de asientos contables, todas las operaciones económicas que realiza una empresa a lo largo del ejercicio. Cada asiento indica la fecha, las cuentas involucradas, los importes cargados y abonados, y una breve descripción de la transacción. Es el primer punto de entrada de la información financiera al ciclo contable y el origen de todos los registros posteriores.
¿Qué es el libro mayor y cómo se usa en el ciclo contable?
El libro mayor es un registro que agrupa los movimientos del libro diario por cuenta contable. En él puedes consultar, en cualquier momento del ejercicio, el saldo acumulado de una cuenta específica —por ejemplo, cuánto se tiene en bancos o cuánto se debe a proveedores. Su función dentro del ciclo es organizar la información por categoría para facilitar la elaboración de la balanza de comprobación y, posteriormente, de los estados financieros.
¿Qué pasa si se omite alguna etapa del ciclo contable?
Omitir cualquier etapa del ciclo contable genera errores en cascada: si no se realizan los ajustes, los estados financieros reflejarán información incorrecta; si no se elabora la balanza de comprobación, los errores de registro pasarán desapercibidos. Desde el punto de vista fiscal, presentar una balanza de comprobación con inconsistencias puede derivar en requerimientos del SAT, rechazo de deducciones y, en casos extremos, en infracciones formales con multas asociadas.
¿Qué diferencia hay entre ciclo contable y ciclo económico?
El ciclo contable es el proceso interno de una empresa para registrar y reportar sus operaciones financieras durante un período determinado. El ciclo económico, en cambio, es un concepto macroeconómico que describe las fases de expansión, auge, contracción y recuperación por las que atraviesa la economía de un país a lo largo del tiempo. Aunque ambos se refieren a períodos y procesos, operan en niveles completamente distintos: uno es empresarial y técnico; el otro, nacional y estructural.
Conclusión
El ciclo contable en México es mucho más que una serie de pasos administrativos: es el proceso que convierte cada transacción de tu empresa en información financiera confiable, ordenada y legalmente válida. Desde la apertura de libros hasta el cierre contable, cada etapa cumple una función específica que garantiza la integridad de los datos y el cumplimiento de las obligaciones ante el SAT y las NIF.
Ahora que conoces cada etapa, puedes aplicar este conocimiento para revisar si tu empresa —o la empresa donde trabajas— sigue el proceso de forma correcta: ¿se realizan los ajustes antes del cierre?, ¿se elabora la balanza de comprobación en cada corte?, ¿los documentos soporte están completos? Responder estas preguntas con certeza es el primer paso hacia una contabilidad sólida.
Si quieres seguir aprendiendo sobre contabilidad aplicada al contexto mexicano, este sitio web tiene más contenido que te ayudará a profundizar en cada uno de estos temas con el mismo nivel de claridad y detalle que encontraste aquí.
Sigue aprendiendo:
Ejemplo práctico de un ciclo contable completo
Flujo de caja: El indicador que revela la salud real de tu negocio
Diferencia entre ciclo contable y ciclo operativo
Errores comunes en el ciclo contable y cómo evitarlos
Ciclo contable en Colombia: Etapas y proceso completo
Las etapas del ciclo contable
Ciclo contable mensual: Ordena tus finanzas cada 30 días
Ciclo contable de una empresa comercial
