
Si alguna vez te has parado frente a una hoja de trabajo sin saber qué sección va primero o por qué algunas tienen más columnas que otras, no estás solo. La confusión entre la hoja de 8 y la de 10 columnas es más común de lo que parece, y entenderla es más sencillo de lo que imaginas.
¿Qué es la hoja de trabajo contable?
La hoja de trabajo es un documento auxiliar que el contador elabora antes de preparar los estados financieros. Su propósito es reunir en un solo lugar todas las cuentas de la empresa, aplicar los ajustes necesarios y clasificar cada saldo según corresponda a resultados o al balance general. No es un estado financiero en sí mismo, sino el puente entre los registros del libro mayor y los informes finales.
A diferencia del balance general o del estado de resultados, la hoja de trabajo no se entrega a terceros ni forma parte de los informes oficiales. Es una herramienta interna que le permite al contador verificar que todo cuadra antes de dar el siguiente paso dentro del ciclo contable. Su valor está precisamente en que muestra el proceso completo, no solo el resultado.
Su función dentro del ciclo contable
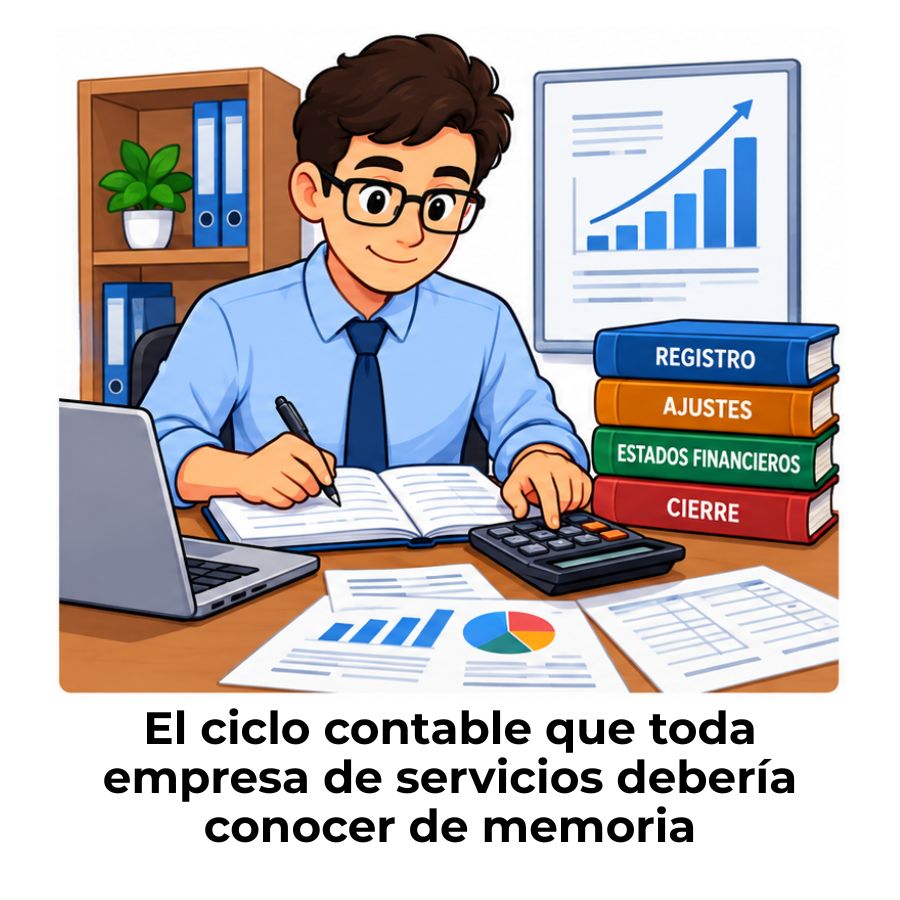
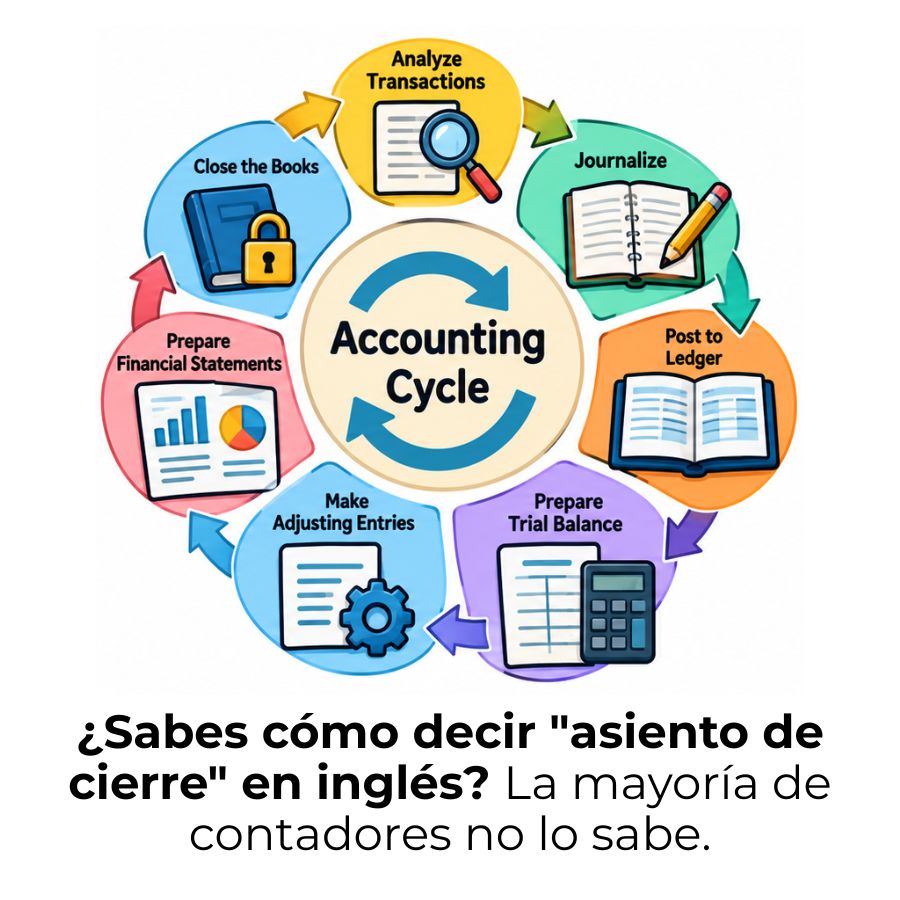
Dentro de las etapas del ciclo contable, la hoja de trabajo aparece después de elaborar el balance de comprobación y antes de emitir los estados financieros. En esa posición, actúa como un filtro: permite detectar errores, registrar ajustes y verificar que los saldos de todas las cuentas sumen igual en el Debe y en el Haber. Sin ese paso previo, los estados financieros podrían contener errores que pasarían inadvertidos.
¿Por qué el número de columnas importa?
El número de columnas de una hoja de trabajo determina cuántas etapas del proceso contable se muestran de forma explícita. Una hoja con más columnas no es más difícil de hacer: simplemente desglosa más pasos intermedios, lo que facilita la revisión y reduce la probabilidad de errores. La elección entre una hoja de 8 o de 10 columnas depende del nivel de detalle que necesita la empresa o el ejercicio académico.
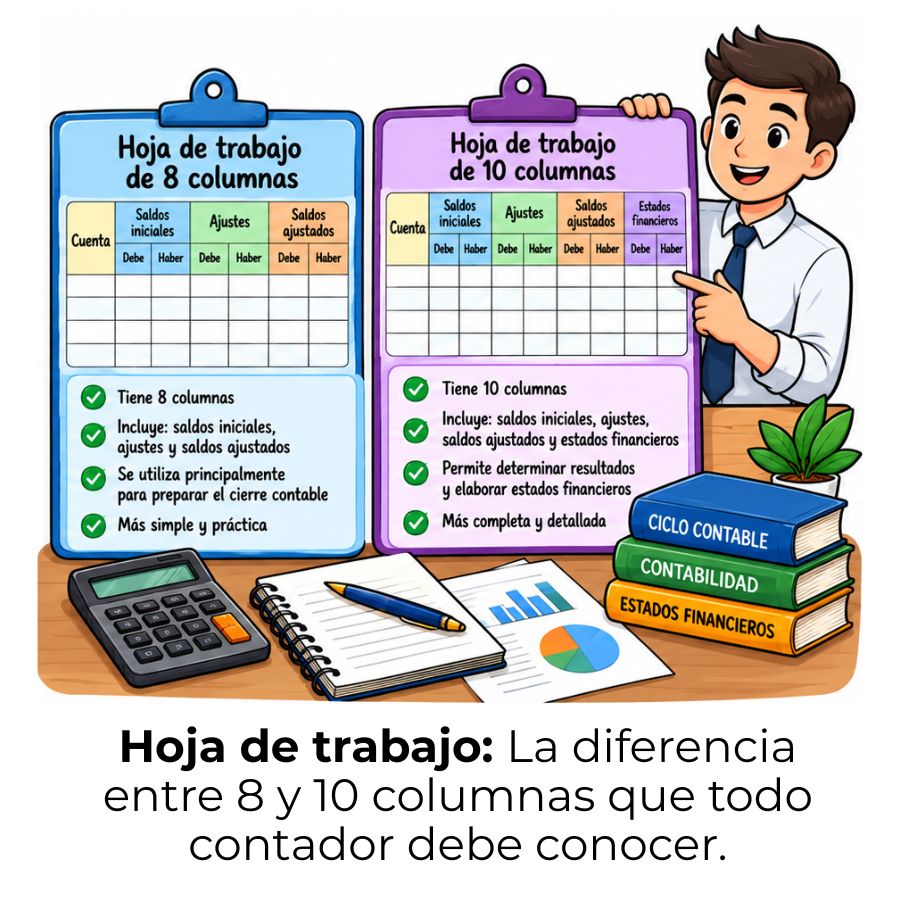
¿Cuál es la diferencia entre la hoja de 8 y la de 10 columnas?
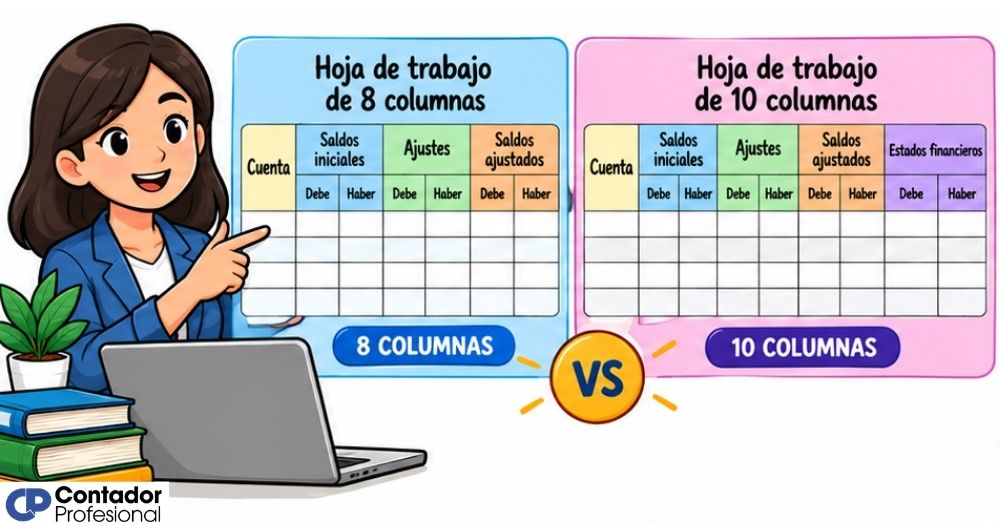
La diferencia central está en una sección: la hoja de 10 columnas incluye una columna para los saldos ajustados, mientras que la de 8 columnas pasa directamente de los ajustes a la clasificación en resultados y balance. Ese par de columnas adicional muestra los saldos de cada cuenta después de aplicar los ajustes, antes de separarlos entre ingresos, gastos, activos y pasivos.
En la práctica, esa diferencia tiene un impacto real: con la hoja de 10 columnas puedes verificar con más facilidad si los ajustes se aplicaron correctamente, porque los saldos resultantes quedan visibles antes de la clasificación final. Con la de 8 columnas, ese paso se realiza mentalmente o en un borrador aparte, lo que deja menos trazabilidad del proceso.
Estructura de la hoja de trabajo de 8 columnas
La hoja de trabajo de 8 columnas organiza el proceso contable en cuatro secciones, cada una con dos columnas: una para el Debe y otra para el Haber. Esa estructura es suficiente para registrar los saldos iniciales, aplicar correcciones, identificar el resultado del período y clasificar las cuentas en el balance general. Su fortaleza radica en la simplicidad: muestra lo esencial sin añadir pasos intermedios que no siempre son necesarios.
Secciones y contenido de cada par de columnas
Cada par de columnas corresponde a una fase concreta del proceso. Conocer qué va en cada sección es el primer paso para completar la hoja sin errores. A continuación se detalla la función de cada una:
- Balance de comprobación (columnas 1 y 2): Recoge los saldos deudores y acreedores de todas las cuentas tal como aparecen en el libro mayor al cierre del período. Ambas columnas deben sumar igual para confirmar que los registros están cuadrados.
- Ajustes (columnas 3 y 4): Registra los asientos de ajuste necesarios para que los saldos reflejen la situación real de la empresa. Aquí se corrigen diferimientos, acumulaciones, depreciaciones y errores detectados al revisar las cuentas.
- Pérdidas y ganancias (columnas 5 y 6): Clasifica únicamente las cuentas de resultado: ingresos en el Haber y gastos en el Debe. La diferencia entre ambas columnas revela si el período cerró con utilidad o con pérdida.
- Balance general (columnas 7 y 8): Agrupa las cuentas de activo, pasivo y patrimonio. Los activos van al Debe y los pasivos y el capital, al Haber. Esta sección alimenta directamente el balance general oficial.
¿Cuándo se usa la hoja de 8 columnas?
La hoja de 8 columnas es la opción habitual cuando los registros de la empresa son relativamente simples o cuando los ajustes no son muchos ni complejos. También es el formato más común en la base contable de efectivo, porque en ese esquema no se requiere mostrar los saldos después de ajustar de forma separada. En entornos académicos, suele ser el primer formato que aprenden los estudiantes por su estructura más directa.
Estructura visual: hoja de trabajo de 8 columnas
Sección 1
Balance de
comprobación
Col. 1–2
Sección 2
Ajustes
Col. 3–4
Sección 3
Pérdidas y
ganancias
Col. 5–6
Sección 4
Balance
general
Col. 7–8
Cada sección tiene dos columnas: Debe y Haber
Estructura de la hoja de trabajo de 10 columnas
La hoja de trabajo de 10 columnas sigue la misma lógica que la de 8, pero intercala una sección adicional entre los ajustes y la clasificación de resultados. Esa sección se llama saldos ajustados, y su función es mostrar los nuevos saldos de cada cuenta una vez aplicados los ajustes. Al verlos de forma explícita, es mucho más fácil detectar si algún ajuste se registró mal antes de pasar a la etapa final.
Secciones y contenido de cada par de columnas
La hoja de 10 columnas conserva las cuatro secciones de la de 8 y agrega la sección de saldos ajustados en el tercer lugar. El orden de las cinco secciones sigue un flujo lógico que va de lo general a lo específico. Así queda distribuida:
- Balance de comprobación (columnas 1 y 2): Igual que en la hoja de 8 columnas: recoge los saldos del libro mayor antes de cualquier corrección. Las dos columnas deben cuadrar antes de avanzar.
- Ajustes (columnas 3 y 4): Se registran los mismos asientos de ajuste que en la hoja de 8 columnas. La diferencia aparece en el paso siguiente, que aquí se muestra de forma explícita.
- Saldos ajustados (columnas 5 y 6): Esta es la sección exclusiva de la hoja de 10 columnas. Muestra el resultado de combinar el saldo original con los ajustes aplicados. Si una cuenta tenía un saldo de 500 y se le añadió un ajuste de 100, aquí aparecerá 600. Es el saldo real con el que se trabaja el resto del documento.
- Pérdidas y ganancias (columnas 7 y 8): Clasifica las cuentas de resultado tomando los saldos ajustados, no los originales. Esto garantiza que el resultado del período sea más preciso.
- Balance general (columnas 9 y 10): Agrupa activos, pasivos y patrimonio con sus saldos ya corregidos. Esta sección alimenta el balance general oficial con mayor trazabilidad que en la hoja de 8 columnas.
¿Cuándo se usa la hoja de 10 columnas?
La hoja de 10 columnas es la más utilizada en entornos académicos de nivel intermedio y en empresas donde los ajustes son frecuentes o de cierta complejidad. Al mostrar los saldos ajustados de forma explícita, facilita la revisión del trabajo y reduce los errores de clasificación. También es el formato preferido cuando se trabaja en la base contable de devengo, porque en ese esquema los ajustes tienen mayor peso dentro del proceso contable.
Estructura visual: hoja de trabajo de 10 columnas
Sección 1
Balance de
comprobación
Col. 1–2
Sección 2
Ajustes
Col. 3–4
✦ Sección 3
Saldos
ajustados
Col. 5–6
Sección 4
Pérdidas y
ganancias
Col. 7–8
Sección 5
Balance
general
Col. 9–10
La sección destacada (✦) es la que diferencia esta hoja de la de 8 columnas
Comparativa detallada: 8 columnas vs. 10 columnas
Para visualizar la diferencia con claridad, la siguiente tabla compara ambos formatos en los aspectos más relevantes. El objetivo no es determinar cuál es mejor, sino identificar cuál responde mejor a cada situación concreta.
| Aspecto | Hoja de 8 columnas | Hoja de 10 columnas |
|---|---|---|
| Número de secciones | 4 secciones | 5 secciones |
| Número de columnas monetarias | 8 columnas | 10 columnas |
| Balance de comprobación | Sí | Sí |
| Ajustes | Sí | Sí |
| Saldos ajustados | No (paso implícito) | Sí (columnas 5 y 6) |
| Pérdidas y ganancias | Sí (columnas 5 y 6) | Sí (columnas 7 y 8) |
| Balance general | Sí (columnas 7 y 8) | Sí (columnas 9 y 10) |
| Nivel de detalle | Intermedio | Mayor |
| Base contable habitual | Efectivo o devengado simple | Devengado con ajustes frecuentes |
| Uso académico frecuente | Nivel inicial | Nivel intermedio |
| Facilidad de revisión de ajustes | Moderada | Alta |
Como puedes ver, la diferencia no está en la complejidad del proceso, sino en cuántos pasos se hacen visibles. La hoja de 10 columnas simplemente hace explícito un paso que en la de 8 columnas ocurre de forma implícita entre los ajustes y la clasificación. Ninguna es incorrecta: cada una responde a un nivel de detalle diferente.
Ejemplo práctico paso a paso
Trabajar con un ejemplo concreto es la forma más efectiva de entender cómo fluye la información en cada tipo de hoja. Supón que una empresa tiene las siguientes cuentas al cierre del período, antes de ajustes: caja con saldo deudor de 2.000, clientes con saldo deudor de 1.500, ingresos por servicios con saldo acreedor de 4.000 y gastos operativos con saldo deudor de 800. Además, hay un ajuste por depreciación de equipo de 200.
Cómo completar la hoja de 8 columnas
El proceso sigue cuatro pasos en orden. No avanzar a la siguiente sección sin que la anterior cuadre es la regla más importante para evitar errores en cascada.
Ejemplo: hoja de trabajo de 8 columnas
| Cuenta | Balance comprobación | Ajustes | Pérd. y ganancias | Balance general | ||||
|---|---|---|---|---|---|---|---|---|
| Debe | Haber | Debe | Haber | Debe | Haber | Debe | Haber | |
| Caja | 2.000 | 2.000 | ||||||
| Clientes | 1.500 | 1.500 | ||||||
| Ingresos por servicios | 4.000 | 4.000 | ||||||
| Gastos operativos | 800 | 800 | ||||||
| Depreciación acum. equipo | 200 | 200 | ||||||
| Gasto depreciación | 200 | 200 | ||||||
| Totales | 4.300 | 4.000 | 200 | 200 | 1.000 | 4.000 | 3.500 | 200 |
La diferencia en pérdidas y ganancias (4.000 − 1.000 = 3.000) es la utilidad del período.
Cómo completar la hoja de 10 columnas
Con los mismos datos del ejemplo anterior, la hoja de 10 columnas agrega la sección de saldos ajustados antes de clasificar las cuentas. Esa sección es donde se suman o restan los ajustes al saldo original, y el resultado que aparece allí es el que se traslada a las columnas de resultados y balance. El proceso es idéntico, solo que el paso intermedio queda registrado de forma visible.
Ejemplo: hoja de trabajo de 10 columnas (mismo ejercicio)
| Cuenta | Balance comp. | Ajustes | Saldos ajust. | Pérd. y gan. | Bal. general | |||||
|---|---|---|---|---|---|---|---|---|---|---|
| D | H | D | H | D | H | D | H | D | H | |
| Caja | 2.000 | 2.000 | 2.000 | |||||||
| Clientes | 1.500 | 1.500 | 1.500 | |||||||
| Ingresos por servicios | 4.000 | 4.000 | 4.000 | |||||||
| Gastos operativos | 800 | 800 | 800 | |||||||
| Depreciación acum. | 200 | 200 | 200 | |||||||
| Gasto depreciación | 200 | 200 | 200 | |||||||
| Totales | 4.300 | 4.000 | 200 | 200 | 4.500 | 4.200 | 1.000 | 4.000 | 3.500 | 200 |
Las columnas de saldos ajustados (destacadas en amarillo) muestran el saldo real de cada cuenta antes de clasificarla.
Errores comunes al elaborar la hoja de trabajo
Conocer los errores más frecuentes te permite revisarlos de forma sistemática antes de dar la hoja por terminada. La mayoría no son errores de concepto, sino de proceso: pasos que se hacen en el orden incorrecto o traslados que se olvidan. Detectarlos a tiempo evita que un error pequeño se propague a los estados financieros. Estos son los que aparecen con más frecuencia:
- No cuadrar el balance de comprobación antes de avanzar: Si la primera sección no suma igual en el Debe y el Haber, cualquier error en los registros del libro mayor se arrastrará a todas las secciones siguientes. Siempre verifica el cuadre antes de pasar a los ajustes.
- Registrar ajustes sin comprobante de respaldo: Cada asiento de ajuste debe tener una justificación documentada, ya sea una factura, un cálculo de depreciación o un contrato. Anotar ajustes sin respaldo genera dudas en la revisión y puede causar errores en el resultado final.
- Clasificar cuentas en la sección equivocada: Una cuenta de activo registrada en pérdidas y ganancias, o un ingreso colocado en el balance general, produce un resultado incorrecto aunque los números cuadren. La naturaleza de cada cuenta determina en qué sección debe ir.
- Omitir la sección de saldos ajustados en la hoja de 10 columnas: Cuando se trabaja con este formato, saltarse esa sección y pasar directamente de los ajustes a la clasificación convierte la hoja de 10 en una de 8, perdiendo el propósito del formato más detallado.
- Trasladar el saldo original en lugar del ajustado: En ambas hojas, las secciones de pérdidas y ganancias y balance general deben recibir los saldos después de los ajustes, no los originales del balance de comprobación. Este es uno de los errores más habituales y más difíciles de detectar a simple vista.
La hoja de trabajo es tan confiable como el proceso que la genera: un solo paso omitido puede hacer que todo el documento cuadre de forma aparente pero con cifras incorrectas.
Para conocer en detalle cómo encaja la hoja de trabajo contable dentro del proceso contable y cuáles son sus partes, puedes revisar el contenido específico sobre este documento, donde se explica cada sección con mayor profundidad.
Preguntas frecuentes
¿Qué secciones tiene la hoja de trabajo de 8 columnas?
La hoja de trabajo de 8 columnas se organiza en cuatro secciones, cada una con dos columnas (Debe y Haber): balance de comprobación, ajustes, pérdidas y ganancias, y balance general. Esas cuatro secciones recorren el proceso desde los saldos iniciales hasta la clasificación final de cuentas, sin mostrar un paso intermedio de saldos ajustados.
¿Qué secciones adicionales tiene la hoja de trabajo de 10 columnas?
La hoja de 10 columnas agrega una sección de saldos ajustados entre los ajustes y la clasificación de resultados. Esa sección ocupa las columnas 5 y 6 y muestra los saldos reales de cada cuenta una vez aplicados todos los ajustes. Gracias a ella, la hoja de 10 columnas tiene cinco secciones en total, frente a las cuatro de la hoja de 8 columnas.
¿Cuál hoja de trabajo es más completa, la de 8 o la de 10 columnas?
La hoja de 10 columnas es más detallada porque hace visible un paso que en la de 8 columnas queda implícito. Sin embargo, «más completa» no significa «mejor» en todos los casos: cuando los ajustes son pocos y simples, la hoja de 8 columnas es perfectamente válida y más ágil de elaborar. La elección depende del nivel de detalle que requiera la empresa o el ejercicio académico.
¿Puede una empresa usar las dos hojas de trabajo según el caso?
Sí. No existe una regla que obligue a usar siempre el mismo formato. Una empresa puede usar la hoja de 8 columnas en períodos con pocos ajustes y la de 10 columnas al cierre del ejercicio anual, cuando los ajustes son más numerosos y se necesita mayor trazabilidad. Lo que importa es que el formato elegido permita revisar el proceso de forma clara y ordenada.
¿La hoja de trabajo de 10 columnas incluye saldos ajustados?
Sí, y esa es precisamente su característica distintiva. Las columnas 5 y 6 de la hoja de 10 columnas están destinadas exclusivamente a registrar los saldos de cada cuenta después de aplicar los ajustes. Ese resultado es el que se usa después para clasificar las cuentas en las secciones de pérdidas y ganancias y balance general.
¿Qué diferencia hay entre ajustes y saldos ajustados en la hoja de trabajo?
Los ajustes son los asientos contables que se registran para corregir o actualizar los saldos de ciertas cuentas, por ejemplo, para reconocer una depreciación o un ingreso devengado. Los saldos ajustados, en cambio, son el resultado de combinar el saldo original de cada cuenta con los ajustes aplicados. Son dos momentos distintos del mismo proceso: primero se registra la corrección y después se calcula el nuevo saldo.
¿La hoja de trabajo reemplaza al balance general?
No. La hoja de trabajo es un documento de uso interno que facilita la preparación de los estados financieros, pero no los reemplaza. El balance general y el estado de resultados son los documentos oficiales que se presentan a terceros, y se elaboran a partir de la información que la hoja de trabajo organiza y verifica. La una sin la otra no cumple el mismo propósito.
Conclusión
La diferencia entre la hoja de trabajo de 8 y la de 10 columnas no está en la dificultad ni en cuál es correcta: ambas sirven para organizar y verificar la información contable antes de preparar los estados financieros. La distinción real está en cuántos pasos del proceso se muestran de forma explícita. La de 8 columnas es directa y eficiente; la de 10 agrega visibilidad en el paso de los saldos ajustados, lo que facilita la revisión cuando los ajustes son frecuentes o complejos.
Con lo que aprendiste aquí, puedes identificar con claridad qué sección va en cada lugar, cómo se trasladan los saldos de una columna a la siguiente y por qué el número de columnas cambia el nivel de detalle del documento. Esos tres puntos son suficientes para empezar a trabajar con cualquiera de los dos formatos sin perderte en el proceso.
Si quieres seguir avanzando en contabilidad, este sitio web tiene más contenido sobre el ciclo contable y sus herramientas, explicado con el mismo nivel de claridad. Cada tema construye sobre el anterior, así que cuanto más explores, más sólida será tu base.
Sigue aprendiendo:
Buenas prácticas para agilizar el ciclo contable

¿Qué son los libros de contabilidad y cuáles son?
Ciclo contable en Colombia: Etapas y proceso completo

¿Qué es el libro mayor?
Hoja de trabajo contable: Estructura, partes y pasos
Ciclo contable de una empresa de servicios
Asientos de reversión en contabilidad
Términos del ciclo contable en inglés
