
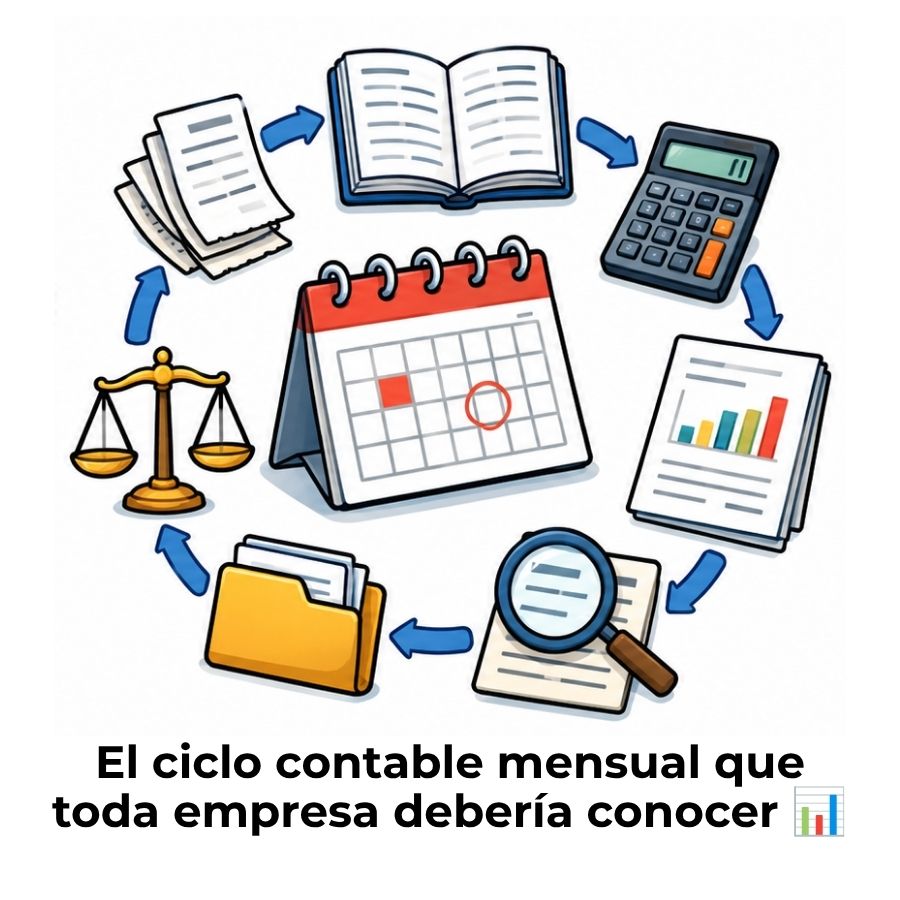
El ciclo contable mensual es el conjunto de etapas que una empresa sigue cada mes para registrar sus transacciones, verificar que todo cuadre y preparar sus estados financieros. Se ejecuta de forma repetida y ordenada, con el objetivo de mantener la información financiera actualizada, confiable y lista para la toma de decisiones.
¿Qué es el ciclo contable mensual?
El ciclo contable mensual es el conjunto de etapas que una empresa ejecuta cada mes para registrar, clasificar y resumir todas sus operaciones financieras, con el fin de obtener estados financieros que reflejen su situación real. No es una práctica exclusiva de grandes corporaciones: cualquier negocio que quiera conocer su salud financiera con precisión necesita este proceso.
Se le llama «ciclo» porque, una vez cerrado el mes, el proceso vuelve a comenzar desde cero en el período siguiente. Cada etapa está conectada con la anterior y prepara el terreno para la que sigue, formando una secuencia lógica que, si se interrumpe, genera inconsistencias difíciles de corregir después.
Diferencia entre ciclo contable mensual y anual
El ciclo anual abarca todas las operaciones de un ejercicio completo y suele culminar con el cierre fiscal y la presentación de declaraciones oficiales. El mensual, en cambio, funciona como un control intermedio que permite detectar errores, revisar la posición financiera y tomar decisiones sin esperar doce meses. Ambos siguen las mismas etapas, pero difieren en su alcance y propósito inmediato.
Etapas del ciclo contable mensual paso a paso
El ciclo contable mensual se divide en siete etapas que se ejecutan siempre en el mismo orden. Omitir alguna de ellas no solo genera errores en los registros, sino que compromete la confiabilidad de toda la información financiera del período. A continuación, se explica cada fase con detalle.
Identificación y registro de transacciones
Todo comienza por reconocer qué operaciones económicas ocurrieron durante el mes. Ventas, compras, pagos a proveedores, cobros de clientes, pago de nómina: cada uno de estos eventos debe identificarse y respaldarse con un documento físico o digital, como una factura, un recibo o un extracto bancario. Sin este soporte, la operación no puede registrarse válidamente.
La clave en esta etapa es la exhaustividad. Si una transacción queda fuera, toda la información del mes estará incompleta. Por eso, muchos negocios establecen una fecha límite interna para la recepción de documentos contables antes de iniciar el cierre mensual.
Registro en el libro diario
Una vez identificadas las transacciones, cada una se anota en el libro diario mediante un asiento contable. El asiento recoge la fecha de la operación, las cuentas afectadas y los montos en el debe y el haber, siguiendo el principio de partida doble: cada movimiento afecta al menos dos cuentas por el mismo importe total.
El orden cronológico es obligatorio. El libro diario es el registro más completo y detallado del período, y de él se extraerá la información que alimenta las etapas siguientes. Un error aquí se arrastra hasta el cierre.
Traspaso al libro mayor
La información del libro diario se traslada al libro mayor, donde cada cuenta contable tiene su propia hoja o registro con todos los movimientos que la afectaron durante el mes. Esto permite ver de un solo vistazo cuánto entró y cuánto salió de cada cuenta, y cuál es su saldo al final del período.
El libro mayor organiza la información por tipo de cuenta: activos, pasivos, patrimonio, ingresos y gastos. Esta agrupación es la que luego hace posible elaborar el balance de comprobación y, finalmente, los estados financieros.
Balance de comprobación
Con el libro mayor actualizado, se prepara el balance de comprobación. Su función es verificar que la suma total de los saldos deudores coincida exactamente con la suma total de los saldos acreedores. Si los totales no cuadran, existe un error en algún asiento previo que debe corregirse antes de continuar.
Este paso actúa como un filtro de calidad. No garantiza que todos los registros sean correctos en cuanto a concepto, pero sí confirma que el sistema de partida doble se ha aplicado de forma matemáticamente coherente durante el mes.
Ajustes contables del mes
No todas las operaciones quedan completamente registradas con los asientos del libro diario. Hay conceptos que requieren un ajuste al cierre del mes: la depreciación de activos, las provisiones para gastos futuros, los intereses devengados y los ingresos o gastos que corresponden al período, pero no se han facturado aún; son los más habituales.
Omitir estos ajustes distorsiona los estados financieros. Un negocio puede parecer más rentable de lo que es si no se registran gastos devengados, o puede subestimar sus activos si no aplica la depreciación correspondiente al mes.
Elaboración de estados financieros mensuales
Con los ajustes aplicados, el ciclo contable mensual genera los tres estados financieros principales. El estado de resultados muestra los ingresos, gastos y la utilidad o pérdida del mes; el balance general refleja los activos, pasivos y patrimonio a la fecha de cierre; y el flujo de efectivo indica cuánto dinero entró y salió realmente durante el período.
Estos documentos son los que permiten tomar decisiones informadas: si hay exceso de gastos, si los clientes están tardando en pagar, si el negocio genera liquidez suficiente o si alguna línea de ingreso está cayendo. Sin el ciclo mensual, esa información solo existe una vez al año.
Cierre y reapertura del ciclo
El cierre consiste en cancelar las cuentas temporales de ingresos y gastos, trasladando su saldo a la cuenta de resultados para determinar la utilidad o pérdida neta del mes. Una vez cerradas, estas cuentas quedan en cero y listas para registrar las operaciones del período siguiente.
Inmediatamente después del cierre se produce la reapertura: se trasladan los saldos de las cuentas permanentes —activos, pasivos y patrimonio— al nuevo período. Así comienza el ciclo de nuevo, con información limpia y un punto de partida verificado.
¿Por qué hacer el ciclo contable cada mes?
Esperar al cierre anual para revisar las cuentas equivale a conducir un vehículo con los ojos cerrados durante meses y mirar la carretera solo al llegar al destino. El ciclo contable mensual permite detectar errores, desviaciones y problemas de liquidez cuando todavía hay tiempo para corregirlos, en lugar de enfrentarlos acumulados.
Además, contar con estados financieros actualizados cada mes facilita la negociación con bancos, inversores o proveedores, ya que la empresa puede presentar información reciente y confiable en cualquier momento. La información financiera desactualizada, por el contrario, genera desconfianza.
Si te estás iniciando en el tema y quieres comprender primero el proceso completo desde sus fundamentos, el artículo sobre el ciclo contable te da el contexto necesario antes de profundizar en la periodicidad mensual.
Errores comunes al ejecutar el ciclo mensual
Conocer las etapas del ciclo no es suficiente si se cometen fallos repetitivos en su ejecución. Los errores más frecuentes no suelen ser técnicos, sino de hábito y de proceso: dejar registros pendientes, no conciliar a tiempo o ignorar los ajustes porque «son pequeños» son las causas más comunes de estados financieros poco confiables.
- Facturas no registradas a tiempo: Recibir una factura de proveedor y no asentarla en el mes que corresponde infla artificialmente la utilidad del período.
- Omisión de ajustes por depreciación: No registrar la depreciación mensual sobrevalora los activos y distorsiona el resultado real del negocio.
- No conciliar las cuentas bancarias: Si los registros internos no coinciden con los extractos del banco, los estados financieros no reflejan la liquidez real.
- Clasificación incorrecta de cuentas: Registrar un gasto en la cuenta equivocada genera reportes confusos que dificultan el análisis del período.
- Cerrar sin revisar el balance de comprobación: Saltar esta verificación y pasar directamente a los estados financieros puede consolidar errores que se arrastraron desde el libro diario.
Un error contable no detectado al mes de ocurrir se convierte en un problema de difícil rastreo al llegar el cierre anual.
Ejemplo práctico del ciclo contable mensual
Para que las etapas queden completamente claras, es útil verlas aplicadas a una situación concreta. Imagina una pequeña empresa de servicios que cierra el mes de octubre. A continuación se muestra cómo recorre cada fase del ciclo contable mensual desde la primera transacción hasta el cierre.
🗓️ Empresa de servicios — Cierre de octubre
Identificación de transacciones
La empresa identifica: 3 facturas de clientes cobradas, 1 pago de alquiler, 1 pago de nómina, 2 compras de suministros y 1 cuota de préstamo bancario.
Registro en el libro diario
Cada operación se asienta con su fecha, las cuentas involucradas y los importes en el debe y el haber. Total de asientos del mes: 8.
Traspaso al libro mayor
Los movimientos se agrupan por cuenta: Caja, Bancos, Ingresos por servicios, Gastos de alquiler, Gastos de nómina, Préstamos bancarios y Suministros.
Balance de comprobación
Se suma el total de saldos deudores y acreedores. Ambos coinciden: 28.400,00 cada uno. El balance cuadra y se puede continuar.
Ajustes contables
Se registran: depreciación mensual del equipo informático (150,00), provisión para impuestos del trimestre (380,00) y un gasto de consultoría devengado pero no facturado aún (200,00).
Estados financieros mensuales
Estado de resultados: ingresos 12.000,00 — gastos 8.930,00 = utilidad neta 3.070,00. Balance general actualizado. Flujo de efectivo positivo del mes: 2.650,00.
Cierre y reapertura
Se cancelan las cuentas de ingresos y gastos, se traslada la utilidad al patrimonio y las cuentas permanentes se abren para noviembre con sus saldos vigentes.
Este tipo de proceso, aplicado mes a mes, es exactamente lo que describe el diagrama de flujo del ciclo contable: una representación visual que muestra cómo cada etapa conecta con la siguiente de forma ordenada y sin saltos.
Si tu negocio tiene pocos empleados o está en sus primeras etapas, el proceso se simplifica, pero las etapas son las mismas. El artículo sobre el ciclo contable para pequeños negocios detalla cómo adaptar este esquema a una operación de menor escala sin perder rigurosidad.
Preguntas frecuentes
¿Qué es el ciclo contable mensual y para qué sirve?
El ciclo contable mensual es el proceso mediante el cual una empresa registra, organiza y cierra todas sus operaciones financieras al término de cada mes. Su función es generar estados financieros actualizados —balance general, estado de resultados y flujo de efectivo— que permitan conocer la situación real del negocio con periodicidad regular, detectar errores a tiempo y tomar decisiones basadas en información verificada.
¿Cuáles son las etapas del ciclo contable mensual?
El ciclo contable mensual se desarrolla en siete etapas: identificación de transacciones, registro en el libro diario, traspaso al libro mayor, elaboración del balance de comprobación, registro de ajustes contables, preparación de los estados financieros mensuales y, por último, el cierre del período con la reapertura para el mes siguiente. Todas deben ejecutarse en ese orden para garantizar la coherencia de la información.
¿En qué se diferencia el ciclo mensual del ciclo anual?
Ambos siguen las mismas etapas, pero difieren en alcance y propósito. El ciclo anual cierra el ejercicio fiscal completo y da lugar a los estados financieros oficiales que se presentan a las autoridades tributarias. El ciclo mensual funciona como un control interno que ofrece información financiera actualizada cada treinta días, lo que permite reaccionar ante problemas de liquidez o desviaciones presupuestarias sin esperar al final del año.
¿Qué documentos se necesitan para el ciclo contable mensual?
Para ejecutar correctamente el ciclo contable mensual se necesitan todos los comprobantes que respaldan las transacciones del período: facturas emitidas y recibidas, recibos de pago, extractos bancarios, nóminas, contratos de arrendamiento, liquidaciones de impuestos y cualquier otro documento que acredite un movimiento económico. Sin el soporte documental correspondiente, ningún asiento contable puede considerarse válido ni auditable.
¿Qué pasa si se omite una etapa del ciclo contable mensual?
Omitir cualquier etapa compromete la integridad de todo el ciclo. Si se salta el balance de comprobación, los errores de registro se consolidan en los estados financieros. Si no se realizan los ajustes contables, el resultado del mes no refleja la realidad económica del negocio. Y si el cierre no se ejecuta correctamente, las cuentas del mes siguiente parten de una base incorrecta, lo que genera un efecto dominó que se acumula con el tiempo.
¿Pueden las pequeñas empresas aplicar el ciclo contable mensual?
Sí, y de hecho es especialmente recomendable para ellas. Los negocios pequeños suelen tener menos margen para absorber errores financieros, por lo que contar con información actualizada cada mes les da una ventaja real. El proceso puede adaptarse en complejidad según el volumen de operaciones, y existen herramientas de software contable que automatizan buena parte de las tareas más repetitivas, reduciendo el tiempo que demanda cada cierre mensual.
¿Cuánto tiempo toma completar el ciclo contable mensual?
El tiempo varía según el tamaño del negocio, el volumen de transacciones y las herramientas disponibles. En empresas pequeñas con software contable actualizado, el cierre mensual puede completarse en dos o tres días hábiles al inicio del mes siguiente. En negocios medianos o con mayor número de operaciones, el proceso puede extenderse hasta una semana. Lo más importante no es la rapidez, sino que cada etapa se ejecute con rigor antes de pasar a la siguiente.
Conclusión
El ciclo contable mensual no es un trámite burocrático: es el mecanismo que transforma cada operación de tu negocio en información financiera útil, verificada y lista para tomar decisiones. Sus siete etapas forman una secuencia lógica que, aplicada mes a mes, te da una visión clara y precisa de cómo evoluciona tu empresa en tiempo real.
Ahora que conoces cada fase —desde la identificación de transacciones hasta el cierre y la reapertura— puedes aplicarlas de forma ordenada y evitar los errores más comunes que comprometen la calidad de los estados financieros. El secreto está en la constancia: un ciclo bien ejecutado cada mes es mucho más valioso que un cierre anual perfecto precedido de doce meses de desorden.
Si quieres seguir profundizando en este tema, en este sitio web encontrarás más contenidos sobre contabilidad explicados con la misma claridad: desde conceptos básicos hasta procesos específicos para distintos tipos de negocio. El conocimiento contable que construyes hoy se convierte en una ventaja práctica mañana.
Sigue aprendiendo:
Flujo de caja: El indicador que revela la salud real de tu negocio

Libro diario en contabilidad
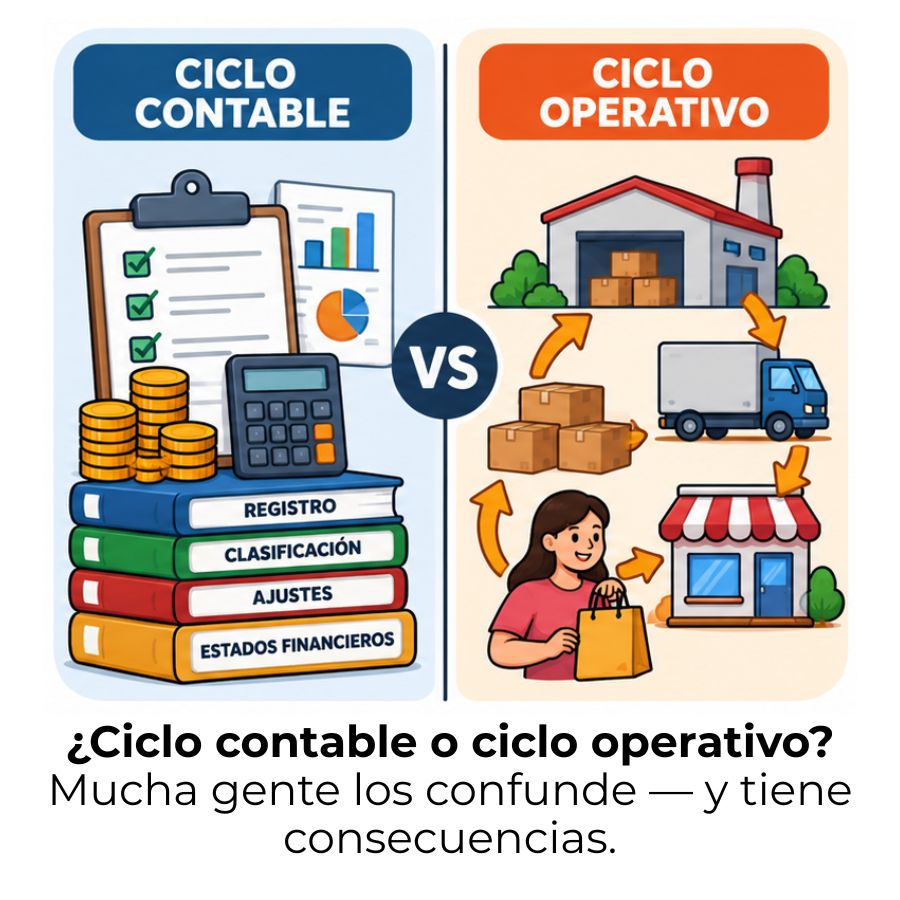
Diferencia entre ciclo contable y ciclo operativo
¿Es obligatorio hacer el ciclo contable en una empresa?
Asientos de reversión en contabilidad

¿Qué es un balance de apertura?
Ciclo contable en Colombia: Etapas y proceso completo
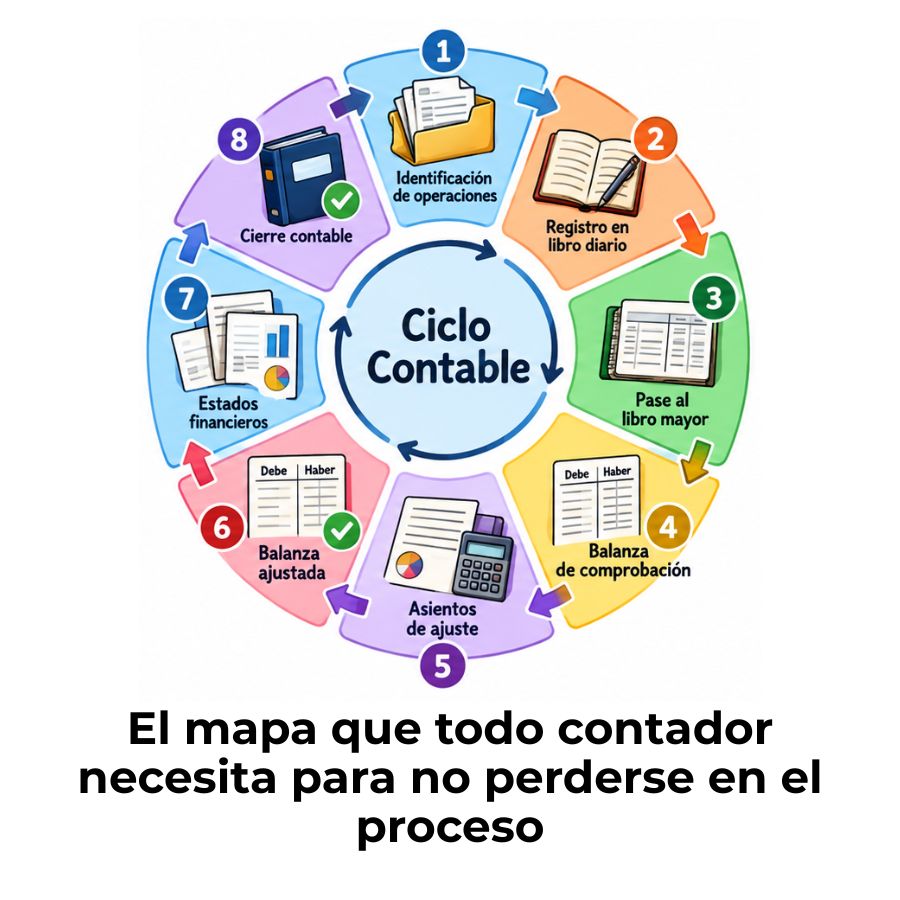
Diagrama de flujo del ciclo contable
