
La hoja de trabajo contable es un documento auxiliar que te permite reunir, en un solo lugar, los saldos de tus cuentas, los ajustes del período y la base para preparar los estados financieros. No tiene validez legal, pero es una de las herramientas más útiles del proceso contable porque organiza la información antes de que llegue a los libros oficiales.
¿Qué es la hoja de trabajo contable?
La hoja de trabajo contable es un documento auxiliar de uso interno que organiza, en un solo formato, el balance de comprobación, los asientos de ajuste y la clasificación de cuentas necesaria para preparar los estados financieros. No forma parte de los libros oficiales ni tiene validez como documento legal; es una herramienta de trabajo exclusiva del contador que facilita el proceso de cierre.
Piénsalo así: antes de redactar un informe importante, primero haces un borrador donde organizas las ideas. La hoja de trabajo cumple exactamente esa función dentro del ciclo contable: permite revisar, corregir y ordenar toda la información antes de que quede registrada de forma definitiva en los estados financieros.
Función dentro del ciclo contable
Dentro de las etapas del ciclo contable, la hoja de trabajo aparece al final del período, justo después de que todas las transacciones han sido registradas en el diario y trasladadas al mayor. Su papel es reunir esos saldos, aplicar los ajustes que correspondan y servir de base ordenada para elaborar los estados financieros, sin necesidad de volver a consultar cada libro por separado.
Gracias a esta secuencia, el contador puede detectar descuadres, omisiones o errores antes de que queden plasmados en documentos oficiales. Es mucho más sencillo corregir un ajuste en un borrador que rectificar un balance general ya presentado.
¿Es obligatoria la hoja de trabajo contable?
No existe ninguna norma contable ni ley que obligue a elaborar una hoja de trabajo. Su uso es completamente voluntario. Sin embargo, la práctica generalizada entre contadores la convierte en un paso casi estándar, porque simplifica el proceso de cierre, reduce los márgenes de error y deja un rastro ordenado del razonamiento detrás de cada ajuste registrado.
Partes de la hoja de trabajo contable
Aunque su diseño puede variar según la empresa o el contador que la elabore, toda hoja de trabajo tiene dos elementos estructurales que siempre están presentes: el encabezado y el cuerpo de columnas. Conocer qué va en cada parte es el punto de partida para completarla correctamente.
El encabezado
El encabezado identifica el documento y le da contexto. Siempre incluye el nombre o razón social de la empresa, el título «Hoja de Trabajo» y el período contable que cubre (por ejemplo, del 1 de enero al 31 de diciembre). Sin esta información, la hoja pierde trazabilidad, especialmente cuando se archivan varias de períodos distintos.
Las columnas y sus secciones
El cuerpo de la hoja está formado por una columna para el nombre de las cuentas y una serie de secciones, cada una compuesta por dos columnas: Debe y Haber. Cada sección cumple una función distinta y los saldos avanzan de izquierda a derecha, desde el balance de comprobación hasta la clasificación final en resultados y balance general.
Tipos de hoja de trabajo según sus columnas
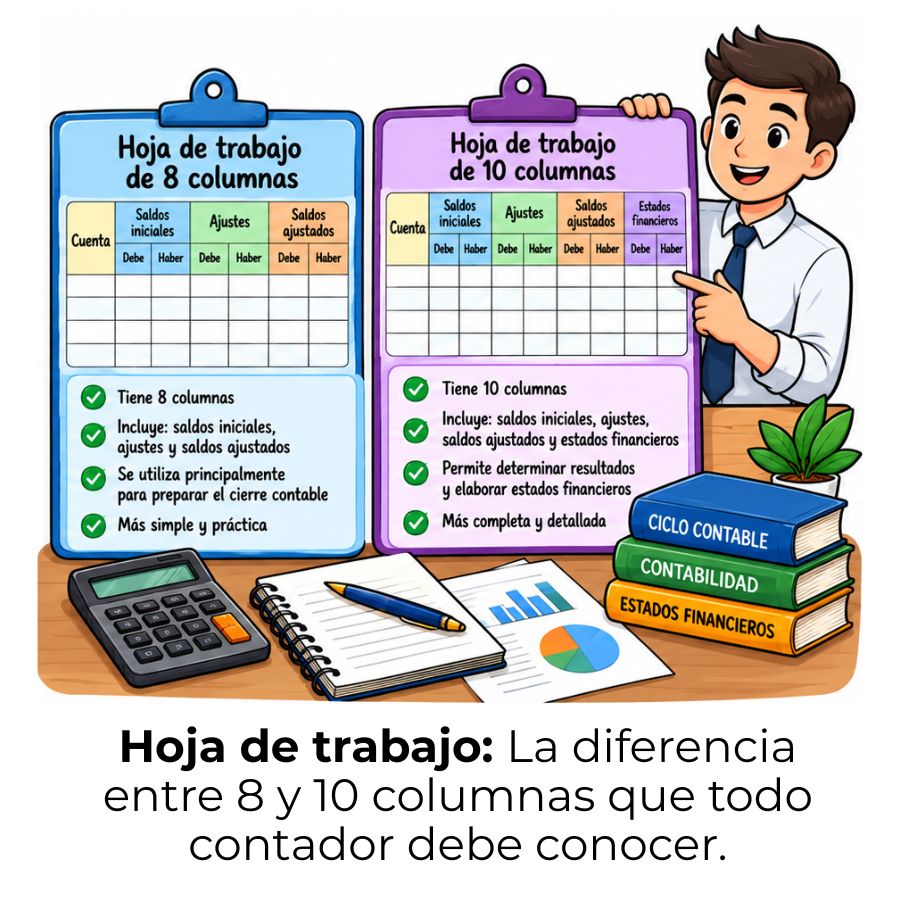
No existe un único modelo válido para todas las empresas. La cantidad de columnas de la hoja de trabajo varía entre 6 y 16, según la complejidad de las operaciones y las necesidades del contador. Elegir el tipo correcto influye directamente en qué tan rápido y sin errores se puede cerrar el período.
- Hoja de 6 columnas: La más básica. Incluye balance de comprobación, ajustes y balance ajustado. Se usa en empresas pequeñas con pocas cuentas y operaciones sencillas.
- Hoja de 8 columnas: Agrega las columnas de estado de resultados y balance general al cierre. Permite clasificar directamente las cuentas de resultado y las de situación financiera.
- Hoja de 12 columnas: La más habitual en empresas comerciales. Incorpora la sección de costo de ventas, lo que facilita calcular la utilidad bruta sin necesidad de documentos adicionales.
- Hoja de 14 o 16 columnas: Diseñada para entidades con varios tipos de ajustes o reclasificaciones. Separa ajustes por naturaleza para mayor control y trazabilidad.
¿Cómo se elabora una hoja de trabajo contable?
Elaborar correctamente una hoja de trabajo requiere seguir un orden estricto. Cada sección depende de la anterior: si un paso tiene un error, ese error se propaga en cascada hacia los estados financieros. Por eso, la secuencia no es opcional: es la lógica del sistema contable.
Paso 1: Trasladar el balance de comprobación
El primer paso es listar todas las cuentas que tienen saldo al cierre del período y trasladarlas desde el libro mayor. Los saldos deudores se anotan en la columna Debe y los saldos acreedores en la columna Haber. Una vez anotados todos, se suman ambas columnas y sus totales deben coincidir; si no coinciden, existe un error que hay que localizar antes de continuar.
Paso 2: Registrar los ajustes
Los ajustes corrigen saldos que, por el funcionamiento del sistema contable, no reflejan aún la realidad del período. Los más comunes son la depreciación de activos, los ingresos devengados pendientes de cobro, los gastos acumulados no pagados y las provisiones. Cada ajuste se anota en la columna correspondiente (Debe o Haber) de la sección de ajustes, con su referencia para que pueda trazarse después.
Paso 3: Calcular el balance ajustado
El balance ajustado resulta de sumar o restar los ajustes a cada saldo del balance de comprobación. Esta sección muestra los saldos definitivos de todas las cuentas, ya depurados, y es la fuente directa para los pasos siguientes. Nuevamente, la suma total del Debe debe igualar la del Haber antes de avanzar.
Paso 4: Determinar el costo de ventas
Esta sección aplica solo en empresas comerciales o industriales. Se trasladan a la columna Debe el inventario inicial, las compras y los gastos relacionados con la adquisición de mercancía. La diferencia entre el Debe y el Haber de esta sección determina el costo de las mercancías vendidas durante el período, que luego pasa a la sección de pérdidas y ganancias.
Paso 5: Completar resultados y balance general
En la sección de pérdidas y ganancias se colocan todos los ingresos y gastos del período. La diferencia entre ambas columnas indica la utilidad neta o la pérdida del ejercicio. Las cuentas que no afectan el resultado —activos, pasivos y patrimonio— van directamente a la sección de balance general. Al cuadrar ambas secciones, la hoja queda completa y lista para redactar los estados financieros.
Ejemplo completo de hoja de trabajo contable
A continuación se desarrolla un ejemplo simplificado de una hoja de trabajo de 8 columnas para la empresa ficticia Comercial Andes, S. A., correspondiente al período del 1 al 31 de enero. Las cifras son ilustrativas y están expresadas en unidades monetarias (u. m.) para mantener la claridad del ejercicio.
El escenario de partida es el siguiente: la empresa detectó que tiene un gasto por depreciación de equipo de 500 u. m. no registrado y un ingreso devengado pendiente de cobro de 300 u. m. Estos dos ajustes se incorporarán en la hoja antes de clasificar los saldos finales.
En este ejemplo, los saldos del balance de comprobación suman 23.800 u. m. en el Debe y 23.000 u. m. en el Haber. La diferencia antes de ajustes no necesariamente implica un error: algunas partidas aún no han sido incorporadas. Después de registrar ambos ajustes, el balance ajustado cuadra en 24.600 u. m. por ambos lados, lo que confirma que la hoja está correctamente elaborada y lista para clasificar las cuentas en resultados y balance general.
Errores comunes al llenar una hoja de trabajo
La mayor parte de los problemas que aparecen al elaborar una hoja de trabajo no provienen de cálculos complicados, sino de pasos que se saltan o se dan por supuestos. Conocer estos errores de antemano te ahorra horas de revisión y evita que un descuadre pequeño se convierta en un problema mayor al cierre.
- Omitir cuentas con saldo cero ajustado: Si una cuenta tiene movimiento durante el período, pero su saldo final es cero, igualmente debe aparecer en la hoja de trabajo para dejar trazabilidad de lo ocurrido.
- No verificar la cuadratura en cada sección: Muchos errores se detectan tarde porque se avanzan secciones sin confirmar que el Debe y el Haber de la sección anterior ya cuadran. Cada sección es un punto de control obligatorio.
- Trasladar ajustes sin referencia: Anotar un monto de ajuste sin indicar a qué asiento o documento corresponde dificulta cualquier revisión posterior y genera confusión si el contador no es quien elaboró la hoja.
- Clasificar incorrectamente cuentas mixtas: Algunas cuentas, como el inventario final, afectan tanto el estado de resultados como el balance general. Colocarla solo en uno de los dos lugares genera un descuadre difícil de localizar.
- Confundir el saldo del ajuste con el saldo ajustado: El balance ajustado no es el valor del ajuste; es el resultado de combinar el saldo original con el ajuste. Este error suele provocar que los totales no cuadren en ninguna de las secciones siguientes.
Relación entre la hoja de trabajo y los estados financieros
La hoja de trabajo no produce por sí sola ningún estado financiero, pero contiene toda la información necesaria para prepararlos de forma ordenada y sin tener que consultar múltiples fuentes. Una vez que la hoja está completa y cuadrada, el contador tiene frente a él un mapa claro de adónde va cada cuenta.
Las cuentas de ingresos y gastos que aparecen en la sección de resultados de la hoja se convierten directamente en el estado de resultados. Los activos, pasivos y el patrimonio que figuran en la sección de balance general forman la base del estado de situación financiera. La utilidad o pérdida del período, calculada en la hoja de trabajo, es el dato que conecta ambos estados, ya que aparece tanto en el estado de resultados como en el patrimonio del balance general.
Este vínculo es lo que le da a la hoja de trabajo su valor real. Sin ella, el contador tendría que construir los estados financieros directamente desde el libro mayor, revisando una a una las cuentas sin un formato que le permita ver el panorama completo de un vistazo.
Preguntas frecuentes
¿Para qué sirve la hoja de trabajo contable?
La hoja de trabajo sirve para organizar toda la información contable del período en un solo documento antes de preparar los estados financieros. Permite aplicar y verificar los ajustes, detectar errores de registro y comprobar que los saldos cuadran en cada etapa del proceso. También actúa como respaldo del razonamiento del contador, ya que deja constancia del origen de cada ajuste y de cómo se clasificaron las cuentas al cierre.
¿Cuántas columnas tiene la hoja de trabajo contable?
La cantidad de columnas varía entre 6 y 16, según la complejidad de las operaciones de la empresa. La hoja de 6 columnas es la más básica e incluye balance de comprobación, ajustes y balance ajustado. La de 12 columnas es la más habitual en empresas comerciales porque incorpora la sección de costo de ventas. Las de 14 o 16 columnas se usan cuando hay múltiples tipos de ajustes que conviene separar para mayor claridad y trazabilidad.
¿Cuál es la diferencia entre la hoja de trabajo y el balance general?
La hoja de trabajo es un documento auxiliar de uso interno que reúne el balance de comprobación, los ajustes y la clasificación de cuentas. El balance general, en cambio, es un estado financiero oficial que muestra la situación financiera de la empresa a una fecha determinada. La hoja de trabajo es el borrador que el contador usa para preparar el balance general, pero no lo sustituye ni tiene validez como documento externo.
¿La hoja de trabajo contable tiene validez legal?
No. La hoja de trabajo no tiene validez legal ni forma parte de los libros contables obligatorios. Es una herramienta de trabajo interno exclusiva del contador. Ninguna norma contable ni legislación mercantil exige su elaboración, aunque su uso está ampliamente extendido porque simplifica el proceso de cierre y reduce los errores antes de que lleguen a documentos oficiales.
¿Cuándo se elabora la hoja de trabajo contable?
Se elabora al final de cada período contable, una vez que todas las transacciones han sido registradas en el diario y trasladadas al mayor general. El momento típico es antes del cierre del período, ya sea mensual, trimestral o anual, según la frecuencia con la que la empresa prepare sus estados financieros. En empresas con ciclos de reporte mensuales, la hoja de trabajo también se usa mensualmente.
¿Qué cuentas van en la hoja de trabajo contable?
Van todas las cuentas que tengan saldo al cierre del período, más las cuentas nuevas que se originen por los ajustes necesarios. Esto incluye cuentas de activo, pasivo, patrimonio, ingresos y gastos. Las cuentas generadas por ajustes —como depreciación acumulada o ingresos devengados pendientes de cobro— se agregan directamente en la sección de ajustes, aunque no existieran previamente en el balance de comprobación inicial.
¿Cómo se calcula la utilidad en la hoja de trabajo?
La utilidad se determina en la sección de pérdidas y ganancias de la hoja de trabajo. Se suman todos los ingresos en la columna Haber y todos los gastos en la columna Debe. Si el total del Haber supera al total del Debe, la diferencia es la utilidad del período; si ocurre lo contrario, se registra una pérdida. Ese resultado se traslada después a la sección de balance general, dentro del patrimonio, para cuadrar la hoja completa.
Conclusión
La hoja de trabajo contable es mucho más que un formato con columnas: es el puente que conecta el registro diario de operaciones con la presentación ordenada de los estados financieros. Entender su estructura y su lógica te permite ver el proceso contable completo, no como una serie de pasos aislados, sino como un sistema coherente donde cada dato tiene un lugar y un propósito.
Ahora que conoces sus partes, sus tipos y cómo se elabora paso a paso, puedes aplicar ese conocimiento de forma práctica: identifica qué tipo de hoja corresponde a la empresa que estás analizando, respeta el orden de las secciones y verifica la cuadratura en cada etapa. Esos tres hábitos marcan la diferencia entre una hoja de trabajo fiable y una que genera más preguntas que respuestas.
Si quieres seguir profundizando en el proceso contable, este sitio web tiene más contenidos sobre cada etapa del ciclo contable que te ayudarán a consolidar lo que aprendiste aquí y a avanzar con mayor seguridad hacia temas más complejos.
Sigue aprendiendo:
Las etapas del ciclo contable
¿Es obligatorio hacer el ciclo contable en una empresa?

Libro diario en contabilidad
Hoja de trabajo de 8 y 10 columnas: Diferencias clave
Ciclo contable en México: Etapas y cómo funciona
Flujo de caja: El indicador que revela la salud real de tu negocio
Asientos de reversión en contabilidad

¿Qué son los libros de contabilidad y cuáles son?
