
El ciclo contable de una empresa industrial es el proceso mediante el cual se registran todas las operaciones del ejercicio económico, desde la apertura de los libros hasta el cierre y la elaboración de las cuentas anuales. A diferencia de otros tipos de empresa, aquí el registro contable incluye el seguimiento de los costos de producción: materias primas, mano de obra directa y costos indirectos de fabricación.
¿Qué es el ciclo contable de una empresa industrial?
El ciclo contable de una empresa industrial es el conjunto ordenado de etapas que registran todas las operaciones económicas que realiza una empresa manufacturera durante un ejercicio económico, que habitualmente dura un año. Comienza con la apertura de los libros contables y termina con el cierre del ejercicio y la elaboración de las cuentas anuales.
A diferencia de una empresa comercial o de servicios, la empresa industrial no compra artículos para revenderlos directamente. En cambio, adquiere materias primas, las somete a un proceso de transformación y obtiene un producto terminado listo para la venta. Esa transformación es lo que añade complejidad a su ciclo contable y lo distingue de cualquier otro tipo de negocio.
El proceso contable en una empresa industrial no solo registra ingresos y gastos: también acumula, controla y analiza los costos de producción para determinar el valor real de lo que se fabrica. Esto incluye llevar el seguimiento de tres tipos de inventario simultáneos: materias primas, productos en curso y productos terminados.
¿En qué se diferencia del ciclo de una empresa comercial?
Una empresa comercial compra mercancías ya elaboradas y las vende sin transformarlas. Su contabilidad, por tanto, maneja un único tipo de inventario: el de mercaderías. La empresa industrial, en cambio, gestiona tres inventarios distintos de forma simultánea: materias primas, productos en proceso y productos terminados, cada uno con sus propias cuentas y su propio tratamiento contable.
Otra diferencia importante es el cálculo del costo de ventas. En una empresa comercial basta con aplicar la fórmula clásica de existencias iniciales más compras menos existencias finales. En la empresa industrial, ese cálculo se complica porque primero hay que determinar el costo de manufactura, que incluye los tres elementos de la producción, antes de llegar al costo de lo que se vende.
| Característica | Empresa comercial | Empresa industrial |
|---|---|---|
| Actividad principal | Compra y reventa | Transformación y fabricación |
| Tipos de inventario | Mercaderías (1) | Materias primas, en proceso, terminados (3) |
| Costo de ventas | Precio de compra | Costo de manufactura calculado |
| Cuentas de existencias | 300 Mercaderías | 310, 320, 330, 331, 332, 350… |
| Complejidad del ciclo | Media | Alta |
Si quieres profundizar en las particularidades de otros tipos de empresa, puedes consultar el ciclo contable de una empresa comercial y compararlo directamente con el que se describe aquí.
Elementos del costo de producción
Todo lo que una empresa industrial destina a fabricar sus productos se agrupa bajo el nombre de costos de producción. Estos costos no se tratan como gastos del período, sino que se acumulan en los inventarios y se convierten en gasto únicamente cuando el producto se vende. Son tres los elementos que los conforman, y entenderlos es el punto de partida para comprender el ciclo contable industrial.
Materia prima directa
La materia prima directa es el material que se incorpora físicamente al producto terminado y que puede identificarse y medirse con precisión en cada unidad fabricada. En una fábrica de calzado sería el cuero; en una planta siderúrgica, el acero. Su costo se registra cuando se adquiere y se traslada contablemente a la producción en el momento en que entra al proceso de fabricación.
Contablemente, las materias primas se almacenan en cuentas de existencias específicas (grupo 31 en el Plan General Contable español) hasta que salen del almacén hacia producción. En ese momento, dejan de ser un activo almacenado y pasan a engrosar el costo del producto en proceso, lo que obliga a hacer un seguimiento riguroso de las entradas y salidas del almacén de materiales.
Mano de obra directa
La mano de obra directa comprende los salarios y cargas sociales del personal que trabaja directamente en la fabricación del producto: los operarios que ensamblan, moldean, cortan o transforman. A diferencia del personal administrativo o comercial, cuyo coste se registra como gasto del período, el coste de estos trabajadores se acumula en el inventario de producción en proceso.
Esta distinción es importante porque afecta al resultado del ejercicio de forma diferida. El costo de la mano de obra directa solo llega a la cuenta de resultados cuando el producto se vende, no cuando el trabajador cobra su salario. Por eso, una empresa industrial puede tener nóminas elevadas sin que eso impacte de inmediato en sus pérdidas y ganancias.
Costos indirectos de fabricación
Los costos indirectos de fabricación (CIF) agrupan todos los gastos necesarios para producir que no pueden asignarse directamente a una unidad concreta. Incluyen la energía eléctrica de la planta, el mantenimiento de la maquinaria, las amortizaciones del equipo productivo, los seguros industriales y los salarios de los supervisores de fábrica.
Su asignación al costo del producto requiere criterios de reparto, lo que añade una capa de complejidad al ciclo contable industrial. Primero se acumulan en una cuenta propia y luego se distribuyen entre los productos fabricados mediante tasas o coeficientes predefinidos. Este proceso es conocido como la aplicación de los costos indirectos a la producción.
Etapas del ciclo contable en una empresa industrial
El ciclo contable industrial sigue la misma secuencia lógica que cualquier otro ciclo contable: comienza con la apertura, avanza a través del registro de operaciones y concluye con el cierre y las cuentas anuales. Lo que lo hace particular es que dentro de esa secuencia aparecen etapas exclusivas del entorno fabril, como el seguimiento de los costos de producción y la regularización de tres tipos de existencias.
Balance de situación inicial y asiento de apertura
El ciclo arranca con el balance de situación inicial, que refleja el patrimonio de la empresa el primer día del ejercicio. En la práctica, este balance coincide con el balance final del ejercicio anterior, de modo que los saldos que quedaron en diciembre son exactamente los que abren enero. A partir de esos datos se construye el asiento de apertura, con el que los libros contables quedan formalmente activos para el nuevo período.
Registro de operaciones del ejercicio
Durante el año, la empresa registra cada transacción en el libro diario mediante asientos contables. En una empresa industrial, esas operaciones incluyen la compra de materias primas a proveedores, el pago de nóminas al personal de fábrica, los suministros consumidos en producción, las ventas de productos terminados y el cobro de las facturas emitidas. Cada movimiento afecta al menos a dos cuentas, siguiendo el principio de partida doble.
El traslado de los asientos al libro mayor permite visualizar el saldo acumulado de cada cuenta. Ahí es donde se puede ver, por ejemplo, cuánto material ha entrado al almacén de materias primas, cuánto ha salido hacia producción y cuál es la existencia real disponible en un momento dado. Este seguimiento continuo es lo que permite controlar el flujo de costos a lo largo del proceso de fabricación.
Periodificación y ajustes contables
La periodificación garantiza que cada ingreso y cada gasto se registre en el período al que pertenece, no cuando se cobra o se paga. En una empresa industrial, esto es especialmente relevante cuando los contratos de mantenimiento, los seguros industriales o las amortizaciones de maquinaria abarcan varios meses. Gracias al principio de devengo, el resultado del ejercicio refleja la realidad económica, no los movimientos de tesorería.
Los ajustes contables también incluyen el registro de las amortizaciones del inmovilizado productivo (maquinaria, instalaciones, equipos) y las provisiones necesarias. Estas correcciones son obligatorias para obtener una imagen fiel del patrimonio y del resultado antes de proceder al cierre del ejercicio.
Regularización de existencias industriales
Esta es la etapa que marca la diferencia entre el ciclo contable industrial y el de cualquier otro tipo de empresa. Al cierre del ejercicio, es necesario actualizar el saldo de todas las cuentas de existencias para que reflejen el inventario real. Esto se hace comparando el saldo contable con el recuento físico del almacén y registrando las diferencias mediante cuentas de variación.
Las cuentas que intervienen en esta regularización son distintas según el tipo de existencia. Para las materias primas y otros aprovisionamientos se usan las cuentas del subgrupo 61 (variación de existencias de aprovisionamientos). Para los productos fabricados —en curso, semiterminados y terminados— se usan las del subgrupo 71 (variación de existencias de productos). Este ajuste impacta directamente en el resultado del ejercicio y no puede omitirse.
Balance de comprobación y cálculo del resultado
Antes de cerrar los libros, se elabora el balance de comprobación de sumas y saldos, que lista todas las cuentas con sus movimientos acumulados y sus saldos finales. Su función es verificar que el total de cargos iguala al total de abonos, lo que confirma que no hay errores de cuadratura en el registro de las operaciones del ejercicio.
Con el balance de comprobación validado, se calcula el resultado del ejercicio. Se cruzan todos los ingresos con todos los gastos y la diferencia determina si la empresa ha obtenido beneficio o ha incurrido en pérdida. En la empresa industrial, el peso del costo de ventas —que incluye el costo de manufactura— es el factor que más influye en ese resultado, por encima de los gastos comerciales o administrativos.
Cierre contable y cuentas anuales
El cierre contable consiste en cancelar todas las cuentas de ingresos y gastos, trasladando su saldo a la cuenta de pérdidas y ganancias. Una vez determinado el resultado neto, este se incorpora al patrimonio neto de la empresa y las cuentas quedan a cero, listas para reiniciar el ciclo en el siguiente ejercicio. Es también el momento en que se decide la distribución del resultado: reservas, dividendos u otras aplicaciones.
Las cuentas anuales son el documento final del ciclo. Incluyen el balance de situación, la cuenta de pérdidas y ganancias, el estado de cambios en el patrimonio neto, el estado de flujos de efectivo y la memoria. En España, las empresas con obligación de depósito deben presentarlas en el Registro Mercantil en el plazo establecido por la legislación mercantil vigente.
¿Cómo se registran las existencias en una empresa industrial?
El registro de existencias en la empresa industrial sigue un flujo de costos paralelo al flujo físico de la producción. Cuando llegan materiales del proveedor, se cargan en las cuentas de materias primas. Cuando esas materias entran al proceso de fabricación, su costo se traslada a la cuenta de productos en curso. Y cuando el proceso termina, el costo acumulado pasa a la cuenta de productos terminados.
| Cuenta de existencias | Qué representa | Variación al cierre |
|---|---|---|
| 310 Materias primas | Material pendiente de entrar a producción | 611 Variación de existencias de materias primas |
| 320 Otros aprovisionamientos | Materiales auxiliares y suministros | 612 Variación de existencias de otros aprovisionamientos |
| 330 Productos en curso | Producción iniciada, pero no terminada | 710 Variación de existencias de productos en curso |
| 331 Productos semiterminados | Fabricación parcialmente completada | 711 Variación de existencias de productos semiterminados |
| 350 Productos terminados | Artículos listos para la venta | 710/711 según Plan General Contable |
Al cierre del ejercicio, la empresa compara el saldo contable de cada cuenta con el inventario físico real. Si las existencias finales son mayores que las iniciales, se produce un ingreso de variación de existencias que mejora el resultado. Si son menores, se produce un gasto. Este ajuste es obligatorio y marca el resultado real de la actividad productiva del año.
Para entender mejor cómo funciona el ciclo contable en términos generales, y comparar así con la especificidad del entorno industrial, resulta útil revisar los principios comunes que comparten todos los tipos de empresa antes de analizar sus diferencias.
Diferencias entre empresa industrial, comercial y de servicios
Comprender las diferencias entre los tres grandes tipos de empresa ayuda a entender por qué el ciclo contable industrial tiene una estructura propia. Cada tipo de negocio genera hechos contables distintos, maneja inventarios diferentes y calcula el costo de sus ventas de una forma particular. Esas diferencias se traducen directamente en la complejidad de su contabilidad.
La empresa de servicios representa el extremo opuesto: no maneja inventario físico porque lo que vende es intangible. Sus costos se convierten en gasto directamente en el período en que se generan. Por eso, su ciclo contable es notablemente más sencillo que el de una empresa que fabrica bienes. Si te interesa ese contraste, puedes revisar cómo funciona el ciclo contable de una empresa de servicios para ver las diferencias en detalle.
Errores frecuentes en el ciclo contable industrial
Llevar la contabilidad de una empresa industrial sin conocer sus particularidades genera errores que afectan al resultado del ejercicio y a la imagen fiel de la empresa. Algunos de esos errores son técnicos; otros nacen de aplicar la lógica de la contabilidad comercial donde no corresponde. Conocerlos de antemano es la mejor forma de evitarlos.
El último punto es especialmente relevante en contabilidad industrial, donde los ajustes de cierre son numerosos. Para profundizar en cómo funcionan y cuándo se deben registrar, consulta la sección dedicada a los asientos de reversión, que explica el mecanismo y los casos más habituales en los que se aplican.
Preguntas frecuentes
¿Qué es el ciclo contable de una empresa industrial?
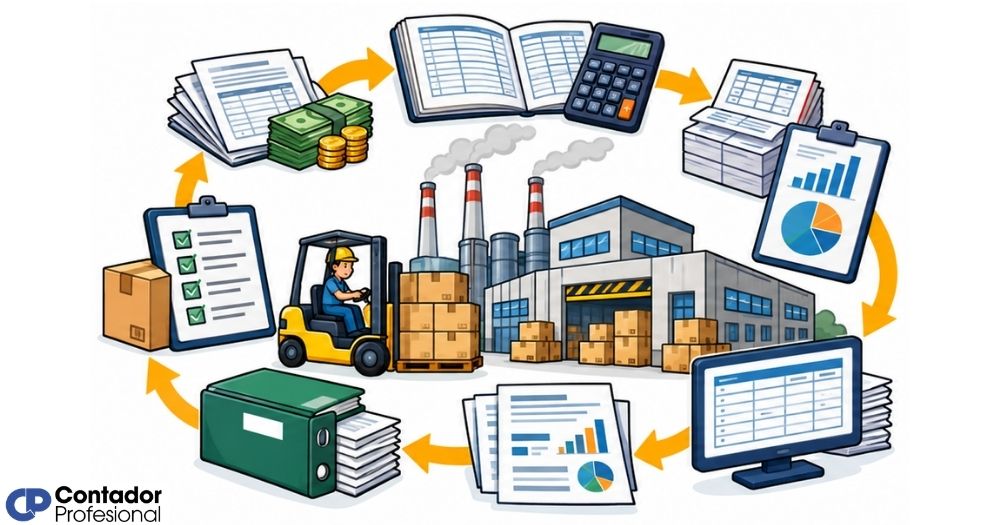
El ciclo contable de una empresa industrial es el conjunto de etapas ordenadas mediante las cuales se registran, clasifican y resumen todas las operaciones económicas que realiza una empresa manufacturera durante un ejercicio económico. Comienza con el balance de situación inicial y el asiento de apertura, recorre el registro de todas las transacciones del año —incluidas las compras de materias primas, los costos de producción y las ventas de productos terminados— y concluye con el cierre contable y la elaboración de las cuentas anuales. Su principal particularidad es que incluye el seguimiento y la regularización de tres tipos de inventario simultáneos: materias primas, productos en proceso y productos terminados.
¿Cuáles son las etapas del ciclo contable de una empresa industrial?
Las etapas del ciclo contable de una empresa industrial son: balance de situación inicial, asiento de apertura, registro de operaciones del ejercicio en el libro diario, traspaso al libro mayor, periodificación y ajustes contables (amortizaciones, provisiones), regularización de existencias de materias primas y productos fabricados, balance de comprobación de sumas y saldos, cálculo del resultado mediante la cuenta de pérdidas y ganancias, cierre de la contabilidad y elaboración de las cuentas anuales. La etapa de regularización de existencias es exclusiva del ciclo industrial y no aparece en empresas comerciales ni de servicios.
¿Qué diferencia hay entre el ciclo contable industrial y el comercial?
La diferencia principal reside en la naturaleza de la actividad. La empresa comercial compra artículos ya elaborados y los revende sin transformarlos, por lo que maneja un único inventario de mercaderías y calcula su costo de ventas de forma directa. La empresa industrial, en cambio, adquiere materias primas, las transforma mediante un proceso productivo y vende el artículo resultante. Esto le obliga a gestionar tres tipos de inventario, a acumular los costos de producción (materia prima, mano de obra directa y costos indirectos de fabricación) y a calcular el costo de manufactura antes de determinar el costo de lo que vende.
¿Cuáles son los tres elementos del costo de producción?
Los tres elementos del costo de producción en una empresa industrial son la materia prima directa, la mano de obra directa y los costos indirectos de fabricación. La materia prima directa es el material que se incorpora físicamente al producto. La mano de obra directa son los salarios del personal que trabaja en la fabricación. Los costos indirectos de fabricación agrupan todos los demás gastos necesarios para producir que no pueden asignarse directamente a una unidad concreta: energía, mantenimiento, amortización de maquinaria, seguros industriales y salarios de supervisores de planta. Los tres se acumulan en el inventario de producción en proceso hasta que el artículo queda terminado.
¿Qué cuentas de existencias utiliza una empresa industrial?
Una empresa industrial utiliza cuentas de existencias del grupo 3 del Plan General Contable, distribuidas en varios subgrupos según el tipo de material o producto. Las más habituales son la cuenta 310 (materias primas), la 320 (otros aprovisionamientos), la 330 (productos en curso de fabricación), la 331 (productos semiterminados) y la 350 (productos terminados). Cada una de estas cuentas tiene su propia cuenta de variación de existencias asociada: las del subgrupo 61 para los aprovisionamientos y las del subgrupo 71 para los productos fabricados. Mantener separados estos grupos es esencial para un cálculo correcto del resultado.
¿Cómo se calcula el costo de ventas en una empresa industrial?
El costo de ventas en una empresa industrial no se obtiene directamente del precio de compra, sino que requiere calcular primero el costo de manufactura. La fórmula general es: materiales utilizados (existencias iniciales de materias primas más compras netas menos existencias finales) más mano de obra directa más costos indirectos de fabricación, lo que da el costo total de manufactura. A ese resultado se le suma el inventario inicial de productos terminados y se le resta el inventario final de productos terminados. El resultado es el costo de los productos vendidos, que es el que se enfrenta a los ingresos por ventas para determinar el margen bruto de la empresa.
¿Cuándo se realizan los ajustes de existencias en el ciclo industrial?
Los ajustes de existencias se realizan al cierre del ejercicio económico, que habitualmente coincide con el 31 de diciembre. En ese momento, la empresa compara el saldo contable de cada cuenta de existencias con el inventario físico real obtenido mediante recuento. Las diferencias se registran mediante las cuentas de variación de existencias (subgrupos 61 y 71), que afectan directamente al resultado del ejercicio. Si las existencias finales superan a las iniciales, se genera un ingreso; si son inferiores, un gasto. Este ajuste es obligatorio y no puede postergarse sin afectar a la imagen fiel de las cuentas anuales.
¿Qué es la variación de existencias en contabilidad industrial?
La variación de existencias es el mecanismo contable que permite actualizar el saldo de las cuentas de inventario al final del ejercicio para que reflejen la realidad física del almacén. En la empresa industrial, se aplica tanto a las existencias de aprovisionamientos (materias primas y materiales auxiliares) mediante las cuentas del subgrupo 61, como a las existencias de productos fabricados (en curso, semiterminados y terminados) mediante las del subgrupo 71. Su efecto en la cuenta de resultados es directo: una variación positiva aumenta el resultado y una negativa lo reduce. Por eso, un recuento de inventario bien hecho es la base de una regularización correcta.
Conclusión
El ciclo contable de una empresa industrial es más que un proceso de registro: es el mapa que te permite seguir el recorrido del dinero desde que entra como materia prima hasta que sale como producto vendido. Su complejidad no es arbitraria; responde a la naturaleza propia de un negocio que transforma recursos para crear valor, y entender esa lógica es lo que separa un registro contable correcto de uno que distorsiona la realidad de la empresa.
Los puntos clave que has visto aquí son los tres elementos del costo de producción, las etapas específicas del ciclo industrial —especialmente la regularización de existencias—, las cuentas que intervienen en cada fase y los errores más comunes que conviene evitar. Aplicar estos conceptos con orden y sistematicidad te permite calcular el costo de manufactura con precisión, obtener un resultado del ejercicio fiable y presentar unas cuentas anuales que reflejen fielmente la situación de la empresa.
Si este tema ha despertado tu interés por la contabilidad aplicada, en este sitio web encontrarás muchos más contenidos relacionados con el ciclo contable y la contabilidad de costos que te ayudarán a seguir construyendo tu conocimiento desde cero con la misma claridad que has encontrado aquí.
Sigue aprendiendo:
Las etapas del ciclo contable
Asientos de reversión en contabilidad
Ciclo contable de una empresa de servicios
Ciclo contable en México: Etapas y cómo funciona
El ciclo contable para pequeños negocios
Ciclo contable de una empresa comercial
Ciclo contable mensual: Ordena tus finanzas cada 30 días
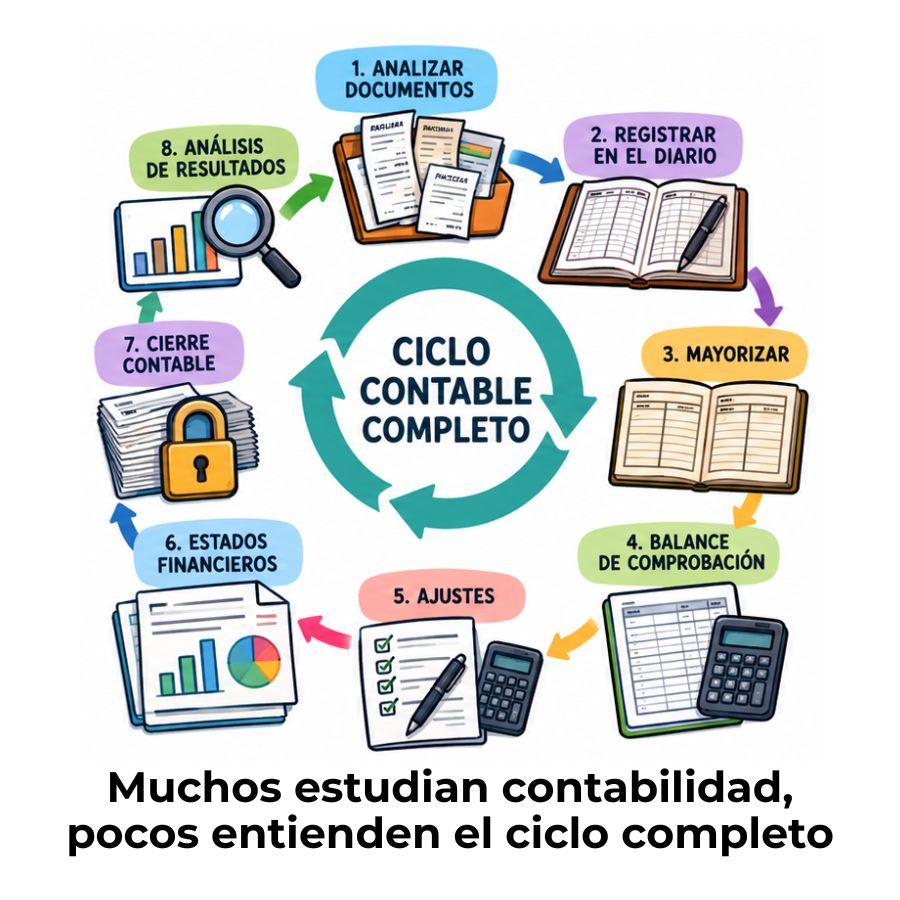
Ejemplo práctico de un ciclo contable completo
