
Los asientos de reversión son registros contables que se realizan al inicio de un nuevo período para anular los efectos de ciertos asientos de ajuste del período anterior. Su propósito es evitar que un gasto o ingreso ya reconocido se contabilice dos veces cuando se produce el movimiento real de efectivo.
¿Qué son los asientos de reversión en contabilidad?
Un asiento de reversión es un registro contable que invierte exactamente un asiento de ajuste registrado al cierre del período anterior. Se elabora el primer día del nuevo período y su único propósito es eliminar del libro mayor el efecto de ese ajuste, de modo que cuando llegue la transacción real —un pago, un cobro, una factura— quede registrada sin duplicados ni inconsistencias.
Piénsalo así: al 31 de diciembre reconoces un gasto de sueldos que todavía no se ha pagado. Ese asiento de ajuste cumple su función: muestra el gasto en el período correcto. Pero si en enero recibes la nómina y la registras sin revertir el ajuste anterior, el gasto aparecerá dos veces en tus libros, distorsionando por completo el resultado del nuevo período.
Diferencia entre asiento de ajuste y asiento de reversión
El asiento de ajuste se registra al cierre del período para reconocer ingresos o gastos que ya ocurrieron económicamente, aunque todavía no hayan generado un movimiento de efectivo. El asiento de reversión, en cambio, se registra al inicio del período siguiente y su único rol es cancelar ese ajuste, para que la transacción real no genere un doble registro cuando finalmente se cobra o se paga.
¿Son obligatorios los asientos de reversión?
No existe una norma contable que obligue a elaborar asientos de reversión. Son una técnica opcional de teneduría de libros que las empresas adoptan para simplificar el trabajo del contador al inicio de cada período. Sin embargo, en organizaciones con muchas transacciones de devengo —nómina, intereses, servicios— omitirlos aumenta significativamente el riesgo de dobles registros y errores difíciles de rastrear.
¿Por qué se utilizan los asientos de reversión?
La razón principal es sencilla: evitar que un gasto o ingreso ya reconocido se contabilice una segunda vez cuando llega el movimiento real de efectivo. En la contabilidad de devengo, los ingresos y gastos se reconocen cuando ocurren, no cuando se cobra o se paga, lo que genera ajustes al cierre que, sin la correspondiente reversión, distorsionarían los estados del período siguiente.
Además, los asientos de reversión permiten que el personal de contabilidad registre las transacciones rutinarias del nuevo período —pagos de nómina, cobros de servicios, liquidación de intereses— de forma estándar, sin necesidad de consultar los ajustes del período anterior cada vez. Eso ahorra tiempo, reduce errores humanos y hace más fluida la transición entre ciclos contables.
Tres razones concretas para aplicar asientos de reversión:
- Precisión financiera: Los estados financieros reflejan importes correctos sin duplicaciones entre períodos.
- Eficiencia operativa: El contador registra pagos y cobros sin rastrear manualmente ajustes anteriores.
- Trazabilidad contable: La pista de auditoría queda limpia, lo que facilita revisiones externas e internas.
¿Cuándo se registran los asientos de reversión?
El momento exacto es el primer día del nuevo período contable, justo después del cierre. Si el período cierra el 31 de diciembre, el asiento de reversión se registra el 1 de enero. Esta lógica garantiza que el libro mayor del nuevo período comienza sin los efectos de ajustes que ya cumplieron su función en el período anterior.
No todos los asientos de ajuste generan un asiento de reversión. Solo aquellos que involucran gastos o ingresos devengados que originarán un flujo de efectivo futuro requieren ser revertidos. Los ajustes por depreciación, por ejemplo, no se revierten porque no generarán ningún pago posterior que pueda duplicar el registro.
Cómo se elabora un asiento de reversión paso a paso
Elaborar un asiento de reversión es, técnicamente, un proceso muy directo: se toman los débitos y créditos del asiento de ajuste original y se invierten. Lo que estaba en el debe pasa al haber, y lo que estaba en el haber pasa al debe. El importe permanece igual. La fecha cambia al primer día del nuevo período.
Pasos para elaborar un asiento de reversión:
- Identifica el asiento de ajuste: Localiza en el libro diario el ajuste del cierre que generará un pago o cobro futuro.
- Verifica que requiere reversión: Confirma que ese ajuste involucra un gasto o ingreso devengado con flujo de efectivo pendiente.
- Invierte las posiciones: Los montos en el debe se llevan al haber, y los del haber se llevan al debe.
- Asigna la fecha correcta: El primer día del nuevo período contable, sin excepción.
- Registra en el libro diario: Incorpora el asiento de reversión al inicio del nuevo período antes de cualquier otra transacción del ciclo.
Estructura del asiento de reversión
Todo asiento de reversión respeta la partida doble: la suma de los débitos debe ser igual a la suma de los créditos. La estructura es idéntica a cualquier asiento contable, con la diferencia de que las cuentas y sus posiciones son el reflejo exacto del ajuste que se revierte. A continuación puedes ver la lógica de la estructura.
Ejemplo práctico con sueldos devengados
Este es el caso más frecuente en cualquier empresa: al 31 de diciembre quedan sueldos devengados que se pagarán en enero. El ajuste de cierre reconoce ese gasto en el período correcto. El asiento de reversión, registrado el 1 de enero, elimina ese ajuste para que el pago real de la nómina no duplique el gasto ya contabilizado.
| Fecha | Tipo de asiento | Cuenta | Debe | Haber |
|---|---|---|---|---|
| 31-dic | Ajuste de cierre | Gasto de sueldos | 5.000,00 | |
| 31-dic | Ajuste de cierre | Sueldos por pagar | 5.000,00 | |
| 01-ene | Reversión | Sueldos por pagar | 5.000,00 | |
| 01-ene | Reversión | Gasto de sueldos | 5.000,00 | |
| 15-ene | Pago real de nómina | Gasto de sueldos | 5.000,00 | |
| 15-ene | Pago real de nómina | Bancos | 5.000,00 |
Observa que el gasto de sueldos en enero queda en 5.000,00, que es el importe real pagado. Sin el asiento de reversión, ese mismo gasto habría sumado 10.000,00: los 5.000,00 del ajuste de diciembre más los 5.000,00 del pago de enero. La reversión hace que el resultado del mes sea exacto y confiable.
Tipos de asientos de ajuste que generan reversión
No todos los ajustes de cierre requieren un asiento de reversión. El criterio determinante es si el ajuste reconoce algo que todavía generará un movimiento de efectivo en el período siguiente. Solo los ajustes por devengados son candidatos directos a reversión; los ajustes de estimación o de distribución de valor, no.
Para que tengas una referencia clara, dentro del ciclo contable de una empresa comercial, los ajustes que con mayor frecuencia originan reversiones son los gastos por nómina, los intereses sobre préstamos y los ingresos por servicios prestados que se facturarán en el período siguiente. Estos tres concentran la mayor parte de los asientos de reversión en la práctica cotidiana.
Errores que evitas al aplicar asientos de reversión
Aplicar correctamente los asientos de reversión no solo mantiene tus libros ordenados: también te protege de errores que, una vez acumulados en varios períodos, resultan muy difíciles de corregir. El doble registro es el más frecuente y el más perjudicial, porque distorsiona tanto el estado de resultados como el balance general al mismo tiempo.
- Doble conteo de gastos o ingresos: Si no reviertes el ajuste de cierre, el pago o cobro real del siguiente período suma sobre un importe que ya fue reconocido, inflando artificialmente el resultado.
- Pasivos o activos ficticios en el balance: Un pasivo devengado que no se revierte y además se paga permanece en el balance como si la obligación siguiera vigente, distorsionando la posición financiera real.
- Dificultad en la auditoría: Sin asientos de reversión, el auditor debe rastrear manualmente cada ajuste para verificar que los pagos del nuevo período corresponden al período correcto, lo que complica y alarga el proceso.
- Errores en el flujo de trabajo del equipo: Si cambia el contador a mitad del ciclo, sin reversiones claras el nuevo profesional no puede identificar cuáles ajustes ya generaron su transacción real y cuáles no.
- Decisiones financieras basadas en datos incorrectos: Informes de gestión construidos sobre estados financieros con dobles registros llevan a conclusiones equivocadas sobre la rentabilidad del negocio.
Comprender estos riesgos forma parte del dominio del ciclo contable como proceso integral. Cada asiento, desde el registro inicial hasta la reversión, tiene una función específica que protege la integridad de la información financiera. Ignorar alguno de esos pasos no solo genera inconsistencias: las multiplica con el tiempo.
Preguntas frecuentes
¿Qué diferencia hay entre un asiento de ajuste y uno de reversión?
El asiento de ajuste se registra al cierre del período para reconocer un gasto o ingreso que ya ocurrió económicamente, aunque el efectivo todavía no se haya movido. El asiento de reversión, en cambio, se registra al inicio del período siguiente y cancela ese ajuste por completo, invirtiendo sus débitos y créditos. El primero crea el reconocimiento; el segundo lo elimina para que el pago o cobro real no genere un doble registro en los libros.
¿Cuándo se debe registrar un asiento de reversión?
Siempre el primer día del nuevo período contable, justo después del cierre. Si el período cerró el 31 de diciembre, el asiento de reversión corresponde al 1 de enero. Registrarlo en cualquier otra fecha rompe la lógica del proceso y puede generar inconsistencias en los saldos de las cuentas durante los días intermedios, dificultando la conciliación y el control interno.
¿Los asientos de reversión son obligatorios en toda empresa?
No, ninguna norma contable internacional —ni las NIIF ni los PCGA— los exige de forma obligatoria. Son una herramienta opcional de gestión contable que las empresas adoptan por conveniencia y eficiencia. Sin embargo, en organizaciones con muchas transacciones de devengo, como nóminas, intereses y servicios recurrentes, omitirlos eleva considerablemente el riesgo de errores acumulados que resultan muy difíciles de corregir a fin de año.
¿Qué pasa si no se realizan los asientos de reversión?
El riesgo principal es el doble registro: un gasto o ingreso que ya fue reconocido mediante un ajuste de cierre vuelve a contabilizarse cuando llega el pago o el cobro real. Esto infla artificialmente los resultados del período, distorsiona el balance general con pasivos o activos que ya no existen y dificulta la auditoría posterior. En empresas con muchas operaciones, el error acumulado puede afectar significativamente la toma de decisiones financieras.
¿Qué cuentas intervienen en un asiento de reversión?
Las mismas cuentas del asiento de ajuste que se revierte, pero con posiciones invertidas. Si en el ajuste original la cuenta «Gasto de sueldos» estaba en el debe y «Sueldos por pagar» en el haber, el asiento de reversión coloca «Sueldos por pagar» en el debe y «Gasto de sueldos» en el haber. No se crean cuentas nuevas: solo se invierten las mismas que participaron en el ajuste original.
¿Los asientos de reversión afectan el resultado del período?
Por sí solos, los asientos de reversión no tienen un impacto neto en el resultado porque solo anulan el ajuste anterior. El efecto real en el estado de resultados llega cuando se registra la transacción de efectivo —el pago o el cobro—, que queda correctamente imputada al período en que ocurre. La reversión simplemente despeja el camino para que ese registro sea limpio y sin duplicaciones.
¿Cómo se relacionan los asientos de reversión con el ciclo contable?
Los asientos de reversión son el primer paso del nuevo ciclo contable, aunque conceptualmente nacen del ciclo anterior. Forman parte de la transición entre períodos: el cierre genera los ajustes, y los asientos de reversión los cancelan al inicio del siguiente ciclo para que las transacciones reales se registren sobre una base limpia. Son, en ese sentido, el puente que conecta un período con el siguiente dentro del proceso contable completo.
Conclusión
Los asientos de reversión son una herramienta sencilla pero poderosa dentro del proceso contable. Su función es clara: eliminar al inicio del nuevo período el efecto de los ajustes de cierre que reconocieron gastos o ingresos devengados, para que los pagos y cobros reales queden registrados sin duplicaciones. Entender esa lógica te da una visión más completa de cómo funciona la contabilidad de devengo en la práctica.
Lo que debes recordar es directo: aplica reversiones solo a los ajustes que generarán un flujo de efectivo en el período siguiente; registra el asiento el primer día del nuevo período; y mantén siempre la partida doble invirtiendo las posiciones del ajuste original. Con esa disciplina, tus estados financieros reflejarán la realidad económica de cada período sin distorsiones ni inconsistencias acumuladas.
Si quieres seguir construyendo tu base contable desde cero, este sitio web tiene más contenido desarrollado con el mismo nivel de detalle y claridad. Cada tema del ciclo contable conecta con los demás, y cuanto mejor entiendas cada paso, más sólido será tu manejo de la contabilidad completa.
Sigue aprendiendo:
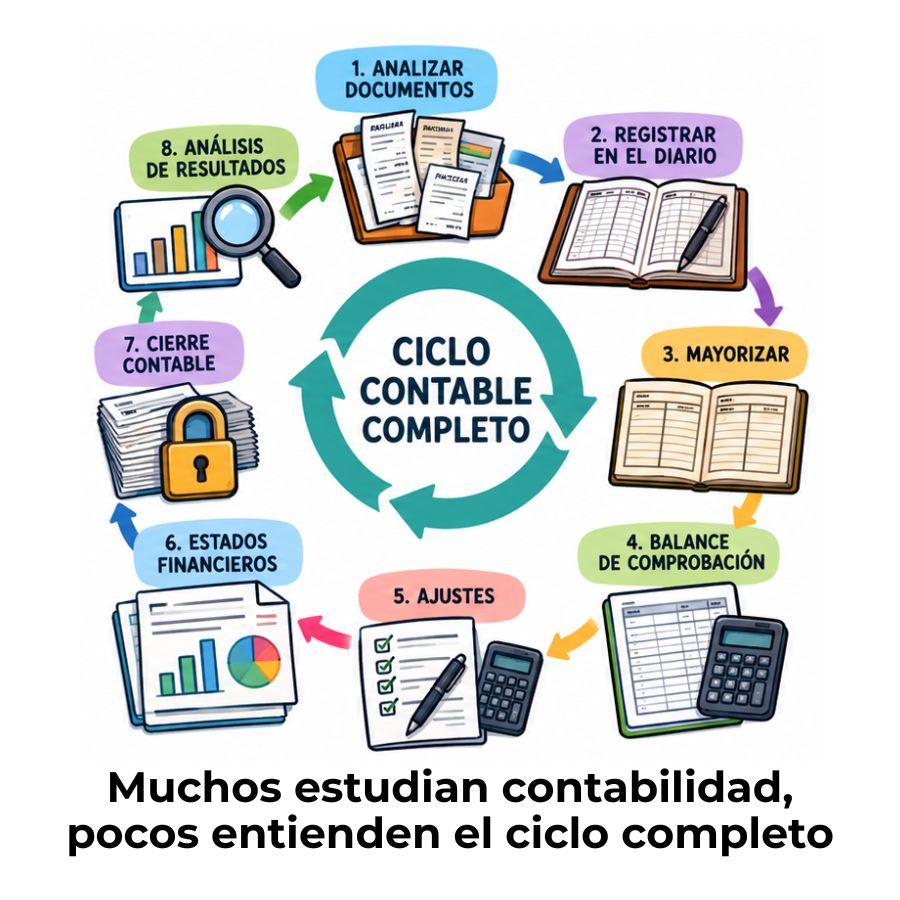
Ejemplo práctico de un ciclo contable completo
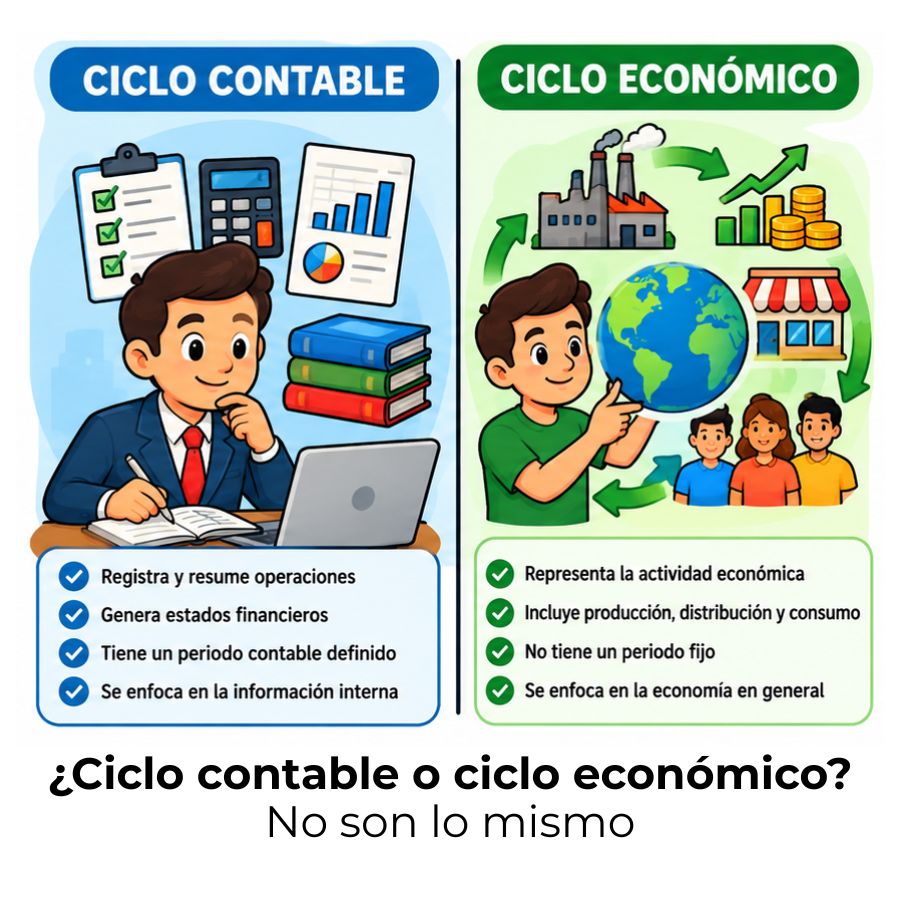
Diferencia entre ciclo contable y ciclo económico
¿Es obligatorio hacer el ciclo contable en una empresa?
Ciclo contable mensual: Ordena tus finanzas cada 30 días
Ciclo contable en México: Etapas y cómo funciona
Hoja de trabajo de 8 y 10 columnas: Diferencias clave
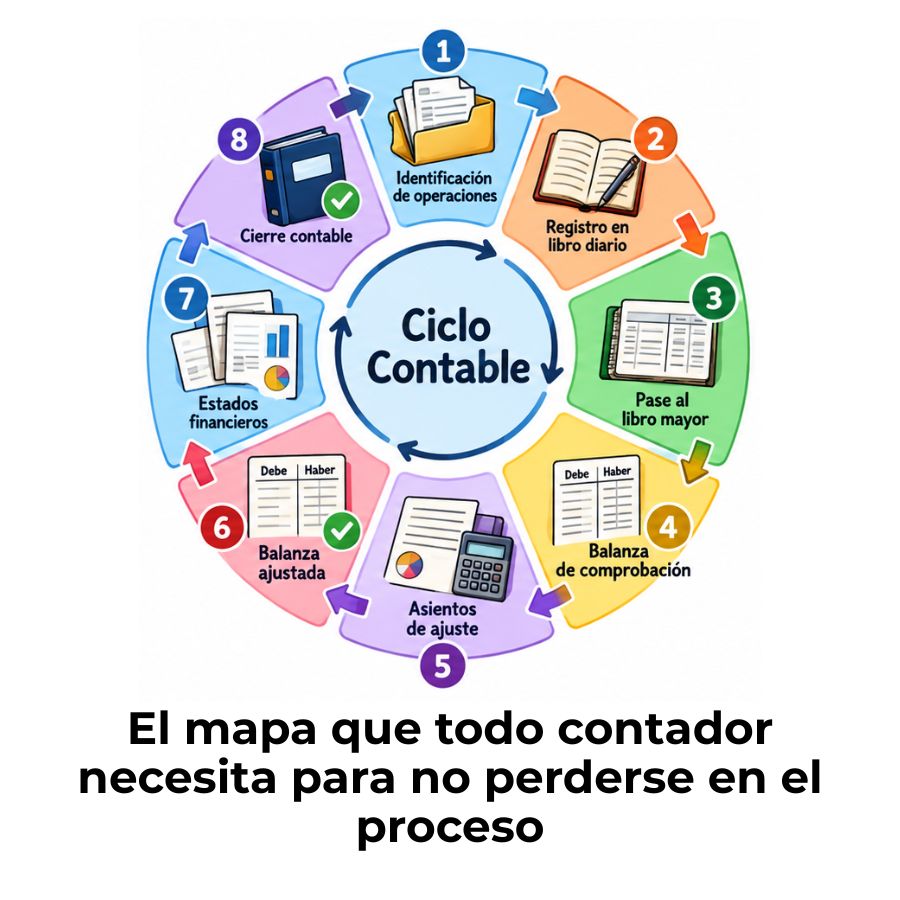
Diagrama de flujo del ciclo contable
Ciclo contable en Colombia: Etapas y proceso completo
