
Cada vez que una empresa registra una venta, paga una nómina o cierra el año con beneficios, está ejecutando, sin saberlo, una parte del ciclo contable. Pero pocos saben qué ocurre entre el primer asiento y las cuentas anuales. Si quieres entender cómo funciona ese proceso de principio a fin, estás en el lugar correcto.
¿Qué es el ciclo contable en España?
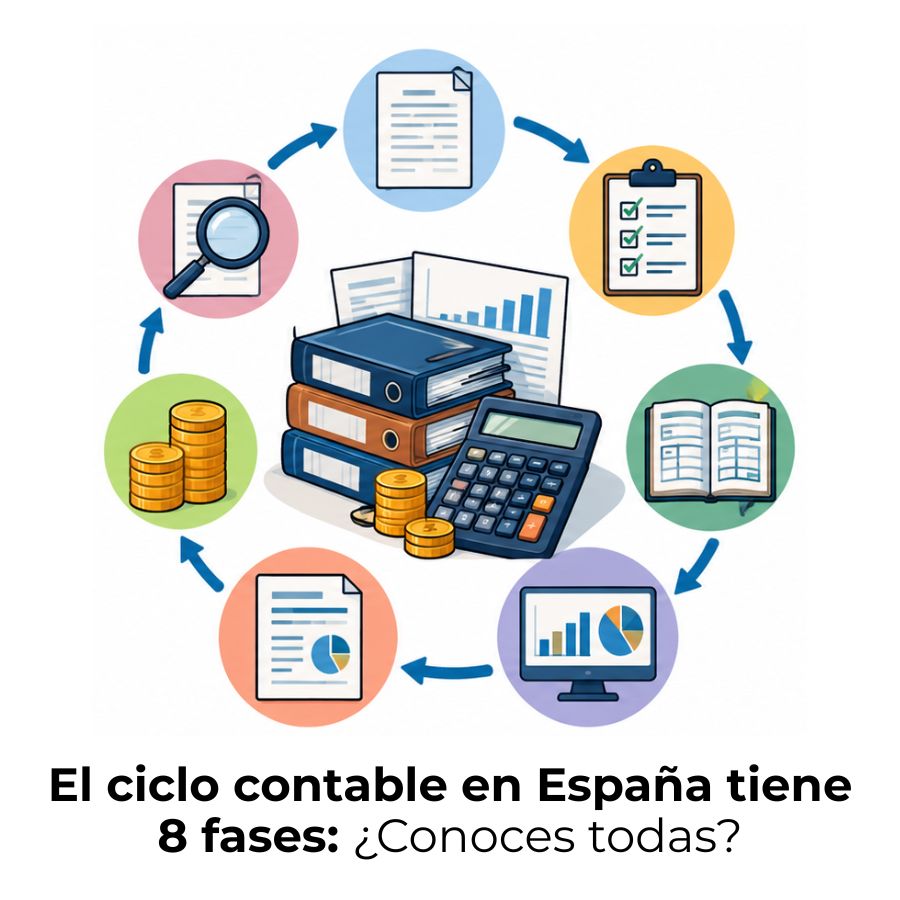
El ciclo contable es el conjunto ordenado de etapas que una empresa sigue para registrar, clasificar y resumir todas sus operaciones económicas durante un periodo determinado, que en España coincide normalmente con el año natural. Al final de ese recorrido, la empresa obtiene sus estados financieros, que reflejan con fidelidad su situación patrimonial y el resultado del ejercicio.
No se trata de un proceso opcional. En España, la obligación de llevar contabilidad ordenada está recogida en el Código de Comercio, y la forma concreta en que debe ejecutarse ese proceso la establece el Plan General Contable (PGC). Ambas normas forman el pilar sobre el que descansa cualquier ciclo contable en el país, independientemente del tamaño o sector de la empresa.
Duración y marco normativo del ciclo contable
En España, el ejercicio contable dura doce meses y suele coincidir con el año natural, del 1 de enero al 31 de diciembre. No obstante, algunas empresas trabajan con un ejercicio que no sigue el calendario estándar, siempre que lo tengan así establecido en sus estatutos. La norma que regula todo este proceso es el Plan General Contable, aprobado por el Real Decreto 1514/2007 y supervisado por el Instituto de Contabilidad y Auditoría de Cuentas (ICAC).
El PGC no es una guía de buenas prácticas: es de obligado cumplimiento para todas las empresas españolas. Su objetivo es que los estados financieros de cualquier compañía sean homogéneos, comparables y transparentes. Existe también una versión adaptada para pequeñas empresas, el PGC para pymes, aprobado por el Real Decreto 1515/2007, pensado para entidades que no superan determinados umbrales de activo, facturación y plantilla durante dos ejercicios consecutivos.
Diferencia entre ejercicio económico y ejercicio fiscal
Aunque en la práctica suelen coincidir, el ejercicio económico y el ejercicio fiscal no son exactamente lo mismo. El ejercicio económico es el periodo que cubre el ciclo contable de la empresa, mientras que el ejercicio fiscal es el que determina cuándo se liquidan los impuestos. En la mayoría de las empresas españolas, ambos van de enero a diciembre, pero conocer esta distinción evita confusiones cuando se trabaja con periodos distintos o con declaraciones trimestrales del IVA que no coinciden exactamente con el cierre anual.
Fases del ciclo contable en España
El ciclo contable no es un proceso libre: sigue un orden cronológico estricto en el que cada etapa depende de la anterior. Saltarse un paso o ejecutarlo fuera de orden genera errores que se arrastran hasta el cierre y complican la elaboración de las cuentas anuales. A continuación se explica cada fase con detalle.
Fase 1 — Balance de situación inicial
Todo ciclo contable arranca con una fotografía de la empresa. El balance de situación inicial recoge el patrimonio del que parte el negocio al comienzo del ejercicio: qué tiene (activos), qué debe (pasivos) y cuánto le queda como propio (patrimonio neto). Para las empresas que ya llevan ejercicios anteriores, este balance inicial coincide exactamente con el balance de cierre del año precedente, lo que garantiza la continuidad de la información.
Fase 2 — Apertura de la contabilidad
Una vez que tienes claro el punto de partida, el siguiente paso es abrir formalmente los libros del nuevo ejercicio. El asiento de apertura carga todas las cuentas de activo y abona las de pasivo y patrimonio neto, trasladando los datos del balance inicial al Libro Diario. A partir de ese momento, el sistema contable queda listo para recibir los movimientos del año. En empresas de nueva creación, este asiento recoge las aportaciones iniciales de los socios y cualquier bien que entre a formar parte del negocio.
Fase 3 — Registro de operaciones del ejercicio
Esta es la fase más extensa del ciclo porque ocupa los doce meses del ejercicio. Cada operación económica, ya sea una compra, una venta, un cobro o un pago de nóminas, genera un asiento contable en el Libro Diario. Los asientos deben reflejar el doble efecto de cada transacción: lo que entra y lo que sale. El Código de Comercio exige que este registro sea cronológico y que el detalle figure en los libros o en registros concordantes si se opta por anotaciones agrupadas por periodos no superiores al trimestre.
Fase 4 — Balance de comprobación de sumas y saldos
Antes de llegar al cierre, conviene verificar que todos los asientos están bien registrados. El balance de comprobación de sumas y saldos lista todas las cuentas con sus movimientos acumulados para confirmar que el total del debe y el total del haber cuadran. Si hay diferencias, es señal de errores que hay que corregir antes de continuar. Este documento no es una cuenta anual, sino una herramienta interna de control que la normativa exige elaborar, como mínimo, trimestralmente.
Fase 5 — Ajustes y regularización de cuentas
Al acercarse el cierre del ejercicio, es habitual que algunos ingresos o gastos no estén correctamente asignados al periodo que les corresponde. Los ajustes por periodificación sirven para imputar cada partida al ejercicio en que realmente se ha generado, aunque el cobro o el pago ocurra en un momento diferente. En esta fase también se registran las amortizaciones de los activos, las provisiones por posibles pérdidas futuras y las correcciones de errores detectados durante el año.
Fase 6 — Determinación del resultado del ejercicio
Con todos los ajustes aplicados, llega el momento de calcular si la empresa ha ganado o perdido dinero durante el año. El resultado del ejercicio se obtiene restando los gastos totales de los ingresos totales: si el saldo es positivo, hay beneficio; si es negativo, hay pérdida. Este dato es el que nutre directamente la cuenta de pérdidas y ganancias de las cuentas anuales y determina, en gran medida, las decisiones que tomará la empresa sobre la distribución de ese resultado.
Fase 7 — Cierre de la contabilidad
El asiento de cierre es el simétrico del de apertura: abona todas las cuentas de activo y carga las de pasivo y patrimonio neto, dejando todos los saldos a cero para que el siguiente ejercicio empiece de forma limpia. Este asiento refleja la situación final de la empresa y cierra formalmente el ciclo del año. A partir de ese momento, los libros del ejercicio quedan sellados y no se pueden modificar sin dejar constancia de la corrección.
Fase 8 — Cuentas anuales y distribución del resultado
El último paso del ciclo es la elaboración de las cuentas anuales, que son los documentos oficiales que resumen toda la actividad del ejercicio. Las cuentas anuales incluyen el balance de situación, la cuenta de pérdidas y ganancias, el estado de cambios en el patrimonio neto, la memoria y, para algunas empresas, el estado de flujos de efectivo. Una vez aprobadas por la Junta General, la empresa decide cómo distribuir el resultado: repartir dividendos, constituir reservas o compensar pérdidas de ejercicios anteriores.
El Plan General Contable y su papel en el ciclo
El ciclo contable en España no podría funcionar sin una norma común que establezca las reglas del juego. Ese papel lo desempeña el Plan General Contable, que define cómo se reconocen, valoran y presentan todas las operaciones económicas de una empresa. Sin el PGC, cada empresa llevaría su contabilidad a su manera, lo que haría imposible comparar estados financieros entre compañías o verificar su fiabilidad.
El Plan General Contable es el marco normativo obligatorio para todas las empresas españolas que establece los principios contables, los criterios de valoración y la estructura de las cuentas anuales.
Estructura del PGC: las cinco partes clave
El PGC no es un documento único: está organizado en cinco partes con distintos niveles de obligatoriedad. Las tres primeras son de obligado cumplimiento para todas las empresas; la cuarta y la quinta solo en lo que contengan criterios de registro o valoración. Conocer esta estructura ayuda a entender por qué ciertos registros del ciclo contable se hacen de una forma y no de otra.
Libros contables obligatorios según el Código de Comercio
El artículo 28 del Código de Comercio establece que todas las empresas deben llevar, como mínimo, dos libros contables: el Libro Diario y el Libro de Inventarios y Cuentas Anuales. Ambos son el soporte documental sobre el que se construye el ciclo contable y, por lo tanto, no pueden faltar en ningún ejercicio. Además, los libros deben estar legalizados en el Registro Mercantil antes de que transcurran cuatro meses desde el cierre del ejercicio.
Si te interesa profundizar en cómo se aplica este proceso en contextos distintos al español, puedes consultar cómo funciona el ciclo contable en México, donde la normativa y los plazos difieren de forma significativa respecto al modelo europeo.
¿Cuáles son los plazos del ciclo contable en España?
Uno de los errores más comunes al abordar el ciclo contable es pensar que termina el 31 de diciembre. En realidad, el cierre del ejercicio activa una cadena de plazos legales que se extienden hasta el verano del año siguiente. Conocerlos con anticipación es la única forma de evitar retrasos que, aunque no siempre conllevan sanción directa, pueden generar problemas con el Registro Mercantil, la Agencia Tributaria o posibles financiadores.
A continuación se detallan los plazos concretos que aplican cuando el ejercicio coincide con el año natural:
Diferencias entre el ciclo contable en España y otros países
Aunque los principios contables básicos son similares en muchos países, el marco normativo, los plazos y los documentos exigidos varían de forma significativa dependiendo de la legislación de cada territorio. En España, el PGC es el eje central; en otros países de América Latina, cada estado tiene su propio plan o código contable. Esas diferencias afectan directamente a cómo se registran ciertas operaciones, qué cuentas se utilizan y qué documentos deben presentarse al cierre del ejercicio.
Si quieres conocer cómo se desarrolla este proceso en otro contexto latinoamericano, puedes ver en detalle el ciclo contable en Argentina, cuyas etapas y documentación de cierre presentan diferencias notables respecto al modelo español. Y si buscas una visión más general del proceso sin anclaje geográfico, el artículo sobre ciclo contable ofrece una explicación transversal de los conceptos fundamentales.
Errores frecuentes al ejecutar el ciclo contable
Conocer las fases del ciclo no es suficiente si luego se cometen descuidos que comprometen la fiabilidad de los estados financieros. Estos son los fallos más habituales y por qué conviene evitarlos desde el primer asiento del año:
- No conciliar el balance inicial con el cierre del ejercicio anterior: Si los datos de partida no cuadran con el cierre previo, cualquier error se traslada a lo largo de todo el ejercicio y es mucho más difícil de detectar a posteriori.
- Registrar operaciones fuera del periodo que les corresponde: Imputar un gasto o un ingreso al ejercicio equivocado altera el resultado y obliga a realizar correcciones que pueden complicar la liquidación de impuestos.
- Omitir los ajustes por periodificación al final del año: Las amortizaciones, provisiones y periodificaciones no son opcionales. Sin ellos, el resultado del ejercicio no refleja la realidad económica de la empresa.
- No llevar el Libro Diario con la periodicidad exigida: El Código de Comercio admite anotaciones agrupadas por periodos no superiores al trimestre, pero siempre que exista un detalle concordante. Dejar meses sin registrar genera problemas en una revisión.
- Olvidar los plazos de legalización y depósito de cuentas: Aunque no siempre se aplica una sanción inmediata, presentar los libros o las cuentas fuera de plazo puede bloquear ciertos trámites administrativos y generar desconfianza ante bancos o inversores.
- Confundir el ejercicio económico con el fiscal: Tratar ambos como si fueran idénticos puede llevar a errores en la imputación de ingresos y gastos, especialmente cuando hay operaciones a caballo entre dos periodos.
Preguntas frecuentes
¿Cuánto dura el ciclo contable en España?
El ciclo contable en España tiene una duración de doce meses y, en la mayor parte de las empresas, coincide con el año natural, del 1 de enero al 31 de diciembre. Sin embargo, no termina en esa fecha: después del cierre se abren plazos legales para elaborar los libros contables (tres meses), legalizarlos en el Registro Mercantil (cuatro meses), celebrar la Junta General Ordinaria (seis meses) y depositar las cuentas anuales (un mes adicional tras la aprobación en Junta). Considerando todos esos pasos, el ciclo completo puede extenderse hasta el mes de julio del año siguiente.
¿Qué libros contables son obligatorios en España?
El artículo 28 del Código de Comercio establece que toda empresa debe llevar, como mínimo, el Libro Diario y el Libro de Inventarios y Cuentas Anuales. El Libro Diario recoge de forma cronológica todas las operaciones económicas del ejercicio, mientras que el Libro de Inventarios y Cuentas Anuales incluye el balance inicial, los balances de comprobación trimestrales, el inventario de cierre y las cuentas anuales. Ambos deben legalizarse en el Registro Mercantil correspondiente y conservarse durante un mínimo de seis años desde el último asiento registrado.
¿Qué es el asiento de apertura y cuándo se hace?
El asiento de apertura es el primer registro contable del nuevo ejercicio. Se elabora al comienzo del año y su función es trasladar al Libro Diario los saldos finales del ejercicio anterior: se cargan todas las cuentas de activo y se abonan las de pasivo y patrimonio neto. En empresas de nueva creación, este asiento recoge las aportaciones iniciales de los socios y los bienes que entran en la empresa. Sin el asiento de apertura, no es posible empezar a registrar operaciones de forma ordenada ni garantizar la continuidad de la información contable entre ejercicios.
¿Qué son las cuentas anuales y qué documentos incluyen?
Las cuentas anuales son el conjunto de documentos financieros que resumen la actividad económica de una empresa durante el ejercicio. Según el Plan General Contable, incluyen el balance de situación (patrimonio de la empresa), la cuenta de pérdidas y ganancias (ingresos y gastos), el estado de cambios en el patrimonio neto, la memoria (explicación detallada de los datos anteriores) y, para empresas que no pueden presentar el modelo abreviado, el estado de flujos de efectivo. Todos estos documentos forman una unidad y deben presentarse conjuntamente para que tengan validez legal.
¿Cuándo se debe legalizar el Libro Diario en España?
La legalización del Libro Diario y del resto de libros contables obligatorios debe realizarse en el Registro Mercantil correspondiente antes de que transcurran cuatro meses desde el cierre del ejercicio. Para las empresas cuyo ejercicio coincide con el año natural, esto significa que el plazo vence el 30 de abril del año siguiente. Si se presenta después de esa fecha, los libros se legalizan con la expresión «fuera de plazo», lo que no implica una sanción automática, pero puede generar complicaciones en revisiones internas, auditorías o solicitudes de financiación.
¿Qué es el balance de comprobación de sumas y saldos?
El balance de comprobación de sumas y saldos es un documento interno que lista todas las cuentas del Libro Mayor con sus movimientos acumulados (sumas del debe y del haber) y los saldos resultantes. Su objetivo es verificar que el total del debe coincide con el total del haber en todas las cuentas, lo que confirma que no existen errores matemáticos en los asientos. La normativa española exige elaborarlo con una periodicidad máxima trimestral. No es un estado financiero para uso externo, pero resulta indispensable como herramienta de control previo al cierre del ejercicio.
¿Cuál es la diferencia entre el PGC general y el PGC para pymes?
El Plan General Contable general se aplica a todas las empresas españolas, mientras que el PGC para pymes, aprobado por el Real Decreto 1515/2007, está pensado para entidades de menor tamaño. Para acogerse al PGC pymes, una empresa debe no superar durante dos ejercicios consecutivos dos de estos tres límites: total de activo de cuatro millones de euros, cifra de negocios de ocho millones de euros y una plantilla media de cincuenta trabajadores. La principal diferencia práctica es que el PGC pymes simplifica algunos criterios de valoración y no obliga a elaborar el estado de cambios en el patrimonio neto ni el estado de flujos de efectivo.
Conclusión
El ciclo contable en España es mucho más que un trámite anual: es el proceso que convierte cada operación del día a día en información financiera fiable, ordenada y legalmente válida. Desde el balance inicial hasta el depósito de las cuentas anuales en el Registro Mercantil, cada etapa tiene su función y su momento exacto dentro del ejercicio.
Ahora que conoces las ocho fases, los plazos legales y el papel del Plan General Contable, puedes aplicar ese conocimiento de forma práctica: detectar errores antes del cierre, anticipar las fechas clave y entender qué hay detrás de cada asiento que registras. Esa visión de conjunto es lo que distingue a quien lleva la contabilidad con criterio de quien simplemente rellena campos.
Si quieres seguir aprendiendo sobre contabilidad con la misma claridad, este sitio web tiene más contenidos sobre el tema que te ayudarán a consolidar tu base y avanzar hacia aspectos más avanzados de la gestión financiera.
Sigue aprendiendo:
Diferencia entre ciclo contable y ciclo operativo
Hoja de trabajo de 8 y 10 columnas: Diferencias clave
¿Es obligatorio hacer el ciclo contable en una empresa?
Ciclo contable mensual: Ordena tus finanzas cada 30 días
Errores comunes en el ciclo contable y cómo evitarlos
Buenas prácticas para agilizar el ciclo contable
Ciclo contable en Chile: Etapas y cómo funciona
Ciclo contable de una empresa sin movimiento
