
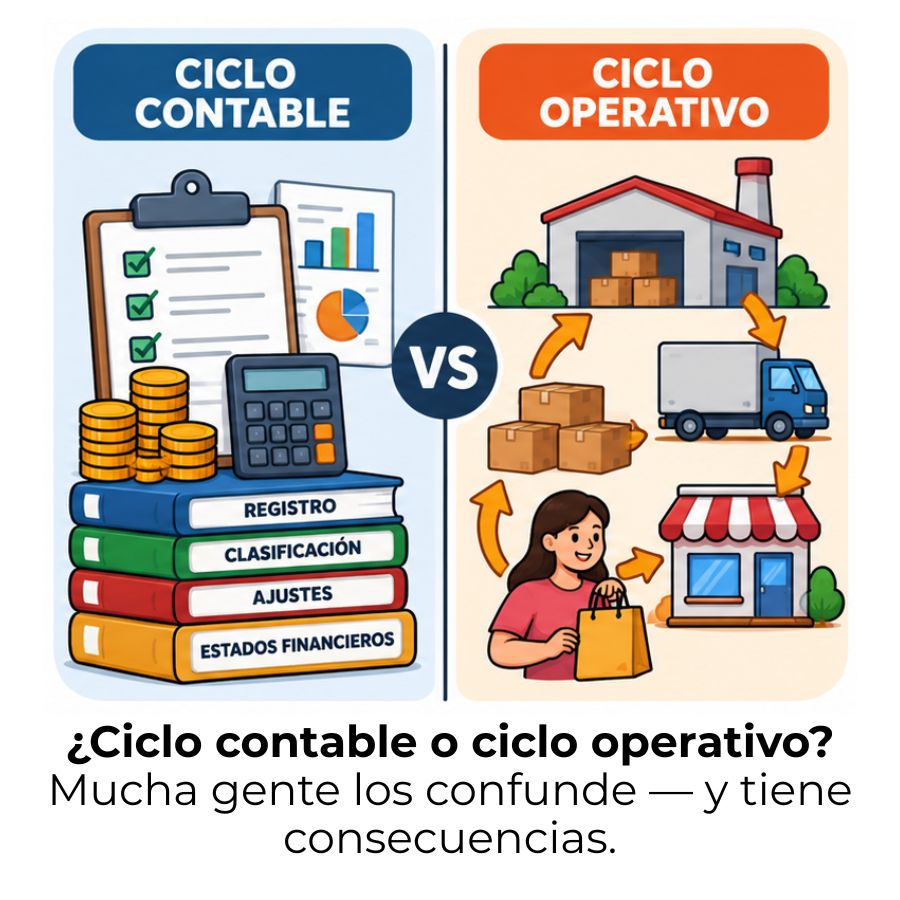
El ciclo contable y el ciclo operativo son dos procesos que conviven dentro de cualquier empresa, pero cumplen funciones distintas. Uno registra y organiza la información financiera; el otro mide el tiempo que tarda el negocio en transformar una inversión en efectivo. Conocer sus diferencias te permite interpretar la realidad de una empresa con mucha más precisión.
¿Qué es el ciclo contable?
El ciclo contable es el conjunto de pasos mediante los cuales una empresa registra, organiza y presenta toda su actividad financiera durante un período determinado. Cada vez que se produce una transacción —una venta, un pago, una compra— el ciclo contable se encarga de que ese hecho quede documentado de forma cronológica y verificable. Su propósito no es describir lo que hace la empresa, sino dejar constancia de cómo impactan esas acciones en sus finanzas.
El resultado final del ciclo contable son los estados financieros: el balance general, el estado de resultados y el flujo de caja, entre otros. Estos documentos permiten a dueños, contadores, inversores y autoridades fiscales entender la situación real del negocio al cierre de cada período. Sin un ciclo contable bien ejecutado, esa información simplemente no existe o no es confiable.
Etapas del ciclo contable
El ciclo contable se estructura en tres fases que se repiten de forma sistemática cada período. La primera es la apertura, donde se registran los saldos iniciales con los que la empresa comienza el ejercicio. La segunda es el movimiento, que abarca todo el período y consiste en registrar cada transacción a medida que ocurre. La tercera es el cierre, donde se consolidan los datos, se elaboran los estados financieros y se prepara el terreno para el siguiente período.
Estas tres etapas no son opcionales ni intercambiables. Cada una alimenta a la siguiente, y omitir cualquiera de ellas produce información financiera incompleta o directamente incorrecta. Un cierre mal ejecutado, por ejemplo, arrastra errores al ejercicio siguiente y distorsiona la visión real del negocio.
¿Cuánto dura un ciclo contable?
El ciclo contable tiene una duración habitual de doce meses, que coincide con el ejercicio económico de la empresa. Ese período puede ir del 1 de enero al 31 de diciembre, pero no es obligatorio que siga el año calendario; la empresa puede definir cualquier fecha de inicio y cierre que se ajuste a su actividad o a las exigencias legales del país donde opera.
También existen ciclos contables más cortos: mensuales o trimestrales, que algunas empresas aplican para tener un seguimiento más frecuente de su situación financiera. Sin embargo, el ciclo anual sigue siendo el estándar más extendido, tanto por razones fiscales como por convención contable.
¿Qué es el ciclo operativo?
El ciclo operativo es el tiempo que transcurre desde que una empresa invierte dinero en mercadería o materia prima hasta que recupera ese dinero mediante el cobro de sus ventas. No mide registros ni documentos: mide tiempo real. Cada vez que la empresa compra, produce, vende y cobra, completa un ciclo operativo. Si ese recorrido dura treinta días, el ciclo es de treinta días; si dura noventa, ese es su ciclo.
Su utilidad principal es revelar qué tan eficiente es el negocio en transformar su inversión inicial en efectivo disponible. Un ciclo corto suele indicar que la empresa vende rápido y cobra sin demora. Un ciclo largo puede señalar problemas de inventario acumulado, clientes que pagan tarde o ambas cosas a la vez.
Etapas del ciclo operativo
El ciclo operativo sigue una secuencia lógica que varía ligeramente según el tipo de empresa. En una empresa comercial, el proceso va de la compra a la venta y al cobro. En una empresa manufacturera, se agrega la etapa de fabricación entre la compra y la venta. Lo que permanece constante es el punto de inicio —el desembolso de dinero para adquirir algo— y el punto final: recuperar ese dinero una vez que el cliente paga.
- Compra: La empresa adquiere mercadería o materia prima, lo que representa el primer desembolso real de recursos.
- Fabricación: Solo en empresas industriales; se transforma la materia prima en el producto que se va a vender.
- Venta: El producto o servicio se entrega al cliente, generando una cuenta por cobrar si el pago no es inmediato.
- Cobro: La empresa recibe el dinero del cliente, cerrando el ciclo y recuperando la inversión inicial.
¿Cuánto dura un ciclo operativo?
La duración del ciclo operativo no es fija: depende del tipo de negocio, del plazo de pago que se ofrece a los clientes y de la velocidad con que se mueve el inventario. Se calcula sumando los días que el stock permanece sin venderse más los días que el cliente tarda en pagar. Una empresa que vende rápido y cobra al contado puede tener un ciclo de quince días. Otra que mantiene inventario por meses y da crédito a noventa días puede superar los ciento veinte días fácilmente.
A diferencia del ciclo contable, el operativo no respeta un calendario fijo. Puede repetirse decenas de veces en un mismo año o, en industrias con productos de largo proceso, completarse apenas una o dos veces en ese mismo período. Lo que importa es que cada vuelta del ciclo representa una oportunidad de generar rentabilidad.
¿Cuál es la diferencia entre ciclo contable y ciclo operativo?
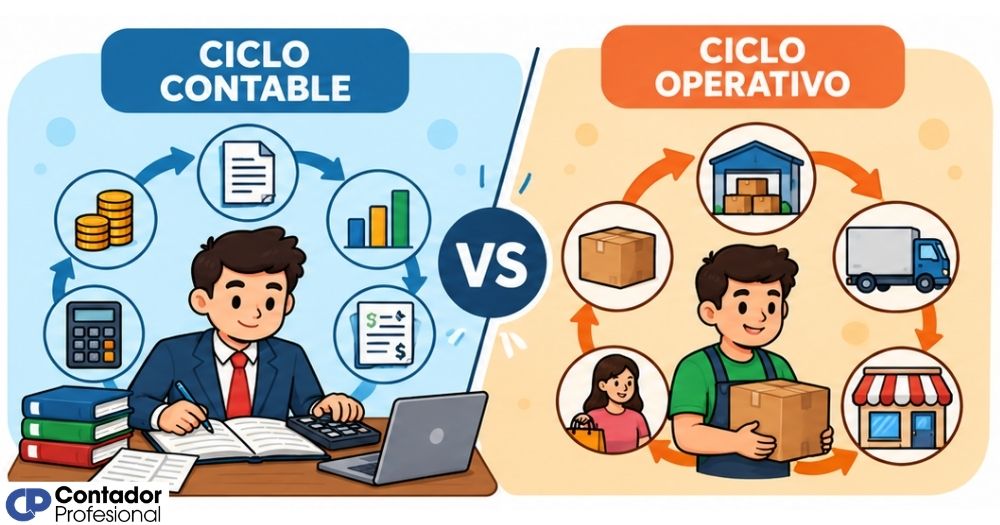
La diferencia más directa está en lo que mide cada uno. El ciclo operativo mide el tiempo que tarda el negocio en convertir su inversión en efectivo; el ciclo contable mide el período en que esa actividad queda registrada y resumida en información financiera. Uno vive en el mundo físico del negocio —en las compras, las ventas, los cobros—; el otro vive en el sistema contable, en los libros, los asientos y los estados financieros.
Otra diferencia clave es la duración. El ciclo contable tiene una extensión predefinida —generalmente un año— que no cambia según lo que pase en el negocio. El ciclo operativo, en cambio, depende completamente de la velocidad con que opera la empresa: puede ser más corto o más largo según la industria, la demanda y la gestión del crédito.
| Característica | Ciclo contable | Ciclo operativo |
|---|---|---|
| ¿Qué mide? | El registro de la actividad financiera | El tiempo de compra al cobro |
| Duración típica | 12 meses (ejercicio económico) | Variable; días o meses según el negocio |
| ¿Cuántas veces se repite? | Una vez por ejercicio fiscal | Múltiples veces en el año |
| ¿Qué produce? | Estados financieros | Rentabilidad y flujo de caja |
| ¿Quién lo gestiona? | El área contable | La dirección operativa y financiera |
| ¿Depende del tipo de empresa? | No; aplica a todas por igual | Sí; varía según industria y modelo |
También difieren en quién los usa y para qué. Un contador trabaja con el ciclo contable para garantizar que la información financiera sea precisa y cumpla con las normas. Un gerente o director financiero observa el ciclo operativo para decidir si la empresa necesita más capital de trabajo, si debe renegociar plazos con proveedores o si puede acelerar el cobro a clientes. Son herramientas distintas para preguntas distintas.
Puntos en que se conectan ambos ciclos
Aunque son procesos distintos, el ciclo contable y el ciclo operativo no funcionan de forma aislada. Cada operación del ciclo operativo genera un hecho económico que debe ingresar al ciclo contable. Cuando la empresa compra mercadería, ese desembolso se registra en la contabilidad. Cuando vende, se anota un ingreso. Cuando cobra, se actualiza el flujo de caja. El ciclo operativo produce los hechos; el ciclo contable los transforma en información.
Esta relación explica por qué una buena gestión operativa se refleja en estados financieros saludables. Si el ciclo operativo es eficiente —la empresa vende rápido y cobra sin demora—, la contabilidad mostrará márgenes sólidos y buena liquidez. Si el ciclo operativo está trabado, la contabilidad lo evidenciará con cuentas por cobrar elevadas, inventarios pesados y flujo de caja ajustado.
Hay que entender que el ciclo contable actúa como espejo del ciclo operativo: no cambia lo que ocurre en el negocio, pero sí lo hace visible y medible. Por eso, quien sabe leer los estados financieros puede inferir mucho sobre la eficiencia real de las operaciones, incluso sin haber pisado el almacén ni hablado con los vendedores.
¿Cómo se conectan en la práctica?
Cada vez que el ciclo operativo completa una vuelta, genera datos que el ciclo contable captura, procesa y convierte en información útil para tomar decisiones. Uno actúa, el otro registra y traduce.
Si quieres entender cómo este proceso funciona en negocios de menor escala, puedes revisar más sobre el ciclo contable para pequeños negocios, donde las dos dinámicas se hacen especialmente visibles por la simplicidad de la estructura.
Errores comunes al confundir los dos ciclos
Uno de los errores más frecuentes es creer que mejorar la contabilidad mejora automáticamente las operaciones. No es así. Registrar mejor no hace que la empresa venda más rápido ni que los clientes paguen antes. El ciclo contable organiza la información, pero no puede reemplazar decisiones operativas como reducir el plazo de cobro, rotar el inventario con más velocidad o renegociar con proveedores.
- Usar el ciclo contable para medir eficiencia operativa: Los estados financieros muestran resultados, no velocidad del negocio. Para medir eficiencia operativa, se necesita calcular el ciclo operativo específicamente.
- Asumir que el ciclo operativo dura un año: El ciclo operativo no tiene una duración fija. Puede completarse en días, semanas o meses según el modelo de negocio.
- Confundir el cierre contable con el fin del ciclo operativo: El cierre contable es un acto administrativo anual. El ciclo operativo termina cada vez que la empresa cobra una venta, independientemente del calendario fiscal.
- Creer que ambos ciclos comparten las mismas etapas: Las fases del ciclo contable (apertura, movimiento y cierre) no equivalen a las del ciclo operativo (compra, fabricación, venta y cobro). Son taxonomías distintas para procesos distintos.
¿Qué pasa si no gestionas bien cada ciclo?
Un ciclo contable mal ejecutado produce información financiera poco confiable. Eso tiene consecuencias directas: decisiones basadas en datos incorrectos, problemas en las declaraciones fiscales, dificultades para acceder a crédito y pérdida de confianza por parte de socios o inversores. La contabilidad desordenada no avisa de sus errores de inmediato; los acumula hasta que el problema es difícil de resolver.
Por otro lado, un ciclo operativo largo o ineficiente compromete la liquidez del negocio. Si la empresa tarda muchos días en cobrar lo que vende, necesita financiar esa brecha con recursos propios o con deuda. Cuanto más largo es el ciclo operativo sin que los proveedores lo compensen con plazos de pago generosos, mayor es la presión sobre el capital de trabajo disponible.
La buena noticia es que ambos problemas tienen solución cuando se detectan a tiempo. Identificar qué ciclo está fallando —si el contable o el operativo— es el primer paso para tomar la decisión correcta. Confundirlos lleva a aplicar soluciones en el lugar equivocado: contratar más contadores cuando el problema real es que los clientes no pagan, o acelerar las operaciones cuando lo que falta es orden en los registros.
Preguntas frecuentes
¿El ciclo operativo y el ciclo contable ocurren al mismo tiempo?
Sí, ocurren de forma simultánea, pero en planos distintos. Mientras el negocio ejecuta su ciclo operativo —compra, vende, cobra—, el sistema contable registra cada uno de esos movimientos dentro del ciclo contable. No son secuenciales: el ciclo operativo se repite continuamente a lo largo del año, y el ciclo contable va capturando esa actividad de manera paralela hasta que llega el cierre del ejercicio económico. Comprender que conviven a la vez es clave para no confundirlos.
¿El ciclo contable puede durar menos de un año?
Sí. Aunque la duración habitual del ciclo contable es de doce meses, algunas empresas aplican ciclos contables más cortos: mensuales, bimestrales o trimestrales. Esto les permite tener información financiera actualizada con mayor frecuencia y detectar desvíos antes de que se acumulen. El período que elija la empresa debe estar definido por sus necesidades de control interno y, en muchos casos, por las exigencias de la normativa fiscal del país donde opera.
¿Cómo se calcula el ciclo operativo de una empresa?
El ciclo operativo se calcula sumando dos componentes: el período de inventario —cuántos días, en promedio, el stock permanece sin venderse— y el período de cuentas por cobrar —cuántos días tarda el cliente en pagar una vez realizada la venta—. La fórmula es: Ciclo operativo = Días de inventario + Días de cuentas por cobrar. Cuanto menor sea el resultado, más rápido recupera la empresa el dinero invertido, lo que generalmente indica una operación más eficiente.
¿El ciclo operativo incluye el pago a proveedores?
No. El pago a proveedores no forma parte del ciclo operativo. El ciclo operativo solo considera el tiempo desde que se adquiere el inventario hasta que se cobra al cliente. El pago a proveedores pertenece a otro indicador llamado ciclo de conversión de efectivo, que sí descuenta esos días de la ecuación. Confundir ambos conceptos es uno de los errores más frecuentes, y lleva a subestimar o sobreestimar cuántos días la empresa necesita financiar con recursos propios.
¿Qué ciclo es más importante para medir la salud financiera?
Depende de qué aspecto de la salud financiera quieras analizar. Si buscas entender la posición global de la empresa —sus activos, pasivos, ingresos y gastos—, el ciclo contable te da esa imagen a través de los estados financieros. Si buscas entender qué tan eficientemente el negocio convierte su actividad en efectivo, el ciclo operativo es la medida más directa. Ambos son necesarios y se complementan: el uno sin el otro ofrece una visión incompleta.
¿Una empresa de servicios también tiene ciclo operativo?
Sí, aunque su ciclo operativo es diferente al de una empresa con inventario físico. En una empresa de servicios no existe la etapa de fabricación ni de almacenamiento de mercadería; el ciclo comienza cuando se presta el servicio y termina cuando el cliente paga. Por eso, en empresas de servicios el ciclo operativo suele ser más corto, aunque varía dependiendo del plazo de cobro pactado con los clientes y del tiempo que tome ejecutar el servicio contratado.
¿Qué es el ejercicio económico y cómo se relaciona con el ciclo contable?
El ejercicio económico es el período de tiempo —generalmente doce meses— que la empresa define para medir sus resultados financieros. El ciclo contable se desarrolla dentro de ese ejercicio: comienza con la apertura al inicio del período y termina con el cierre y la elaboración de los estados financieros al final. En la práctica, el ejercicio económico es el marco temporal que delimita y da estructura al ciclo contable. Pueden iniciarse en cualquier fecha del año, siempre que sean consistentes de un período al siguiente y que cumplan con los requisitos fiscales aplicables. Para profundizar en los fundamentos generales del proceso, puedes revisar todo sobre el ciclo contable y cómo se estructura desde el principio.
Conclusión
El ciclo contable y el ciclo operativo son dos procesos que conviven dentro de cualquier empresa, pero que responden a preguntas distintas. Uno organiza y presenta la información financiera; el otro mide el tiempo real que tarda el negocio en convertir su inversión en efectivo. Entender esa diferencia te da una ventaja clara a la hora de interpretar los números de una empresa.
Con lo que has visto, puedes identificar qué ciclo observar según lo que necesites saber: si quieres evaluar la situación financiera global, el ciclo contable te da esa perspectiva; si quieres medir eficiencia operativa o detectar problemas de liquidez, el ciclo operativo es tu punto de partida. Aplicar esta distinción te evita tomar decisiones en el lugar equivocado.
Hay mucho más por explorar sobre cómo funcionan los procesos contables y financieros en las empresas. En este sitio web encontrarás contenido desarrollado con el mismo nivel de detalle para que sigas construyendo una base sólida, paso a paso.
Sigue aprendiendo:

Libro diario en contabilidad
Asientos de reversión en contabilidad

¿Qué es el balance de comprobación?
Ciclo contable mensual: Ordena tus finanzas cada 30 días
Ciclo contable en Colombia: Etapas y proceso completo
Buenas prácticas para agilizar el ciclo contable
Ciclo contable en Perú: Etapas y cómo funciona
Ciclo contable manual o computarizado: Diferencias clave
