
El ciclo contable en Argentina es el proceso mediante el cual una empresa registra, organiza y presenta toda su información financiera durante un período determinado, generalmente un año. Desde la apertura de los libros hasta el cierre del ejercicio, cada etapa cumple una función específica dentro del sistema contable.
¿Qué es el ciclo contable en Argentina?
El ciclo contable es el conjunto de etapas ordenadas que sigue una empresa para registrar, clasificar y resumir todas sus operaciones económicas durante un período determinado. Su resultado final son los estados contables, que reflejan con fidelidad la situación financiera del ente al cierre del ejercicio. En Argentina, este proceso está enmarcado dentro de las normas contables profesionales emitidas por la FACPCE.
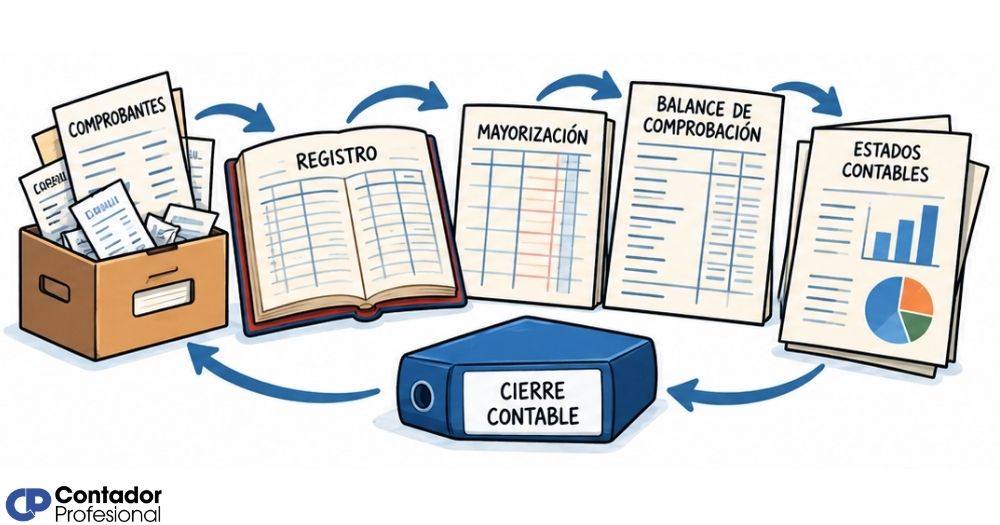
Este proceso no es optativo ni aleatorio. Cada etapa depende de la anterior: no se puede elaborar un balance de comprobación si no se registraron antes las operaciones en el libro diario, y no se pueden confeccionar los estados contables si no existen asientos de ajuste correctamente realizados. La secuencia es obligatoria y tiene un fundamento técnico muy concreto.
Características que definen el ciclo contable
El ciclo contable tiene tres características que lo distinguen de cualquier otro proceso administrativo. En primer lugar, es secuencial: cada etapa depende de la anterior y no puede ejecutarse fuera de orden. En segundo lugar, es periódico: se repite al finalizar cada ejercicio económico, con independencia de los resultados obtenidos. Y en tercer lugar, es normativo: debe ajustarse a las resoluciones técnicas vigentes en Argentina.
Para cualquier empresa, comprender estas características no es un asunto teórico. Si el proceso se aplica fuera de orden o con etapas incompletas, los estados contables finales no reflejarán la realidad financiera del ente, lo que puede derivar en problemas tanto con los socios como con el organismo fiscal y los auditores externos.
Marco normativo que lo regula en Argentina
La contabilidad en Argentina debe llevarse de modo que de ella y de la documentación resultante surjan con claridad los actos de gestión y la situación patrimonial del ente — Código Civil y Comercial de la Nación, artículo 321.
El ciclo contable en Argentina se rige por dos pilares normativos principales. El primero es el Código Civil y Comercial de la Nación (CCyC), que en sus artículos 320 a 331 establece la obligación de llevar contabilidad y los requisitos formales de los libros. El segundo es el conjunto de Resoluciones Técnicas de la FACPCE, que detallan los criterios de reconocimiento, medición y exposición de las operaciones.
La Resolución Técnica N.° 54 de la FACPCE, conocida como Norma Unificada Argentina de Contabilidad (NUA), es de aplicación obligatoria para los ejercicios iniciados a partir del 1.° de julio de 2024. Esta norma unifica y moderniza los criterios contables aplicables en todo el país, y es el marco de referencia actual para cualquier profesional que trabaje con estados contables en Argentina. Podés consultar la normativa completa directamente en el sitio de la Federación Argentina de Consejos Profesionales de Ciencias Económicas.
Etapas del ciclo contable en Argentina, paso a paso
El ciclo contable en Argentina se desarrolla a través de siete etapas que se ejecutan de forma ordenada durante cada ejercicio económico. Conocer cada una de ellas te permite entender no solo cómo se registra la información, sino también por qué cada paso tiene un propósito concreto dentro del proceso general.
Apertura contable: el punto de inicio
La apertura contable marca el comienzo del ejercicio. En esta etapa se confecciona el asiento de apertura, que consiste en registrar todos los saldos iniciales de las cuentas de activo, pasivo y patrimonio neto. Esos saldos provienen directamente del cierre del ejercicio anterior, de modo que el nuevo ciclo empieza exactamente donde terminó el anterior.
Si es el primer ejercicio de la empresa, en lugar de saldos anteriores se registra el inventario inicial: la lista detallada y valuada de todos los bienes, derechos y obligaciones con los que la empresa inicia su actividad. Esta apertura se asienta tanto en el libro diario como en el libro mayor.
Registro de operaciones en el libro diario
A lo largo del ejercicio, cada vez que ocurre un hecho económico —una compra, una venta, un pago, un cobro— debe quedar registrado en el libro diario mediante un asiento contable. Este registro se realiza de forma cronológica: primero lo que ocurrió antes, después lo que ocurrió después, sin alterar el orden temporal de las operaciones.
Cada asiento contable indica las cuentas afectadas, los montos debitados y acreditados, y la fecha de la operación. El principio de partida doble exige que todo lo que se debita en una cuenta tenga su contrapartida en el crédito de otra, de modo que la suma de débitos siempre sea igual a la suma de créditos.
Pase al libro mayor
Una vez asentadas las operaciones en el libro diario, los datos se trasladan al libro mayor. Allí, cada cuenta tiene su propia hoja o registro donde se agrupan todos los movimientos que la afectaron durante el ejercicio. De este modo, si querés saber cuánto dinero ingresó por ventas o cuánto se adeuda a proveedores, el libro mayor te da esa respuesta de forma directa.
Al final del pase, cada cuenta del mayor tiene un saldo: la diferencia entre el total debitado y el total acreditado. Ese saldo representa el estado actual de esa cuenta en el momento en que se realiza la consulta. La información del mayor es la base sobre la que se construye el balance de comprobación.
Balance de comprobación
El balance de comprobación, también llamado balance de sumas y saldos, es una herramienta de verificación. Consiste en listar todas las cuentas del mayor con sus respectivos saldos y comprobar que la suma total de los saldos deudores coincida con la suma total de los saldos acreedores. Si los totales no coinciden, hay un error en algún asiento previo que debe corregirse antes de continuar.
Este paso no garantiza que los asientos sean correctos en su contenido —una operación puede haberse registrado en las cuentas equivocadas y aun así el balance cuadra—, pero sí detecta errores aritméticos o de traspaso. Es un control indispensable que separa el trabajo del período del trabajo de cierre.
Asientos de ajuste
Los asientos de ajuste corrigen o completan la información contable antes de preparar los estados finales. Incluyen conceptos como las amortizaciones de bienes de uso, las previsiones para deudores incobrables, los devengamientos de seguros pagados por adelantado o los intereses acumulados que aún no se cobraron ni pagaron.
Estos ajustes son necesarios porque no todas las operaciones económicas generan un movimiento de dinero en el mismo momento en que ocurren. El principio de devengamiento, aplicado en Argentina según las normas de la FACPCE, exige que los ingresos y gastos se reconozcan cuando ocurren, independientemente de cuándo se cobren o paguen.
Elaboración de los estados contables
Con los ajustes realizados, se preparan los estados contables, que son el producto final del ciclo. En Argentina, los estados básicos obligatorios son el estado de situación patrimonial (balance general), el estado de resultados, el estado de evolución del patrimonio neto y el estado de flujo de efectivo. Cada uno responde una pregunta diferente sobre la situación financiera de la empresa.
Estos estados deben presentarse en forma comparativa con el ejercicio anterior, de modo que los usuarios de la información —socios, inversores, organismos de control— puedan evaluar la evolución del ente a lo largo del tiempo. La información complementaria en notas forma parte integral de los estados contables.
Cierre contable: fin del ejercicio
El cierre contable consiste en saldar todas las cuentas de resultado del ejercicio —ingresos, costos, gastos— y trasladar el resultado neto a la cuenta de patrimonio neto. Al finalizar este proceso, las cuentas de resultado quedan en cero, listas para comenzar el nuevo período. El asiento de cierre da por terminado el ciclo e inmediatamente habilita la apertura del siguiente.
En la práctica contable argentina, el cierre también implica la confección del inventario final, la firma de los estados contables por el contador actuante y la sindicatura o auditoría cuando corresponde. Este último paso le da validez legal al trabajo realizado durante todo el ejercicio.
Libros contables obligatorios en Argentina
La normativa argentina establece que toda empresa debe llevar al menos dos libros contables principales, debidamente rubricados ante el Registro Público correspondiente o ante la Inspección General de Justicia (IGJ). La rúbrica es el proceso oficial que habilita el uso de esos libros y les otorga validez legal frente a terceros.
El libro diario y el libro de inventario y balances son los dos libros exigidos por el artículo 44 del Código de Comercio para todos los comerciantes y sociedades en Argentina. El libro mayor, aunque no es formalmente obligatorio por ley, es indispensable en la práctica contable, ya que de él se obtienen los saldos necesarios para confeccionar el balance de comprobación y los estados finales.
Además de estos libros, la Ley General de Sociedades N.° 19.550 exige otros registros según el tipo societario. Las sociedades anónimas deben llevar un libro de registro de acciones y libros de actas de directorio y asamblea. Las SRL deben contar con un libro de actas que reúna las decisiones de socios y gerentes. Todos estos libros deben rubricarse ante el organismo de control correspondiente antes de comenzar a utilizarse.
¿Cuánto dura el ejercicio contable en Argentina?
En Argentina, el ejercicio contable tiene una duración habitual de doce meses. Sin embargo, esos doce meses no necesariamente coinciden con el año calendario. Cada empresa puede tener una fecha de cierre distinta, aprobada al momento de su constitución y registrada ante el Registro Público correspondiente.
La posibilidad de tener ejercicios de duración irregular está prevista en la normativa contable argentina. El primer ejercicio de una empresa suele durar menos de doce meses, ya que va desde la fecha de constitución hasta la fecha de cierre aprobada en el estatuto. A partir del segundo ejercicio, la duración vuelve a ser de doce meses completos.
También puede ocurrir que la empresa decida cambiar su fecha de cierre, lo que genera un ejercicio de transición con duración irregular. En esos casos, las normas de la FACPCE establecen procedimientos específicos para anualizar las cifras y mantener la comparabilidad de la información entre períodos.
Estados contables que se presentan al cierre
Al finalizar el ciclo contable, la empresa debe preparar sus estados contables. En Argentina, los estados básicos son cuatro, y cada uno cumple una función informativa diferente. Todos deben presentarse en forma comparativa: con los datos del ejercicio actual y los del ejercicio inmediatamente anterior.
Además de estos cuatro estados básicos, los estados contables incluyen información complementaria en notas. Esas notas explican los criterios de valuación utilizados, los hechos posteriores al cierre relevantes, los compromisos contingentes y cualquier otro dato necesario para que los estados no resulten engañosos. La información complementaria es parte integrante de los estados contables y no puede omitirse.
Diferencias entre el ciclo contable y el ciclo fiscal en Argentina
Una confusión frecuente entre quienes se acercan por primera vez a la contabilidad argentina es equiparar el ciclo contable con el ciclo fiscal. Aunque están relacionados, son dos conceptos distintos con objetivos, plazos y marcos normativos diferentes. Entender la diferencia te evita errores al momento de analizar la situación de una empresa.
La diferencia más importante en la práctica es que el resultado contable y el resultado fiscal no siempre coinciden. Existen gastos que la contabilidad reconoce, pero el fisco no deduce, y deducciones fiscales que no tienen reflejo contable. Por eso, al cierre del ejercicio se realizan ajustes impositivos separados del proceso contable, sin modificar los estados contables ya elaborados.
Errores frecuentes al aplicar el ciclo contable
Conocer las etapas del ciclo contable no es suficiente si en la práctica se cometen errores que comprometen la validez de la información. A continuación se describen los fallos más habituales que se detectan en la contabilidad de empresas argentinas, especialmente en pymes y en primeros ejercicios.
- Omitir el asiento de apertura: Comenzar el período sin registrar los saldos iniciales hace que el ejercicio arranque sin base, lo que invalida cualquier análisis posterior sobre la evolución patrimonial.
- No registrar las operaciones en tiempo real: Acumular comprobantes y cargarlos todos juntos al final del mes o del trimestre genera errores de imputación y dificulta la detección de inconsistencias.
- Saltar el balance de comprobación: Pasar directamente de los registros del mayor a los estados contables sin verificar que débitos y créditos cuadren introduce errores que se trasladan al balance final.
- Olvidar los asientos de ajuste: No registrar amortizaciones, previsiones o devengamientos distorsiona el resultado del ejercicio y puede provocar una sobreestimación o subestimación del patrimonio neto.
- No rubricar los libros: Utilizar libros contables sin la habilitación formal del organismo de control correspondiente los priva de validez probatoria frente a litigios o inspecciones.
- Confundir el período contable con el fiscal: Aplicar criterios del impuesto a las ganancias directamente a los registros contables genera estados financieros que no reflejan la realidad económica del ente.
Estos errores no son exclusivos de quienes recién comienzan. También aparecen en empresas con varios años de historia cuando no existe un sistema contable ordenado o cuando la carga de trabajo hace que el proceso se realice de manera apresurada. La solución siempre pasa por respetar la secuencia del ciclo y no omitir ninguna etapa por razones de tiempo o comodidad.
Si estás profundizando en este proceso, también puede ser útil revisar cómo funciona el ciclo contable en Perú o el ciclo contable en Ecuador, ya que comprender las diferencias regionales te ayuda a entender mejor qué aspectos son universales y cuáles son propios de cada marco normativo. También podés ampliar tu base conceptual revisando qué es el ciclo contable desde su definición más general.
Preguntas frecuentes
¿Qué normas regulan el ciclo contable en Argentina?
El ciclo contable en Argentina está regulado principalmente por el Código Civil y Comercial de la Nación (artículos 320 a 331), que establece la obligación de llevar contabilidad y los requisitos formales de los libros, y por las Resoluciones Técnicas de la FACPCE, que fijan los criterios de reconocimiento, medición y exposición de las operaciones. La Resolución Técnica N.° 54, vigente para ejercicios iniciados desde el 1.° de julio de 2024, es actualmente la norma de referencia principal. Adicionalmente, la Ley General de Sociedades N.° 19.550 establece obligaciones específicas según el tipo societario.
¿Qué es el asiento de apertura en la contabilidad argentina?
El asiento de apertura es el primer registro del libro diario al inicio de cada ejercicio contable. Consiste en debitar todas las cuentas de activo y acreditar todas las cuentas de pasivo y patrimonio neto con los saldos que traen del ejercicio anterior. Si la empresa inicia sus actividades por primera vez, en lugar de saldos anteriores se utilizan los datos del inventario inicial. Este asiento es el punto de partida obligatorio de cualquier ciclo contable.
¿Cuál es la diferencia entre el libro diario y el libro mayor?
El libro diario registra las operaciones en orden cronológico: primero lo que ocurrió antes, luego lo que ocurrió después, sin importar qué cuentas estén involucradas. El libro mayor, en cambio, agrupa esos mismos movimientos por tipo de cuenta: todos los movimientos de Caja en una hoja, todos los de Proveedores en otra, y así sucesivamente. El libro diario responde cuándo ocurrió una operación; el libro mayor responde cuánto tiene o debe cada cuenta en un momento determinado.
¿Qué pasa si no se cierra correctamente el ciclo contable?
Si el cierre contable no se realiza correctamente, las cuentas de resultado del ejercicio —ingresos, costos, gastos— no quedan en cero al inicio del siguiente período. Esto significa que los datos del nuevo ejercicio se mezclan con los del anterior, haciendo imposible determinar el resultado real de cada período. Un cierre incompleto invalida los estados contables y puede generar inconvenientes tanto ante socios o accionistas como frente a organismos de control, auditores externos y la propia AFIP.
¿Cuándo se deben presentar los estados contables en Argentina?
El plazo para la presentación de los estados contables ante el organismo de control depende del tipo societario y de la jurisdicción. En términos generales, las sociedades anónimas y las SRL inscriptas en la IGJ de la Ciudad de Buenos Aires deben presentar sus estados contables dentro de los quince días hábiles posteriores a su aprobación por la asamblea de socios, que a su vez debe celebrarse dentro de los cuatro meses del cierre del ejercicio. En jurisdicciones provinciales, los plazos pueden variar según la normativa local.
¿Qué es la FACPCE y qué rol cumple en el ciclo contable?
La Federación Argentina de Consejos Profesionales de Ciencias Económicas (FACPCE) es el organismo que agrupa a los veintidós Consejos Profesionales de Ciencias Económicas de todo el país. Su rol en el ciclo contable es determinante: emite las Resoluciones Técnicas que establecen las normas contables profesionales aplicables en Argentina. Estas normas definen cómo deben reconocerse, medirse y exponerse las operaciones en los estados contables, y su cumplimiento es obligatorio para todos los profesionales matriculados en el país.
¿Puede el ciclo contable durar menos de un año en Argentina?
Sí. La normativa argentina admite ejercicios contables de duración irregular, es decir, de menos de doce meses. Esto ocurre principalmente en dos situaciones: cuando una empresa inicia actividades y su primer ejercicio va desde la fecha de constitución hasta la fecha de cierre estatutaria, o cuando la empresa decide cambiar su fecha de cierre, lo que genera un ejercicio de transición. En ambos casos, las normas de la FACPCE establecen procedimientos específicos para adaptar la información y mantener su comparabilidad.
Conclusión
El ciclo contable en Argentina es un proceso ordenado, periódico y normativo que permite transformar las operaciones diarias de una empresa en información financiera confiable. Desde el asiento de apertura hasta el cierre del ejercicio, cada etapa tiene un propósito claro y depende de las anteriores para que el resultado final sea válido y útil.
Conocer las siete etapas, los libros obligatorios, los estados contables y los errores más comunes te da una base sólida para entender cómo funciona la contabilidad de cualquier empresa argentina. Aplicar este proceso de forma correcta y ordenada no solo cumple con la normativa vigente, sino que te proporciona información real para tomar decisiones con criterio.
Si este tema te resultó útil y quieres seguir construyendo tu conocimiento contable, en este sitio web encontrarás más contenidos pensados para acercarte a la contabilidad de forma clara y sin rodeos.
Sigue aprendiendo:
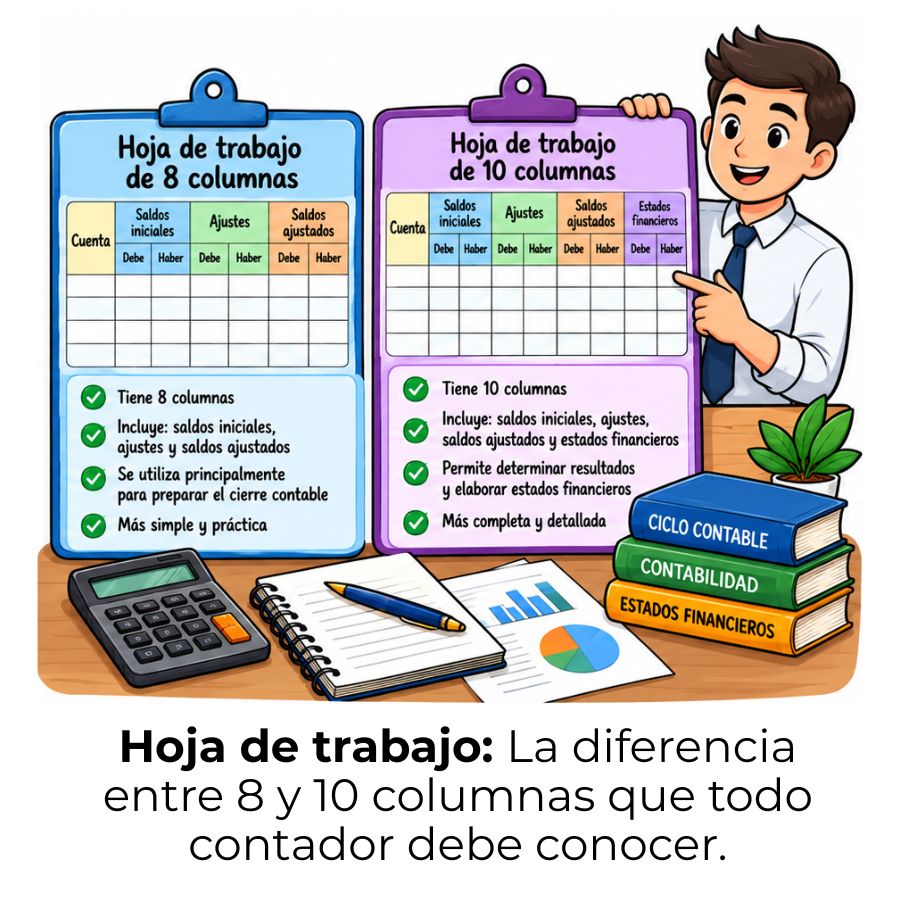
Hoja de trabajo de 8 y 10 columnas: Diferencias clave
El ciclo contable para pequeños negocios
Ciclo contable en Chile: Etapas y cómo funciona
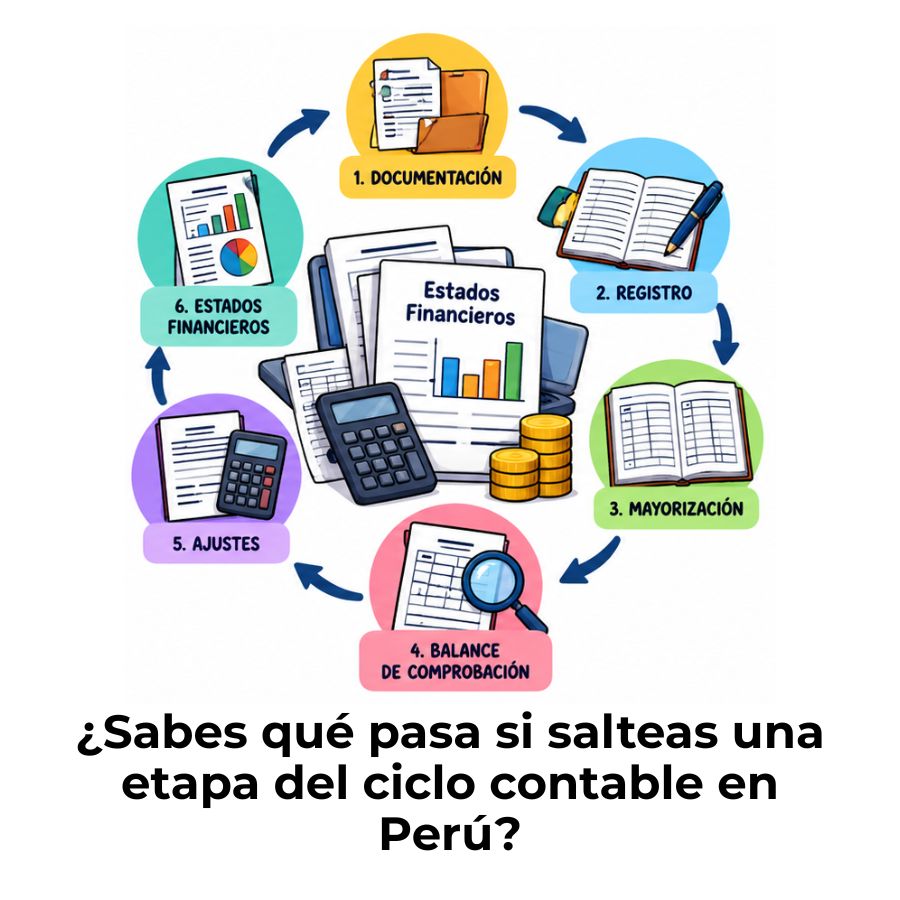
Ciclo contable en Perú: Etapas y cómo funciona

¿Qué es el balance de comprobación?
Ciclo contable manual o computarizado: Diferencias clave
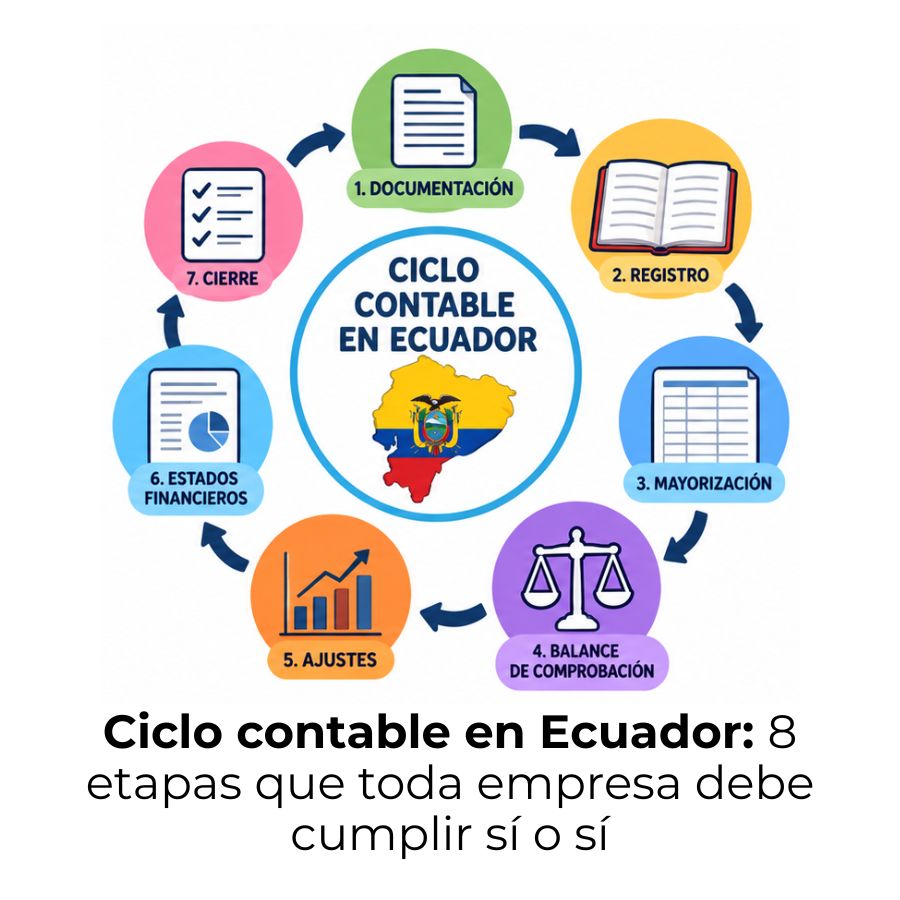
Ciclo contable en Ecuador: Etapas y cómo funciona
Ciclo contable de una empresa de servicios
