
Hay equipos contables que cierran cada período con calma y precisión, y otros que siempre terminan apagando incendios. La diferencia rara vez está en el talento: está en cómo organizan su proceso. Si el tuyo se siente lento o propenso a errores, lo que viene a continuación puede cambiarlo.
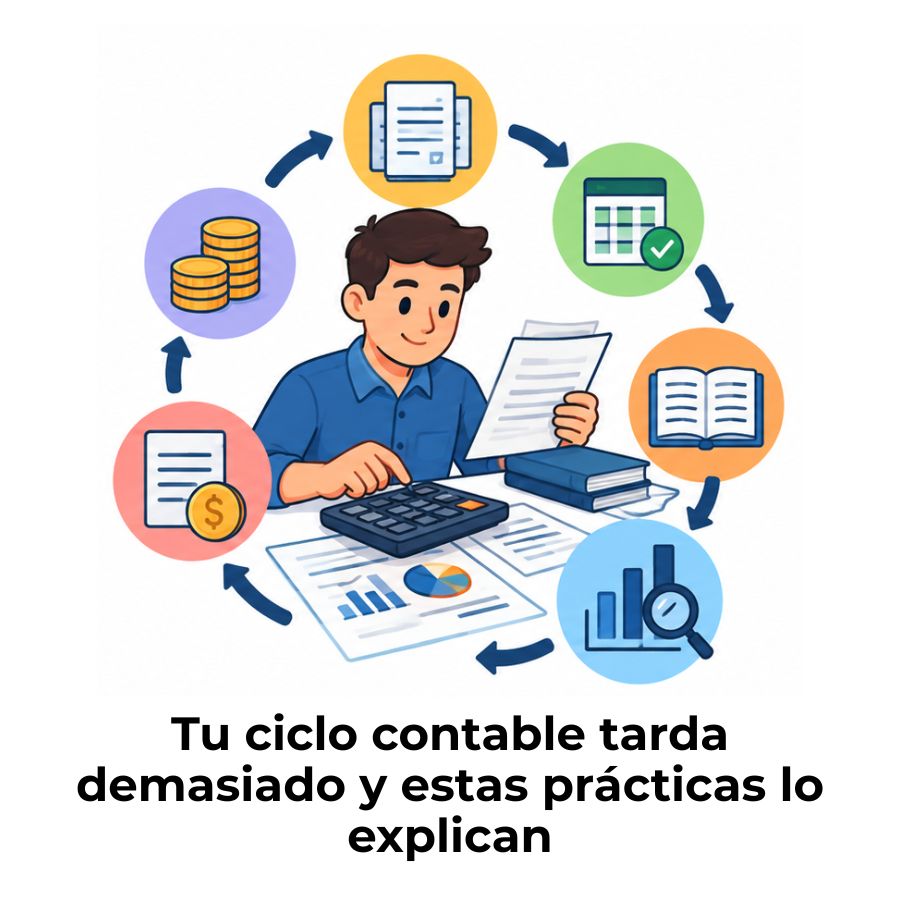
¿Qué significa agilizar el ciclo contable?
El ciclo contable es el conjunto de etapas que sigue una empresa para registrar, clasificar y resumir todas sus operaciones financieras durante un período determinado. Agilizarlo significa completar cada una de esas etapas en el menor tiempo posible, con el menor margen de error y sin acumular tareas que después compliquen el cierre. No se trata de hacer las cosas rápido por hacerlas; se trata de hacerlas bien desde el principio para no tener que corregirlas después.
Cuando el ciclo contable funciona con fluidez, la empresa obtiene información financiera confiable en el momento en que la necesita. Eso permite tomar decisiones con datos reales, cumplir con las obligaciones fiscales sin sobresaltos y detectar desviaciones antes de que se conviertan en problemas. Un ciclo contable ágil no es un lujo: es una ventaja operativa que cualquier empresa puede desarrollar con las prácticas correctas.
Organización documental desde el primer día
Uno de los factores que más retrasa el ciclo contable es la búsqueda de documentos que debían estar disponibles desde el principio. Facturas sin archivar, recibos sueltos o comprobantes enviados por correo electrónico que nunca se registraron generan retrasos y errores difíciles de rastrear al momento del cierre. La organización documental no es una tarea administrativa secundaria: es la base sobre la que descansa todo el proceso contable.
Lo más efectivo es establecer un sistema de archivo desde el primer día del período contable, tanto físico como digital. Cada documento debe tener un lugar definido, un nombre o código claro y una fecha de ingreso al sistema. Cuando todos en el equipo saben cómo y dónde guardar cada tipo de comprobante, la búsqueda de información al momento del cierre pasa de horas a minutos.
¿Cómo archivar documentos contables de forma eficiente?
Archivar bien no significa guardar todo en una carpeta general. La clave está en clasificar por tipo de documento, período y área de la empresa, de modo que cualquier persona con acceso pueda encontrar lo que necesita sin depender de quien lo guardó originalmente. Un sistema de nomenclatura consistente, aplicado por todos en el equipo, marca una diferencia real en la velocidad del proceso.
Automatización: el mayor aliado del proceso contable
La contabilidad tiene una característica que la hace especialmente compatible con la automatización: muchas de sus tareas son repetitivas, siguen reglas fijas y producen siempre el mismo tipo de resultado. Eso significa que un software contable puede ejecutarlas con mayor velocidad y sin el riesgo de error humano. Automatizar no implica eliminar al contador; implica liberarlo de las tareas mecánicas para que dedique su tiempo al análisis y la toma de decisiones.
Los sistemas contables actuales permiten integrar la facturación, los movimientos bancarios, la nómina y los reportes en un solo entorno. Cuando esa integración funciona bien, el registro de una transacción puede generar automáticamente el asiento contable correspondiente, sin necesidad de intervención manual. Eso reduce los tiempos de manera notable y minimiza los errores de transcripción.
Tareas contables que conviene automatizar primero
No todas las tareas tienen el mismo impacto cuando se automatizan. Las más repetitivas y con reglas claras son las que ofrecen el mayor retorno inmediato. Empezar por las conciliaciones bancarias, los asientos predefinidos y la generación de reportes periódicos suele ser la decisión más eficiente para ganar tiempo desde el primer mes de implementación.
- Conciliación bancaria automática: El sistema compara los movimientos del banco con los registros contables y señala las diferencias sin necesidad de revisión manual línea por línea.
- Asientos predefinidos o plantillas: Las transacciones recurrentes (pagos de servicios, amortizaciones, nómina) se registran con un solo clic usando estructuras guardadas previamente.
- Captura automática de facturas: Algunos sistemas leen facturas digitales y extraen los datos relevantes directamente al libro diario, eliminando la entrada manual de datos.
- Generación automática de reportes: El balance de comprobación, el estado de resultados y el balance general se producen en tiempo real a partir de los registros existentes.
- Alertas de inconsistencias: El sistema notifica cuando un registro no cuadra, cuando una cuenta supera un límite definido o cuando falta un documento de soporte.
¿Cómo evitar los errores que retrasan el ciclo contable?
Los errores contables no siempre provienen de descuidos. Muchas veces nacen de procesos mal definidos, catálogos de cuentas desactualizados o registros que se acumulan porque «se harán después». El problema no es el error en sí: es el tiempo que toma encontrarlo y corregirlo cuando ya está dentro del sistema. Por eso, la mejor estrategia es construir un proceso que los prevenga desde el inicio.
Uno de los errores más frecuentes es registrar transacciones en cuentas incorrectas. Esto altera la lectura de los estados financieros y puede generar diferencias que toman horas en rastrear. Mantener un catálogo de cuentas bien estructurado, con políticas claras sobre qué va en cada cuenta, es la medida preventiva más efectiva para este tipo de problema.
Otro error que retrasa el proceso es la acumulación de registros. Cuando los asientos se posponen días o semanas, el contador debe reconstruir el contexto de cada transacción desde cero, lo que multiplica el tiempo y aumenta el riesgo de clasificar mal. Registrar las operaciones el mismo día en que ocurren es la práctica más sencilla y, al mismo tiempo, la que más impacto tiene sobre la velocidad del ciclo.
Planificación del cierre contable con fechas límite
El cierre contable es la etapa más crítica del ciclo porque concentra la mayor cantidad de revisiones, ajustes y validaciones. Sin una planificación clara, se convierte en una carrera de último momento que produce errores y tensión en el equipo. Planificar el cierre significa definir con anticipación qué debe hacerse, quién lo hace y antes de qué fecha. Esa estructura transforma el cierre de una crisis recurrente en un proceso predecible.
Un cierre contable bien planificado no empieza el último día del período: empieza desde la apertura del siguiente.
Definir una fecha límite para el cierre tiene un efecto inmediato sobre la forma en que el equipo organiza su trabajo durante el período. Cuando todos saben que el cierre ocurre el día diez de cada mes, por ejemplo, las tareas previas se distribuyen naturalmente en las semanas anteriores, evitando la acumulación de registros pendientes que tanto demoran el proceso.
¿Cómo distribuir responsabilidades en el equipo contable?
En equipos de más de una persona, la falta de claridad sobre quién hace qué genera duplicaciones, olvidos y conflictos de versiones. Asignar responsabilidades específicas a cada miembro del equipo, con plazos concretos para cada tarea, es lo que convierte un plan de cierre en algo funcional. Una lista de tareas con nombre del responsable y fecha de entrega puede marcar la diferencia entre un cierre ordenado y uno caótico.
Conciliación bancaria al día: por qué no puede esperar
La conciliación bancaria es el proceso de comparar los movimientos registrados en los libros contables con los que aparecen en el estado de cuenta bancario. Su propósito es detectar diferencias: cobros no reconocidos, egresos omitidos o transacciones que se registraron mal. Cuando se hace con regularidad, es una tarea que toma poco tiempo. Cuando se pospone, puede convertirse en un problema de semanas.
Muchos equipos hacen la conciliación bancaria una vez al mes, justo antes del cierre. Ese enfoque garantiza que los errores acumulados durante cuatro semanas aparezcan todos juntos, en el peor momento posible. Hacerla de forma semanal o, idealmente, con el apoyo de un sistema que la automatice de forma continua, reduce el trabajo del cierre y mejora la calidad de la información financiera disponible en todo momento.
Herramientas digitales que aceleran el ciclo contable
El mercado ofrece hoy una variedad de herramientas diseñadas específicamente para reducir los tiempos del proceso contable. Desde software de contabilidad completo hasta aplicaciones de captura de recibos o plataformas de facturación electrónica, cada herramienta digital bien elegida elimina una parte del trabajo manual que consume tiempo sin agregar valor analítico. La clave está en elegir las que se adaptan al tamaño y las necesidades reales de la empresa.
Para negocios pequeños o en crecimiento, un software contable básico pero confiable ya representa un avance significativo. Para empresas con mayor volumen de transacciones, los sistemas con integración entre módulos (facturación, nómina, inventario y contabilidad) son los que ofrecen el mayor impacto. Lo más importante no es tener la herramienta más costosa, sino la que realmente se usa de forma consistente.
Más allá del software, también existen recursos de referencia que ayudan a entender el contexto en el que se desarrolla el ciclo contable. Por ejemplo, el ciclo contable manual o computarizado presenta diferencias relevantes en cuanto a velocidad, trazabilidad y riesgo de error que conviene conocer antes de decidir qué herramienta adoptar.
Si quieres profundizar en cómo funciona el proceso en su conjunto y qué diferencias hay entre gestionarlo de forma manual o con apoyo tecnológico, el artículo sobre el ciclo contable ofrece una visión completa de cada una de sus etapas.
Preguntas frecuentes
¿Qué es el ciclo contable y por qué es importante agilizarlo?
El ciclo contable es el proceso sistemático mediante el cual una empresa identifica, registra, clasifica y resume todas sus operaciones financieras durante un período determinado, con el objetivo de generar estados financieros confiables. Agilizarlo es importante porque un ciclo lento retrasa la disponibilidad de información financiera, lo que dificulta la toma de decisiones, aumenta el riesgo de errores acumulados y puede generar incumplimientos de plazos fiscales. Un ciclo ágil produce información útil en el momento en que se necesita.
¿Qué tareas del ciclo contable se pueden automatizar?
Las tareas más adecuadas para automatizar son aquellas que son repetitivas y siguen reglas fijas: la conciliación bancaria, la captura de facturas electrónicas, la generación de asientos predefinidos para transacciones recurrentes, la producción de reportes periódicos y las alertas de inconsistencias. Estas tareas consumen una parte significativa del tiempo contable manual y, al automatizarse, reducen tanto el tiempo de ejecución como el riesgo de error humano, liberando al equipo para tareas de análisis y revisión de mayor valor.
¿Con qué frecuencia se debe hacer la conciliación bancaria?
Lo recomendable es hacer la conciliación bancaria de forma semanal como mínimo, aunque la práctica más eficiente es realizarla de manera continua con el apoyo de un software que integre los movimientos bancarios en tiempo real. Hacerla solo una vez al mes, justo antes del cierre, concentra todos los errores y diferencias en el peor momento posible, cuando el equipo ya está bajo presión para cerrar. Cuanto más frecuente es la conciliación, más corto y ordenado resulta el proceso de cierre.
¿Cómo afecta la desorganización documental al ciclo contable?
La desorganización documental es una de las causas más comunes de retrasos en el ciclo contable. Cuando los comprobantes no están archivados correctamente, el contador debe dedicar tiempo a buscar documentos en lugar de registrarlos, lo que alarga el proceso y aumenta el riesgo de omisiones. Un sistema de archivo claro, con nomenclatura consistente y acceso ordenado, puede reducir el tiempo de búsqueda documental de forma considerable y evitar que el cierre se paralice por la falta de un comprobante.
¿Qué errores son los más comunes en el ciclo contable?
Los errores más frecuentes incluyen la omisión de transacciones por falta de controles diarios, el registro en cuentas incorrectas debido a un catálogo de cuentas ambiguo, la duplicación de asientos por ingreso manual repetido y los ajustes olvidados al momento del cierre. La mayoría de estos errores se previenen con controles regulares, automatización y una lista de verificación de cierre que detalle cada tarea pendiente con su responsable y fecha límite. Detectarlos temprano es mucho menos costoso que corregirlos después del cierre.
¿Qué diferencia hay entre ciclo contable manual y computarizado?
En el ciclo contable manual, cada registro, traslado y cálculo lo realiza el contador de forma directa, lo que aumenta el tiempo de ejecución y el riesgo de error. En el computarizado, el software automatiza gran parte de esas operaciones: registra, traslada al mayor, genera balances y produce reportes con menor intervención humana. La principal diferencia está en la velocidad, la trazabilidad y el volumen de transacciones que cada enfoque puede manejar sin perder precisión. Para la mayoría de las empresas actuales, el ciclo computarizado es la opción más eficiente y segura.
¿Cómo se planifica correctamente el cierre contable?
Una planificación efectiva del cierre contable comienza mucho antes del último día del período. El primer paso es definir una fecha límite clara y comunicarla a todo el equipo; a partir de ahí, se construye una lista de tareas con responsables y fechas intermedias para cada actividad: revisión de registros, conciliación bancaria, ajustes y generación de estados financieros. Esa estructura distribuye la carga de trabajo en las semanas previas y evita la acumulación de tareas que tanto demora y complica el cierre.
Conclusión
Agilizar el ciclo contable no depende de un solo cambio, sino de un conjunto de prácticas que, aplicadas de forma constante, transforman un proceso lento y reactivo en uno fluido y predecible. La organización documental, la automatización, la planificación del cierre y una conciliación bancaria regular son las bases sobre las que se construye un ciclo contable eficiente.
Puedes empezar por la práctica que resuelva tu problema más inmediato: si el cierre siempre se retrasa, comienza por la planificación y las fechas límite; si los errores son frecuentes, revisa tu sistema de archivo y tus controles diarios; si el trabajo manual consume demasiado tiempo, evalúa qué tareas puedes automatizar primero. Cada mejora pequeña tiene un efecto acumulado en la calidad de tu información financiera.
El ciclo contable es uno de los procesos más determinantes para la salud financiera de cualquier empresa, y entenderlo bien es el primer paso para gestionarlo mejor. En este sitio web encontrarás más contenidos que te ayudarán a profundizar en cada una de sus etapas con ejemplos claros y explicaciones accesibles.
Sigue aprendiendo:
Flujo de caja: El indicador que revela la salud real de tu negocio
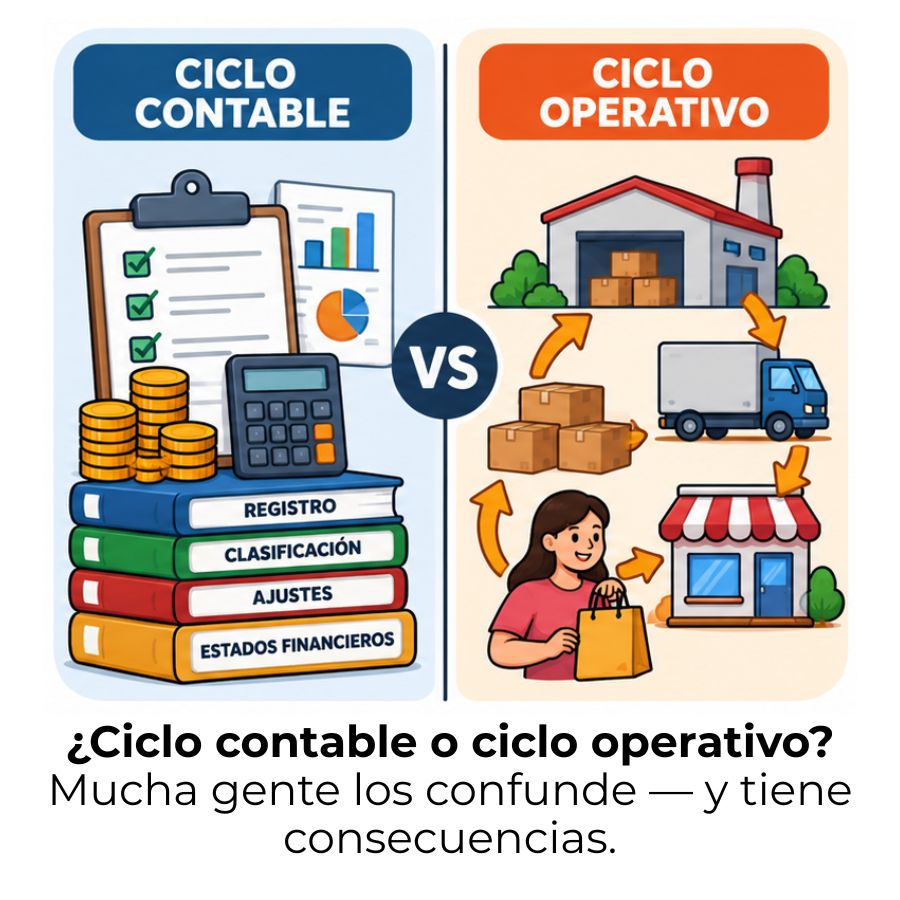
Diferencia entre ciclo contable y ciclo operativo
Ciclo contable de una empresa comercial
Las etapas del ciclo contable
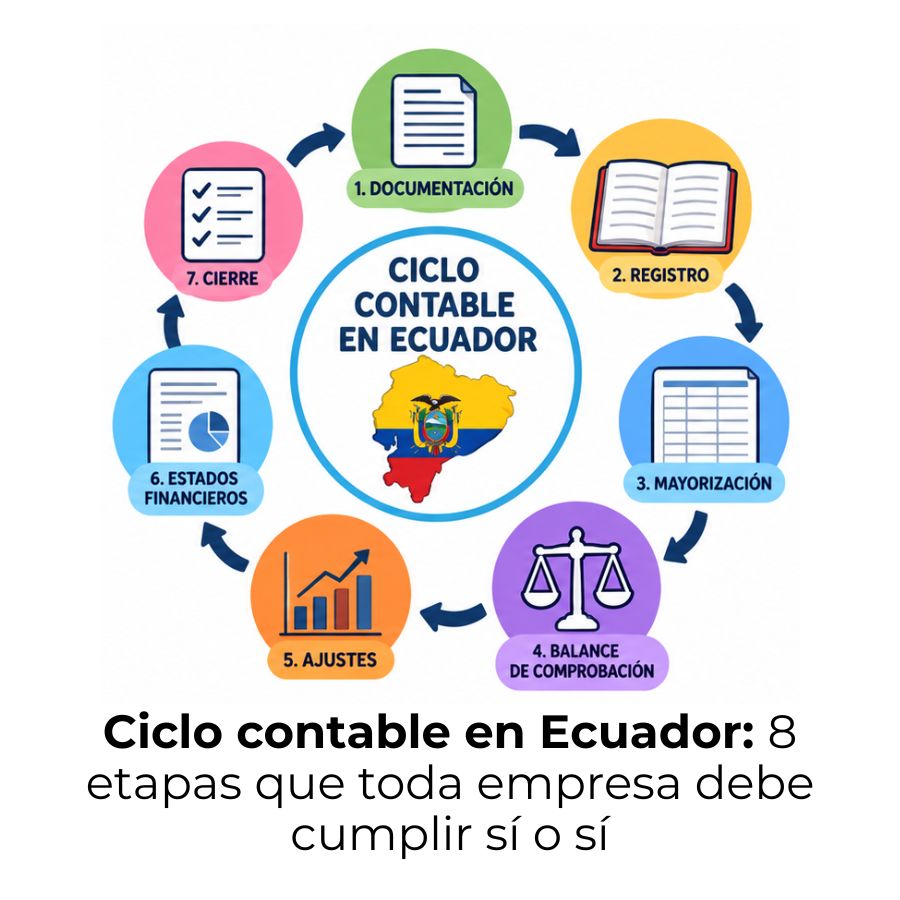
Ciclo contable en Ecuador: Etapas y cómo funciona
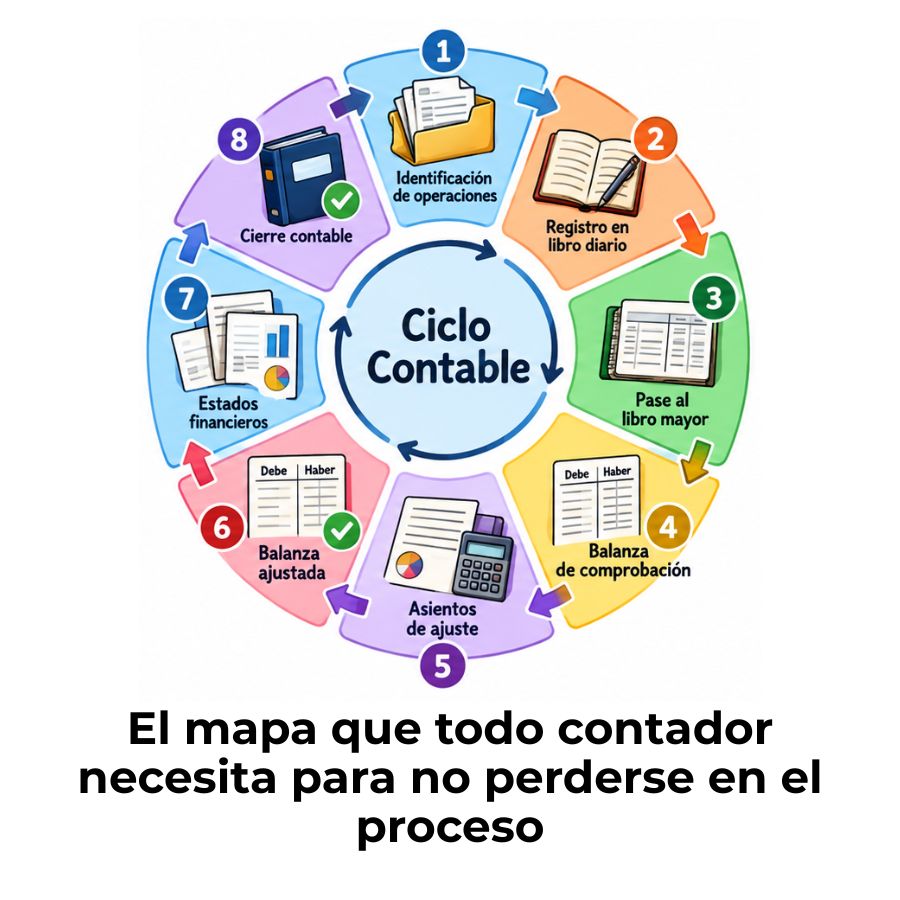
Diagrama de flujo del ciclo contable
Ciclo contable en Colombia: Etapas y proceso completo
Ciclo contable de una empresa sin movimiento
