
Hay una creencia muy extendida entre quienes tienen una empresa paralizada: si no hay ventas ni compras, tampoco hay nada que registrar. Sin embargo, la contabilidad no funciona así. Aunque tu empresa lleve meses sin actividad comercial, sigue existiendo un ciclo contable que debes completar para mantenerte en regla.
¿Qué es el ciclo contable de una empresa sin movimiento?
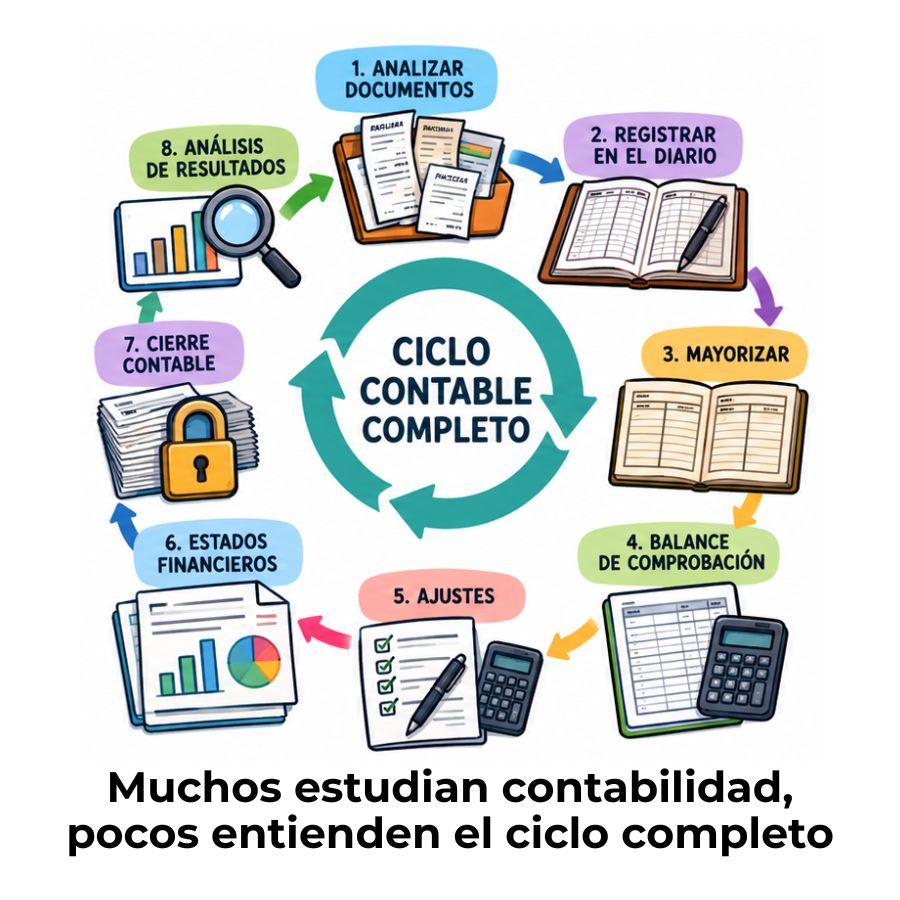
El ciclo contable es el conjunto ordenado de etapas que una empresa sigue para registrar, clasificar y cerrar sus operaciones financieras durante un ejercicio. Comienza con la apertura de libros y termina con la presentación de los estados financieros. Su estructura es la misma para todas las empresas, independientemente de si han tenido actividad comercial o no durante el período.
Cuando una empresa no tiene ventas, compras ni operaciones comerciales durante un ejercicio, se dice que está sin movimiento o en situación de inactividad. Sin embargo, eso no implica que el ciclo contable desaparezca. La obligación de llevarlo existe desde el momento en que la empresa está constituida legalmente, y se mantiene hasta que se procede a su disolución y cancelación registral formal.
Por qué «sin movimiento» no significa «sin contabilidad»
La confusión más frecuente parte de asociar la contabilidad únicamente con las transacciones comerciales. Pero la obligación de llevar libros contables no nace de que una empresa facture: nace de que existe como persona jurídica. El Código de Comercio obliga a todas las sociedades mercantiles a llevar una contabilidad ordenada, independientemente de si desarrollan actividad o no.
Aunque no haya ventas ni compras, pueden existir otros hechos económicos que requieren registro: la depreciación de un activo, una comisión bancaria mensual o un gasto de mantenimiento. Además, al inicio y al final de cada ejercicio siempre hay dos asientos que no pueden saltarse, sin importar si el año fue de actividad nula.
Diferencia entre empresa inactiva y empresa sin operaciones
Aunque se usan indistintamente, estos términos tienen matices distintos. Una empresa inactiva ha comunicado formalmente su cese de actividad a la Agencia Tributaria, generalmente mediante el modelo 036. Una empresa sin operaciones, en cambio, puede seguir activa ante Hacienda, pero simplemente no ha tenido transacciones durante el ejercicio. El tratamiento contable es diferente en cada caso.
Etapas del ciclo contable en una empresa sin movimiento
El ciclo contable de una empresa sin movimiento sigue exactamente la misma estructura que el de cualquier empresa activa: apertura, desarrollo y cierre. Lo que cambia no es la estructura, sino el contenido de cada etapa. Algunas fases tendrán menos asientos que registrar, pero ninguna puede omitirse. A continuación, se detalla cómo funciona cada una en este contexto.
Apertura: el asiento de apertura, aunque no haya actividad
El primer acto de cada ejercicio contable es el asiento de apertura. Este asiento consiste en trasladar al libro diario del nuevo ejercicio todos los saldos que quedaron registrados al cerrar el ejercicio anterior. Si la empresa no tuvo actividad, esos saldos simplemente se arrastran sin variaciones. Los activos, pasivos y el patrimonio neto del balance anterior se convierten en el punto de partida del nuevo ciclo.
El asiento de apertura no requiere que haya habido transacciones. Se realiza con la información que ya existe en los libros, reflejando fielmente la situación patrimonial de la empresa al inicio del período. Omitirlo no tiene justificación técnica ni legal, aunque la empresa lleve meses sin emitir una sola factura.
Desarrollo: ¿Qué ocurre cuando no hay transacciones que registrar?
La fase de desarrollo es la más extensa en una empresa con actividad, pero en una empresa sin movimiento comercial se reduce considerablemente. No obstante, es muy difícil que durante un ejercicio completo no exista ningún hecho económico que registrar. La mayoría de las empresas, aunque estén inactivas, siguen teniendo gastos menores asociados a su mantenimiento jurídico o financiero.
Durante esta fase, el contador debe revisar si existen partidas como amortizaciones de activos, comisiones bancarias, gastos de gestoría o cuotas del Registro Mercantil. Cada uno de esos hechos, por pequeño que sea, debe quedar registrado en el libro diario. Si tras la revisión se confirma que no existe ningún movimiento real, la fase de desarrollo queda sin asientos, pero no puede saltarse la verificación.
Cierre: ¿Cómo se cierra el ejercicio sin operaciones comerciales?
El cierre del ejercicio en una empresa sin movimiento sigue el mismo procedimiento que en cualquier otra: se regulariza el resultado del período y se saldan todas las cuentas para que queden a cero al inicio del siguiente ejercicio. Si no hubo ingresos ni gastos, el resultado del ejercicio será cero, pero el asiento de cierre se realiza igualmente, porque es el mecanismo formal que permite iniciar el siguiente ciclo.
Tras el cierre, la empresa debe elaborar sus cuentas anuales: el balance de situación, la cuenta de pérdidas y ganancias y, dependiendo del tamaño, la memoria y otros estados financieros. Estas cuentas deben aprobarse y depositarse en el Registro Mercantil dentro de los plazos establecidos por la ley.
¿Qué movimientos contables existen aunque no haya actividad?
Una de las ideas más útiles para entender el ciclo contable de una empresa sin movimiento es distinguir entre actividad comercial y hechos económicos. Una empresa puede no tener actividad comercial (sin ventas, sin compras, sin clientes) y aun así registrar hechos que tienen impacto en su patrimonio. Estos hechos deben quedar reflejados en la contabilidad, sin excepción.
Amortizaciones y depreciaciones de activos
Si la empresa posee activos fijos —maquinaria, vehículos, equipos informáticos, mobiliario—, la amortización de esos bienes ocurre con independencia de si la empresa está operando o no. La pérdida de valor que sufre un activo por el paso del tiempo no se detiene porque la empresa esté inactiva. Por eso, al cierre del ejercicio, el contador debe calcular y registrar la cuota de amortización correspondiente.
El registro de amortizaciones también afecta al balance de situación: reduce el valor contable del activo y genera un gasto que queda reflejado en la cuenta de pérdidas y ganancias. Aunque el resultado del ejercicio sea negativo por este único concepto, el asiento debe realizarse. Omitir las amortizaciones distorsiona la imagen fiel del patrimonio de la empresa, algo que va en contra de los principios contables básicos.
Gastos financieros y comisiones bancarias
Las entidades bancarias cobran comisiones de mantenimiento e, incluso, cargos por administración de cuenta, aunque la cuenta no registre movimiento durante meses. Si la empresa tiene préstamos pendientes, los intereses también se siguen devengando. Cada uno de estos cargos debe anotarse en el libro diario en la fecha en que se produce, ya que son hechos económicos reales con impacto en el patrimonio de la empresa.
Ajustes por periodificación
Los ajustes por periodificación permiten imputar cada ingreso o gasto al ejercicio al que realmente corresponde, siguiendo el principio contable del devengo. Por ejemplo, si la empresa pagó una prima de seguro anual antes de cesar su actividad, la parte de esa prima que corresponde al nuevo ejercicio debe ajustarse correctamente. Este ajuste se realiza aunque no haya actividad, porque el gasto ya fue pagado y debe imputarse en el período adecuado.
Obligaciones contables de una empresa sin movimiento
Comprender que el ciclo contable continúa es el primer paso. El segundo es conocer con exactitud cuáles son las obligaciones concretas que debe cumplir una empresa sin movimiento. Estas obligaciones afectan al ámbito contable, mercantil y fiscal, y ninguna queda suspendida por la inactividad de la empresa. Veamos cada una de ellas.
Libros contables que deben mantenerse
El Código de Comercio obliga a toda sociedad mercantil a mantener, al menos, el libro diario y el libro de inventarios y cuentas anuales, además del libro de actas. Esta obligación no tiene excepción por inactividad. El libro diario debe recoger de forma cronológica todos los asientos del ejercicio, aunque sean pocos o incluso el asiento de apertura y el de cierre solamente. Además, los libros deben legalizarse en el Registro Mercantil dentro de los cuatro meses siguientes al cierre del ejercicio.
Cuentas anuales y su depósito en el Registro Mercantil
Todas las sociedades mercantiles, incluyendo las inactivas, están obligadas a formular, aprobar y depositar sus cuentas anuales. La ausencia de actividad no exime de esta obligación. Las cuentas anuales deben aprobarse en la junta general dentro de los seis meses siguientes al cierre del ejercicio y depositarse en el Registro Mercantil dentro del mes siguiente a esa aprobación.
No cumplir con este depósito tiene consecuencias graves: si transcurre más de un año desde el cierre del ejercicio sin haber depositado las cuentas, el Registro Mercantil puede cerrar la hoja registral de la empresa. Ese cierre bloquea cualquier acto inscribible: cambios de administradores, otorgamiento de poderes o ampliaciones de capital quedan paralizados hasta que se regularice la situación.
Impuesto de Sociedades en empresa inactiva
El Impuesto de Sociedades es obligatorio para cualquier sociedad mercantil, con independencia de si ha tenido actividad o no durante el ejercicio. En el caso de una empresa inactiva, se presenta el modelo 200 marcando la casilla correspondiente a entidades inactivas. La base imponible puede ser cero si no hubo ingresos ni gastos, pero la declaración debe presentarse igualmente dentro del plazo establecido.
Si quieres profundizar en por qué estas obligaciones existen y cuál es su fundamento legal, puedes consultar más información sobre si es obligatorio hacer el ciclo contable en una empresa, donde se desarrollan los marcos normativos que lo sustentan.
¿Cómo se hace el asiento de apertura en una empresa sin movimiento?
El asiento de apertura es el primer registro contable del ejercicio. Su función es trasladar los saldos finales del ejercicio anterior al nuevo período, de modo que los libros queden abiertos con la información patrimonial actualizada. En una empresa sin movimiento, este asiento parte del balance de situación del cierre anterior y se refleja íntegramente en el nuevo ejercicio, sin modificaciones si no hubo variaciones.
La estructura del asiento de apertura siempre sigue la misma lógica: todos los activos que tenían saldo deudor al cierre se cargan en el debe, y todos los pasivos y el patrimonio neto que tenían saldo acreedor se anotan en el haber. Si el balance anterior cuadra, el asiento de apertura cuadra automáticamente. No requiere cálculos adicionales ni ajustes, solo trasladar los datos con precisión.
Como puedes ver en el ejemplo anterior, el asiento recoge los saldos del balance anterior. Los activos siempre se colocan en el debe y los pasivos junto al patrimonio neto en el haber. El total de ambas columnas debe coincidir exactamente; si no es así, hay un error en el balance de cierre del ejercicio anterior que debe corregirse antes de continuar con el ciclo.
Para entender con mayor detalle cómo funciona este proceso y cuál es la estructura completa del ciclo en cualquier tipo de empresa, puedes revisar la sección dedicada al ciclo contable, donde se explica cada etapa desde cero.
Errores frecuentes al gestionar el ciclo contable sin actividad
Muchos errores en la contabilidad de empresas sin movimiento nacen de una misma premisa equivocada: creer que la inactividad suspende las obligaciones. Conocer los errores más habituales te ayuda a evitarlos antes de que generen consecuencias difíciles de revertir. Cada uno de estos fallos tiene un impacto real en la situación legal y fiscal de la empresa.
- No hacer el asiento de apertura: Aunque no haya transacciones, el asiento de apertura es obligatorio. Sin él, el libro diario carece de punto de partida válido para el ejercicio.
- Omitir las amortizaciones al cierre: No registrar la depreciación de los activos fijos distorsiona el valor real del patrimonio y puede suponer errores en el balance de situación entregado al Registro Mercantil.
- No depositar las cuentas anuales: Es el error más costoso. El cierre de la hoja registral impide cualquier acto inscribible hasta regularizar todos los ejercicios pendientes, lo que puede acumularse durante años.
- Confundir inactividad con disolución: Una empresa inactiva sigue existiendo jurídicamente. Disolverla requiere un proceso formal con trámites específicos ante el Registro Mercantil y Hacienda.
- No presentar el Impuesto de Sociedades: La declaración es obligatoria aunque el resultado sea cero. No presentarla en plazo genera sanciones e intereses de demora.
- No comunicar la inactividad a Hacienda: Si la empresa cesa toda actividad, comunicarlo mediante el modelo 036 evita obligaciones de facturación y declaraciones que ya no corresponden.
Preguntas frecuentes
¿Una empresa sin movimiento está obligada a llevar contabilidad?
Sí. La obligación de llevar contabilidad nace de la existencia jurídica de la empresa, no de su actividad comercial. El Código de Comercio establece que toda sociedad mercantil debe mantener sus libros contables de forma ordenada, incluyendo el libro diario y el libro de inventarios y cuentas anuales. Esta obligación se mantiene mientras la empresa no esté formalmente disuelta y cancelada en el Registro Mercantil. Aunque el libro diario tenga muy pocos asientos porque no hubo transacciones, debe existir y estar legalizado.
¿Qué pasa si no presento las cuentas anuales de una empresa inactiva?
Las consecuencias de no depositar las cuentas anuales son progresivas y acumulativas. A partir del primer año sin depósito, el Registro Mercantil puede cerrar la hoja registral, lo que bloquea cualquier inscripción: cambios de administradores, poderes notariales o ampliaciones de capital quedan paralizados. Además, el Instituto de Contabilidad y Auditoría de Cuentas puede imponer sanciones económicas que se acumulan por cada ejercicio incumplido. Regularizar años atrasados implica presentar todas las cuentas pendientes, lo que supone un coste legal y administrativo significativo.
¿Se deben registrar amortizaciones aunque la empresa no tenga actividad?
Sí. La amortización de los activos fijos depende del paso del tiempo, no del uso que se haga de ellos. Si la empresa conserva en su balance maquinaria, vehículos, equipos o mobiliario, la depreciación de esos bienes sigue produciéndose año tras año, con independencia de si la empresa ha operado o no. No registrar esa amortización implica presentar un balance que sobrevalora los activos, lo cual es contrario al principio de imagen fiel que rige toda contabilidad.
¿Cuál es la diferencia entre empresa inactiva y empresa disuelta?
Son situaciones completamente distintas. Una empresa inactiva ha cesado su actividad comercial, pero sigue existiendo como persona jurídica: mantiene sus obligaciones contables, fiscales y mercantiles. Una empresa disuelta, en cambio, ha iniciado un proceso formal de liquidación y cancelación registral que culmina con su desaparición jurídica. Solo cuando se inscribe la cancelación definitiva en el Registro Mercantil desaparecen las obligaciones contables. Mantener una empresa inactiva durante años sin iniciar ese proceso puede generar costes crecientes.
¿Qué libros contables debe llevar una empresa sin movimiento?
Los mismos que cualquier otra sociedad mercantil: el libro diario, el libro de inventarios y cuentas anuales y el libro de actas. El libro diario recoge de forma cronológica todos los asientos del ejercicio; aunque sean pocos, deben estar. El libro de inventarios y cuentas anuales incluye el inventario inicial y final, el balance de comprobación y las cuentas anuales. Todos deben legalizarse en el Registro Mercantil en el plazo de cuatro meses desde el cierre del ejercicio.
¿Puede una empresa inactiva tener gastos deducibles?
Depende de si la empresa ha comunicado formalmente su inactividad a la Agencia Tributaria. Cuando se declara la inactividad mediante el modelo 036, la empresa pierde la capacidad de emitir facturas y los gastos recibidos dejan de ser deducibles, ya que no existe actividad económica que los justifique. Sin embargo, si la empresa no ha comunicado el cese y sigue activa ante Hacienda, determinados gastos vinculados al mantenimiento de la sociedad podrían ser deducibles. En cualquier caso, es recomendable consultar con un asesor fiscal para evaluar la situación concreta.
¿Cuánto tiempo puede una empresa estar sin movimiento antes de que se cierre su hoja registral?
El Registro Mercantil puede cerrar la hoja registral si la empresa no deposita sus cuentas anuales antes de que transcurra un año desde el cierre del ejercicio. Eso significa que si una sociedad cierra su ejercicio el 31 de diciembre y no deposita las cuentas antes del 31 de diciembre del año siguiente, puede quedar bloqueada. Este cierre no extingue la empresa, pero impide inscribir cualquier acto hasta que se regularice la situación, con el coste adicional de presentar todos los ejercicios pendientes.
Conclusión
El ciclo contable de una empresa sin movimiento no desaparece porque la actividad comercial se detenga. Mientras la empresa exista como persona jurídica, la obligación de abrir los libros, registrar los hechos económicos que ocurran (aunque sean pocos) y cerrar el ejercicio con sus cuentas anuales sigue en pie. Esa es la esencia de lo que has visto a lo largo de este contenido.
Ahora sabes que el asiento de apertura siempre debe hacerse, que las amortizaciones se registran aunque no haya actividad, que las cuentas anuales deben depositarse en el Registro Mercantil y que el Impuesto de Sociedades es obligatorio aunque el resultado sea cero. Con esta base, puedes tomar decisiones más informadas sobre cómo gestionar una empresa en pausa y evitar sanciones o bloqueos registrales innecesarios.
Si esta información te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad explicados con la misma claridad: desde los fundamentos del ciclo contable hasta aspectos prácticos que marcan la diferencia en la gestión de cualquier empresa.
Sigue aprendiendo:
Errores comunes en el ciclo contable y cómo evitarlos
Ejemplo práctico de un ciclo contable completo
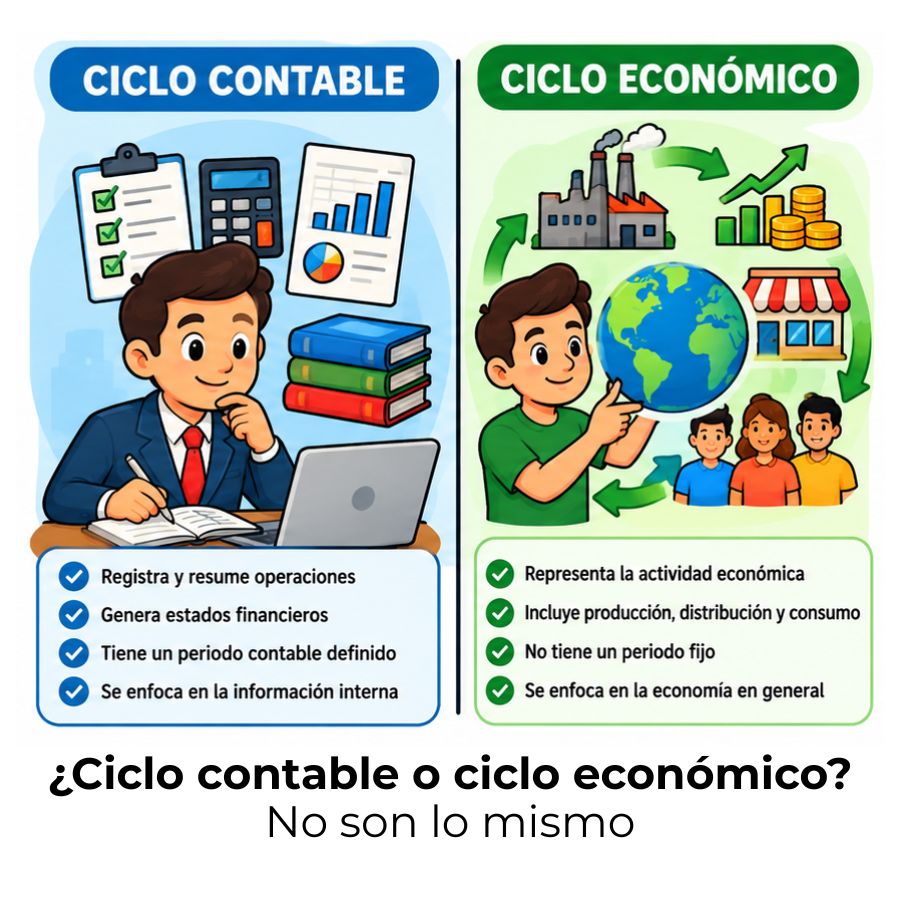
Diferencia entre ciclo contable y ciclo económico
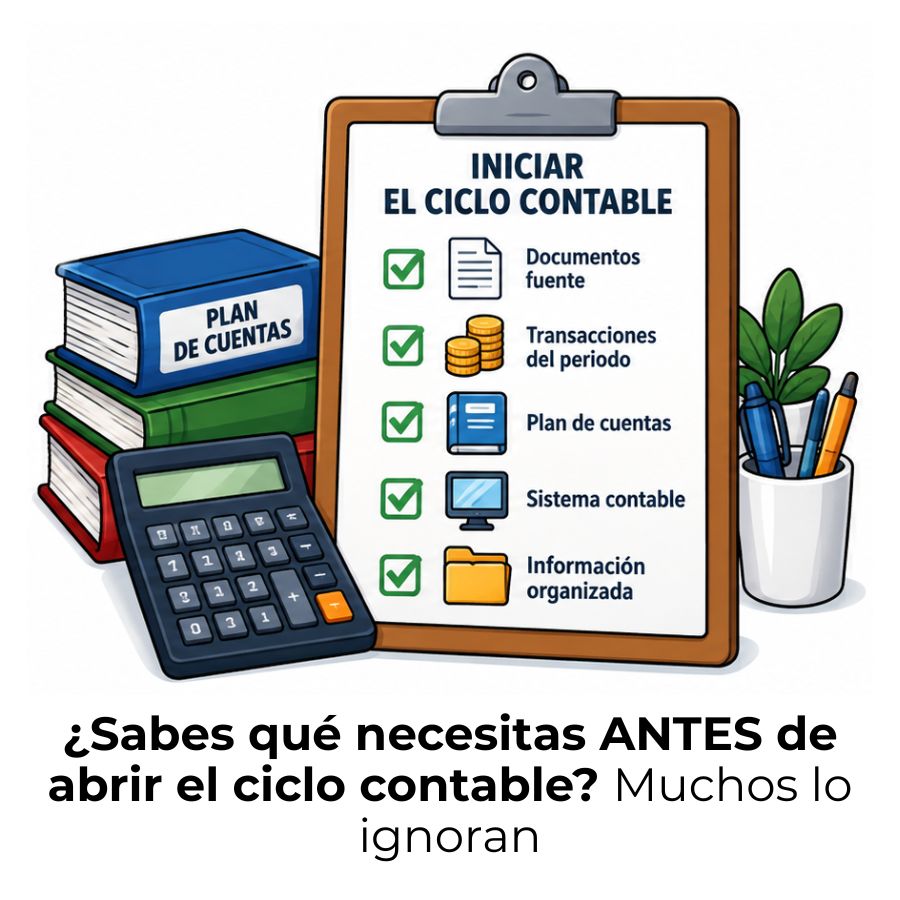
¿Qué se necesita para iniciar el ciclo contable?
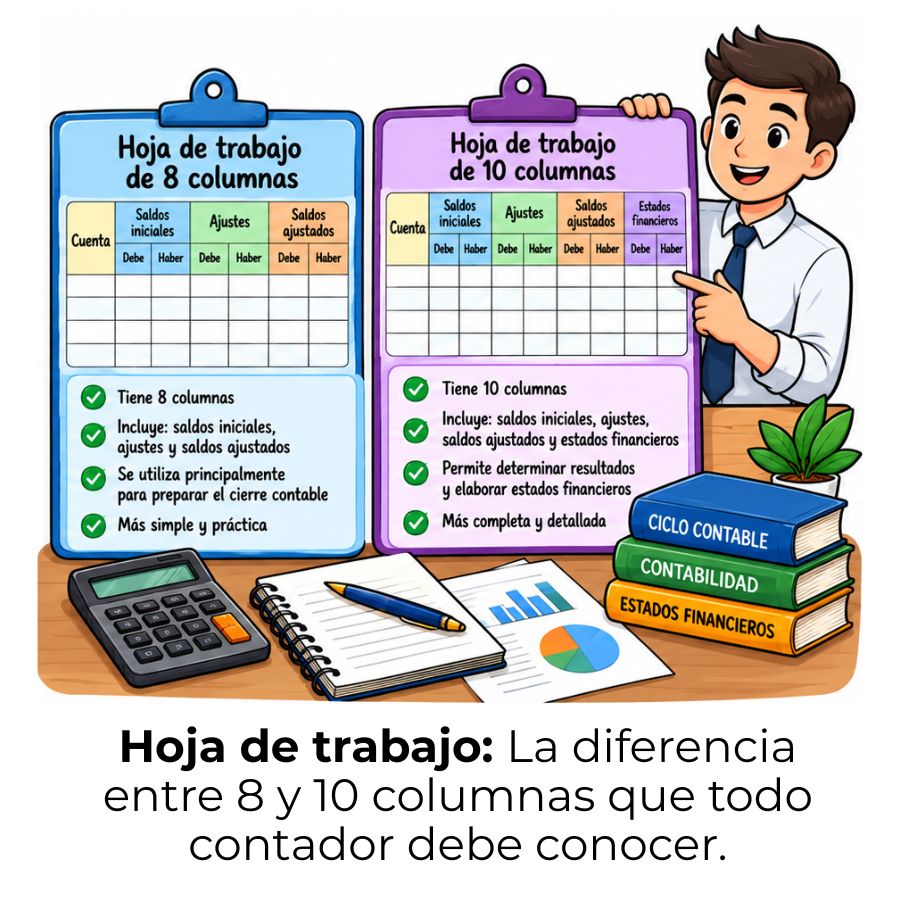
Hoja de trabajo de 8 y 10 columnas: Diferencias clave
Asientos de reversión en contabilidad
Buenas prácticas para agilizar el ciclo contable
Ciclo contable mensual: Ordena tus finanzas cada 30 días
