
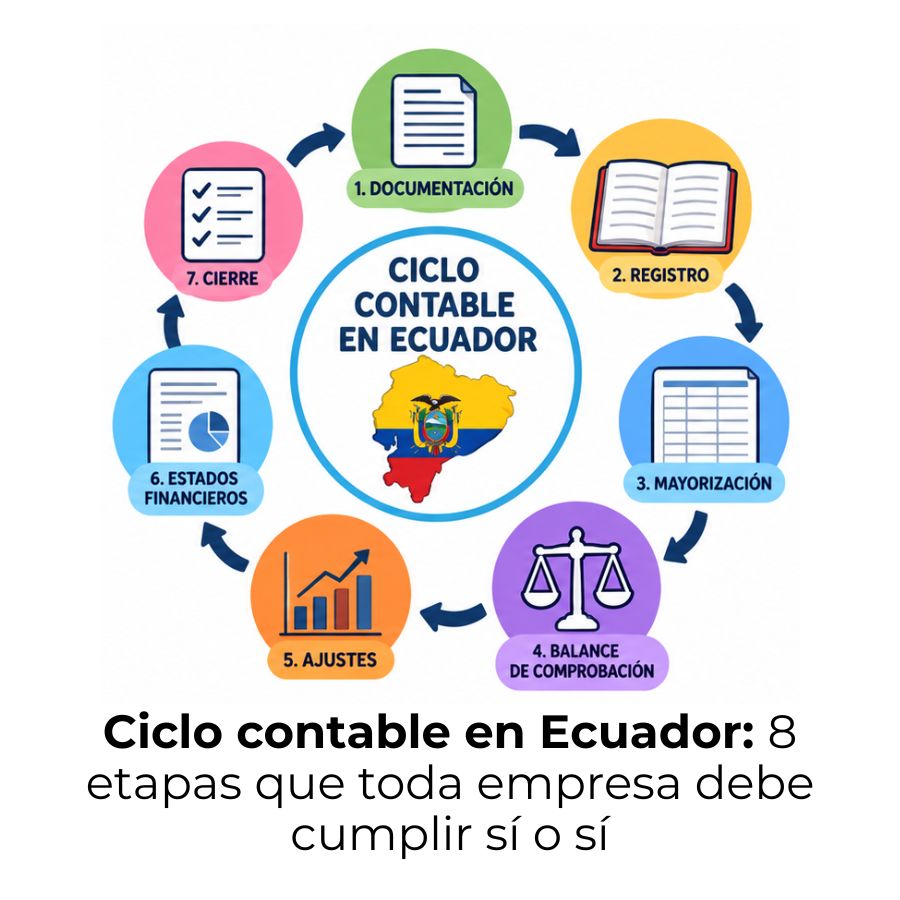
El ciclo contable en Ecuador es el proceso ordenado que siguen las empresas para registrar todas sus transacciones financieras durante un período determinado y presentar los estados financieros al final. Se desarrolla en etapas concretas, desde los documentos fuente hasta el cierre de libros, y está regulado por las Normas Internacionales de Información Financiera (NIIF).
¿Qué es el ciclo contable en Ecuador?
El ciclo contable es el conjunto de pasos ordenados y repetibles que sigue una empresa para registrar, clasificar y reportar todas sus operaciones financieras durante un período determinado. Cada vez que ocurre una transacción —una venta, una compra, el pago de un servicio— ese hecho debe quedar documentado, procesado y reflejado en los estados financieros al cierre del período.
El proceso no es opcional ni discrecional. En Ecuador, todas las empresas obligadas a llevar contabilidad deben seguir este ciclo de manera sistemática. El resultado final —los estados financieros— es la base sobre la que se toman decisiones de inversión, se pagan impuestos y se informa a los organismos de control.
¿Cómo se relaciona con las NIIF en Ecuador?
Ecuador adoptó las Normas Internacionales de Información Financiera (NIIF) como marco contable obligatorio para las empresas supervisadas por la Superintendencia de Compañías, Valores y Seguros. Esto significa que el ciclo contable no solo debe seguir pasos ordenados, sino que cada etapa —desde el reconocimiento de una transacción hasta la presentación de estados financieros— debe cumplir con los criterios establecidos por estas normas.
Las NIIF definen cuatro criterios fundamentales que estructuran el ciclo: reconocimiento, medición, presentación y revelación. Reconocer una transacción implica decidir si debe incorporarse a los estados financieros; medirla implica asignarle un valor monetario; presentarla, clasificarla correctamente; y revelarla, explicar su origen en las notas a los estados financieros. Estos cuatro criterios funcionan como un filtro de calidad que atraviesa todo el proceso.
Etapas del ciclo contable en Ecuador
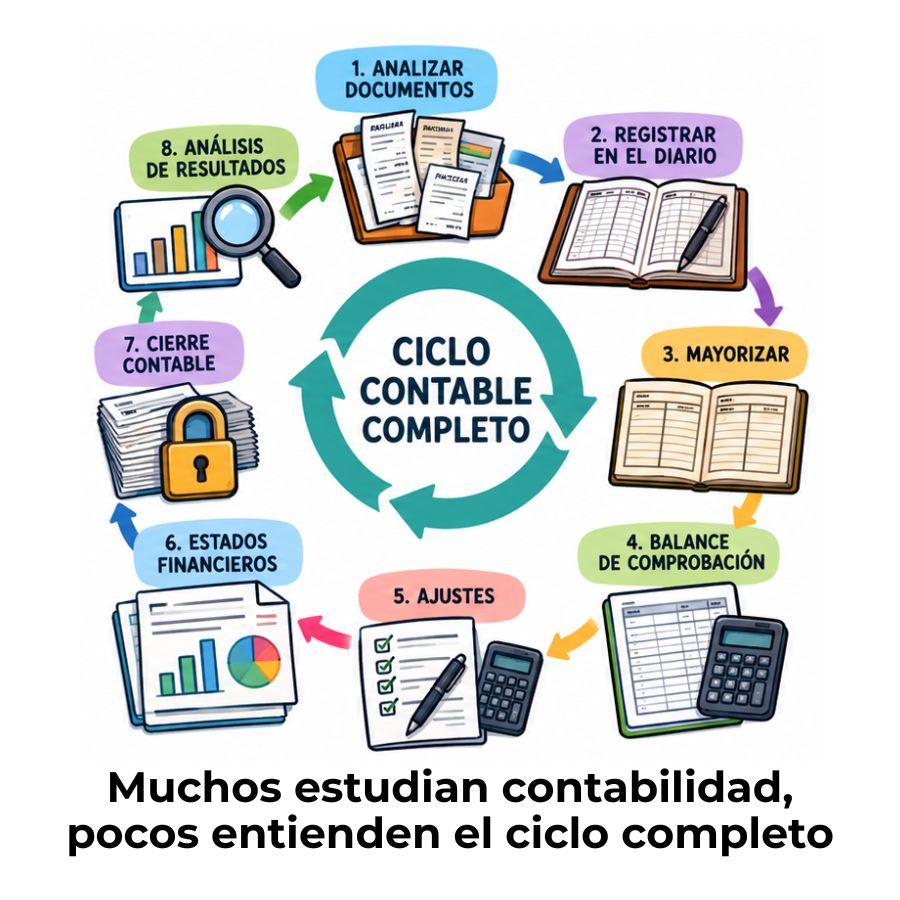
El ciclo contable en Ecuador sigue una secuencia lógica que va desde la identificación de una transacción hasta el cierre del período y la reapertura del siguiente. Cada etapa depende de la anterior: si se omite un paso o se ejecuta con errores, los resultados finales no reflejarán la situación real de la empresa.
Documentos fuente y estado de situación inicial
Todo ciclo contable arranca con un hecho económico real y verificable: una venta, una compra, el cobro de una deuda, el pago de un salario. Para que ese hecho ingrese al sistema contable, debe respaldarse con un documento fuente: una factura, un recibo, un comprobante de retención, una nota de crédito o cualquier otro soporte físico o electrónico reconocido por el Servicio de Rentas Internas (SRI) de Ecuador.
Además del documento fuente, al inicio del primer ciclo —o al comienzo de cada período en empresas en marcha— se elabora el estado de situación inicial. Este documento refleja los activos, pasivos y patrimonio con los que la empresa entra al período contable. Sin este punto de partida, no es posible comparar la posición financiera al inicio y al final del período.
Registro en el libro diario
El libro diario es el corazón de la contabilidad. Allí se registra cronológicamente cada transacción mediante asientos contables, que funcionan bajo el principio de partida doble: por cada valor que entra en el Debe (débito), debe salir un valor equivalente en el Haber (crédito). Esta igualdad es la garantía matemática de que el sistema contable está en equilibrio.
Cada asiento debe incluir la fecha de la operación, las cuentas afectadas, los montos correspondientes y una descripción breve del concepto. En Ecuador, los nombres de las cuentas contables siguen el Catálogo Único de Cuentas establecido por la Superintendencia de Compañías, lo que garantiza uniformidad entre empresas y facilita la supervisión institucional.
Ejemplo de asiento contable en el libro diario
Mayorización o traspaso al libro mayor
Una vez que los asientos están registrados en el libro diario, la siguiente tarea es trasladar esa información al libro mayor. Este paso se llama mayorización y consiste en agrupar los movimientos por cuenta contable: todos los registros de «Caja» van a una hoja, todos los de «Proveedores» a otra, y así con cada cuenta que exista en el catálogo de la empresa.
El libro mayor muestra, en todo momento, el saldo actualizado de cada cuenta. Eso permite saber cuánto dinero hay en caja, cuánto se debe a proveedores o cuánto se ha facturado en ventas hasta un momento dado. El saldo de cada cuenta del libro mayor alimenta directamente el balance de comprobación, que es la siguiente etapa del ciclo.
Balance de comprobación
El balance de comprobación es un informe interno que lista todos los saldos del libro mayor y verifica que la suma total de los débitos sea exactamente igual a la suma total de los créditos. Si hay una diferencia, significa que existe un error en algún asiento del libro diario o en el proceso de mayorización, y debe localizarse antes de continuar.
Este documento no es un estado financiero —no se entrega a organismos externos ni a socios—, pero es una herramienta de control aritmético indispensable. Funciona como un filtro: si el balance de comprobación cuadra, el contador puede avanzar con confianza hacia los ajustes. Si no cuadra, hay que revisar cada asiento hasta encontrar el origen del error.
Ajustes contables
Al final de cada período contable, ciertos hechos económicos no se han registrado todavía, aunque sí han ocurrido. Los ajustes contables sirven precisamente para corregir esa situación y lograr que los libros reflejen la realidad económica del período con exactitud. Son entradas adicionales en el libro diario que afectan cuentas específicas antes del cierre.
Tipos de ajustes contables más comunes en Ecuador
Depreciación
Desgaste de activos fijos como maquinaria, vehículos o equipos.
Amortización
Distribución del costo de activos intangibles en el tiempo.
Provisiones
Estimaciones de gastos futuros como cuentas incobrables o beneficios sociales.
Accruals
Ingresos o gastos devengados que aún no se han cobrado o pagado.
Hoja de trabajo
La hoja de trabajo es un documento de uso interno que agrupa en un solo lugar los saldos del balance de comprobación, los ajustes realizados y los saldos ajustados resultantes. No tiene carácter legal ni se presenta a ningún organismo, pero es una herramienta muy útil para organizar la información antes de elaborar los estados financieros y reducir el riesgo de errores en ese paso.
Muchos contadores en Ecuador la utilizan como borrador de trabajo, especialmente cuando el volumen de cuentas es alto. La hoja de trabajo permite visualizar de un vistazo el efecto de cada ajuste sobre los saldos y detectar inconsistencias antes de proceder al paso definitivo.
Estados financieros
Los estados financieros son el resultado visible del ciclo contable. Reúnen en documentos formales toda la información procesada durante el período y permiten evaluar la situación económica y financiera de la empresa. En Ecuador, bajo las NIIF, los estados financieros básicos son el estado de situación financiera, el estado de resultados integral, el estado de flujos de efectivo, el estado de cambios en el patrimonio y las notas explicativas.
Estos documentos no son solo un requisito formal. Son la base que usan los directivos para tomar decisiones estratégicas, los bancos para evaluar créditos, los socios para conocer el desempeño del negocio y la Superintendencia de Compañías para cumplir su función de supervisión. Un estado financiero mal elaborado distorsiona todas esas decisiones.
Estados financieros bajo NIIF en Ecuador
Cierre de libros y reapertura del ciclo
El cierre de libros es la última etapa del ciclo contable. Consiste en cancelar las cuentas de ingresos y gastos —también llamadas cuentas temporales o nominales— para trasladar su saldo neto a la cuenta de resultados del ejercicio. De esta manera, esas cuentas quedan en cero y listas para comenzar el siguiente período sin arrastrar saldos del anterior.
Una vez cerradas las cuentas temporales, el ciclo no termina en el vacío: se abre de inmediato un nuevo período contable con las cuentas permanentes —activos, pasivos y patrimonio— que mantienen su saldo. Ese es el punto de partida del siguiente ciclo. La reapertura garantiza la continuidad del registro financiero y la coherencia entre períodos consecutivos.
¿Cuánto dura el período contable en Ecuador?
En Ecuador, el período contable ordinario tiene una duración de doce meses y coincide con el año calendario: empieza el 1 de enero y cierra el 31 de diciembre. Esa fecha de cierre no es arbitraria; responde a los plazos que fija la Superintendencia de Compañías para la presentación de estados financieros y a los ciclos tributarios del Servicio de Rentas Internas.
Sin embargo, dentro de ese año calendario las empresas pueden —y en muchos casos deben— preparar reportes financieros intermedios: mensuales, trimestrales o semestrales. Estos reportes internos siguen el mismo proceso del ciclo contable, aunque en un formato abreviado. Son útiles para monitorear la salud financiera del negocio sin esperar al cierre anual, y para tomar decisiones oportunas a lo largo del año.
Marco normativo que regula el ciclo contable en Ecuador
El ciclo contable en Ecuador no opera en un vacío técnico: está delimitado por un marco normativo claro que establece qué registrar, cómo valorarlo y cómo presentarlo. Conocer ese marco es tan importante como conocer las etapas del ciclo, porque determina cuándo una transacción se reconoce, a qué valor se mide y qué información debe revelarse en las notas.
Principales normas y organismos que regulan el ciclo contable en Ecuador
Las NIIF para PYMES merecen atención especial. Según la Superintendencia de Compañías, las empresas que no superen ciertos umbrales de activos, ingresos o número de empleados pueden acogerse a esta versión simplificada. Esto no significa que el ciclo sea diferente, sino que algunos criterios de medición y revelación son menos complejos, lo que reduce la carga técnica sobre los equipos contables de empresas pequeñas.
Más allá de las normas contables, el SRI juega un papel concreto en la primera etapa del ciclo. Los comprobantes de venta electrónicos autorizados por el SRI son, en muchos casos, el documento fuente que da inicio formal a un asiento contable. Por eso, la integración entre el sistema de facturación electrónica y el software contable es un punto crítico para las empresas ecuatorianas.
Diferencias entre el ciclo contable y el proceso contable
Aunque se usan con frecuencia como sinónimos, estos dos términos tienen matices distintos que vale la pena entender. El proceso contable hace referencia al enfoque que las NIIF utilizan para analizar cada transacción individual: reconocimiento, medición, presentación y revelación. Es, en esencia, el filtro conceptual que se aplica antes de registrar un hecho económico.
El ciclo contable, en cambio, describe la secuencia completa de pasos que sigue una empresa desde el inicio hasta el cierre de un período: documentos fuente, libro diario, libro mayor, balance de comprobación, ajustes, hoja de trabajo, estados financieros y cierre. Es la estructura operativa que traduce el proceso contable en acciones concretas y registros verificables.
Ciclo contable vs. proceso contable: diferencias clave
La clave está en entender que ambos conceptos se complementan. El proceso contable aporta el marco conceptual: dice qué es un activo, cuándo se reconoce un ingreso, cómo se mide un pasivo. El ciclo contable, por su parte, organiza cuándo y cómo se ejecutan esas decisiones a lo largo del tiempo. Si quieres profundizar en cómo se desarrolla este mismo proceso en otros países de la región, puedes revisar el ciclo contable en Perú, que comparte muchos principios bajo el mismo marco NIIF.
Errores frecuentes en el ciclo contable en Ecuador
Conocer las etapas del ciclo no es suficiente si en la práctica se cometen errores que arruinan la integridad de los registros. Estos fallos no siempre son evidentes de inmediato; muchas veces se acumulan a lo largo del período y solo aparecen cuando se intenta cerrar los libros o presentar los estados financieros.
- Registros sin respaldo documental: Ingresar un asiento sin el comprobante correspondiente es un error grave. El SRI puede objetar esos registros y la empresa pierde la posibilidad de deducir esos gastos o de justificar esos ingresos ante una auditoría.
- Errores en la partida doble: Cuando el Debe y el Haber de un asiento no coinciden, el balance de comprobación no cuadra. Este tipo de error obliga a revisar todos los asientos del período para localizar el origen del descuadre.
- Ajustes omitidos o incompletos: No registrar la depreciación del período, olvidar una provisión por cuentas incobrables o no devengar un ingreso cobrado por adelantado distorsiona el resultado final del ejercicio de forma silenciosa.
- Clasificación incorrecta de cuentas: Registrar un gasto como activo, o un pasivo como ingreso, genera estados financieros que no reflejan la realidad. Bajo las NIIF, la clasificación incorrecta también puede generar requerimientos de corrección por parte de la Superintendencia de Compañías.
- Cierre incompleto del período: Si las cuentas de ingresos y gastos no se cancelan correctamente al cierre, sus saldos se arrastran al período siguiente, contaminando los resultados del nuevo ciclo desde el primer día.
Un error en las etapas iniciales —especialmente en el registro del libro diario— no se corrige solo: se replica hacia el libro mayor, el balance de comprobación y, finalmente, los estados financieros. Por eso, la disciplina en cada paso no es un exceso de rigor, sino una necesidad práctica. Para comparar cómo se gestionan estos aspectos en otro contexto regional, el ciclo contable en Chile ofrece un punto de referencia interesante bajo un marco NIIF igualmente estricto.
Preguntas frecuentes
¿Qué es el ciclo contable en Ecuador y para qué sirve?
El ciclo contable en Ecuador es la secuencia ordenada de pasos que siguen las empresas para registrar todas sus transacciones financieras durante un período y presentar los estados financieros al final del mismo. Su utilidad es doble: por un lado, proporciona información precisa para la toma de decisiones internas; por otro, cumple con las obligaciones de reporte ante organismos como la Superintendencia de Compañías y el Servicio de Rentas Internas. Sin este proceso, sería imposible conocer la situación real del negocio ni calcular correctamente los impuestos que corresponde pagar.
¿Cuántas etapas tiene el ciclo contable en Ecuador?
El ciclo contable en Ecuador se desarrolla en ocho etapas principales: la identificación y respaldo de transacciones mediante documentos fuente, el registro en el libro diario, la mayorización en el libro mayor, la elaboración del balance de comprobación, la realización de ajustes contables, la preparación de la hoja de trabajo, la elaboración de los estados financieros y, finalmente, el cierre de libros con la reapertura del siguiente período. Cada etapa depende directamente de la anterior, por lo que omitir o ejecutar mal cualquiera de ellas afecta la calidad de los resultados finales.
¿Qué libros contables se usan en el ciclo contable en Ecuador?
Los libros contables fundamentales en el ciclo contable ecuatoriano son el libro diario y el libro mayor. El libro diario recoge cronológicamente cada asiento contable con el detalle de cuentas, montos y fecha. El libro mayor organiza esa misma información agrupada por cuenta, mostrando el saldo individual de cada una. Además, muchas empresas utilizan libros auxiliares para controlar en detalle subcuentas específicas, como los registros individuales de clientes o proveedores, que complementan la información consolidada del libro mayor.
¿Qué normas rigen el ciclo contable en Ecuador?
El ciclo contable en Ecuador está regulado principalmente por las Normas Internacionales de Información Financiera (NIIF), adoptadas de forma obligatoria por resolución de la Superintendencia de Compañías. Las grandes empresas aplican las NIIF completas, mientras que las pequeñas y medianas pueden acogerse a las NIIF para PYMES si cumplen los criterios establecidos. Adicionalmente, el Código de Comercio ecuatoriano establece la obligación legal de llevar contabilidad, y el SRI regula los comprobantes de venta electrónicos que sirven como documentos fuente al inicio del ciclo.
¿Cuál es la diferencia entre el libro diario y el libro mayor?
El libro diario registra cada transacción en el orden en que ocurre, de forma cronológica, detallando las cuentas afectadas, los montos del Debe y el Haber, la fecha y una descripción del concepto. El libro mayor, en cambio, organiza esa misma información por cuenta contable: toma todos los movimientos que afectan a «Caja», por ejemplo, y los agrupa en una sola hoja con su saldo actualizado. Mientras el libro diario es el registro cronológico, el libro mayor es el registro analítico por cuenta, y ambos son indispensables para elaborar el balance de comprobación.
¿Qué son los ajustes contables y cuándo se hacen?
Los ajustes contables son asientos que se registran al final del período —antes del cierre— para corregir o actualizar los saldos de ciertas cuentas y reflejar con exactitud la realidad económica de la empresa. Se realizan cuando existen gastos que ya ocurrieron, pero aún no se han pagado, ingresos ya cobrados, pero no devengados, depreciaciones acumuladas de activos fijos o provisiones estimadas para cuentas de dudoso cobro. Sin estos ajustes, los estados financieros mostrarían cifras que no corresponden al período que se está informando.
¿Qué estados financieros se elaboran al final del ciclo contable?
Al cierre del ciclo contable en Ecuador, bajo el marco de las NIIF, se elaboran cinco documentos: el estado de situación financiera, que muestra activos, pasivos y patrimonio; el estado de resultados integral, que refleja ingresos, gastos y la utilidad o pérdida del período; el estado de flujos de efectivo, que detalla los movimientos reales de dinero; el estado de cambios en el patrimonio, que explica las variaciones del capital; y las notas a los estados financieros, que describen las políticas contables y aclaran las cifras más relevantes. Todos se presentan de forma conjunta ante la Superintendencia de Compañías.
¿Qué pasa si una empresa no cumple el ciclo contable en Ecuador?
Si una empresa supervisada por la Superintendencia de Compañías no cumple con sus obligaciones contables —ya sea por no llevar registros, no presentar estados financieros en los plazos establecidos o presentarlos con errores graves—, queda expuesta a sanciones económicas, requerimientos de corrección y, en casos extremos, procesos de intervención. Además, desde la perspectiva tributaria, el SRI puede objetar deducciones o ingresos que no estén correctamente documentados y registrados, lo que genera diferencias en el cálculo del impuesto a la renta y puede derivar en multas adicionales.
Conclusión
El ciclo contable en Ecuador es mucho más que un requisito formal: es el mecanismo que convierte cada transacción económica en información financiera confiable. Desde el primer documento fuente hasta el cierre de libros, cada etapa cumple una función precisa y alimenta a la siguiente, construyendo una cadena de registros que termina en los estados financieros que realmente retratan la situación de tu empresa.
Entender las ocho etapas —y los errores que pueden aparecer en cada una de ellas— te da una ventaja real, seas estudiante o profesional. Puedes identificar dónde puede fallar un proceso, por qué los ajustes importan tanto como el primer asiento y cómo el marco normativo ecuatoriano, con las NIIF a la cabeza, estructura todo ese recorrido. Ese conocimiento no solo vale para aprobar un examen: vale para tomar decisiones más informadas dentro de cualquier empresa.
Si quieres seguir ampliando tu comprensión de la contabilidad desde sus fundamentos, en este sitio web encontrarás más contenido sobre el ciclo contable y otros temas del área financiera explicados con el mismo nivel de claridad. Hay mucho más por explorar, y cada concepto que domines te acerca un paso más a manejar las finanzas con confianza.
Sigue aprendiendo:
Ciclo contable en España: Etapas y funcionamiento

¿Qué es el libro mayor?
Ciclo contable de una empresa sin movimiento
Ciclo contable de una empresa industrial
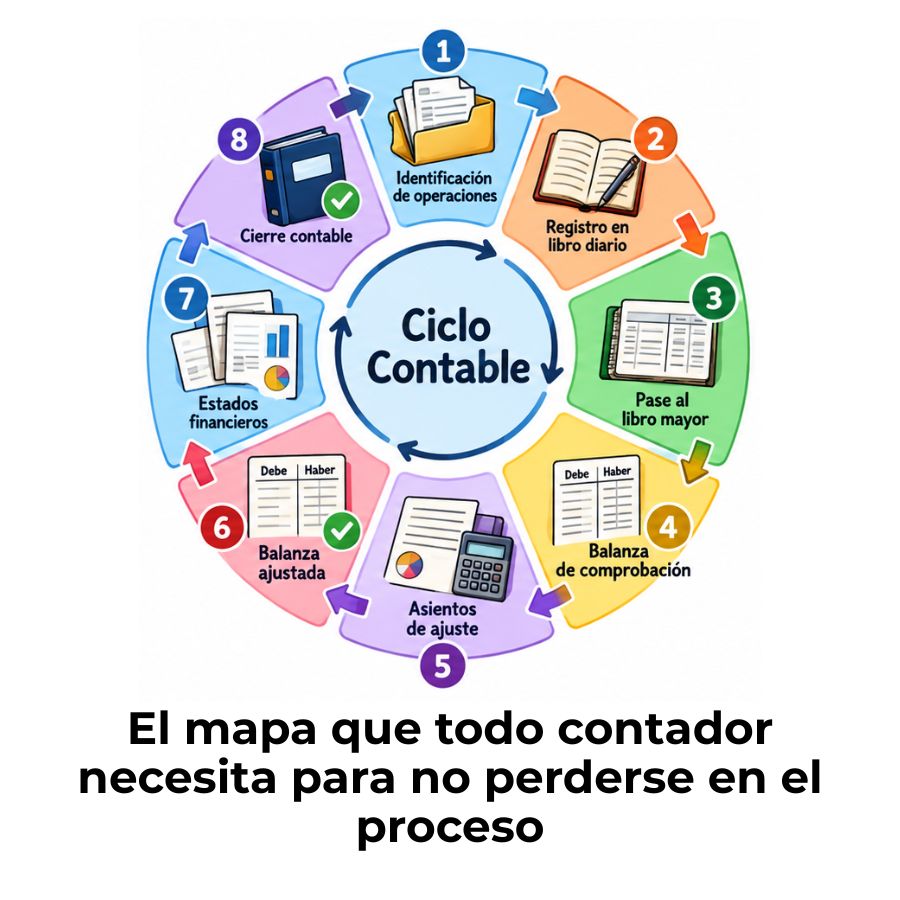
Diagrama de flujo del ciclo contable
¿Es obligatorio hacer el ciclo contable en una empresa?
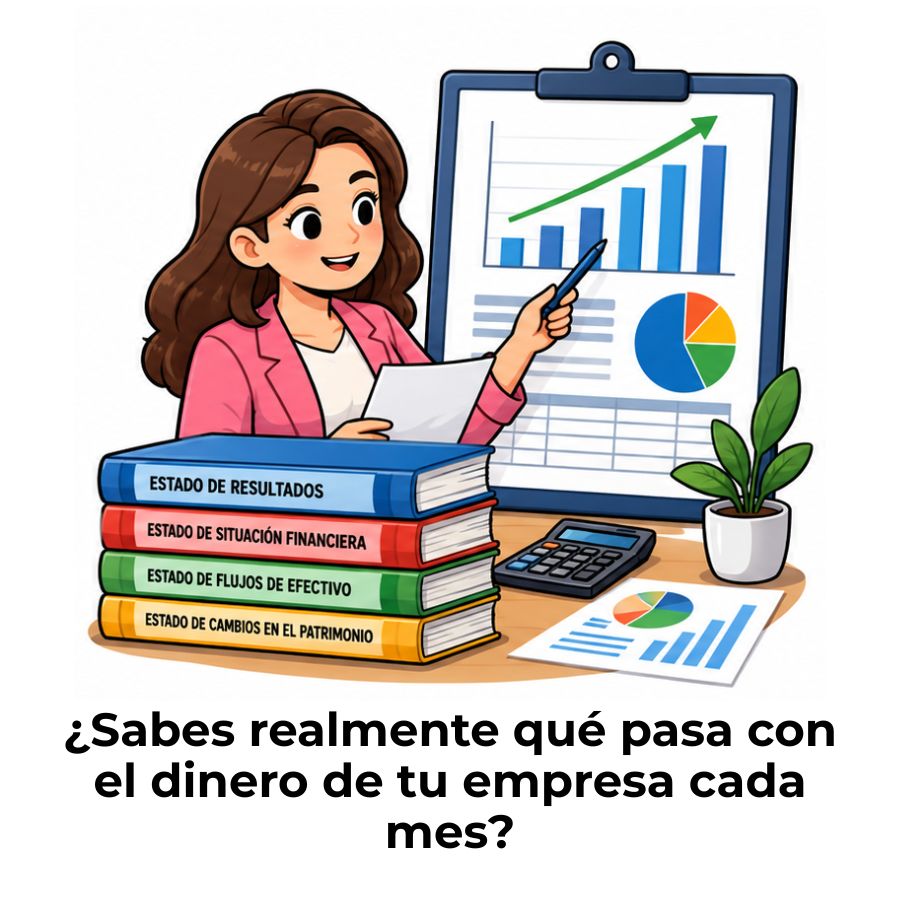
Ciclo contable de una empresa comercial
Ejemplo práctico de un ciclo contable completo
