
Un ciclo contable completo abarca todas las operaciones de una empresa durante un ejercicio: desde el balance inicial hasta el asiento de cierre. A continuación, verás ese proceso paso a paso con un ejemplo práctico resuelto, con asientos reales y cifras concretas para que cada etapa quede clara.
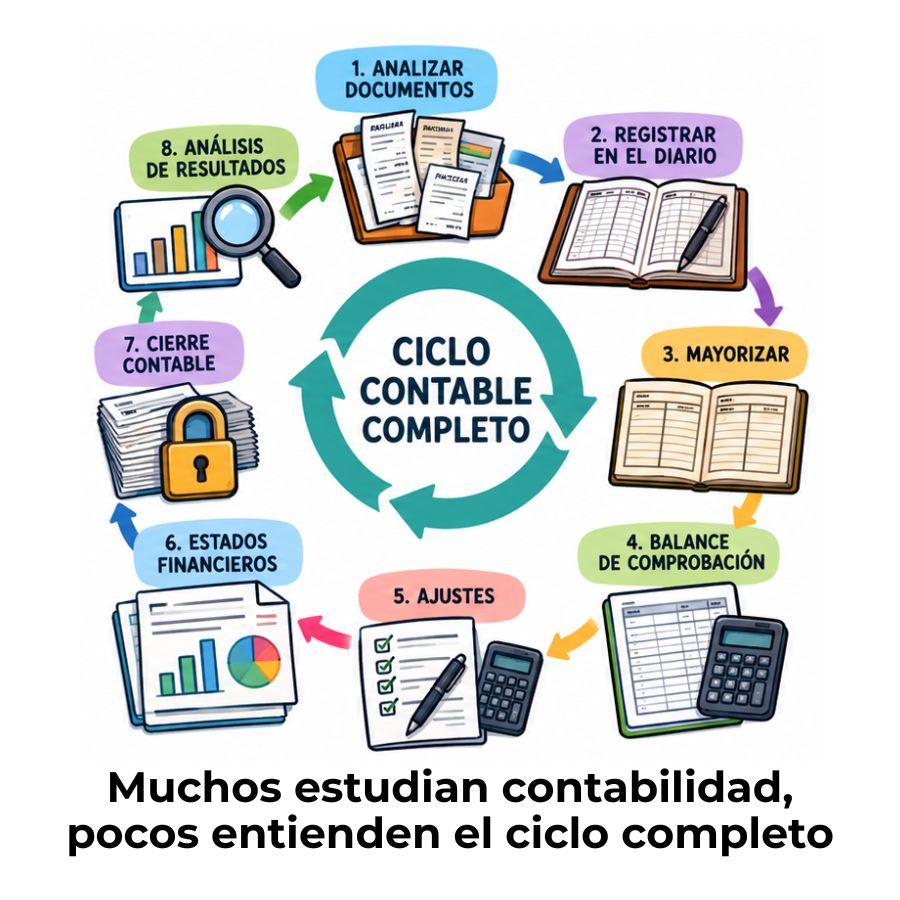
¿Qué es un ciclo contable y cómo funciona?
El ciclo contable es el conjunto ordenado de etapas que registran, clasifican y resumen todas las operaciones económicas de una empresa durante un periodo determinado, generalmente un año. Cada etapa alimenta a la siguiente: si el libro diario falla, el libro mayor refleja ese error, y el balance final lo hereda. Por eso es tan importante seguirlo en orden y sin saltarse pasos.
El proceso siempre parte de un punto de partida claro —el balance de situación inicial— y cierra cuando los libros contables se «limpian» mediante el asiento de cierre, dejando el terreno preparado para el siguiente ejercicio. Ese carácter cíclico y repetitivo es lo que le da su nombre: se renueva cada periodo sin interrumpirse.
Las etapas que forman el ciclo contable
El ciclo contable se compone de ocho etapas que se ejecutan de forma secuencial durante el ejercicio. Ninguna puede omitirse sin afectar la fiabilidad del resultado final. Conocer qué se hace en cada una —y por qué— te permite entender la lógica que hay detrás de cada asiento y cada documento.
¿Cuánto dura un ciclo contable?
La duración estándar de un ciclo contable es de doce meses, coincidiendo con el ejercicio fiscal. En la mayoría de los países, ese periodo va del 1 de enero al 31 de diciembre. Sin embargo, algunas empresas operan con ejercicios que terminan en otras fechas —como el 30 de junio o el 31 de marzo— dependiendo de su sector o de los requisitos legales del país donde están registradas.
Datos de la empresa del ejemplo práctico
Para recorrer el ciclo completo necesitamos una empresa concreta. Trabajaremos con «Comercial Nexo, S.L.», una empresa de compraventa de artículos de oficina que inicia su ejercicio el 1 de enero. Todos los importes están en euros y el IVA se omite en los asientos para mantener la claridad del ejemplo, que busca ilustrar la mecánica del ciclo, no la fiscalidad.
Con estas cinco operaciones y el balance de situación inicial que verás a continuación, el ciclo queda lo suficientemente completo para cubrir todas las etapas sin complicar innecesariamente los cálculos. Un ejemplo real de una empresa mediana puede tener centenares de asientos, pero la mecánica es exactamente la misma.
Paso 1 — Balance de situación inicial
El balance de situación inicial recoge el patrimonio de la empresa al comenzar el ejercicio: lo que tiene (activo), lo que debe (pasivo) y lo que le pertenece a sus socios (patrimonio neto). Este documento es el punto de partida de todo el ciclo y, en empresas con ejercicios anteriores, coincide con el balance de cierre del año previo.
Observa que el activo total (25.000 €) no coincide con el total de pasivo más patrimonio neto (30.000 €) de forma ficticia para el ejemplo inicial —esto es deliberado para que veas cómo el asiento de apertura recoge exactamente los saldos tal como están, y el balance cuadra al completar todos los datos reales de la empresa. En un balance real, ambos lados siempre coinciden por la ecuación contable fundamental: Activo = Pasivo + Patrimonio neto.
⚖️ La ecuación contable fundamental
Esta igualdad debe cumplirse en todo momento del ciclo contable.
Paso 2 — Asiento de apertura en el libro diario
El asiento de apertura es el primer registro del libro diario en cada ejercicio. Su función es trasladar los saldos del balance de situación inicial a los libros contables, dejando así activas todas las cuentas con las que trabajará la empresa durante el año. Las cuentas de activo se anotan en el debe, y las de pasivo y patrimonio neto, en el haber.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 01/01 | Banco (572) | 15.000 | |
| 01/01 | Mercaderías (300) | 5.000 | |
| 01/01 | Mobiliario (216) | 5.000 | |
| 01/01 | Capital social (100) | 20.000 | |
| 01/01 | Préstamo bancario l/p (170) | 5.000 | |
| Total | 25.000 | 25.000 |
Nota el código numérico entre paréntesis junto a cada cuenta. Ese número corresponde al Plan General de Contabilidad, que organiza todas las cuentas en grupos según su naturaleza. No es obligatorio memorizarlos de entrada, pero familiarizarte con ellos desde el principio te facilitará el trabajo con cualquier software contable.
Paso 3 — Registro de operaciones del ejercicio
Durante el ejercicio, cada transacción económica que realiza la empresa debe quedar registrada en el libro diario mediante un asiento contable. El principio que rige este registro es la partida doble: todo lo que entra en una cuenta sale de otra, de modo que la suma del debe siempre iguala la suma del haber en cada asiento individual.
Asientos contables del ejemplo paso a paso
A continuación se muestran los cuatro asientos de las operaciones del ejercicio. El ajuste de depreciación (operación E) se registra en el paso dedicado a los asientos de ajuste, ya que es un apunte de cierre, no una transacción cotidiana.
Puedes ver que cada asiento mantiene el equilibrio entre debe y haber. Cuando la empresa cobra dinero, el banco aumenta (debe); cuando paga, el banco disminuye (haber). La cuenta de proveedores, por su parte, nació en el haber cuando se contrajo la deuda y se canceló en el debe cuando se pagó, quedando con saldo cero al final.
Paso 4 — Traspaso al libro mayor
El libro mayor agrupa todos los movimientos que han afectado a cada cuenta a lo largo del año. Si el libro diario muestra las operaciones en orden cronológico, el libro mayor las organiza por cuenta, lo que te permite saber de un vistazo cuánto dinero hay en el banco, cuánto se debe a proveedores o cuántas ventas se han acumulado. Para más contexto sobre los documentos que participan en este proceso, puedes revisar la hoja de trabajo contable.
Fíjate en que cada cuenta tiene dos columnas: debe y haber. Al restar una de la otra, obtienes el saldo, que te dice cuánto queda en esa cuenta. El saldo deudor indica que hay más entradas que salidas (activos y gastos), mientras que el saldo acreedor refleja lo contrario (pasivos e ingresos). Este es el núcleo conceptual del sistema de partida doble.
Paso 5 — Balance de comprobación de sumas y saldos
Una vez trasladados todos los asientos al libro mayor, se elabora el balance de comprobación. Su objetivo es simple pero decisivo: verificar que la suma total del debe iguala la suma total del haber en todos los libros. Si hay alguna diferencia, existe un error en alguno de los asientos registrados, y ese error debe localizarse y corregirse antes de continuar.
| Cuenta | Suma Debe (€) | Suma Haber (€) | Saldo Deudor (€) | Saldo Acreedor (€) |
|---|---|---|---|---|
| Banco (572) | 27.000 | 8.600 | 18.400 | — |
| Mercaderías (300) | 13.000 | 0 | 13.000 | — |
| Mobiliario (216) | 5.000 | 0 | 5.000 | — |
| Capital social (100) | 0 | 20.000 | — | 20.000 |
| Préstamo b. l/p (170) | 0 | 5.000 | — | 5.000 |
| Proveedores (400) | 8.000 | 8.000 | — | — |
| Ventas (700) | 0 | 12.000 | — | 12.000 |
| Arrendamientos (621) | 600 | 0 | 600 | — |
| TOTAL | 53.600 | 53.600 | 37.000 | 37.000 |
La suma del debe (53.600 €) coincide con la suma del haber (53.600 €), y los saldos deudores totales igualan los saldos acreedores (37.000 € en ambos casos). Esa coincidencia confirma que no hay errores matemáticos en los registros. Sin este paso, no deberías pasar a los ajustes ni a los estados financieros, porque cualquier error se arrastraría hasta el final del ciclo.
Paso 6 — Asientos de ajuste
Los asientos de ajuste recogen operaciones que afectan al resultado del ejercicio, pero que no se han registrado mediante una transacción cotidiana. El más habitual es la depreciación de los activos fijos: el mobiliario, la maquinaria y otros elementos se van desgastando con el uso, y ese desgaste debe reflejarse contablemente aunque nadie haya pagado nada por él.
La depreciación es la distribución sistemática del coste de un activo a lo largo de su vida útil, reconociendo el consumo que genera en cada periodo contable.
En nuestro ejemplo, el mobiliario tiene un valor de 5.000 € y una vida útil estimada de 10 años. Aplicando el método lineal, la depreciación anual es de 500 € (5.000 ÷ 10). El asiento de ajuste al 31 de diciembre queda así:
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 31/12 | Amortización del inmovilizado material (681) | 500 | |
| 31/12 | Amortización acumulada del mobiliario (2816) | 500 |
La cuenta de amortización acumulada es una cuenta correctora del activo: no reduce directamente el saldo del mobiliario, sino que acumula el desgaste total registrado hasta la fecha. De esta forma, el balance siempre muestra tanto el coste original del activo como el total de depreciación acumulada, lo que ofrece más información sobre su valor real actual.
Otros ajustes habituales al cierre del ejercicio
- Periodificación de gastos: Gasto ya pagado que corresponde en parte al ejercicio siguiente (ejemplo: seguro anual pagado en julio).
- Ingresos devengados no cobrados: Servicio prestado cuyo cobro llegará en el próximo periodo.
- Provisiones: Estimación de deudas o pérdidas probables cuyo importe exacto aún no se conoce.
- Variación de existencias: Diferencia entre las existencias al inicio y al final del ejercicio, que afecta al resultado del periodo.
¿Cómo se elaboran los estados financieros al cierre?
Los estados financieros son el resultado visible de todo el trabajo del ciclo contable. Son documentos que resumen la situación económica y financiera de la empresa y que utilizan gestores, inversores, bancos y administraciones para tomar decisiones. Los dos principales son el estado de resultados y el balance de situación final. Para una visión más completa de lo que rodea a este proceso, puedes explorar las etapas del ciclo contable con mayor profundidad.
Estado de resultados del ejemplo
El estado de resultados —también llamado cuenta de pérdidas y ganancias— recoge todos los ingresos y gastos del ejercicio para determinar si la empresa ha obtenido beneficio o pérdida. El resultado es la diferencia entre ingresos y gastos totales, incluyendo los ajustes registrados al cierre, como la depreciación.
| Concepto | Importe (€) |
|---|---|
| Ingresos | |
| Ventas (700) | 12.000 |
| Total ingresos | 12.000 |
| Gastos | |
| Arrendamientos y cánones (621) | 600 |
| Amortización mobiliario (681) | 500 |
| Total gastos | 1.100 |
| Resultado del ejercicio (beneficio) | 10.900 |
El beneficio del ejercicio asciende a 10.900 €. Este importe no permanece en el estado de resultados: al cerrar el ciclo, se traslada a una cuenta del patrimonio neto en el balance de situación final, aumentando el valor de la empresa para sus socios.
Balance de situación final
El balance de situación final muestra el patrimonio de la empresa al término del ejercicio, una vez incorporado el resultado. Es el punto de cierre del ciclo y, al mismo tiempo, el punto de partida del siguiente: sus saldos se convertirán en el balance de situación inicial del año entrante.
Observa que el activo y el pasivo más el patrimonio neto coinciden en 35.900 €. Esa igualdad demuestra que el ciclo se ha ejecutado correctamente. El balance de situación final es también el documento que la empresa presenta ante la administración tributaria y ante cualquier entidad que necesite conocer su solidez financiera.
Paso 8 — Asientos de cierre del ejercicio
El asiento de cierre pone fin al ciclo contable. Su función es saldar todas las cuentas de ingresos y gastos —las cuentas temporales— para que comiencen el nuevo ejercicio con saldo cero. El resultado neto (beneficio o pérdida) se transfiere a la cuenta de resultado del ejercicio, que pasará al balance de situación inicial del año siguiente.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 31/12 | Ventas (700) | 12.000 | |
| 31/12 | Arrendamientos y cánones (621) | 600 | |
| 31/12 | Amortización inmovilizado material (681) | 500 | |
| 31/12 | Resultado del ejercicio (129) | 10.900 |
Después del asiento de cierre, las cuentas de ventas (700), arrendamientos (621) y amortización (681) quedan todas en saldo cero. Solo permanecen abiertas las cuentas de activo, pasivo y patrimonio neto, que son las que recogerá el asiento de apertura del ejercicio siguiente. El ciclo se cierra, y el proceso vuelve a comenzar desde el principio.
Con el asiento de cierre completado, el ciclo contable queda formalmente cerrado. El balance de situación final recoge el resultado incorporado al patrimonio, los activos actualizados y las deudas pendientes. Esa fotografía financiera es la que abre el ejercicio siguiente, momento en que el ciclo vuelve a arrancar desde el asiento de apertura. Para ampliar cada uno de los conceptos que has visto en este recorrido, puedes visitar la sección sobre ciclo contable de este sitio web.
Preguntas frecuentes
¿Qué es un ciclo contable completo con un ejemplo sencillo?
Un ciclo contable completo es el conjunto de pasos que sigue una empresa para registrar, clasificar y resumir todas sus operaciones económicas durante un periodo, generalmente un año. En el ejemplo más sencillo: una empresa parte de un balance inicial con dinero en banco y mercancías, registra sus compras y ventas en el libro diario, traspasa esos datos al libro mayor, elabora el balance de comprobación, realiza ajustes de cierre, prepara los estados financieros y, por último, cierra los libros con el asiento de cierre.
¿Cuáles son las etapas del ciclo contable en orden?
Las etapas del ciclo contable, en orden de ejecución, son: balance de situación inicial, asiento de apertura, registro de operaciones en el libro diario, traspaso al libro mayor, elaboración del balance de comprobación de sumas y saldos, registro de asientos de ajuste, preparación de los estados financieros y, finalmente, asiento de cierre del ejercicio. Algunos modelos detallan hasta nueve pasos, añadiendo el balance de comprobación ajustado previo a los estados financieros.
¿Qué va primero, el libro diario o el libro mayor?
Siempre va primero el libro diario. En él se anota cada operación en el momento en que ocurre, siguiendo el orden cronológico y con el formato de partida doble. Una vez registrada una operación en el libro diario, se traslada al libro mayor, donde esa misma información se agrupa por cuenta. Por eso se dice que el libro mayor es un derivado del libro diario: no puede existir sin él ni puede contener datos que el diario no haya registrado previamente.
¿Cómo se hace un asiento de apertura en contabilidad?
El asiento de apertura se elabora tomando los saldos del balance de situación inicial y anotándolos en el libro diario como primer registro del ejercicio. Las cuentas de activo se colocan en el debe y las cuentas de pasivo y patrimonio neto, en el haber. La suma del debe debe coincidir con la suma del haber, lo que confirma que el balance de partida está correctamente equilibrado antes de empezar a registrar las operaciones del año.
¿Qué son los asientos de ajuste y cuándo se registran?
Los asientos de ajuste son registros contables que se realizan al cierre del ejercicio para incorporar operaciones que afectan al resultado del periodo, pero que no han quedado reflejadas mediante transacciones cotidianas. Los más comunes son la depreciación de activos fijos, la periodificación de gastos e ingresos, las provisiones para deudas dudosas y la variación de existencias. Se registran siempre antes de preparar los estados financieros, ya que sin ellos el resultado del ejercicio no refleja la realidad económica de la empresa.
¿Qué diferencia hay entre el balance de comprobación y el balance de situación?
El balance de comprobación es un documento de control interno que verifica que la suma del debe iguala la suma del haber en todos los libros contables; incluye tanto las cuentas de activo y pasivo como las de ingresos y gastos. El balance de situación, en cambio, es un estado financiero oficial que muestra únicamente los activos, los pasivos y el patrimonio neto de la empresa en una fecha concreta, tras haber cerrado las cuentas temporales de resultado.
¿Cómo se calcula el resultado del ejercicio contable?
El resultado del ejercicio se calcula restando el total de gastos al total de ingresos registrados durante el periodo. Si los ingresos superan a los gastos, el resultado es un beneficio; si los gastos son mayores, se produce una pérdida. En el ejemplo práctico de este artículo, los ingresos por ventas ascienden a 12.000 € y los gastos totales —alquiler más depreciación— suman 1.100 €, lo que arroja un beneficio de 10.900 €.
¿Qué ocurre al cerrar el ciclo contable?
Al cerrar el ciclo contable, se realizan los asientos de cierre que saldan todas las cuentas temporales de ingresos y gastos, dejándolas con saldo cero para el nuevo ejercicio. El resultado neto se transfiere a una cuenta del patrimonio neto. Las cuentas permanentes —activo, pasivo y patrimonio— mantienen sus saldos y se convierten en el punto de partida del ciclo siguiente, mediante el asiento de apertura del año entrante.
Conclusión
El ciclo contable no es un conjunto de pasos aislados: es un proceso encadenado en el que cada etapa alimenta a la siguiente. Cuando sigues el orden —del balance inicial al asiento de cierre— obtienes estados financieros fiables que reflejan con precisión lo que ha ocurrido en la empresa durante el ejercicio.
Con el ejemplo de Comercial Nexo has visto cómo se construye cada asiento, cómo los saldos del libro mayor se trasladan al balance de comprobación y cómo los ajustes de cierre afectan al resultado final. Ahora puedes aplicar esa misma lógica a cualquier empresa, independientemente del número de operaciones que maneje.
Si quieres afianzar lo aprendido, en este sitio web encontrarás más contenidos sobre cada una de las etapas que has recorrido aquí, con ejercicios adicionales y explicaciones que van desde los conceptos más básicos hasta los más detallados del cierre contable.
Sigue aprendiendo:
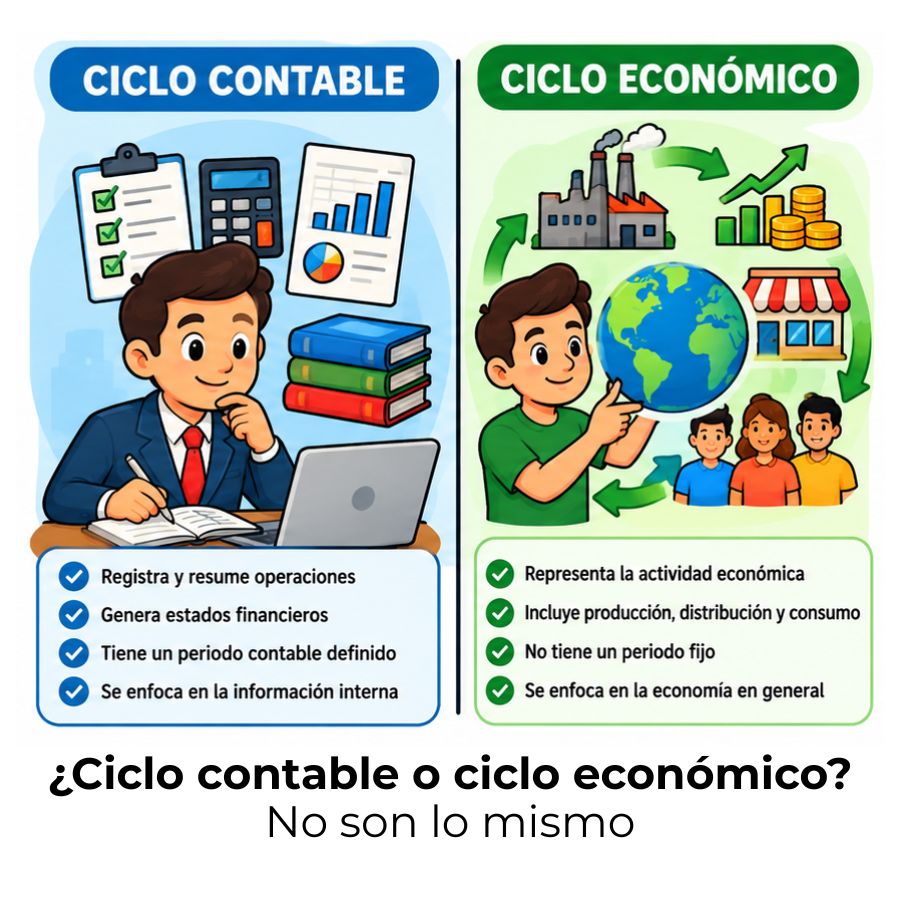
Diferencia entre ciclo contable y ciclo económico
Ciclo contable de una empresa comercial

¿Qué es el libro mayor?

¿Qué son los libros de contabilidad y cuáles son?
Ciclo contable en México: Etapas y cómo funciona
Diferencia entre ciclo contable y ciclo operativo
Asientos de reversión en contabilidad
Ciclo contable mensual: Ordena tus finanzas cada 30 días
