
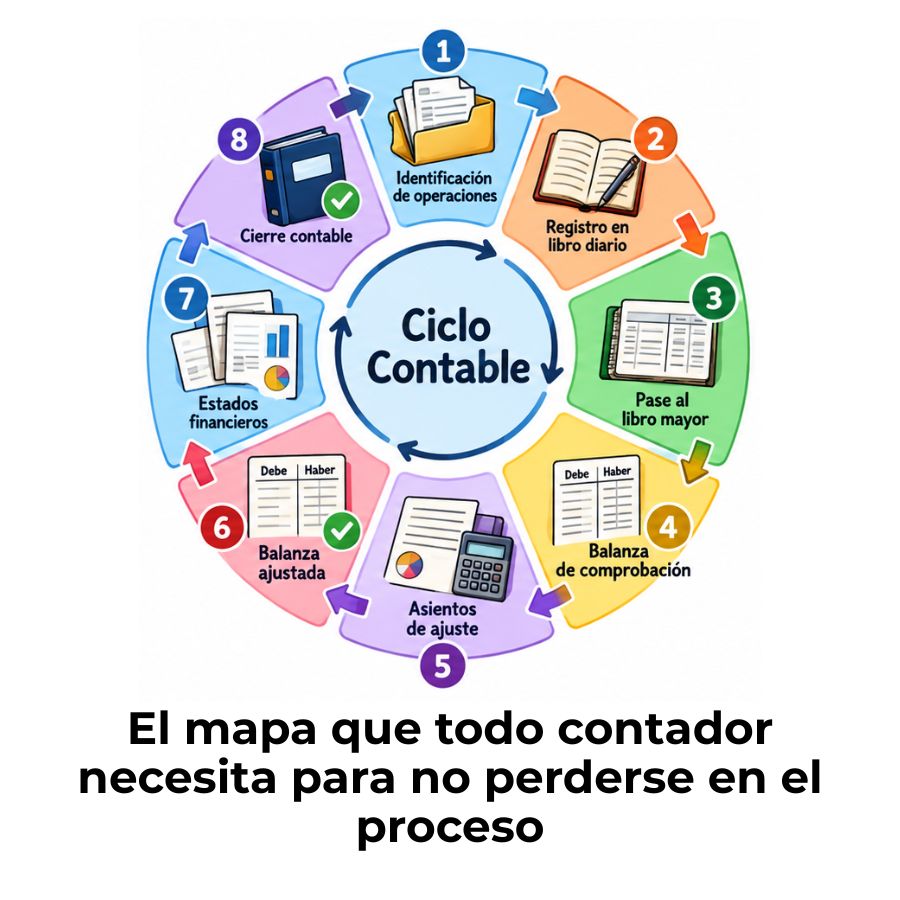
El diagrama de flujo del ciclo contable muestra, de forma visual y ordenada, los pasos que sigue una empresa para registrar sus operaciones financieras y llegar a los estados financieros. Si quieres entender ese recorrido de principio a fin, desde la primera transacción hasta el cierre del periodo, estás en el lugar adecuado.
¿Qué es el diagrama de flujo del ciclo contable?
El diagrama de flujo del ciclo contable es una representación visual que muestra, en orden secuencial, cada uno de los pasos que sigue una empresa para registrar, clasificar y resumir sus operaciones financieras durante un periodo determinado. A diferencia de una lista escrita, el diagrama añade flechas, símbolos y puntos de decisión que hacen que la lógica del proceso sea inmediata y fácil de seguir.
Este tipo de representación es especialmente útil cuando te acercas al tema por primera vez, porque te permite ver de un vistazo que el ciclo no es una colección aleatoria de tareas, sino una cadena ordenada donde cada etapa alimenta a la siguiente. Si una etapa falla o se omite, las que vienen después quedan comprometidas.
¿Por qué se representa el ciclo contable como un flujo?
La razón principal es que el ciclo contable no es un conjunto de tareas independientes, sino una secuencia con dependencias directas: no puedes preparar el balance de comprobación sin haber pasado los asientos al libro mayor, ni puedes elaborar los estados financieros sin haber realizado los ajustes. El diagrama de flujo hace visible esa dependencia con flechas y conectores que muestran exactamente qué sigue a qué.
Además, el flujo incluye puntos de decisión representados con rombos, que aparecen cuando el proceso puede tomar caminos distintos. Por ejemplo, cuando se detecta un error en el balance de comprobación, el diagrama muestra que hay que volver atrás para corregirlo antes de continuar, en lugar de avanzar con información incorrecta.
¿Qué diferencia hay entre el ciclo contable y el proceso contable?
Aunque muchas personas los usan como sinónimos, existe un matiz. El proceso contable hace referencia al conjunto de procedimientos técnicos que se aplican para registrar las operaciones, mientras que el ciclo contable incluye además la dimensión temporal: ese proceso se repite periodo tras periodo, formando un ciclo que no termina nunca mientras la empresa esté activa.
| Concepto | Proceso contable | Ciclo contable |
|---|---|---|
| Enfoque | Técnica de registro | Secuencia completa periódica |
| Duración | Según cada operación | Mensual, trimestral o anual |
| Repetición | Por cada transacción | Al cierre de cada periodo |
| Resultado final | Asiento contable | Estados financieros y cierre |
Etapas del ciclo contable en el diagrama de flujo
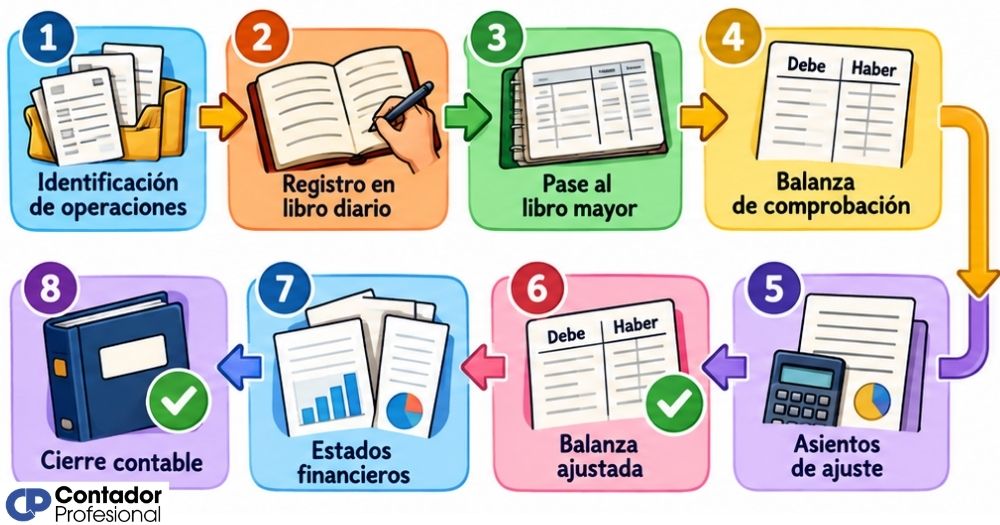
El ciclo contable se articula en una secuencia de etapas que empiezan con la primera operación económica del periodo y concluyen con el cierre de los libros. A continuación, verás cada una con su función exacta dentro del flujo.
Identificación de transacciones financieras
Todo comienza aquí. Identificar una transacción significa reconocer que un hecho económico ha ocurrido y que afecta las cuentas de la empresa. Puede ser una venta, una compra, el pago de un servicio o la recepción de un ingreso. Para que una operación entre al ciclo, debe estar respaldada por un documento: factura, recibo, contrato o comprobante de pago.
Sin ese respaldo, el hecho no puede registrarse válidamente. Por eso este primer paso no es solo de detección, sino también de verificación documental: antes de avanzar, la operación debe estar bien documentada y correctamente analizada en términos de qué cuentas afecta y en qué sentido.
Registro en el libro diario
Una vez identificada la transacción, se registra en el libro diario mediante un asiento contable. Cada asiento indica la fecha, las cuentas involucradas, los montos al debe y al haber, y una descripción breve de la operación. Este libro es cronológico: las operaciones se anotan en el orden en que ocurren, sin excepción.
El principio que rige este paso es la partida doble: por cada cargo existe un abono de igual valor. Eso garantiza que el sistema contable permanezca equilibrado en todo momento. Si un asiento no cumple esta condición, el error se detectará en etapas posteriores del ciclo.
Clasificación en el libro mayor
La información del libro diario pasa al libro mayor, donde cada cuenta contable tiene su propio espacio. Si en el diario todas las operaciones aparecen mezcladas en orden cronológico, en el mayor se agrupan por categoría: caja, bancos, inventario, proveedores, capital, ingresos, gastos, entre otras.
Este paso permite saber, en cualquier momento, cuál es el saldo de cada cuenta. Esa información es la base del siguiente paso del ciclo. Sin el mayor correctamente actualizado, no es posible preparar un balance de comprobación confiable ni avanzar hacia los estados financieros.
Balance de comprobación sin ajustar
El balance de comprobación es una lista de todos los saldos del libro mayor en un momento dado. Su propósito es verificar que la suma total de los saldos deudores coincide con la suma total de los saldos acreedores. Si cuadra, es una señal de que los asientos se registraron correctamente bajo el principio de partida doble.
Es importante aclarar que el balance de comprobación no garantiza la ausencia de todos los errores: puede haber partidas registradas en la cuenta equivocada o transacciones omitidas por completo, y aun así el balance cuadraría. Por eso este paso es necesario, pero no suficiente por sí solo.
Ajustes contables
Los ajustes contables corrigen o complementan los saldos del libro mayor para que reflejen con precisión la realidad económica del periodo. Algunas operaciones, como la depreciación de un activo o el devengo de un gasto, no generan una transacción visible en el momento en que ocurren, pero sí afectan los resultados del periodo.
Estados financieros
Con los saldos ya ajustados, se elaboran los estados financieros: el balance general, el estado de resultados, el estado de flujo de efectivo y el estado de cambios en el patrimonio neto. Estos documentos son el producto final visible del ciclo contable y la fuente de información que usan los directivos, inversores y organismos reguladores para tomar decisiones.
Cada estado financiero responde a una pregunta específica: el balance general muestra qué tiene y qué debe la empresa en un momento dado; el estado de resultados revela si el periodo generó ganancia o pérdida; el flujo de efectivo detalla cómo se movió el dinero real. Los tres se complementan y ninguno sustituye a los demás.
Cierre contable y apertura del nuevo ciclo
El cierre contable es la última etapa del periodo. Consiste en cancelar las cuentas temporales —ingresos, gastos y costos— llevando sus saldos a la cuenta de pérdidas y ganancias para determinar el resultado neto del ejercicio. Estas cuentas se ponen a cero para que no arrastren información al periodo siguiente.
Una vez realizado el cierre, las cuentas permanentes —activos, pasivos y patrimonio— conservan sus saldos y se convierten en el punto de partida del siguiente ciclo. Ahí está la esencia del término «ciclo»: el proceso no tiene fin mientras la empresa siga operando; simplemente vuelve al inicio con información actualizada.
¿Cómo leer e interpretar un diagrama de flujo contable?
Leer un diagrama de flujo contable no requiere conocimientos técnicos previos, pero sí ayuda a entender qué significa cada símbolo. La lógica de lectura siempre es de arriba hacia abajo y de izquierda a derecha, siguiendo las flechas. Cuando el flujo llega a un punto de decisión, debe responder una pregunta antes de continuar por uno de los dos caminos posibles.
Símbolos más usados en un diagrama de flujo contable
Decisiones dentro del flujo: los puntos de control
Los puntos de decisión son los momentos críticos del diagrama donde el proceso puede tomar dos caminos según el resultado de una verificación. El más habitual en el ciclo contable aparece después del balance de comprobación: si los saldos cuadran, el flujo avanza hacia los ajustes; si no cuadran, hay que regresar al libro diario o al mayor para identificar y corregir el error.
Estos puntos de control son, en la práctica, mecanismos de calidad. Garantizan que no se avance con información incorrecta. Cuando el diagrama incluye un rombo de decisión, te está diciendo que ese es el momento de validar antes de continuar, no después.
Errores comunes al aplicar el ciclo contable
Conocer las etapas del ciclo es un buen punto de partida, pero aplicarlas sin errores requiere atención en los detalles. Estos son los fallos más frecuentes que se cometen, especialmente al principio:
Uno de los errores más difíciles de detectar es clasificar una transacción en la cuenta incorrecta. El balance de comprobación puede cuadrar perfectamente y, aun así, los estados financieros mostrar información distorsionada porque el gasto quedó registrado como activo o viceversa. Por eso, revisar el catálogo de cuentas antes de cada asiento no es un paso opcional, sino una práctica que protege la calidad de toda la información posterior.
Ejemplo práctico del diagrama de flujo del ciclo contable
Para entender cómo funciona el ciclo en la realidad, imagina una pequeña empresa que opera durante un mes. A lo largo de ese periodo vende productos, paga alquiler, recibe facturas de proveedores y deposita dinero en el banco. Cada una de esas operaciones activa el ciclo. Aquí te mostramos cómo fluye la información desde la primera transacción hasta el cierre del mes.
Lo que muestra este ejemplo es que el ciclo no ocurre de golpe al final del mes: las primeras etapas se ejecutan de forma continua mientras la empresa opera, y las últimas se concentran al cierre del periodo. El diagrama de flujo te ayuda a visualizar en qué punto del ciclo se encuentra cada tarea en cada momento.
Para profundizar en cada una de estas fases con más detalle, puedes consultar el artículo sobre las etapas del ciclo contable, donde cada paso se desarrolla con ejemplos y registros adicionales.
Preguntas frecuentes
¿Cuántas etapas tiene el ciclo contable?
El número de etapas varía según el autor o la norma contable de referencia, pero la estructura más completa reconoce siete u ocho pasos: identificación de transacciones, registro en el libro diario, clasificación en el libro mayor, balance de comprobación sin ajustar, ajustes contables, estados financieros, cierre contable y, en algunos modelos, asientos de reversión al inicio del siguiente periodo. Lo importante no es el número exacto, sino que ninguna etapa se omita, porque cada una depende de la anterior.
¿Cuál es el primer paso del ciclo contable?
El primer paso es la identificación y el análisis de las transacciones financieras. Antes de registrar cualquier cosa en el libro diario, la empresa debe reconocer que ha ocurrido un hecho económico con impacto en sus cuentas y verificar que existe un documento que lo respalde. Sin ese análisis previo, el registro podría hacerse en la cuenta equivocada o con el importe incorrecto, generando errores que se arrastran a lo largo de todo el ciclo.
¿Qué documento inicia el proceso contable?
El proceso contable se inicia con el comprobante o documento fuente que respalda la operación: una factura de venta o compra, un recibo de pago, una nota de crédito, un contrato o cualquier documento que acredite que la transacción ocurrió. Este soporte es la base legal y contable del asiento que se registrará después en el libro diario. Sin él, la operación no puede incluirse válidamente en los libros contables.
¿Cuánto dura un ciclo contable?
La duración del ciclo contable depende del periodo contable que establezca la empresa. Lo más habitual es que el ciclo sea anual, coincidiendo con el ejercicio fiscal. Sin embargo, muchas empresas también cierran ciclos mensuales o trimestrales para tener información financiera actualizada con mayor frecuencia. En cualquier caso, al terminar un ciclo, comienza el siguiente de inmediato, con las cuentas permanentes como punto de partida.
¿Qué pasa si se omite una etapa del ciclo contable?
Omitir una etapa compromete la confiabilidad de toda la información financiera del periodo. Por ejemplo, si se omiten los ajustes contables, los estados financieros mostrarán cifras que no reflejan la realidad económica del periodo, como gastos no reconocidos o activos sobrevaluados. Esto puede llevar a decisiones empresariales basadas en datos incorrectos y, en contextos formales, a incumplimientos con las normativas contables vigentes.
¿El ciclo contable es igual en todas las empresas?
La estructura general del ciclo es la misma para cualquier empresa, pero los detalles de cada etapa varían según el tamaño, el sector y el marco normativo que se aplique. Una microempresa puede tener un ciclo más sencillo con pocas cuentas, mientras que una empresa grande puede manejar cientos de cuentas y requerir ajustes mucho más complejos. El diagrama de flujo también cambia en detalle, pero siempre mantiene la misma secuencia lógica de principio a fin.
¿Qué son los asientos de ajuste en el ciclo contable?
Los asientos de ajuste son registros contables que se elaboran al final del periodo para corregir o completar la información que no fue capturada por las transacciones ordinarias. Incluyen la depreciación de activos fijos, el devengo de ingresos o gastos, las amortizaciones y las provisiones. Su objetivo es que los estados financieros reflejen con exactitud la situación económica real de la empresa al cierre del periodo, no solo las operaciones que generaron un movimiento de dinero visible.
Conclusión
El diagrama de flujo del ciclo contable no es solo un recurso visual: es una forma de entender que la contabilidad funciona como una cadena de pasos donde cada eslabón depende del anterior. Cuando tienes clara esa secuencia, dejas de ver el proceso como una lista de tareas sueltas y empiezas a comprenderlo como un sistema coherente con un propósito claro: producir información financiera confiable.
A lo largo de este artículo has visto las siete etapas principales, los símbolos que dan forma al diagrama, los puntos de control donde el flujo puede bifurcarse y los errores que conviene evitar desde el principio. Con ese conocimiento puedes seguir el ciclo con mucha más seguridad, ya sea que lo apliques en clase, en una práctica profesional o en el análisis de un caso real.
Si quieres seguir construyendo tu comprensión del mundo contable, este sitio web tiene más contenidos que te ayudarán a avanzar paso a paso, con la misma claridad y profundidad que encontraste aquí.
Sigue aprendiendo:
Flujo de caja: El indicador que revela la salud real de tu negocio
¿Qué se necesita para iniciar el ciclo contable?
Ciclo contable en Chile: Etapas y cómo funciona

¿Qué es el libro mayor?

Libro diario en contabilidad
Buenas prácticas para agilizar el ciclo contable

¿Qué son los libros de contabilidad y cuáles son?
Asientos de reversión en contabilidad
