
El ciclo contable de un taller mecánico es el proceso que organiza todas las operaciones financieras del negocio, desde que empieza el ejercicio hasta que se cierran los libros. Aquí encontrarás cada etapa explicada con claridad, con ejemplos aplicados directamente al funcionamiento real de un taller.
¿Qué es el ciclo contable de un taller mecánico?
El ciclo contable es el proceso ordenado que registra, clasifica y resume todas las operaciones financieras de un negocio durante un período determinado, que generalmente coincide con el año fiscal. En un taller mecánico, ese proceso abarca desde la primera transacción del ejercicio —como la compra de repuestos o el cobro de una reparación— hasta el cierre formal de los libros contables al final del período.
El ciclo contable no es un trámite puntual, sino un proceso continuo y repetitivo que se reinicia cada ejercicio. Su objetivo principal es generar información financiera fiable que permita conocer el resultado real del taller: si el negocio generó beneficios, cuánto debe a proveedores, qué tiene en inventario y cuál es su situación patrimonial en un momento dado.
Diferencias con el ciclo contable de otros negocios
En términos estructurales, el ciclo contable de un taller mecánico sigue las mismas etapas que el de cualquier empresa. La diferencia está en el tipo de operaciones que lo componen. Un taller combina la venta de servicios (mano de obra) con la venta de bienes (repuestos y materiales), lo que obliga a llevar un control diferenciado de ambas categorías dentro del mismo ciclo.
Además, la gestión del inventario de repuestos añade una capa de complejidad que no existe en negocios de servicios puros. Clasificar correctamente cada pieza según su rotación y su destino —consumo directo en reparaciones o reventa al cliente— influye directamente en cómo se registra cada operación a lo largo del ejercicio.
¿Qué transacciones forman parte del ciclo?
El ciclo contable de un taller agrupa todas las operaciones económicas que el negocio realiza durante el ejercicio. No se trata solo de las reparaciones cobradas: cualquier movimiento que tenga un impacto financiero debe registrarse. A continuación, los principales grupos de transacciones que integran el ciclo:
- Ingresos por servicios: cobros de reparaciones, diagnósticos, mantenimientos preventivos y cualquier trabajo técnico facturado al cliente.
- Compras de repuestos y materiales: adquisición de piezas, lubricantes, filtros y consumibles necesarios para ejecutar los servicios.
- Gastos de personal: sueldos, salarios, cotizaciones a la seguridad social y otros conceptos laborales de los mecánicos y el personal administrativo.
- Gastos fijos de estructura: alquiler del local, suministros eléctricos, agua, telefonía, seguros y cualquier coste recurrente independiente del volumen de trabajo.
- Inversiones en inmovilizado: compra de maquinaria, elevadores, equipos de diagnóstico y herramientas con una vida útil superior a un año.
- Operaciones financieras: pagos de préstamos, intereses bancarios y cualquier movimiento relacionado con la financiación del taller.
Etapas del ciclo contable en un taller mecánico
El ciclo contable de un taller mecánico se desarrolla en siete etapas ordenadas que van desde la apertura del ejercicio hasta su cierre y la reapertura del siguiente período. Cada etapa tiene una función concreta y el resultado de una alimenta directamente a la siguiente, por lo que el orden es irrompible.
Apertura del ejercicio contable
El ciclo comienza con el asiento de apertura, que es el primer registro del ejercicio. En este asiento se reflejan todos los saldos con los que el taller empieza el período: el dinero en caja, los saldos bancarios, el inventario de repuestos disponibles, los préstamos pendientes, las deudas con proveedores y el patrimonio neto acumulado. Si es el primer ejercicio del taller, el asiento de apertura recoge los aportes iniciales de los propietarios y los bienes con los que comienza la actividad.
📌 Ejemplo de asiento de apertura en un taller mecánico
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| (213) Maquinaria (elevador, compresor…) | 12.000,00 | |
| (322) Repuestos en almacén | 3.500,00 | |
| (572) Bancos c/c | 8.000,00 | |
| (570) Caja | 500,00 | |
| (170) Préstamos a largo plazo | 5.000,00 | |
| (100) Capital social | 19.000,00 |
Identificación y registro de transacciones
Durante todo el ejercicio, cada operación económica del taller debe identificarse como un hecho contable y registrarse en el libro diario. El libro diario es el documento donde se anotan cronológicamente todos los asientos contables, siguiendo el principio de partida doble: cada cargo en el debe tiene su correspondiente abono en el haber por el mismo importe.
En un taller mecánico, este registro diario es especialmente activo porque las transacciones son frecuentes y de naturaleza variada. En un mismo día se puede registrar la compra de repuestos a un proveedor, el cobro de tres reparaciones distintas, el pago de la factura de luz y el abono de la cuota del préstamo del equipo de diagnosis. Cada uno de esos hechos genera su propio asiento en el libro diario.
Traspaso al libro mayor
Una vez registradas las operaciones en el libro diario, los importes se trasladan al libro mayor. El libro mayor organiza la información por cuentas: agrupa todos los movimientos de la cuenta de caja, todos los de la cuenta de ventas, todos los de la cuenta de repuestos, y así con cada cuenta utilizada. Esto permite ver de un solo vistazo cuánto ha entrado y salido en cada cuenta a lo largo del período.
En un taller, el libro mayor resulta muy útil para controlar cuentas con mucho movimiento, como la de repuestos o la de ingresos por servicios. Al calcular el saldo de cada cuenta —restando el total del haber al total del debe, o al revés según el tipo de cuenta—, se obtiene una fotografía actualizada de la situación de cada partida contable del taller.
Balance de comprobación
Con los saldos del libro mayor calculados, se elabora el balance de comprobación. Este documento lista todas las cuentas con sus saldos deudores y acreedores. Si el proceso de registro se ha hecho correctamente, la suma total del debe y la suma total del haber deben coincidir exactamente. Cuando no coinciden, hay un error en algún asiento anterior que hay que localizar y corregir antes de continuar.
El balance de comprobación no es un estado financiero definitivo ni refleja el resultado del ejercicio. Es una herramienta de verificación interna que confirma que los datos están bien trasladados y que la partida doble se ha respetado en todas las operaciones registradas hasta ese momento.
Ajustes contables al cierre del período
Al final del ejercicio, antes de elaborar los estados financieros, se realizan los asientos de ajuste. Su función es corregir o completar la información contable para que refleje con exactitud la situación real del taller en ese momento. Los ajustes más habituales en un taller mecánico son los siguientes:
- Amortización de maquinaria: reconocimiento del desgaste anual de equipos como elevadores, compresores o herramientas con vida útil superior a un año.
- Variación de existencias de repuestos: ajuste entre el inventario inicial y el inventario final, para reflejar el consumo o acumulación real de materiales durante el ejercicio.
- Periodificaciones: registro de ingresos o gastos que corresponden al período, pero que aún no se han cobrado o pagado, como una factura emitida en diciembre pendiente de cobro.
- Provisiones: estimación de posibles pérdidas futuras, como deudas de clientes de difícil cobro o reparaciones bajo garantía pendientes de liquidar.
Elaboración de estados financieros
Con los ajustes incorporados, el taller puede elaborar sus estados financieros, que son los documentos que muestran la situación económica y patrimonial del negocio. Los dos más relevantes son la cuenta de resultados, que refleja si el ejercicio cerró con beneficio o pérdida, y el balance de situación, que muestra el patrimonio del taller en un momento concreto.
Para un taller pequeño o mediano, estos documentos son la base para tomar decisiones: saber si conviene renovar maquinaria, si hay margen para contratar a otro mecánico o si el nivel de deuda con proveedores está dentro de lo razonable. También son los documentos que exige Hacienda y que sirven de referencia para cualquier auditoría o solicitud de financiación.
Cierre contable y reapertura del ciclo
El asiento de cierre cancela los saldos de todas las cuentas de ingresos y gastos del ejercicio, trasladando el resultado neto a la cuenta de pérdidas y ganancias. Con este asiento, las cuentas temporales quedan a cero y solo permanecen abiertas las cuentas de activo, pasivo y patrimonio, que son permanentes.
Inmediatamente después del cierre, el taller realiza el asiento de apertura del nuevo ejercicio. Este asiento recoge exactamente los saldos con los que terminó el período anterior y da inicio formal al siguiente ciclo. El proceso no se detiene: cada ejercicio termina y, al mismo tiempo, abre el siguiente.
Principales cuentas contables de un taller mecánico
Un taller mecánico utiliza un conjunto de cuentas contables que deben adaptarse a la naturaleza mixta de su actividad: servicios técnicos y venta de materiales. Conocer qué cuenta corresponde a cada operación evita errores que afectan directamente al balance y a la liquidación de impuestos.
Cuentas de ingresos por servicios y repuestos
Los ingresos de un taller mecánico se contabilizan en cuentas diferenciadas según su origen. La cuenta 705 recoge los ingresos por prestación de servicios, es decir, todo lo que se factura por mano de obra: diagnósticos, reparaciones, cambios de aceite, revisiones o cualquier trabajo técnico que el taller ejecuta. La cuenta 700, en cambio, se usa cuando el taller vende repuestos como mercadería, facturando la pieza por separado del servicio.
Es habitual que en una misma factura aparezcan ambas líneas: el coste de la mano de obra y el coste de las piezas utilizadas. En ese caso, ambas se registran en sus cuentas correspondientes para no mezclar ingresos por servicios con ingresos por venta de bienes, algo que afecta tanto al análisis interno del negocio como a determinadas obligaciones fiscales.
Cuentas de gastos operativos y laborales
Los gastos de un taller mecánico se distribuyen en varias cuentas según su naturaleza. Los sueldos y salarios de los mecánicos se registran en la cuenta 640, junto con la correspondiente cuota empresarial a la seguridad social en la cuenta 642. Los suministros —electricidad, agua, gas y telefonía— van a la cuenta 628. El alquiler del local, si el taller no es propiedad del titular, se anota en la cuenta 621.
Cuando el taller subcontrata trabajos a otras empresas, como un servicio de chapa o una inspección técnica que gestiona en nombre del cliente, esos costes se registran en la cuenta 607, correspondiente a trabajos realizados por otras empresas. Mantener esta separación es útil para analizar cuánto pesa cada tipo de gasto en el resultado total del ejercicio.
Control de inventario de repuestos
El inventario de repuestos es una de las partidas que más atención requiere en la contabilidad de un taller. Los repuestos de uso frecuente y rotación rápida se contabilizan como existencias en la cuenta 322, mientras que los repuestos específicos para maquinaria concreta, con una rotación baja y almacenamiento superior a un año, se clasifican como inmovilizado material dentro del grupo 2 del Plan General de Contabilidad.
Esta distinción no es un tecnicismo menor: afecta directamente al resultado del ejercicio, porque las existencias se ajustan al cierre con el asiento de variación de existencias, mientras que el inmovilizado se amortiza a lo largo de su vida útil. Clasificar mal un repuesto puede distorsionar tanto la cuenta de resultados como el balance de situación.
Asientos contables más frecuentes en un taller
Los asientos contables son el núcleo operativo del ciclo contable: cada vez que ocurre una transacción, se genera un asiento que la documenta con fecha, cuentas afectadas e importes. En un taller mecánico, hay tres tipos de asientos que se repiten con mayor regularidad a lo largo del ejercicio.
Asiento de compra de repuestos y materiales
Cuando el taller adquiere repuestos a un proveedor, se produce uno de los asientos más habituales del ciclo. La compra aumenta la cuenta 600 en el debe y genera una deuda con el proveedor en la cuenta 400 en el haber, además de registrar el IVA soportado en la cuenta 472. Si la compra se paga al contado, el haber recoge la salida de caja o banco en lugar de la deuda con el proveedor.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| (600) | Compras de repuestos y materiales | 800,00 | |
| (472) | IVA soportado (21 %) | 168,00 | |
| (400) | Proveedores | 968,00 |
Asiento de ingreso por reparación de vehículos
Cuando el taller cobra una reparación, registra el ingreso en la cuenta de prestación de servicios. La cuenta 705 recoge el importe neto del servicio en el haber, mientras que la cuenta 477 registra el IVA repercutido. En el debe aparece la forma de cobro: si el cliente paga en el momento, se anota en caja (570) o en banco (572); si queda pendiente, en la cuenta de clientes (430).
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| (572) | Bancos c/c (cobro inmediato) | 605,00 | |
| (705) | Prestación de servicios de reparación | 500,00 | |
| (477) | IVA repercutido (21 %) | 105,00 |
Asiento de pago de nómina y gastos fijos
El pago de nóminas genera uno de los asientos de mayor impacto económico en un taller. El sueldo bruto del mecánico se carga en la cuenta 640, la cuota empresarial de la seguridad social en la cuenta 642, y ambas se abonan en las cuentas de deudas con la seguridad social (476) y con el trabajador (465). Cuando se produce el pago efectivo, la cuenta de banco disminuye y las deudas quedan saldadas.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| (640) | Sueldos y salarios (sueldo bruto) | 1.800,00 | |
| (642) | Seguridad Social a cargo de la empresa | 540,00 | |
| (465) | Remuneraciones pendientes de pago | 1.530,00 | |
| (476) | Organismos de la Seguridad Social acreedores | 810,00 |
¿Cómo se registra la variación de existencias en un taller mecánico?
Al cierre del ejercicio, el taller debe comparar el inventario de repuestos que tenía al inicio del período con el que tiene al final. Esa diferencia —positiva o negativa— se registra mediante el asiento de variación de existencias, que afecta a la cuenta 612 y a la cuenta 322. Este ajuste es necesario para que la cuenta de resultados refleje únicamente el coste real de los materiales consumidos durante el ejercicio, no el total comprado.
Si al final del año el taller tiene más repuestos en almacén que al inicio, el asiento aumenta el valor de las existencias en el haber de la cuenta 322 y registra una variación positiva en la cuenta 612. Si, por el contrario, tiene menos stock, el movimiento es al revés: se reduce el valor de las existencias y se reconoce un mayor consumo. Un inventario físico realizado antes del cierre es la base de este ajuste, por eso conviene planificarlo con antelación.
Ejemplo: variación de existencias al cierre
Existencias iniciales
3.500,00 €
Existencias finales
4.100,00 €
Variación positiva
+ 600,00 €
El asiento de ajuste quedaría así:
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| (322) Repuestos en almacén | 600,00 | |
| (612) Variación de existencias de aprovisionamientos | 600,00 |
Errores contables comunes en talleres mecánicos
Conocer los errores más frecuentes en la contabilidad de un taller ayuda a evitarlos antes de que lleguen al cierre del ejercicio. Muchos de ellos no son graves en el momento en que ocurren, pero se acumulan y complican la elaboración de los estados financieros o la presentación de declaraciones fiscales.
- No separar los ingresos por servicios de los ingresos por venta de repuestos: mezclar ambos en una misma cuenta impide analizar correctamente el margen de cada línea de negocio y puede generar problemas en la declaración del IVA.
- Clasificar herramientas como gasto cuando son inmovilizadas: una llave de impacto o un equipo de diagnóstico con vida útil superior a un año deben activarse y amortizarse, no registrarse como gasto del período.
- Olvidar el asiento de variación de existencias al cierre: si no se ajusta el inventario de repuestos, el coste de ventas del ejercicio queda distorsionado y el resultado del taller no refleja la realidad.
- No registrar las facturas de proveedores pendientes de recibir: Si a 31 de diciembre hay servicios recibidos cuya factura aún no ha llegado, debe reconocerse el gasto mediante una periodificación.
- Contabilizar el IVA de forma incorrecta: un error en la distinción entre IVA soportado deducible e IVA soportado no deducible puede derivar en problemas en la liquidación trimestral del modelo 303.
- No amortizar la maquinaria: los elevadores, compresores y equipos del taller se deprecian con el uso. No registrar la amortización sobrevalora el activo y reduce artificialmente los gastos del ejercicio.
Herramientas para llevar el ciclo contable de un taller
La forma en que se lleva la contabilidad de un taller mecánico ha cambiado considerablemente con la digitalización de los procesos administrativos. Hoy existen desde programas de contabilidad generalistas hasta soluciones específicas para talleres que integran la gestión de órdenes de reparación, el control de inventario y el ciclo contable en una sola plataforma.
Para talleres con contabilidad externa, el asesor o gestor suele encargarse del ciclo completo a partir de la documentación que el taller le entrega cada mes: facturas emitidas, facturas recibidas, extractos bancarios y nóminas. En ese caso, la responsabilidad del propietario es mantener los documentos ordenados y entregarlos sin retrasos, porque un asiento registrado fuera del período al que corresponde genera ajustes innecesarios y puede provocar declaraciones fiscales incorrectas.
Si el taller quiere llevar parte del trabajo internamente, lo más recomendable es centrarse en el registro diario de facturas y el control del inventario de repuestos, dejando los ajustes de cierre, la elaboración de estados financieros y la presentación de modelos fiscales en manos de un profesional con conocimiento del sector. Para ampliar el contexto general sobre este proceso, el artículo sobre ciclo contable explica los fundamentos que aplican a cualquier tipo de empresa.
Preguntas frecuentes
¿Cuánto dura un ciclo contable en un taller mecánico?
El ciclo contable de un taller mecánico dura, por norma general, un año natural: del 1 de enero al 31 de diciembre. Este período coincide con el ejercicio fiscal establecido por la legislación en la mayoría de los países hispanohablantes. Sin embargo, dentro de ese año, el ciclo tiene actividad continua: los registros se realizan a diario, las liquidaciones de IVA se hacen trimestralmente y los ajustes y cierres se concentran al final del ejercicio. El ciclo no es un evento puntual, sino un proceso vivo que dura los doce meses del año.
¿Qué libros contables debe llevar un taller mecánico?
Un taller mecánico constituido como sociedad está obligado a llevar, como mínimo, el libro diario y el libro de inventarios y cuentas anuales, que incluye el balance de situación y la cuenta de resultados. Si el taller tributa en régimen de estimación directa como autónomo, debe llevar el libro registro de ventas e ingresos, el libro registro de compras y gastos y el libro registro de bienes de inversión. El libro diario es el soporte fundamental de todo el ciclo contable, ya que en él se asienta cada operación del ejercicio de forma cronológica.
¿Cómo se contabilizan los repuestos en un taller mecánico?
Los repuestos de uso frecuente y rotación rápida —como filtros, pastillas de freno o bujías— se contabilizan como existencias en la cuenta 322 del Plan General de Contabilidad. Los repuestos específicos para maquinaria del propio taller, con un período de almacenamiento superior a un año, se clasifican como inmovilizado material. Al cierre del ejercicio, las existencias de repuestos se ajustan con el asiento de variación de existencias para reflejar el consumo real del período. Un recuento físico del almacén antes del cierre es el paso previo necesario para hacer este ajuste correctamente.
¿Qué cuentas del Plan General Contable usa un taller mecánico?
Las cuentas más habituales en un taller mecánico son: la 705 para ingresos por prestación de servicios, la 700 para venta de repuestos, la 600 para compras de materiales, la 322 para el inventario de repuestos, la 213 para maquinaria, la 214 para utillaje y herramientas, la 640 para sueldos, la 642 para la cuota empresarial de seguridad social, la 628 para suministros, la 621 para el alquiler del local, la 477 para IVA repercutido y la 472 para IVA soportado. Cada taller puede necesitar cuentas adicionales según su estructura y las particularidades de su actividad.
¿Cuál es la diferencia entre el libro diario y el libro mayor en un taller?
El libro diario recoge todas las operaciones del taller en orden cronológico: cada asiento se anota con su fecha, las cuentas afectadas y los importes. El libro mayor, en cambio, organiza esa misma información por cuentas: agrupa todos los movimientos de la cuenta de caja, todos los de la cuenta de ventas, todos los de la cuenta de repuestos, y así con cada cuenta. El libro diario responde a la pregunta de «¿qué pasó hoy?», mientras que el libro mayor responde a «¿cuánto hay en cada cuenta?» Ambos son complementarios y forman la base del ciclo contable.
¿Qué son los asientos de ajuste en un taller mecánico?
Los asientos de ajuste son registros contables que se realizan al final del ejercicio para corregir o completar la información acumulada durante el año. En un taller mecánico, los más frecuentes son la amortización de maquinaria y herramientas, el ajuste de variación de existencias de repuestos, las periodificaciones de gastos o ingresos que no coinciden con su pago real y las provisiones por posibles impagos de clientes. Sin estos ajustes, los estados financieros del taller no reflejarían la situación económica real del negocio al cierre del período.
¿Cómo se realiza el cierre contable de un taller mecánico?
El cierre contable de un taller mecánico se realiza al finalizar el ejercicio, generalmente el 31 de diciembre. El proceso consiste en registrar todos los ajustes pendientes, calcular el resultado del período —beneficio o pérdida— y realizar el asiento de cierre, que lleva a cero los saldos de las cuentas de ingresos y gastos, trasladando el resultado a la cuenta de pérdidas y ganancias. A continuación, se elaboran los estados financieros definitivos y, al inicio del nuevo ejercicio, se registra el asiento de apertura que comienza el siguiente ciclo. Si el taller gestiona el ciclo contable de una inmobiliaria en paralelo o tiene actividades mixtas, el proceso de cierre debe diferenciar los resultados de cada actividad.
Conclusión
El ciclo contable de un taller mecánico es un proceso ordenado y continuo que va desde el asiento de apertura hasta el cierre del ejercicio, pasando por el registro diario de cada operación, el traspaso al libro mayor, la elaboración del balance de comprobación, los ajustes contables y la presentación de los estados financieros. Entender este proceso en su conjunto te permite tener una visión real y completa de la salud financiera de tu negocio.
Ahora que conoces cada etapa, las cuentas más habituales y los errores que debes evitar, puedes aplicar este conocimiento de forma práctica: revisando cómo se clasifican los repuestos en tu almacén, comprobando que los asientos de nómina recogen todos los conceptos correctamente o asegurándote de que el ajuste de existencias se hace antes de cerrar el ejercicio. Cada uno de esos pasos suma para que los números del taller cuadren con la realidad.
La contabilidad de un taller tiene sus particularidades, pero una vez que comprendes la lógica del ciclo, todo cobra sentido. En este sitio web encontrarás más contenidos que te ayudarán a profundizar en otros aspectos contables con la misma claridad y con ejemplos aplicados a negocios reales.
Sigue aprendiendo:
Ciclo contable en España: Etapas y funcionamiento
Ciclo contable de una empresa comercial
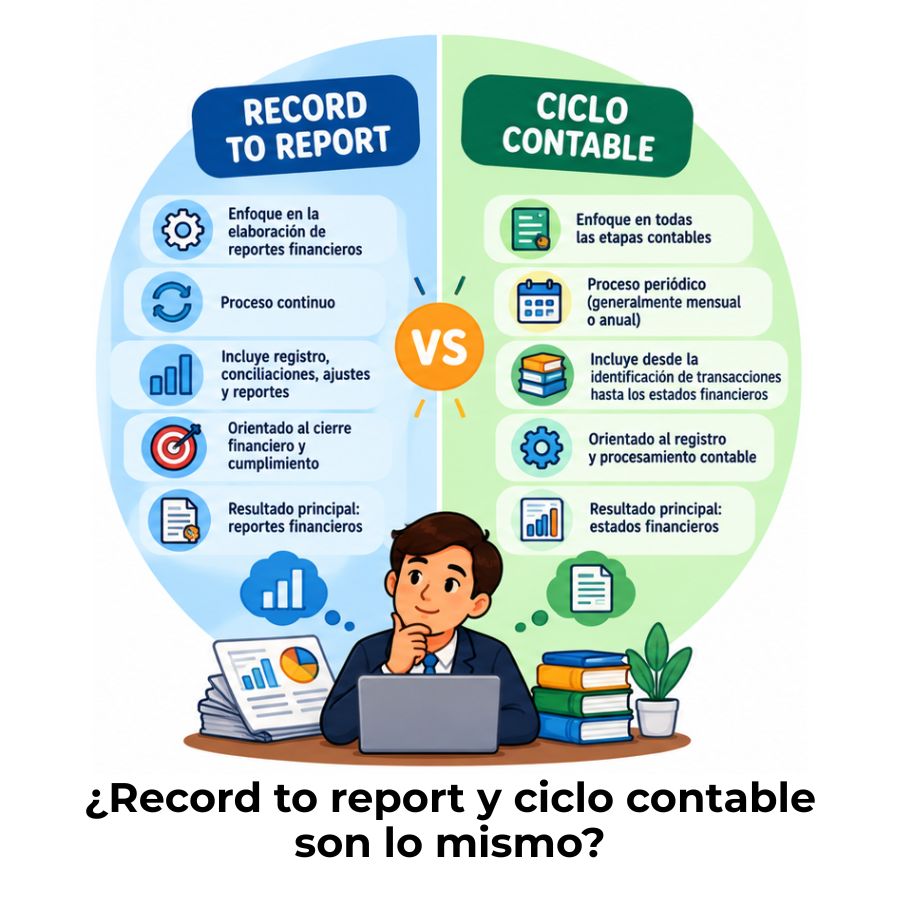
Diferencia entre record to report y ciclo contable
Ciclo contable en un negocio estacional
¿Cómo explicar el ciclo contable a un cliente?
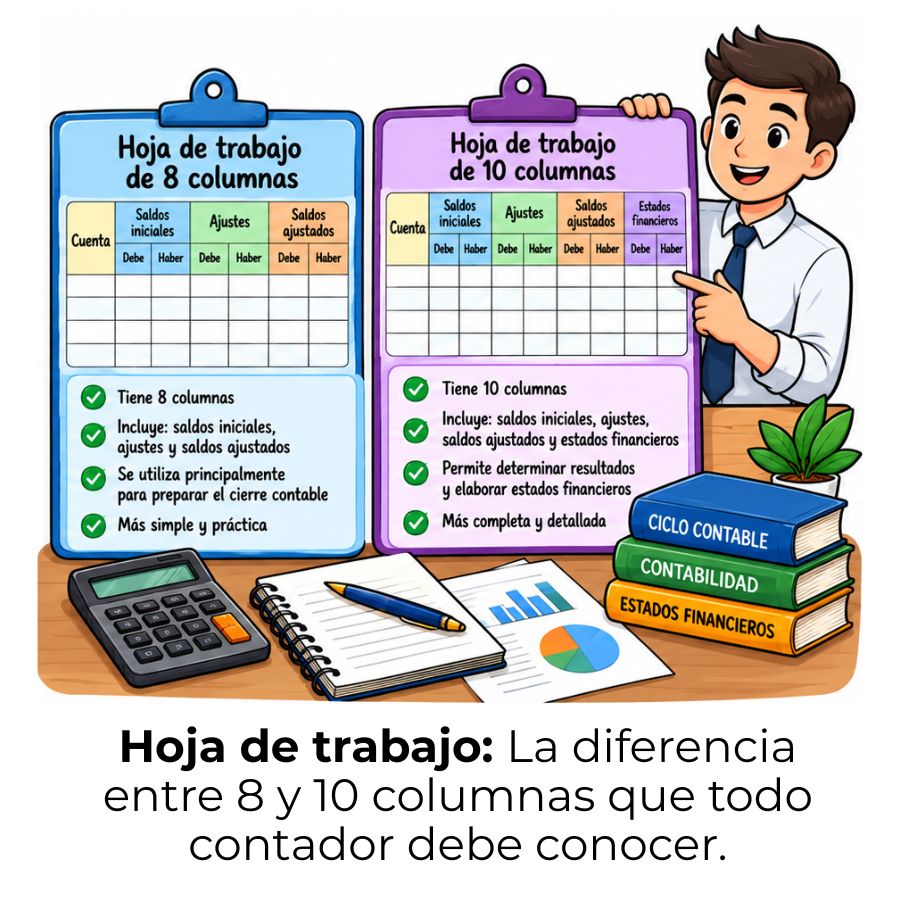
Hoja de trabajo de 8 y 10 columnas: Diferencias clave
¿Qué pasa si se omite una etapa del ciclo contable?
Diferencias del ciclo contable según el tipo de empresa
