
Omitir una etapa del ciclo contable no es un detalle menor. Cada paso dentro de este proceso depende del anterior, y cuando uno falta, los errores no se quedan en ese punto: se propagan hacia los registros siguientes, afectan los estados financieros y pueden generar consecuencias fiscales y legales que se detectan —cuando ya es tarde— en una auditoría.
¿Qué significa omitir una etapa del ciclo contable?
El ciclo contable es una secuencia ordenada de etapas que permite registrar, clasificar y resumir todas las operaciones financieras de una empresa durante un periodo determinado. Omitir una etapa no es simplemente dejar un paso pendiente: es interrumpir una cadena donde cada eslabón depende del anterior. Cuando uno falla, los que siguen trabajan sobre información incompleta o incorrecta.
Muchos estudiantes y profesionales que se inician en contabilidad asumen que algunas etapas son opcionales o que pueden completarse después. Esa idea es uno de los errores más frecuentes en la práctica contable. Cada etapa tiene un propósito técnico específico que no puede ser reemplazado ni compensado por otra. Saltarse una equivale a construir sobre una base defectuosa.
¿Por qué el ciclo contable funciona como una cadena?
Cada etapa del ciclo contable toma como insumo la información que produjo la anterior. El libro mayor recibe los datos del libro diario; el balance de comprobación verifica lo que está en el libro mayor; los estados financieros se construyen sobre ese balance. Si cualquier eslabón de esa cadena está roto, todo lo que viene después refleja una realidad que no existe. No es un fallo aislado: es un fallo en cascada.
La diferencia entre saltarse un paso y cometerlo mal
Cometer un error dentro de una etapa y omitirla por completo producen efectos distintos. Un error parcial puede detectarse en el balance de comprobación o en una revisión posterior. Una etapa completamente omitida, en cambio, no genera señal de alarma visible: simplemente, su información nunca entra al sistema. Eso hace que las omisiones sean más difíciles de detectar y más peligrosas a largo plazo.
Consecuencias por etapa: qué falla si no la completas
No todas las etapas generan el mismo impacto cuando se omiten. Algunas afectan la integridad de los datos desde el inicio; otras comprometen el cierre del periodo. A continuación, se detalla qué ocurre específicamente cuando cada etapa queda sin completar.
Omitir el reconocimiento de transacciones
El reconocimiento es el primer filtro del ciclo: determina qué operaciones deben registrarse y en qué momento. Si se omite este paso, las transacciones reales quedan fuera del sistema contable desde el origen. Una venta, un gasto o una deuda que no se reconoce simplemente no existe para la contabilidad, aunque haya ocurrido en la realidad del negocio.
El efecto más inmediato es que los estados financieros del periodo mostrarán ingresos, gastos o pasivos que no reflejan la situación real. Eso puede llevar a tomar decisiones basadas en datos incorrectos: desde aprobar un presupuesto inflado hasta creer que la empresa tiene más liquidez de la que realmente posee.
Saltarse el registro en el libro diario
El libro diario es el punto donde cada transacción queda documentada con fecha, cuentas afectadas y montos. Si no se registra una operación aquí, no existe evidencia contable de que ocurrió. Eso no solo produce estados financieros incompletos, sino que elimina el rastro necesario para cualquier auditoría futura.
Además, el registro en el libro diario garantiza el principio de partida doble: todo débito tiene su crédito correspondiente. Omitir este paso rompe ese equilibrio desde la base, lo que hace que el balance de comprobación posterior no cuadre o, peor aún, cuadre por un error que compensa otro error anterior.
No pasar los datos al libro mayor
El pase al libro mayor agrupa todas las transacciones por cuenta contable, lo que permite ver el saldo de cada una al cierre del periodo. Si este pase se omite, los saldos individuales de cada cuenta quedan desactualizados o directamente vacíos. El libro mayor es la fuente directa del balance de comprobación, así que sin él, esa etapa no puede ejecutarse correctamente.
Ejemplo práctico: Si una empresa tiene diez cuentas activas y no realiza el pase al libro mayor al final de marzo, el balance de comprobación de ese mes mostrará los saldos de febrero. Cualquier decisión tomada con esos datos estará basada en información de un mes anterior, no del mes en curso.
Ignorar el balance de comprobación
El balance de comprobación verifica que la suma de todos los débitos sea igual a la suma de todos los créditos. Su función principal es detectar errores antes de elaborar los estados financieros. Si se omite este paso, cualquier desbalance que exista en los registros previos pasará directamente a los estados financieros sin que nadie lo haya identificado.
Lo que hace especialmente problemático saltarse esta etapa es que actúa como red de seguridad del ciclo. Sin ella, los errores de registro no tienen un punto de control donde ser capturados. El contador pasa directamente a preparar estados financieros con datos que pueden estar desbalanceados, y eso solo se descubre en una auditoría o cuando ya hay consecuencias visibles.
Omitir los ajustes contables
Los ajustes contables corrigen el periodo: incorporan gastos devengados que aún no se han pagado, ingresos recibidos por adelantado que no corresponden al mes y depreciaciones de activos. Si no se realizan, los estados financieros mostrarán una utilidad o pérdida que no refleja la realidad económica del periodo cerrado. Es uno de los errores más comunes y uno de los más distorsionantes.
No elaborar la hoja de trabajo
La hoja de trabajo es un documento de análisis intermedio que consolida el balance de comprobación ajustado y sirve de base para elaborar los estados financieros. Aunque en algunos sistemas se considera opcional, su ausencia dificulta detectar inconsistencias antes de llegar al informe final. Sin ella, los errores que no se detectaron en etapas previas llegan directamente al balance general y al estado de resultados.
Si quieres profundizar en los problemas que surgen al trabajar mal esta etapa, puedes revisar los errores al elaborar una hoja de trabajo contable, donde se detallan los fallos más frecuentes y cómo evitarlos.
Saltarse el cierre del periodo
El cierre contable cancela las cuentas de ingresos y gastos al finalizar el periodo para que no se mezclen con las del siguiente. Si no se ejecuta, los saldos de ingresos y gastos del periodo anterior se suman automáticamente a los del periodo nuevo, acumulando datos de dos o más ciclos en un solo reporte. El resultado es que ningún periodo puede analizarse de forma independiente.
Esta omisión es especialmente problemática para las empresas que presentan estados financieros periódicos a inversores, entidades bancarias o autoridades fiscales, porque los reportes mostrarán acumulaciones que no corresponden al periodo analizado y que generan confusión o, en el peor caso, cuestionamientos de integridad contable.
¿Cómo afecta esto a los estados financieros?
Los estados financieros —el balance general, el estado de resultados y el estado de flujo de efectivo— son el producto final del ciclo contable. Su precisión depende completamente de que todas las etapas anteriores se hayan ejecutado correctamente. Cuando alguna se omite, el error no desaparece: se traslada al informe final con una apariencia de legitimidad que lo hace más difícil de cuestionar.
El problema de fondo es que un estado financiero incorrecto no solo afecta a quien lo elabora. Lo usan los directivos para tomar decisiones, los bancos para evaluar créditos y las autoridades para verificar el cumplimiento fiscal. Una omisión en el ciclo contable puede tener consecuencias que van mucho más allá del departamento de contabilidad.
Riesgos legales y fiscales de un ciclo contable incompleto
Las empresas tienen obligaciones legales de mantener registros contables completos y precisos. Cuando el ciclo contable se ejecuta de forma incompleta, esas obligaciones se incumplen, aunque sea de forma involuntaria. Las autoridades fiscales no distinguen entre una omisión intencional y una por descuido: ambas pueden derivar en sanciones económicas o en procesos de fiscalización.
Los riesgos más frecuentes que enfrenta una empresa con un ciclo contable incompleto son los siguientes:
- Sanciones tributarias: Las autoridades fiscales pueden imponer multas cuando los registros no reflejan correctamente los ingresos, gastos o impuestos del periodo declarado.
- Dificultades en auditorías: Un ciclo incompleto hace que el auditor no pueda rastrear el origen de los saldos, lo que prolonga el proceso y puede generar observaciones formales en el informe final.
- Pérdida de credibilidad ante terceros: Inversores, entidades bancarias y socios comerciales basan sus decisiones en los estados financieros. Cuando detectan inconsistencias, la confianza en la empresa se deteriora.
- Decisiones directivas equivocadas: La dirección puede aprobar inversiones, contratar personal o ajustar precios basándose en datos que no reflejan la situación real del negocio.
- Riesgo de fraude no detectado: Un ciclo contable incompleto elimina controles internos que permiten identificar movimientos inusuales o manipulaciones de datos.
¿Qué hacer si ya se omitió una etapa?
Detectar que se ha saltado una etapa del ciclo contable no es el fin del proceso: es el punto de partida para corregirlo. Cuanto antes se identifique la omisión, menor será el impacto acumulado en las etapas siguientes. Lo importante es actuar con método y no intentar corregir desde el final hacia atrás sin entender dónde se originó el problema.
El procedimiento habitual cuando se detecta una omisión implica los siguientes pasos ordenados:
Si la omisión ya afectó estados financieros presentados ante terceros —bancos, autoridades fiscales o socios—, puede ser necesario presentar información corregida o aclaratoria. En esos casos, la asesoría de un contador con experiencia es indispensable para gestionar el proceso sin agravar las consecuencias.
Preguntas frecuentes
¿Qué pasa si se omite el registro en el libro diario?
Si no se registra una transacción en el libro diario, esa operación queda completamente fuera del sistema contable. No tiene evidencia de existencia y, por tanto, no llega al libro mayor ni a ningún estado financiero. Desde el punto de vista contable, es como si la transacción nunca hubiera ocurrido, aunque sí haya tenido efectos reales en el dinero o en las obligaciones de la empresa. Además, si en algún momento se realiza una auditoría, la ausencia de ese registro puede interpretarse como una irregularidad, incluso si fue un descuido involuntario.
¿Cuáles son las consecuencias de no hacer los ajustes contables?
Los ajustes contables corrigen el desfase entre el momento en que ocurre una operación económica y el momento en que se registra o cobra. Si no se realizan, el estado de resultados del periodo mostrará una utilidad o pérdida que no corresponde a la realidad. Por ejemplo, si se recibe el pago por adelantado de un servicio que aún no se ha prestado y no se ajusta, ese ingreso se contabilizará como ganancia del periodo actual cuando en realidad pertenece a uno futuro. Esa distorsión afecta tanto la toma de decisiones internas como el cálculo de impuestos.
¿Puede una empresa tener problemas legales por saltarse etapas del ciclo contable?
Sí. Las empresas están obligadas por ley a mantener registros contables completos, precisos y actualizados. Cuando el ciclo contable se ejecuta de forma incompleta, esa obligación legal se incumple. Las autoridades fiscales pueden imponer multas, iniciar procesos de fiscalización o incluso determinar diferencias tributarias a pagar con recargos. En casos donde la omisión se interpreta como intencional para ocultar ingresos o inflar gastos, las consecuencias pueden escalar a sanciones administrativas o penales, dependiendo de la legislación de cada país.
¿El balance de comprobación detecta errores de etapas anteriores?
El balance de comprobación detecta un tipo específico de error: el desequilibrio entre débitos y créditos. Si una etapa anterior produjo un registro donde el debe y el haber no coinciden, el balance lo revelará. Sin embargo, no detecta errores de omisión completa, como una transacción que nunca fue registrada, ni errores de clasificación donde el monto sí cuadra, pero la cuenta usada es incorrecta. Por eso es importante no depender únicamente del balance de comprobación como control de calidad del ciclo.
¿Qué etapa del ciclo contable es la más crítica si se omite?
Todas las etapas son necesarias, pero el reconocimiento y el registro inicial en el libro diario son las más críticas si se omiten, porque son el punto de origen de todo el proceso. Sin ellas, la información simplemente no entra al ciclo. Sin embargo, omitir los ajustes contables al cierre del periodo tiene un impacto muy visible en los resultados, ya que distorsiona directamente la utilidad o pérdida reportada. El cierre del periodo también es especialmente sensible porque su omisión contamina los periodos siguientes de forma acumulativa.
¿Se puede recuperar la información si se saltó una etapa?
En la mayoría de los casos, sí es posible recuperarla, siempre que se conserven los documentos fuente originales: facturas, contratos, extractos bancarios, recibos y comprobantes de pago. Con esos documentos, se puede reconstruir la etapa omitida y volver a ejecutar las etapas posteriores que dependían de ella. La dificultad crece cuando más tiempo ha pasado desde la omisión o cuando los documentos fuente no se guardaron correctamente. Por eso, mantener un archivo ordenado de todos los comprobantes es una práctica contable tan importante como el propio ciclo.
¿Omitir la hoja de trabajo afecta los estados financieros?
La hoja de trabajo es un documento intermedio de verificación, no un informe oficial. Sin embargo, su ausencia elimina un filtro importante antes de elaborar los estados financieros. Si existen errores en el balance de comprobación ajustado que la hoja de trabajo hubiera permitido detectar, esos errores llegarán directamente al balance general y al estado de resultados. En sistemas contables manuales o de menor automatización, omitirla aumenta significativamente el riesgo de publicar estados financieros con inconsistencias no detectadas. Puedes ver más sobre esto al revisar los errores al elaborar una hoja de trabajo contable.
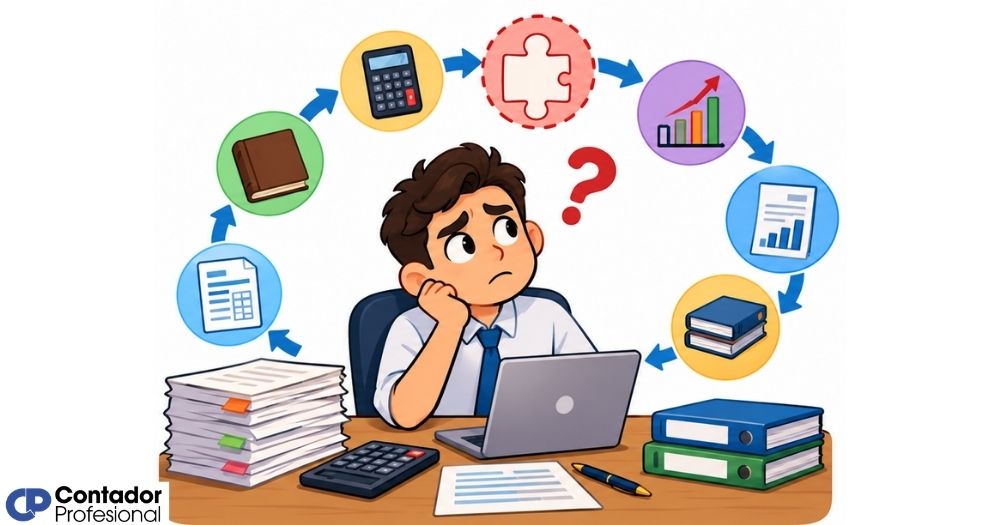
Conclusión
El ciclo contable no es un trámite burocrático: es la estructura que garantiza que la información financiera de una empresa sea real, precisa y útil. Cada etapa cumple una función que ninguna otra puede reemplazar, y omitir cualquiera de ellas desencadena errores que se propagan hacia todos los pasos siguientes, incluyendo los estados financieros que sirven de base para decisiones críticas.
Ahora que entiendes qué ocurre cuando se salta una etapa, puedes aplicar ese conocimiento de forma concreta: verificar que cada paso del ciclo se complete antes de pasar al siguiente, conservar los documentos fuente que permiten reconstruir etapas en caso de errores y tratar el balance de comprobación y los ajustes contables como controles de calidad, no como pasos opcionales. Esa disciplina marca la diferencia entre una contabilidad confiable y una que produce problemas tarde o temprano.
Si este tema te generó más preguntas o quieres seguir construyendo tu comprensión del proceso contable, en este sitio web encontrarás más contenido desarrollado con el mismo nivel de detalle y claridad. La contabilidad tiene mucho más por ofrecerte cuando se aprende desde la raíz.
Sigue aprendiendo:
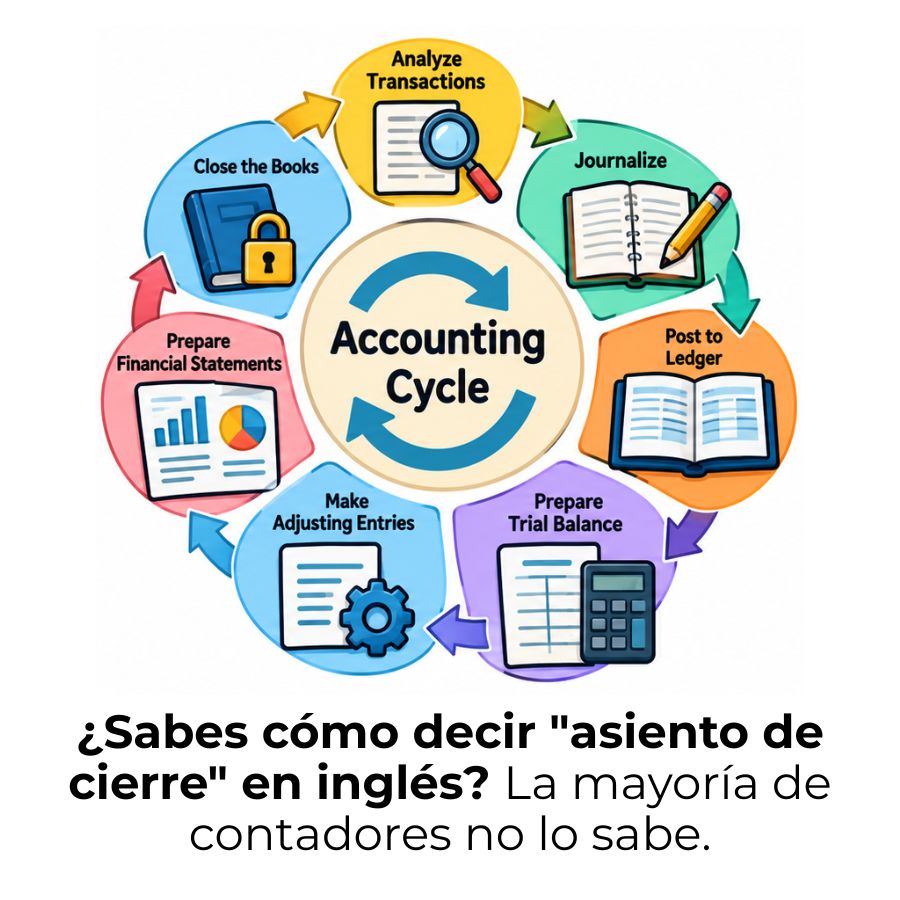
Términos del ciclo contable en inglés
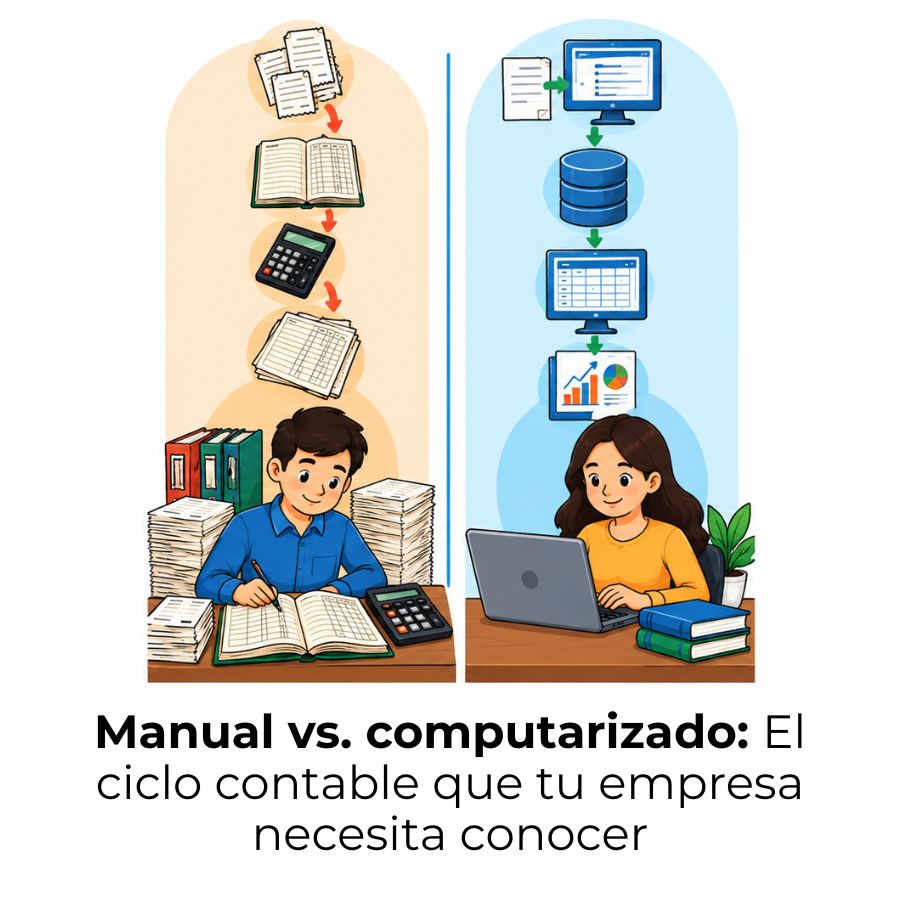
Ciclo contable manual o computarizado: Diferencias clave
Ciclo contable en Chile: Etapas y cómo funciona
Ciclo contable de una clínica o consultorio
Hoja de trabajo contable: Estructura, partes y pasos
Errores al elaborar una hoja de trabajo contable
Ciclo contable y sistema de información contable
Ciclo contable en Colombia: Etapas y proceso completo
