
Hay meses en los que tu negocio no para y otros en los que el silencio parece eterno. Pero la contabilidad no entiende de temporadas: los registros, los ajustes y las obligaciones siguen ahí aunque la caja esté quieta. Entender cómo funciona el ciclo contable cuando tu actividad se concentra en ciertos meses es lo que separa a quienes sobreviven la temporada baja de quienes llegan a ella sin margen.
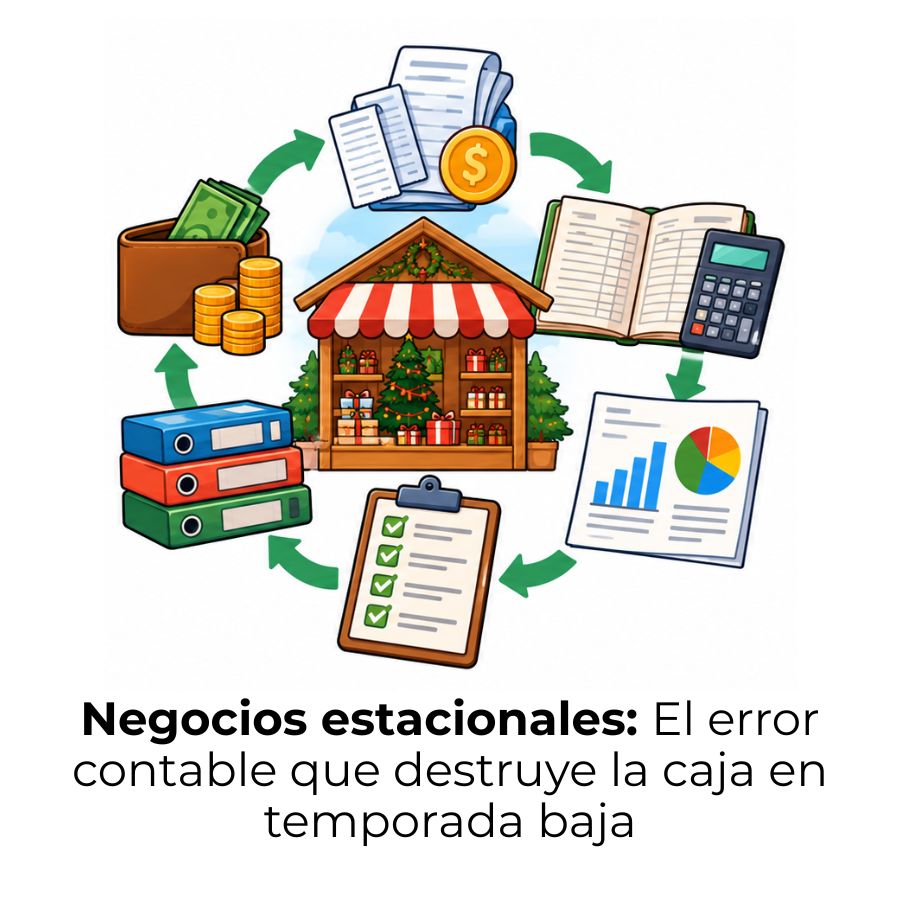
¿Qué es el ciclo contable en un negocio estacional?
El ciclo contable es el conjunto de etapas ordenadas que una empresa sigue para registrar, clasificar y resumir todas sus operaciones financieras durante un período determinado. En un negocio estacional, ese proceso no desaparece en los meses de baja actividad: se adapta a una realidad donde los ingresos llegan de forma concentrada, pero los gastos y las obligaciones se extienden durante todo el año. Comprender esta diferencia es el primer paso para llevar las finanzas con orden y sin sorpresas.
Cuando hablamos de un negocio estacional, nos referimos a cualquier actividad cuyas ventas o prestaciones de servicios se concentran en épocas específicas del año: un chiringuito de playa, una empresa de esquí, una tienda de disfraces o un agricultor de frutas de verano. El patrón común es que los ingresos fluctúan de forma pronunciada según la época, mientras que ciertos gastos permanecen fijos independientemente de si hay actividad o no.
Diferencia entre un negocio estacional y uno de actividad continua
Un negocio de actividad continua genera ingresos de manera regular a lo largo de todo el año, lo que permite distribuir gastos e ingresos de forma bastante equilibrada en cada período. En cambio, un negocio estacional acumula la mayor parte de su facturación en semanas o meses concretos, mientras que sus costes estructurales —como el alquiler, los seguros o las cuotas de financiación— no se detienen. Esa asimetría es la que condiciona todo el ciclo contable.
¿Por qué la estacionalidad cambia la lógica contable?
Cuando los ingresos llegan de golpe, existe la tentación de gestionarlos como si pertenecieran solo al mes en que entran. Ese error rompe la imagen real de la empresa. La contabilidad de un negocio estacional exige imputar los ingresos y los gastos al período en el que realmente se genera la actividad, aunque el cobro o el pago ocurra en otro momento. Eso es precisamente lo que la periodificación permite hacer.
Etapas del ciclo contable adaptadas a la estacionalidad
El ciclo contable de un negocio estacional sigue la misma secuencia lógica que cualquier otro, pero cada etapa tiene matices propios que conviene conocer bien desde el principio. Ignorar esos matices es la causa más frecuente de estados financieros que no reflejan lo que realmente ha pasado en el negocio durante el año.
Apertura del ejercicio y balance inicial
El ciclo comienza con el balance de situación inicial, que recoge todo el patrimonio del negocio al arrancar el período: activos, pasivos y patrimonio neto. En un negocio estacional, este momento es especialmente importante porque el saldo de tesorería suele estar muy por debajo de lo que estará en plena temporada, y eso debe quedar reflejado con precisión desde el primer asiento contable del ejercicio.
El asiento de apertura carga todas las cuentas de activo y abona las de pasivo y patrimonio neto, dejando los libros listos para registrar lo que venga. Si el negocio cerró el ejercicio anterior con pérdidas acumuladas o con deudas de temporada, esos saldos se arrastran y deben constar en el balance inicial. Arrancar con una imagen limpia y real del punto de partida es lo que permite comparar resultados entre temporadas de forma fiable.
Registro de operaciones durante la temporada alta
Durante los meses de mayor actividad, el volumen de transacciones se dispara: ventas, compras de materiales o mercancía, contrataciones temporales, pagos a proveedores y cobros de clientes se suceden a un ritmo acelerado. Registrar cada operación en el momento en que ocurre —no cuando se cobra o se paga, sino cuando se devenga— es la base de una contabilidad honesta y útil. Retrasar o acumular registros para hacerlos todos de golpe al cierre multiplica la probabilidad de errores.
El libro diario es el documento donde queda anotada cada operación con su fecha, cuentas afectadas e importes. A partir de él, el libro mayor organiza todos los movimientos por cuenta, permitiendo ver de un vistazo cuánto se ha ingresado por ventas, cuánto se debe a proveedores o cuál es el saldo real de caja en cada momento de la temporada.
Periodificación: el ajuste que más importa en temporadas
La periodificación es el principio contable que obliga a reconocer ingresos y gastos en el período al que pertenecen, con independencia del momento en que se produce el flujo de efectivo.
Imagina que un hotel de montaña cobra en octubre el importe completo de reservas para la temporada de esquí de enero a marzo del año siguiente. Sin periodificación, ese dinero aparecería como ingreso en octubre, cuando en realidad el servicio todavía no se ha prestado. La periodificación lo mueve al período correcto, evitando que los estados financieros muestren un resultado inflado en un mes y deficitario en otro.
Lo mismo aplica a los gastos. Si un agricultor paga en noviembre el seguro de la cosecha del año siguiente, ese coste no pertenece al ejercicio que está cerrando, sino al próximo. Registrarlo como «gasto anticipado» o «gasto diferido» es precisamente lo que hace la periodificación. Este ajuste es técnicamente sencillo, pero en un negocio estacional marca la diferencia entre unos estados financieros que reflejan la realidad y unos que simplemente la distorsionan.
Balance de comprobación y ajustes previos al cierre
Antes de cerrar el ciclo, se elabora el balance de comprobación de sumas y saldos, que verifica que los registros del período están equilibrados. Si los débitos y los créditos no coinciden, hay un error en algún asiento que debe corregirse antes de continuar. Además del equilibrio aritmético, en esta etapa se realizan los ajustes por amortizaciones, deterioros de valor de existencias o provisiones que afecten al resultado real del ejercicio.
Cierre del ciclo y elaboración de cuentas anuales
El cierre contable consiste en saldar todas las cuentas de ingresos y gastos para determinar el resultado del ejercicio —beneficio o pérdida— y trasladarlo a la cuenta de patrimonio neto. A continuación, se elaboran las cuentas anuales, que incluyen el balance de situación, la cuenta de pérdidas y ganancias y, según el tamaño del negocio, la memoria y el estado de flujos de efectivo. Estos documentos son los que reflejan de forma oficial la salud financiera del negocio al término del período.
¿Cuándo conviene cerrar el ejercicio en un negocio estacional?
La norma general establece que el ejercicio contable dura doce meses y coincide con el año natural, del 1 de enero al 31 de diciembre. Sin embargo, las empresas tienen libertad para fijar el inicio y el fin de su ejercicio en cualquier fecha, siempre que el período no supere los doce meses. Para un negocio estacional, aprovechar esa flexibilidad puede resultar muy conveniente desde el punto de vista financiero y fiscal.
Cerrar el ejercicio justo al terminar la temporada alta permite que todos los ingresos y gastos de ese ciclo queden recogidos en el mismo período contable, sin necesidad de hacer ajustes complejos para dividir una temporada entre dos ejercicios. Por ejemplo, una empresa de turismo rural cuya actividad principal va de mayo a octubre podría fijar el cierre de su ejercicio el 31 de octubre, logrando así una imagen mucho más coherente de sus resultados anuales.
🏖️ Turismo de playa
Temporada: junio–septiembre
Cierre recomendado: 30 de septiembre
⛷️ Turismo de nieve
Temporada: diciembre–marzo
Cierre recomendado: 31 de marzo
🌾 Agricultura estacional
Temporada: cosecha variable
Cierre recomendado: Tras la última cosecha del ciclo
🛍️ Comercio navideño
Temporada: octubre–enero
Cierre recomendado: 31 de enero
Antes de modificar la fecha de cierre, conviene revisar las obligaciones fiscales asociadas, ya que el calendario de declaraciones tributarias —como el Impuesto sobre Sociedades— se calcula a partir del cierre del ejercicio. Un asesor fiscal puede ayudarte a valorar si el cambio merece la pena en tu caso concreto.
¿Cómo gestionar la tesorería entre temporadas?
Uno de los mayores riesgos de un negocio estacional no es la falta de ingresos en el año, sino no planificar cómo se distribuye el dinero que entra durante la temporada alta para cubrir los meses en los que casi no hay actividad. El ciclo contable proporciona la información necesaria para tomar esas decisiones con base real, no a ojo. Sin registros ordenados, es casi imposible saber cuánto dinero se necesita reservar.
Gastos fijos en los meses de baja actividad
Durante los meses de menor actividad, el negocio sigue generando gastos que no se pueden eliminar: el arrendamiento del local o el espacio, los seguros, las cuotas de préstamos, las suscripciones a herramientas o las nóminas de trabajadores fijos. Estos gastos deben estar registrados mes a mes aunque no haya ventas, porque forman parte del coste real de mantener el negocio en marcha. Omitirlos o diferirlos distorsiona el resultado del ejercicio.
Obligaciones fiscales que no respetan la temporada
Las declaraciones trimestrales de IVA y los pagos fraccionados del IRPF o del Impuesto sobre Sociedades llegan cada trimestre, independientemente de si el negocio está en plena temporada o en sus meses más silenciosos. Un negocio estacional que no reserve parte de los ingresos de temporada alta para cubrir estas obligaciones puede verse obligado a pedir financiación en los momentos de menor liquidez. Preverlo en el ciclo contable, con provisiones o reservas específicas, es la forma más sensata de evitarlo.
El ciclo contable también es el vínculo que conecta lo que se ha ingresado en la cuenta de resultados con lo que Hacienda espera recibir. Si los registros son precisos y están actualizados, calcular los importes a declarar en cada período se convierte en una tarea mecánica, no en una fuente de tensión. En ese sentido, mantener el ciclo contable al día durante los meses de baja actividad es tan importante como hacerlo en temporada alta.
Errores contables frecuentes en negocios estacionales
Conocer los errores más habituales ayuda a anticiparlos y a construir un ciclo contable más sólido desde el principio. La mayoría no son errores de cálculo, sino de criterio: decisiones equivocadas sobre cuándo y cómo registrar cada operación.
❌ No periodificar los ingresos anticipados
Reconocer todo el ingreso en el momento del cobro, aunque el servicio se preste después, infla el resultado del período y distorsiona la comparación entre ejercicios.
❌ Dejar los registros para el cierre
Acumular todos los apuntes contables al final de la temporada aumenta el riesgo de omisiones, duplicidades y errores que luego son difíciles de rastrear.
❌ No registrar gastos en temporada baja
Omitir los gastos fijos durante los meses sin actividad da la impresión de que esos meses son neutros, cuando en realidad están generando coste para el negocio.
❌ Confundir tesorería con resultado
Tener mucho dinero en la cuenta bancaria en agosto no significa que el negocio haya ganado ese dinero en agosto. El resultado contable y el saldo de tesorería son dos conceptos distintos.
❌ No amortizar el inmovilizado
Los activos fijos se desgastan durante todo el año, no solo en temporada alta. No registrar la amortización mensual sobrevalora el patrimonio y subestima los gastos reales.
Ejemplos de ciclos contables según el tipo de negocio estacional
Aunque el ciclo contable sigue la misma estructura en todos los casos, cada sector tiene sus propias particularidades. Ver cómo se aplica en negocios reales ayuda a entender cómo adaptar cada etapa a la realidad concreta del negocio. También puedes encontrar más detalles sobre cómo se estructura este proceso en otros contextos en el artículo sobre el ciclo contable de una agencia de marketing digital, que aplica principios similares con una distribución temporal diferente.
En todos estos casos, el hilo conductor es el mismo: los ingresos y los gastos deben imputarse al período al que pertenecen, el cierre del ejercicio debe coincidir con el final del ciclo natural de actividad cuando sea posible, y la tesorería de los meses de pico debe planificarse para sostenerse durante los meses de silencio. Si quieres profundizar en cómo funciona el ciclo contable desde sus fundamentos y con más detalle sobre cada etapa, tienes ese contenido disponible en este mismo sitio.
Preguntas frecuentes
¿Qué es el ciclo contable en un negocio estacional?
El ciclo contable en un negocio estacional es el proceso mediante el cual se registran, clasifican y cierran todas las operaciones financieras de una empresa cuya actividad se concentra en determinadas épocas del año. A diferencia de un negocio con ingresos regulares, aquí cobra especial importancia la periodificación, la elección del momento de cierre del ejercicio y la planificación de los gastos fijos en los meses de menor actividad. El ciclo sigue las mismas etapas generales —apertura, registro, ajustes, balance y cierre—, pero cada una de ellas se adapta a la realidad de una facturación irregular.
¿Puede un negocio estacional tener un ejercicio contable diferente al año natural?
Sí. Las empresas tienen libertad para fijar el inicio y el cierre de su ejercicio contable en la fecha que mejor se ajuste a su ciclo de actividad, siempre que el período no supere los doce meses. Para un negocio estacional, cerrar el ejercicio al final de la temporada alta —en vez del 31 de diciembre— puede ofrecer una imagen financiera más coherente y facilitar la elaboración de las cuentas anuales, ya que todos los ingresos y gastos de la temporada quedan recogidos en el mismo período contable. Es recomendable revisar las implicaciones fiscales de este cambio con un asesor.
¿Cómo se registran los ingresos concentrados en temporada alta?
Los ingresos deben registrarse en el momento en que se devengan, es decir, cuando se presta el servicio o se entrega el bien, no necesariamente cuando se cobra el dinero. Si un cliente paga por adelantado antes de que se haya prestado el servicio, ese importe se registra inicialmente como un pasivo —un ingreso diferido— y se traspasa a la cuenta de ingresos conforme se va ejecutando la actividad. Esta mecánica, propia de la periodificación, evita que el resultado de un período aparezca inflado por cobros que todavía no corresponden a trabajo realizado.
¿Qué es la periodificación y por qué es clave en negocios estacionales?
La periodificación es el principio contable que obliga a reconocer ingresos y gastos en el período al que realmente corresponden, con independencia de cuándo se mueve el dinero. En un negocio estacional, este principio es especialmente relevante porque los flujos de caja no siempre coinciden con el período de la actividad. Sin periodificación, los estados financieros mostrarían resultados artificialmente elevados en los meses de cobro y resultados distorsionados en el resto del ejercicio, impidiendo una lectura fiable de la situación económica del negocio.
¿Qué gastos se deben registrar durante los meses de temporada baja?
Durante los meses de menor actividad, deben seguir registrándose todos los gastos fijos que el negocio genera aunque no haya ventas: arrendamiento, seguros, cuotas de préstamos, amortización del inmovilizado y, cuando aplique, nóminas de personal fijo. También deben registrarse las cuotas tributarias periódicas —como los pagos fraccionados del IRPF o las declaraciones de IVA— que llegan independientemente de si hay temporada o no. Omitir estos gastos en los meses sin actividad genera una imagen falsa de que esos períodos son neutros desde el punto de vista financiero.
¿Cómo afecta la estacionalidad a los estados financieros?
La estacionalidad afecta directamente a la cuenta de pérdidas y ganancias y al balance de situación. Si no se aplican correctamente la periodificación y los ajustes de cierre, el resultado del ejercicio puede aparecer distorsionado: inflado en los meses de pico y deficitario en los meses de baja actividad. Una contabilidad bien llevada produce estados financieros que reflejan la realidad económica del negocio a lo largo de todo el ejercicio, no solo la fotografía de los meses buenos. Esa coherencia es lo que permite tomar decisiones sobre precios, inversiones o financiación con información real.
¿Cuándo se debe hacer el cierre contable en un negocio de temporada?
El cierre contable se realiza al final del ejercicio establecido en los estatutos de la empresa. Para un negocio estacional, lo más recomendable es que ese cierre coincida con el final de la temporada principal, de forma que todos los ingresos y gastos asociados a ese ciclo queden dentro del mismo período. Cerrar en el punto de menor actividad —cuando el volumen de transacciones es mínimo— también facilita el trabajo de revisión, ajuste y elaboración de las cuentas anuales sin las presiones propias de una temporada en marcha.
Conclusión
El ciclo contable en un negocio estacional no es una versión simplificada de la contabilidad convencional: es una adaptación precisa de las mismas etapas a una realidad donde los ingresos llegan concentrados, los gastos no se detienen y la planificación financiera entre temporadas determina la supervivencia del negocio. Entender esa lógica desde el principio te pone en una posición mucho más ventajosa frente a los retos que plantea cada ejercicio.
La periodificación, el momento del cierre del ejercicio, el registro disciplinado de los gastos fijos en temporada baja y la previsión de las obligaciones fiscales son los pilares sobre los que se sostiene un ciclo contable bien ejecutado en este tipo de negocios. Aplicarlos de forma sistemática, mes a mes, te permite llegar al cierre de cada ejercicio con registros ordenados, estados financieros fiables y una imagen clara de lo que ha ocurrido en tu negocio.
Si este tema te ha resultado útil y quieres seguir construyendo una base sólida en contabilidad, en este sitio web encontrarás más contenidos pensados para ayudarte a entender cada parte del proceso con la misma claridad y profundidad con la que has llegado hasta aquí.
Sigue aprendiendo:
Ciclo contable de un restaurante: Etapas y proceso
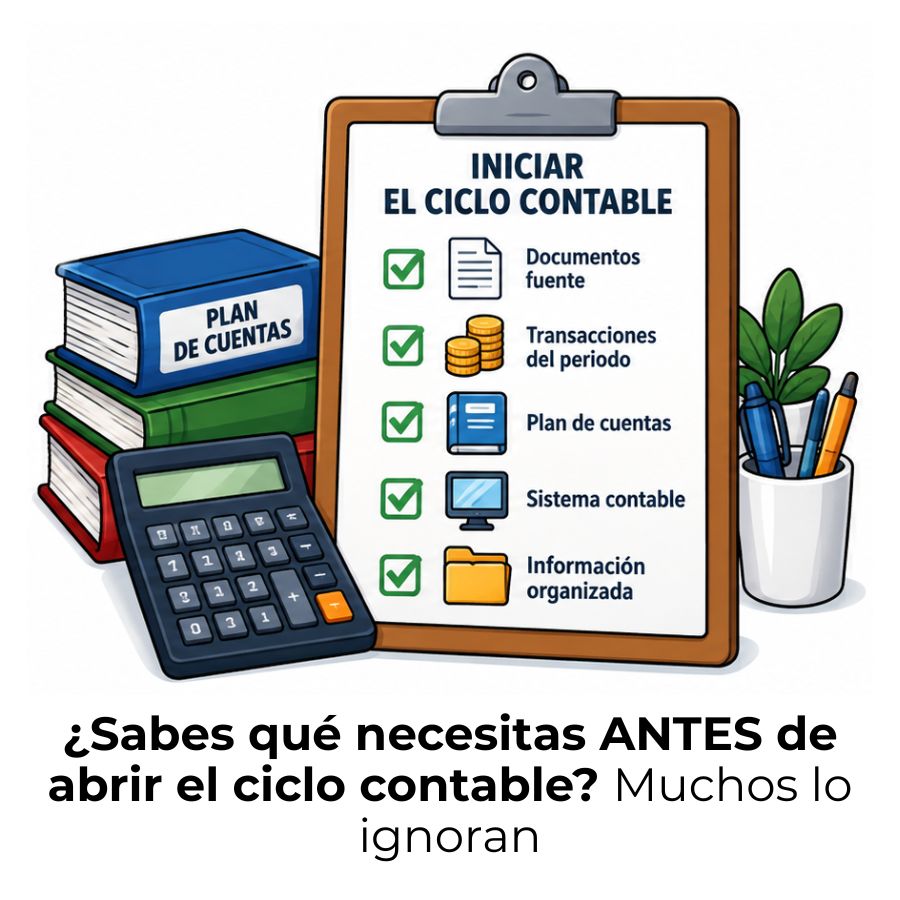
¿Qué se necesita para iniciar el ciclo contable?

Flujo de caja: El indicador que revela la salud real de tu negocio
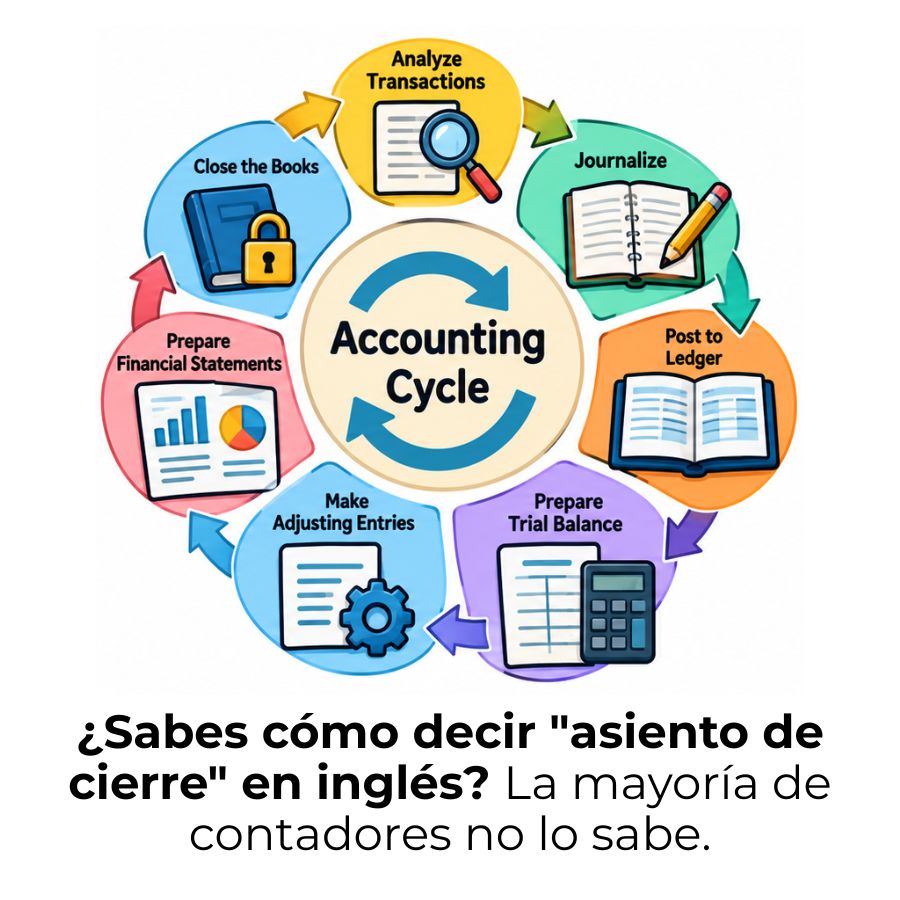
Términos del ciclo contable en inglés
Indicadores para medir la eficiencia del ciclo contable
Buenas prácticas para agilizar el ciclo contable
Asientos de reversión en contabilidad
Ciclo contable de una academia o escuela
