
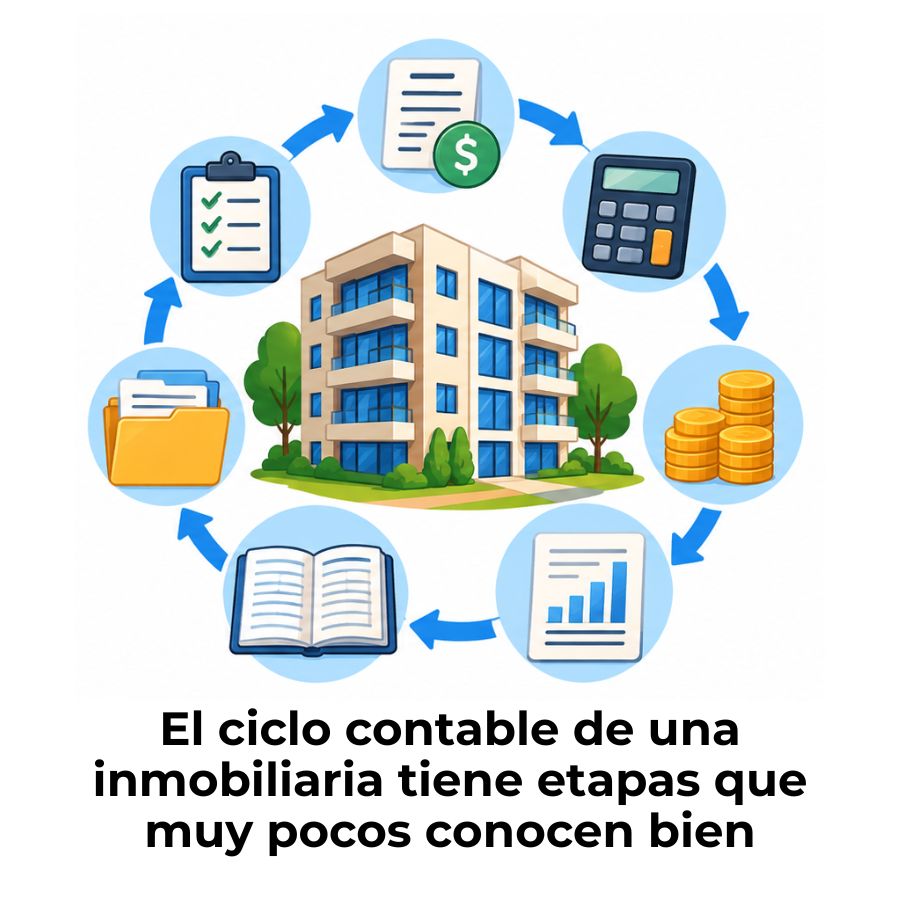
El ciclo contable de una inmobiliaria es el conjunto de etapas que sigue la empresa para registrar, organizar y presentar toda su información financiera durante un ejercicio. Desde la apertura del período hasta el cierre, cada paso tiene un propósito claro y un orden que no puede alterarse sin afectar la imagen real del negocio.
¿Qué es el ciclo contable de una inmobiliaria?
El ciclo contable de una inmobiliaria es el proceso estructurado que registra, clasifica y resume todas las operaciones económicas de la empresa durante un ejercicio, generalmente de un año. No se trata solo de anotar ingresos y gastos: implica seguir una secuencia de pasos que va desde la apertura del período hasta el cierre, pasando por ajustes, estados financieros y la preparación para el ejercicio siguiente.
Lo que hace particular a este ciclo es que las empresas inmobiliarias operan con activos de alto valor, contratos de larga duración y múltiples tipos de ingresos simultáneos. Eso exige un orden contable muy preciso para que los estados financieros reflejen con exactitud la realidad del negocio y cumplan con las obligaciones legales y fiscales vigentes.
Diferencia entre una inmobiliaria y otras empresas en lo contable
Las empresas inmobiliarias no funcionan exactamente igual que una tienda o una empresa de servicios desde el punto de vista contable. Su actividad principal gira en torno a bienes que pueden tener destinos muy distintos: un inmueble puede estar destinado a la venta, al arrendamiento o como inversión a largo plazo, y cada destino genera un tratamiento contable diferente. Eso afecta directamente las cuentas que se usan y cómo se registran los ingresos.
Además, los plazos en los que se generan los ingresos suelen ser más largos que en otros sectores. Una promoción inmobiliaria puede tardar años en completarse, lo que obliga a distinguir entre obra de ciclo corto y obra de ciclo largo dentro del balance. Esta distinción no existe en la mayoría de las empresas comerciales y es uno de los elementos que hace más compleja la contabilidad inmobiliaria.
Marco normativo que regula la contabilidad inmobiliaria
En España, las empresas inmobiliarias cuentan con un Plan General de Contabilidad de Empresas Inmobiliarias (PGCEI), que adapta el Plan General Contable estándar a las particularidades del sector. Este marco incluye un cuadro de cuentas específico, normas de valoración ajustadas y criterios para la elaboración de cuentas anuales propios de la actividad inmobiliaria.
A nivel internacional, la Norma Internacional de Contabilidad 40 sobre inversiones inmobiliarias establece los criterios de reconocimiento y valoración de los inmuebles mantenidos para obtener rentas o plusvalías. Conocer el marco que aplica según el tamaño y naturaleza de la empresa es el primer paso antes de iniciar cualquier registro contable.
Etapas del ciclo contable en una empresa inmobiliaria
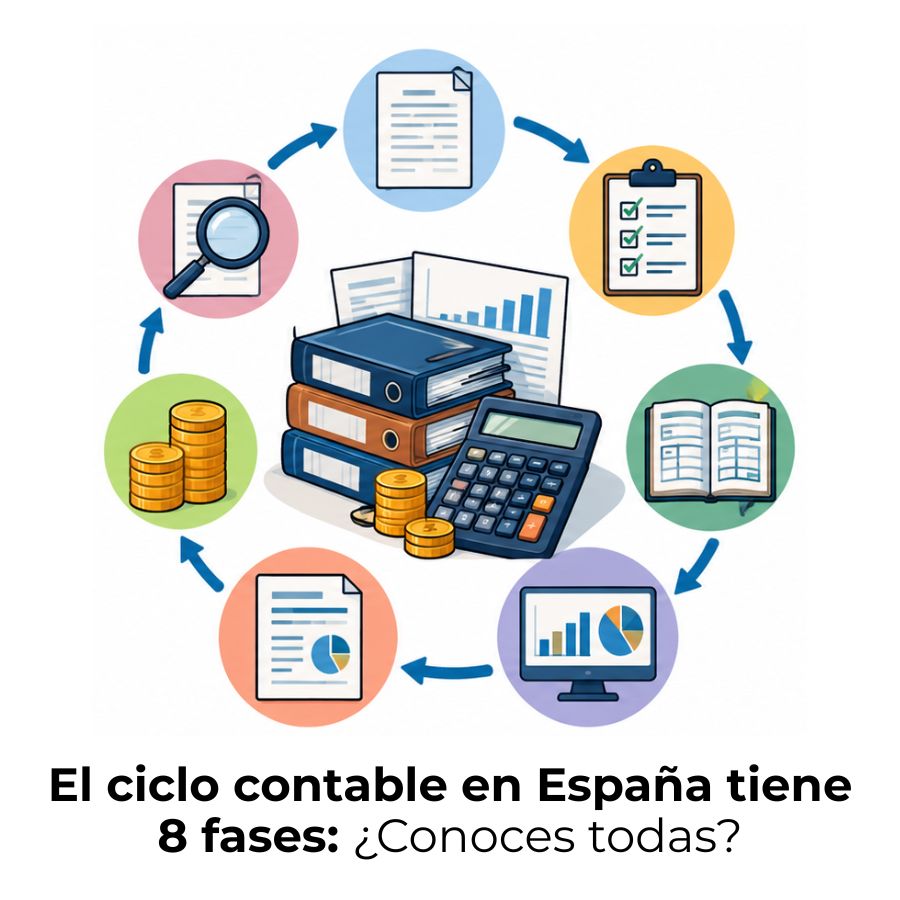
El ciclo contable de una inmobiliaria sigue una secuencia ordenada de etapas que se repiten cada ejercicio. Cada una depende de la anterior: si el registro diario falla, el libro mayor queda incompleto; si el balance de comprobación muestra diferencias, los estados financieros no serán fiables. El orden no es una formalidad, es la base de la precisión contable.
Apertura del ejercicio contable
El ciclo comienza con el asiento de apertura, que traslada los saldos finales del ejercicio anterior al nuevo período. En este momento, todas las cuentas de activo, pasivo y patrimonio neto quedan activas con sus valores iniciales. Las cuentas de ingresos y gastos, en cambio, arrancan a cero porque son temporales y se renuevan cada ejercicio.
En una inmobiliaria, este asiento puede incluir saldos de cuentas muy particulares: inmuebles en construcción, derechos de cobro por alquileres pendientes, anticipos recibidos de compradores o deudas con promotores. Reflejarlos correctamente desde el primer día del ejercicio evita errores que se acumulan durante todo el año.
Registro de operaciones en el libro diario
Durante el ejercicio, cada hecho económico que afecta a la empresa debe anotarse cronológicamente en el libro diario mediante asientos contables. En una inmobiliaria, esos hechos son muy variados: el cobro de una renta mensual, el pago de una comisión a un agente, la compra de un terreno o la firma de un contrato de arrendamiento financiero.
Cada asiento sigue el principio de partida doble: todo lo que entra en el debe debe tener su contrapartida en el haber, y ambos totales deben coincidir. Sin este equilibrio, el ciclo contable pierde validez desde la base y ninguna etapa posterior será confiable.
Traspaso al libro mayor
Una vez anotadas las operaciones en el diario, se trasladan al libro mayor, donde se agrupan por cuentas. Aquí puedes ver, de un solo vistazo, cuánto ha movido la cuenta de clientes, cuánto acumula la amortización de inversiones inmobiliarias o cuál es el saldo de la cuenta de bancos en un momento determinado del año.
En una inmobiliaria con varios inmuebles en cartera, el libro mayor se vuelve una herramienta clave para el control interno. Permite detectar si una cuenta está creciendo de forma inusual, si hay saldos negativos que no deberían existir o si algún registro quedó sin su contrapartida correcta.
Balance de comprobación de sumas y saldos
El balance de comprobación es una herramienta de verificación interna que lista todas las cuentas con sus sumas totales en el debe y en el haber, y los saldos resultantes. Su función principal es detectar errores de registro antes de pasar a los ajustes y a los estados financieros. Si las sumas del debe y del haber no cuadran, hay un error que debe localizarse y corregirse.
No confundas este documento con el balance de situación. El balance de comprobación es una herramienta interna de control; no se entrega a terceros ni forma parte de las cuentas anuales. Sin embargo, sin este paso, los errores pueden llegar sin detectarse hasta el cierre del ejercicio, cuando corregirlos resulta mucho más costoso en tiempo y recursos.
Ajustes y periodificaciones al cierre
Antes de elaborar los estados financieros, se realizan los asientos de ajuste: correcciones contables que reflejan hechos económicos que han ocurrido durante el ejercicio, pero que aún no están registrados, o que afectan a más de un período. Los más habituales en una inmobiliaria son las amortizaciones de inmuebles, las provisiones por deterioro y las periodificaciones de ingresos o gastos.
Por ejemplo, si una inmobiliaria cobra por anticipado seis meses de alquiler en diciembre, solo debe reconocer como ingreso el mes que corresponde a ese ejercicio. El resto debe periodificarse y diferirse al siguiente período. Este principio de devengo garantiza que los estados financieros reflejen la realidad económica de cada ejercicio de forma independiente.
Estados financieros de la inmobiliaria
Con los ajustes incorporados, la empresa elabora sus estados financieros: el balance de situación, la cuenta de pérdidas y ganancias, el estado de cambios en el patrimonio neto y, cuando corresponda, el estado de flujos de efectivo. Estos documentos son la fotografía financiera del ejercicio y los que consultan bancos, inversores, administraciones y socios.
En una inmobiliaria, el balance de situación suele mostrar activos de gran valor en el apartado de inversiones inmobiliarias, mientras que la cuenta de resultados refleja ingresos por arrendamientos, por ventas de inmuebles y por servicios de intermediación, cada uno con su propio tratamiento contable y fiscal.
Cierre contable y asiento de regularización
El cierre contable es la última etapa del ciclo. Mediante el asiento de regularización, se cancelan todas las cuentas de ingresos y gastos y se determina el resultado del ejercicio: beneficio o pérdida. Ese resultado pasa a la cuenta de patrimonio neto y queda pendiente de distribución según lo que decidan los socios o accionistas.
Después del asiento de regularización viene el asiento de cierre propiamente dicho, que deja todas las cuentas a cero y prepara el terreno para el asiento de apertura del ejercicio siguiente. Así, el ciclo se reinicia con los saldos actualizados y la contabilidad queda lista para el nuevo período.
Operaciones contables típicas de una inmobiliaria
Dentro del ciclo contable, el contenido de cada asiento varía según el tipo de operación que realice la empresa. Una inmobiliaria lleva a cabo transacciones muy específicas que no aparecen en otros sectores, y reconocerlas es fundamental para registrarlas correctamente. El tipo de operación determina las cuentas que se afectan y el tratamiento contable que corresponde.
Compra y adquisición de inmuebles
Cuando una inmobiliaria adquiere un inmueble, debe decidir en qué categoría lo clasifica según su destino previsto. Si se compra para vender en el curso ordinario de la actividad, se registra como existencias. Si se adquiere para obtener rentas o plusvalías a largo plazo, se contabiliza como inversión inmobiliaria en las cuentas 220 o 221 del Plan General Contable.
El valor de adquisición incluye no solo el precio de compra, sino también todos los gastos directamente atribuibles: impuestos de transmisión, honorarios notariales y registrales, y cualquier desembolso necesario para poner el inmueble en condiciones de uso. Omitir estos importes infravaloraría el activo desde el primer momento.
Ingresos por alquiler y por compraventa
Los ingresos de una inmobiliaria tienen dos fuentes principales muy distintas. Los ingresos por arrendamiento se reconocen de forma periódica, generalmente mensual, y se registran en la cuenta 752 de ingresos por arrendamientos. Los ingresos por compraventa, en cambio, se registran en el momento en que se transmite el control del inmueble al comprador, que habitualmente coincide con la firma de la escritura.
Esta distinción es relevante porque afecta el calendario de reconocimiento de ingresos. Una inmobiliaria puede cerrar el año con ingresos de alquiler constantes y, al mismo tiempo, registrar una venta significativa que altera completamente el resultado del ejercicio. Llevar ambas fuentes bien separadas facilita el análisis financiero y la toma de decisiones.
Amortización de inversiones inmobiliarias
Los edificios clasificados como inversiones inmobiliarias se amortizan sistemáticamente a lo largo de su vida útil estimada. El terreno sobre el que se asienta el inmueble no se amortiza, porque su valor no se consume con el tiempo. La parte correspondiente a la construcción sí, y el cargo anual se registra en la cuenta 682 con abono a la cuenta 282 de amortización acumulada.
La vida útil estimada y el método de amortización elegido deben aplicarse de forma consistente ejercicio tras ejercicio. Un cambio de criterio no justificado puede afectar el resultado del período de forma artificial y generar problemas tanto en la auditoría como en la liquidación fiscal del impuesto sobre beneficios.
Gastos operativos y de mantenimiento
Las reparaciones y gastos de mantenimiento que no incrementan la vida útil ni el valor del inmueble se registran como gastos del ejercicio en el momento en que se producen. En cambio, las mejoras que amplían la capacidad o prolongan la vida útil del activo se incorporan al valor del inmueble y se amortizan a lo largo del tiempo restante.
Esta distinción entre gasto y mejora es una de las más frecuentes en contabilidad inmobiliaria y también una de las más difíciles de aplicar en la práctica. Clasificar una mejora como gasto reduce el beneficio del año de forma inmediata, mientras que activarla lo distribuye en varios ejercicios. Por eso, el criterio debe estar bien documentado y ser coherente con la política contable de la empresa.
Operaciones frecuentes y su tratamiento contable
Compra de inmueble
Se activa como existencias (para vender) o como inversión inmobiliaria (para alquilar o revalorizar).
Cobro de renta
Ingreso periódico registrado en la cuenta 752 conforme se devenga cada mes, no cuando se cobra.
Venta de inmueble
Se da de baja el activo y se reconoce el resultado de la operación (beneficio o pérdida) en el momento de la transmisión.
Amortización anual
Cargo sistemático que refleja el desgaste del edificio; el terreno queda excluido de este cálculo.
Mantenimiento y reparación
Gasto del ejercicio si no amplía el valor ni la vida útil; se activa si constituye una mejora demostrable.
Anticipos de compradores
Se registran como pasivo hasta que se transmite el inmueble; solo entonces se reconoce el ingreso.
¿Cómo se registran los asientos contables en una inmobiliaria?
Un asiento contable es la unidad mínima del registro contable. Cada operación que realiza la inmobiliaria se traduce en al menos dos movimientos: uno en el debe y otro en el haber, siguiendo el principio de partida doble. El total del debe siempre debe ser igual al total del haber; si no, el asiento está mal construido y el ciclo contable no puede avanzar correctamente.
Asiento de apertura
El asiento de apertura es el primero del ejercicio. Registra los saldos iniciales de todas las cuentas de activo, pasivo y patrimonio neto con los valores con los que cierra el ejercicio anterior. A continuación, un ejemplo simplificado de cómo se estructura este asiento en una inmobiliaria:
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 221 | Inversiones en construcciones | 350.000,00 | |
| 430 | Clientes (alquileres pendientes) | 4.200,00 | |
| 572 | Bancos | 18.500,00 | |
| 100 | Capital social | 280.000,00 | |
| 170 | Deudas a largo plazo | 62.000,00 | |
| 400 | Proveedores | 30.700,00 |
Asientos de ingresos por arrendamiento
Cuando la inmobiliaria cobra la renta mensual de un arrendatario, el asiento recoge el derecho de cobro en el debe y el ingreso devengado en el haber. Si hay retención aplicada, también aparece la cuenta de Hacienda Pública deudora. A continuación, un ejemplo con retención del 19 %:
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 572 | Bancos (importe cobrado) | 810,00 | |
| 473 | H.P. retenciones y pagos a cuenta | 190,00 | |
| 752 | Ingresos por arrendamientos | 1.000,00 |
Asientos de amortización de inmuebles
La amortización anual de una inversión inmobiliaria se registra al cierre del ejercicio o de forma mensual si así lo exige la política contable de la empresa. El gasto de amortización reduce el resultado del período y se acumula en la cuenta correctora del activo. Aquí un ejemplo con un edificio de 300.000 € amortizado al 2 % anual:
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 682 | Amortización de inversiones inmobiliarias | 6.000,00 | |
| 282 | Amortización acumulada inv. inmobiliarias | 6.000,00 |
Asiento de cierre
El asiento de cierre cancela todas las cuentas de ingresos y gastos del ejercicio para determinar el resultado neto. Las cuentas de ingresos se cargan (se llevan al debe) y las de gastos se abonan (se llevan al haber). La diferencia entre ambas se traslada a la cuenta 129 de resultado del ejercicio, que recoge el beneficio o la pérdida final.
Una vez realizado el asiento de cierre, ninguna cuenta de resultado queda con saldo. Solo permanecen activas las cuentas de activo, pasivo y patrimonio neto, que serán el punto de partida del asiento de apertura del ejercicio siguiente. Así se garantiza la continuidad y la coherencia del ciclo contable año tras año.
Cuentas contables más usadas en una inmobiliaria
El Plan General de Contabilidad de Empresas Inmobiliarias incorpora cuentas específicas que no aparecen en el plan estándar. Conocer estas cuentas permite entender el lenguaje contable del sector y leer correctamente los estados financieros de una empresa de este tipo. Cada cuenta tiene un código numérico, una función precisa y un comportamiento fijo según si pertenece al activo, al pasivo, a los ingresos o a los gastos.
| Código | Nombre de la cuenta | Tipo | Uso principal |
|---|---|---|---|
| 220 | Inversiones en terrenos y bienes naturales | Activo no corriente | Terrenos adquiridos para obtener rentas o plusvalías |
| 221 | Inversiones en construcciones | Activo no corriente | Edificios destinados al alquiler o a la revalorización |
| 282 | Amortización acumulada de inv. inmobiliarias | Activo (correctora) | Acumula la depreciación de edificios año a año |
| 300 | Existencias de inmuebles | Activo corriente | Inmuebles adquiridos para su venta ordinaria |
| 430 | Clientes | Activo corriente | Derechos de cobro por alquileres o ventas pendientes |
| 682 | Amortización de inversiones inmobiliarias | Gasto | Cargo anual por depreciación del edificio |
| 700 | Ventas de inmuebles | Ingreso | Ingresos obtenidos por la transmisión de inmuebles |
| 752 | Ingresos por arrendamientos | Ingreso | Rentas percibidas por el alquiler de inmuebles |
| 129 | Resultado del ejercicio | Patrimonio neto | Recoge el beneficio o la pérdida al cierre del ejercicio |
Junto a estas cuentas específicas, la inmobiliaria también utiliza las cuentas habituales de cualquier empresa: tesorería (cuenta 572), proveedores (cuenta 400), Hacienda Pública (cuentas 473, 477), deudas financieras y fondos propios. La combinación de ambas estructuras es lo que da forma al cuadro de cuentas completo del sector.
Errores frecuentes en el ciclo contable de una inmobiliaria
Incluso con un buen conocimiento del ciclo, existen errores recurrentes que aparecen con frecuencia en la contabilidad inmobiliaria. Identificarlos antes de que afecten al cierre del ejercicio ahorra tiempo, evita ajustes costosos y garantiza que los estados financieros sean fiables. La mayoría de estos errores provienen de confundir categorías contables o de aplicar criterios de forma inconsistente.
- Clasificar mal el destino del inmueble: Si un edificio comprado para alquiler se registra como existencias, se altera tanto el balance como los ingresos reconocidos durante el ejercicio.
- Amortizar el terreno: El terreno no pierde valor contable con el tiempo. Amortizarlo reduce artificialmente el activo y genera un gasto que no debería existir.
- Reconocer ingresos antes de la transmisión: En la compraventa de inmuebles, el ingreso solo puede registrarse cuando el comprador obtiene el control del bien, no en el momento de firmar un contrato privado ni al recibir un anticipo.
- No periodificar los cobros anticipados: Un alquiler cobrado por adelantado para varios meses debe periodificarse; reconocerlo todo en el mes del cobro infla el resultado de ese período y distorsiona los comparativos.
- Confundir mejoras con gastos de mantenimiento: Una reforma que amplía la vida útil del inmueble debe activarse; tratarla como gasto reduce el resultado sin justificación técnica.
- No actualizar la amortización acumulada al vender: Al dar de baja un inmueble, es imprescindible cancelar también la amortización acumulada. Omitirla sobrevalora la pérdida contable de la operación.
- Olvidar los ajustes de cierre: Provisiones, devengos y periodificaciones que no se registran al cierre provocan que el resultado del ejercicio no refleje la imagen fiel de la empresa.
Algo parecido ocurre en otros contextos sanitarios: si quieres ver cómo se aplica este mismo proceso en un entorno diferente, puedes revisar cómo funciona el ciclo contable de una clínica o consultorio, donde las operaciones tienen sus propias particularidades, pero el esquema de base es el mismo.
Preguntas frecuentes
¿Qué es el ciclo contable de una inmobiliaria?
El ciclo contable de una inmobiliaria es la secuencia ordenada de etapas que sigue la empresa para registrar, organizar, ajustar y presentar su información financiera durante un ejercicio. Comienza con el asiento de apertura, pasa por el registro de todas las operaciones del período —compras, ventas, alquileres, amortizaciones— y termina con el cierre contable, que determina el resultado del año y prepara la contabilidad para el ejercicio siguiente. Su particularidad frente a otras empresas reside en la naturaleza de sus activos y en la diversidad de tratamientos contables que admite un mismo inmueble según su destino.
¿Cuántas etapas tiene el ciclo contable de una inmobiliaria?
El ciclo contable de una inmobiliaria se compone de siete etapas principales: apertura del ejercicio, registro de operaciones en el libro diario, traspaso al libro mayor, elaboración del balance de comprobación, realización de ajustes y periodificaciones, elaboración de los estados financieros y, finalmente, el cierre contable. Algunas empresas añaden una octava etapa, que es la reapertura formal del ejercicio siguiente, aunque técnicamente esta forma parte ya del ciclo nuevo. El orden de estas etapas es fijo y no puede alterarse sin comprometer la fiabilidad de la información contable.
¿Qué cuentas contables usa una empresa inmobiliaria?
Las cuentas más características de una inmobiliaria son la 220 (inversiones en terrenos), la 221 (inversiones en construcciones), la 282 (amortización acumulada de inversiones inmobiliarias), la 300 (existencias de inmuebles para la venta), la 682 (gasto de amortización), la 700 (ventas de inmuebles) y la 752 (ingresos por arrendamientos). Además de estas cuentas específicas del sector, la empresa utiliza las cuentas habituales de cualquier negocio: bancos, clientes, proveedores, Hacienda Pública y fondos propios. Todas ellas se recogen en el Plan General de Contabilidad de Empresas Inmobiliarias.
¿Cómo se contabiliza la compra de un inmueble?
La contabilización de la compra depende del destino del inmueble. Si se adquiere para venderlo en el curso ordinario de la actividad, se registra como existencias en la cuenta 300. Si se compra para obtener rentas o plusvalías a largo plazo, se activa como inversión inmobiliaria en las cuentas 220 o 221. En ambos casos, el valor de adquisición incluye el precio de compra más todos los gastos directamente atribuibles: impuestos de transmisión, notaría, registro y otros desembolsos necesarios para poner el bien en condiciones de uso o de disposición.
¿Cómo se registran los ingresos por alquiler en una inmobiliaria?
Los ingresos por alquiler se registran en la cuenta 752 siguiendo el principio de devengo: se reconocen en el período al que corresponden, independientemente de cuándo se cobren. Si el arrendatario está sujeto a retención, el asiento incluye un cargo a bancos por el importe neto recibido, un cargo a la cuenta 473 de Hacienda Pública por la retención practicada y un abono a la cuenta 752 por el importe íntegro del alquiler. Los cobros anticipados de varias mensualidades deben periodificarse y diferirse al período al que corresponde cada renta, no reconocerse todos en el mes del cobro.
¿Qué es la amortización de una inversión inmobiliaria?
La amortización de una inversión inmobiliaria es el proceso contable que refleja el desgaste o la pérdida de valor del edificio a lo largo de su vida útil. Se aplica de forma sistemática cada ejercicio mediante un cargo a la cuenta 682 y un abono a la cuenta 282, que acumula la depreciación total desde la adquisición. El terreno sobre el que se asienta el edificio está excluido de este cálculo porque su valor no se consume con el tiempo. El porcentaje de amortización aplicado depende de la vida útil estimada para cada inmueble y debe mantenerse de forma consistente en todos los ejercicios.
¿Cuándo se hace el cierre contable en una inmobiliaria?
El cierre contable se realiza al finalizar el ejercicio económico de la empresa, que en la mayoría de los casos coincide con el 31 de diciembre. En ese momento se registran todos los ajustes pendientes —amortizaciones, provisiones, periodificaciones—, se elaboran los estados financieros y se realiza el asiento de regularización que determina el resultado del año. La ley establece plazos para formular, auditar y depositar las cuentas anuales en el Registro Mercantil, por lo que el proceso de cierre suele extenderse durante los primeros meses del ejercicio siguiente hasta que todas las obligaciones formales quedan cumplidas.
¿Qué diferencia hay entre obra de ciclo corto y de ciclo largo en contabilidad?
La distinción entre obra de ciclo corto y de ciclo largo es propia de la contabilidad inmobiliaria y responde al tiempo que tarda en completarse una promoción. La obra de ciclo corto es aquella cuya construcción no supera el año, por lo que se clasifica como activo corriente dentro de las existencias. La obra de ciclo largo, en cambio, es aquella cuya ejecución se extiende más de un ejercicio económico, y se presenta en el balance como activo no corriente. Esta clasificación afecta la presentación del balance y tiene implicaciones en la forma en que se valoran y se reconocen los ingresos derivados de cada tipo de promoción. Puedes ampliar estos conceptos revisando el apartado dedicado al ciclo contable en sus fundamentos generales.
Conclusión
El ciclo contable de una inmobiliaria es un proceso ordenado y riguroso que va mucho más allá de anotar entradas y salidas de dinero. Cada etapa cumple una función específica, y la calidad de la información que produces al final del ejercicio depende directamente de lo bien que hayas ejecutado cada paso anterior. Entender este ciclo te da una base sólida para trabajar con cualquier empresa del sector.
A lo largo del artículo has visto las etapas del ciclo, los asientos más representativos, las cuentas propias del sector y los errores que conviene evitar. Puedes aplicar este conocimiento analizando la contabilidad de una inmobiliaria real, revisando sus estados financieros o practicando con casos de cada tipo de operación: compras, alquileres, amortizaciones y cierres. La práctica es lo que convierte el conocimiento teórico en una habilidad real.
Si este tema te ha resultado útil, en este sitio web encontrarás muchos más contenidos sobre contabilidad aplicada a distintos tipos de empresas y sectores. Cada artículo está pensado para que puedas avanzar a tu propio ritmo, con ejemplos claros y sin dar nada por supuesto.
Sigue aprendiendo:
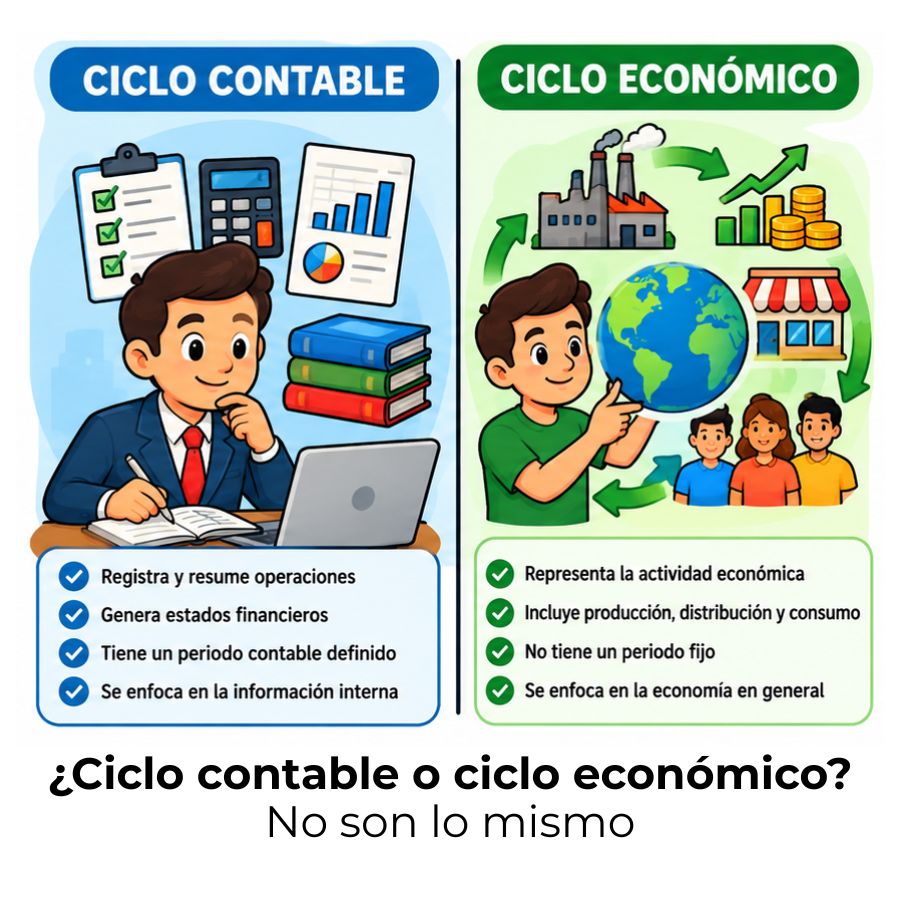
Diferencia entre ciclo contable y ciclo económico
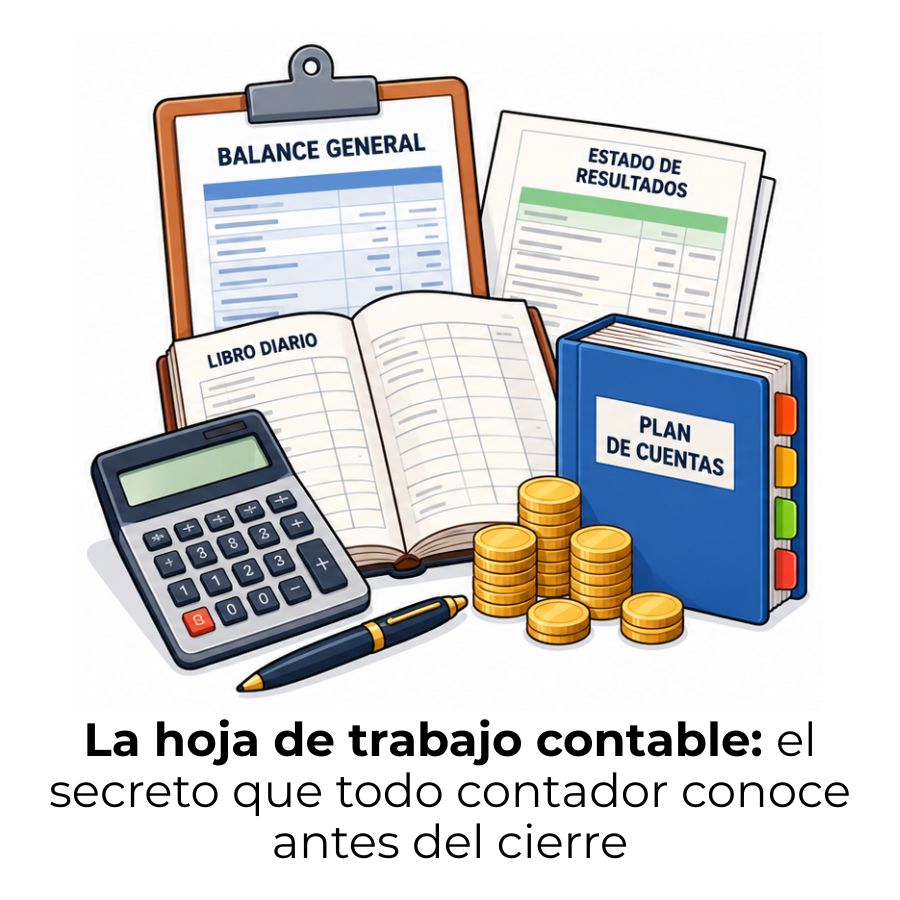
Hoja de trabajo contable: Estructura, partes y pasos
Términos del ciclo contable en inglés
¿Cómo documentar el ciclo contable de una empresa?

Libro diario en contabilidad
Ciclo contable de un taller mecánico
Ciclo contable de un restaurante: Etapas y proceso
Ciclo contable en España: Etapas y funcionamiento
