
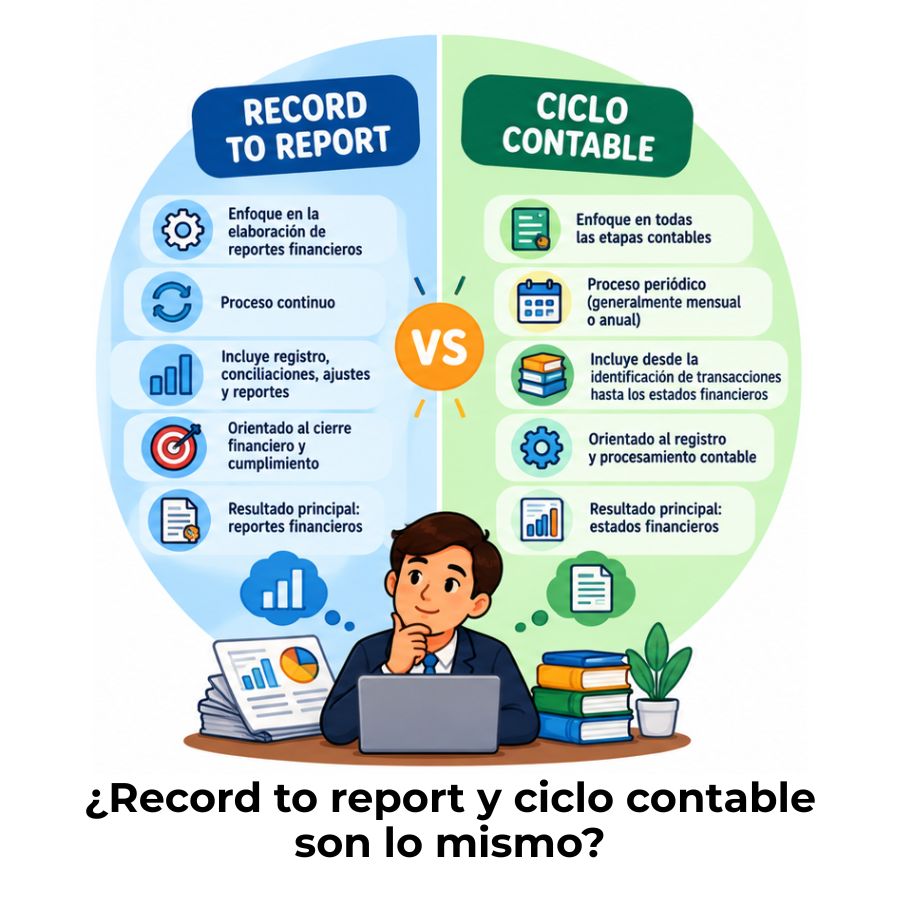
El ciclo contable y el record to report son dos procesos distintos dentro de la contabilidad financiera. El primero organiza y registra las transacciones de un período; el segundo toma esos datos, los valida, los consolida y los convierte en informes para la toma de decisiones. Uno alimenta al otro, pero no son equivalentes.
¿Qué son el ciclo contable y el record to report?
Antes de comparar ambos procesos, conviene tener clara la identidad de cada uno. Aunque se relacionan estrechamente y comparten datos en el camino, el ciclo contable y el record to report tienen propósitos, alcances y momentos de aplicación distintos dentro de la gestión financiera de cualquier organización.
El ciclo contable: qué abarca y cuándo ocurre
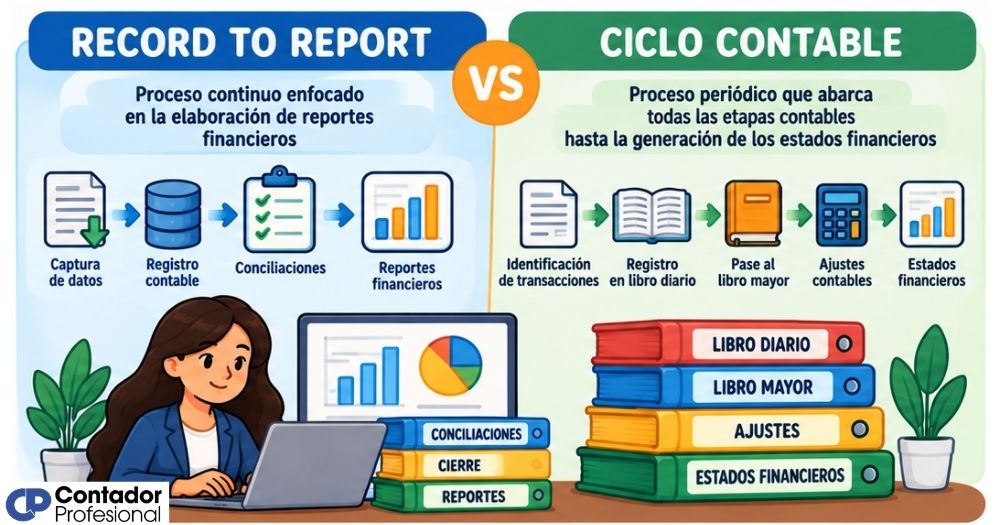
El ciclo contable es el proceso mediante el cual una empresa registra de forma cronológica y sistemática todas sus transacciones económicas durante un período determinado, generalmente un año fiscal, aunque también puede aplicarse a trimestres o semestres. Comienza con la identificación de cada hecho contable —una venta, una compra, un pago— y termina cuando se cierran los libros y se emiten los estados financieros.
Su propósito central es garantizar que exista un registro fiel y ordenado de todo lo que ocurre dentro de la organización desde el punto de vista económico. Sin este proceso, no habría base sobre la que construir ningún análisis financiero posterior. Por eso el ciclo contable funciona como el cimiento sobre el que se levanta cualquier reporte más elaborado.
Puedes pensar en el ciclo contable como la bitácora de viaje de una empresa: anota cada movimiento, en orden, con su fecha y su impacto en las cuentas. Al final del recorrido, esa bitácora se convierte en los estados financieros: balance general, estado de resultados y flujo de efectivo.
Record to report (R2R): qué es y para qué sirve
El record to report —conocido por sus siglas R2R— es un proceso de gestión financiera y contable que recoge la información de las transacciones registradas, la valida, la concilia, la consolida y la convierte en reportes financieros y estratégicos listos para ser consumidos por la dirección, los auditores o los inversores. Va desde el primer asiento contable hasta el informe financiero final.
A diferencia del ciclo contable, que se enfoca principalmente en registrar, el R2R abarca un espectro más amplio: incluye el cierre del período, las conciliaciones de cuentas, la consolidación de información entre distintas unidades de negocio y la generación de reportes de gestión con indicadores clave. Su objetivo es que la información contable se transforme en conocimiento útil para tomar decisiones.
El proceso record to report conecta la actividad operativa registrada en los libros auxiliares con los informes financieros de alto nivel que consumen el director financiero y otras partes interesadas clave de la organización.
¿En qué se diferencian el ciclo contable y el R2R?
La confusión entre estos dos procesos es comprensible porque comparten parte del mismo territorio. Sin embargo, las diferencias de fondo son claras cuando se analiza el alcance, el propósito y el tipo de resultado que produce cada uno. La siguiente tabla resume los puntos de contraste más relevantes para que puedas identificarlos de un vistazo.
| Criterio | Ciclo contable | Record to Report (R2R) |
|---|---|---|
| Propósito | Registrar y organizar transacciones del período | Transformar datos contables en reportes estratégicos |
| Alcance | Operativo y registral | Integral: registral + analítico + estratégico |
| Punto de inicio | Identificación de una transacción económica | Recopilación de datos desde múltiples fuentes y sublibros |
| Punto de cierre | Emisión de estados financieros del período | Entrega de reportes financieros y de gestión validados |
| Resultado principal | Balance general, estado de resultados, flujo de caja | Reportes de gestión, dashboards, análisis de variaciones |
| Quién lo ejecuta | Equipo contable operativo | Equipo de contabilidad general, control financiero y reportes |
| Duración típica | Un año fiscal (o trimestre/semestre) | Continuo; se activa al cierre de cada período de reporte |
| ¿Incluye consolidación? | No necesariamente | Sí, especialmente en empresas con múltiples entidades |
| Enfoque normativo | Principios contables (NIIF, GAAP locales) | Normativa contable + políticas internas de reporte |
Una forma sencilla de recordarlo: el ciclo contable se ocupa de que los datos estén bien anotados; el R2R se ocupa de que esos datos bien anotados lleguen a las personas correctas, en el formato correcto y con el análisis necesario para actuar sobre ellos.
Puntos en común entre ambos procesos
Aunque sus diferencias son claras, sería un error tratarlos como procesos separados sin conexión. En la práctica, el ciclo contable y el R2R comparten una base común de principios, herramientas y etapas que hacen que su relación sea de complementariedad, no de competencia.
Lo que comparten el ciclo contable y el R2R
📒 Libro mayor
Ambos utilizan el libro mayor como fuente central de datos contables.
📋 Asientos contables
Los asientos son la materia prima de los dos procesos sin excepción.
🎯 Precisión
Ambos exigen exactitud: un dato mal registrado contamina todo el flujo.
📅 Período contable
Los dos se estructuran alrededor de un período de tiempo definido.
📊 Estados financieros
Los estados financieros son un resultado compartido y punto de enlace.
⚖️ Normativa
Ambos se rigen por principios contables aceptados (NIIF o GAAP locales).
Que compartan estas bases no significa que sean intercambiables. Lo que los une es el origen común: los datos financieros de la empresa. Lo que los separa es lo que cada proceso hace con esos datos una vez que los tiene en su poder. Para comprender el ciclo contable en profundidad, conviene conocer sus etapas, ya que son precisamente las que alimentan el inicio del proceso R2R.
Etapas del proceso record to report paso a paso
El R2R no es un evento puntual, sino un flujo continuo que atraviesa varias fases bien definidas. Conocer cada etapa te ayuda a entender dónde termina el trabajo registral y dónde comienza el análisis estratégico dentro del departamento financiero.
Registro de transacciones y asientos contables
Todo empieza cuando los sistemas operativos de la empresa —ventas, compras, nómina, tesorería— generan datos financieros que deben llevarse al libro mayor. En esta primera etapa se capturan las transacciones mediante asientos contables, que son la materia prima de todo el proceso R2R. Si un dato entra mal en esta fase, el error se propaga hacia todas las etapas siguientes sin excepción.
Los equipos contables revisan que cada transacción tenga el soporte documental correcto: facturas, contratos, comprobantes de pago. Este es el punto donde el ciclo contable y el R2R se solapan de forma más evidente, porque el registro de transacciones es la primera etapa de ambos procesos.
Conciliaciones, ajustes y cierre del período
Una vez registradas las transacciones, el equipo realiza los ajustes de período: provisiones, amortizaciones, reclasificaciones y correcciones que no quedaron reflejadas automáticamente. Después viene la conciliación, que consiste en verificar que los saldos del libro mayor coincidan con los de los sublibros —cuentas por cobrar, cuentas por pagar, activos fijos— y con los registros externos, como los extractos bancarios.
El cierre del período implica bloquear el libro mayor para que nadie pueda modificar los datos ya validados. Este paso es crítico para garantizar la integridad de la información y facilitar la auditoría posterior. Sin un cierre limpio, cualquier reporte que se genere a continuación pierde confiabilidad.
Consolidación y generación de reportes financieros
La consolidación aplica principalmente a empresas que operan con varias filiales, subsidiarias o unidades de negocio. En esta etapa se agrupan los datos de todas las entidades en un único conjunto de estados financieros, eliminando las transacciones entre compañías del mismo grupo para evitar doble contabilización. Es aquí donde el R2R muestra su diferencia más clara respecto al ciclo contable estándar.
Finalmente, los reportes se preparan y se entregan a los destinatarios: el director financiero, la junta directiva, los reguladores o los inversores. Estos reportes ya no son solo estados contables, sino análisis de variaciones, dashboards de indicadores y proyecciones que permiten actuar sobre la información. El reporte final es la razón de ser del proceso R2R.
El ciclo contable dentro del R2R: ¿cómo encajan?
Una pregunta frecuente es si el ciclo contable forma parte del R2R o si son procesos paralelos. La respuesta es clara: el ciclo contable está contenido dentro del proceso record to report, no al revés. El R2R es el marco más amplio y el ciclo contable ocupa su etapa inicial.
Imagina dos círculos concéntricos: el interior representa el ciclo contable, que se ocupa de todo el trabajo registral; el exterior representa el R2R, que abraza ese ciclo y lo amplía con conciliaciones, cierres, consolidación y análisis. Todo lo que hace el ciclo contable es también parte del R2R, pero el R2R hace mucho más que registrar.
Entender esta relación de contenedor-contenido también te ayuda a saber qué debe revisar un gerente en el ciclo contable cuando supervisa el avance del proceso, ya que ese control es precisamente uno de los puntos de entrada al seguimiento del R2R en su conjunto.
¿Cuándo aplica cada proceso en una empresa?
Tanto el ciclo contable como el R2R están presentes en cualquier empresa que lleve contabilidad, pero su relevancia práctica varía según el tamaño, la estructura y la sofisticación financiera de la organización. No todas las empresas necesitan implementar el R2R de la misma forma ni con el mismo nivel de detalle.
🏪 Empresa pequeña
El ciclo contable es el proceso principal. Una sola persona puede gestionar el registro, los ajustes y los estados financieros.
El R2R existe de forma simplificada: se hace, pero sin estructura formal ni herramientas especializadas.
🏢 Empresa mediana
El ciclo contable opera con un equipo dedicado. El R2R empieza a formalizarse con conciliaciones estructuradas y reportes periódicos a la dirección.
Suele haber un controller o jefe de contabilidad que supervisa ambos procesos.
🏦 Corporación o multinacional
El R2R es un proceso crítico con equipos especializados, sistemas ERP (como SAP o Oracle) y ciclos de cierre mensuales muy estructurados.
El ciclo contable opera en paralelo en cada entidad del grupo; el R2R consolida todo al nivel corporativo.
En empresas con múltiples subsidiarias o que reportan a organismos reguladores internacionales, el R2R se convierte en un proceso crítico con plazos estrictos, equipos dedicados y herramientas tecnológicas específicas. Cuanto más compleja es la estructura empresarial, mayor es la distancia entre el ciclo contable básico y el alcance real del R2R.
Preguntas frecuentes
¿Qué significa R2R en contabilidad?
R2R es la abreviatura de Record to Report, que en español se traduce como «del registro al informe». Es un proceso de gestión financiera y contable que abarca desde la captura inicial de transacciones en el libro mayor hasta la entrega de los reportes financieros finales a la dirección y otras partes interesadas. El término resume el recorrido completo que hacen los datos: entran como registros operativos y salen como información estratégica procesada, validada y analizada.
¿El ciclo contable y el record to report son lo mismo?
No son lo mismo, aunque están relacionados. El ciclo contable es el proceso de registrar cronológicamente todas las transacciones de un período y cerrar los libros con los estados financieros correspondientes. El record to report es un proceso más amplio que incluye el ciclo contable, pero también abarca conciliaciones, consolidación de entidades, cierre formal del período y generación de reportes estratégicos. El ciclo contable es una parte del R2R, pero el R2R no se reduce al ciclo contable.
¿Cuáles son las etapas del proceso record to report?
El proceso R2R se estructura en seis etapas principales: registro de transacciones en el libro mayor, asientos de ajuste y correcciones de período, conciliación de saldos entre sublibros y libro mayor, cierre formal del período con bloqueo del libro mayor, consolidación de datos entre distintas entidades o unidades de negocio y, finalmente, la generación y entrega de reportes financieros y de gestión. Cada etapa depende de la anterior, por lo que un error en cualquier punto impacta directamente en la calidad del reporte final.
¿Qué hace un analista de record to report?
Un analista de record to report es el profesional responsable de ejecutar y supervisar las etapas del proceso R2R dentro de una organización. Sus tareas habituales incluyen preparar y revisar asientos contables, realizar conciliaciones de cuentas, apoyar el cierre mensual del período, participar en la consolidación de estados financieros y elaborar reportes para la dirección. Este perfil requiere sólidos conocimientos contables, manejo de sistemas ERP y capacidad analítica para identificar y explicar variaciones en los datos financieros.
¿El R2R incluye el cierre contable?
Sí. El cierre contable es una de las etapas centrales del proceso R2R. Implica revisar que todos los asientos del período estén registrados y ajustados correctamente, bloquear el libro mayor para impedir modificaciones posteriores y verificar que los controles internos se hayan cumplido. Sin un cierre contable limpio y controlado, el resto del proceso R2R —conciliación, consolidación y reporte— no puede ejecutarse con fiabilidad. El cierre es, en la práctica, el punto de no retorno dentro del flujo.
¿Cuál de los dos procesos es más amplio?
El record to report es el proceso más amplio de los dos. El ciclo contable cubre el registro y el cierre de un período; el R2R incluye todo eso y además añade las conciliaciones, la consolidación entre entidades, el análisis de variaciones y la entrega de reportes estratégicos. Podría decirse que el ciclo contable es el núcleo operativo y el R2R es el marco completo que convierte ese trabajo operativo en información útil para la toma de decisiones empresariales.
¿Qué diferencia hay entre el cierre contable y el R2R?
El cierre contable es una etapa específica dentro del proceso R2R: es el momento en que se finalizan y bloquean los registros del período. El R2R, en cambio, es el proceso completo que rodea ese cierre: comienza antes, con el registro de transacciones y los ajustes, y continúa después, con la consolidación y los reportes. El cierre contable es un hito dentro del R2R, no un sinónimo de él. Confundirlos lleva a pensar que el trabajo termina cuando se cierran los libros, cuando en realidad el R2R continúa hasta que el último informe llega a su destinatario.
Conclusión
El ciclo contable y el record to report son dos procesos que conviven dentro de la contabilidad financiera, pero tienen alcances distintos. El ciclo contable se enfoca en registrar y cerrar las transacciones de un período; el R2R toma ese trabajo como punto de partida y lo lleva hasta los reportes estratégicos que necesita la dirección para tomar decisiones. Uno es el núcleo operativo; el otro, el marco integral.
Con esta distinción clara, puedes ubicarte mejor dentro de cualquier equipo financiero, entender qué aporta cada proceso y reconocer en qué etapa se encuentra el trabajo contable en cada momento. Si participas en el registro de transacciones, estás dentro del ciclo contable. Si también concilias, cierras y preparas reportes para la dirección, ya estás operando dentro del R2R.
La contabilidad financiera tiene muchos más conceptos interconectados como estos, y cada uno encaja en un lugar preciso del flujo de información. Te invito a seguir explorando los temas de este sitio web para construir una comprensión sólida y ordenada de cómo funciona realmente la gestión financiera en las organizaciones.
Sigue aprendiendo:
Diferencia entre ciclo contable y ciclo económico

¿Qué es el libro mayor?
Las etapas del ciclo contable
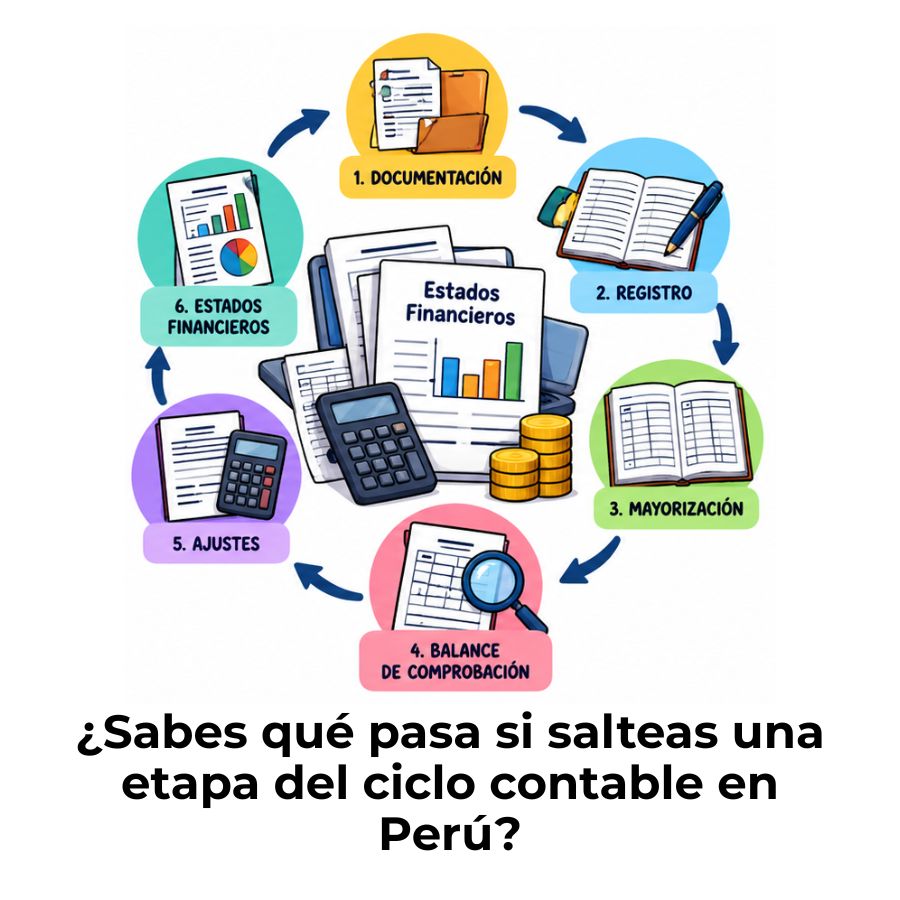
Ciclo contable en Perú: Etapas y cómo funciona
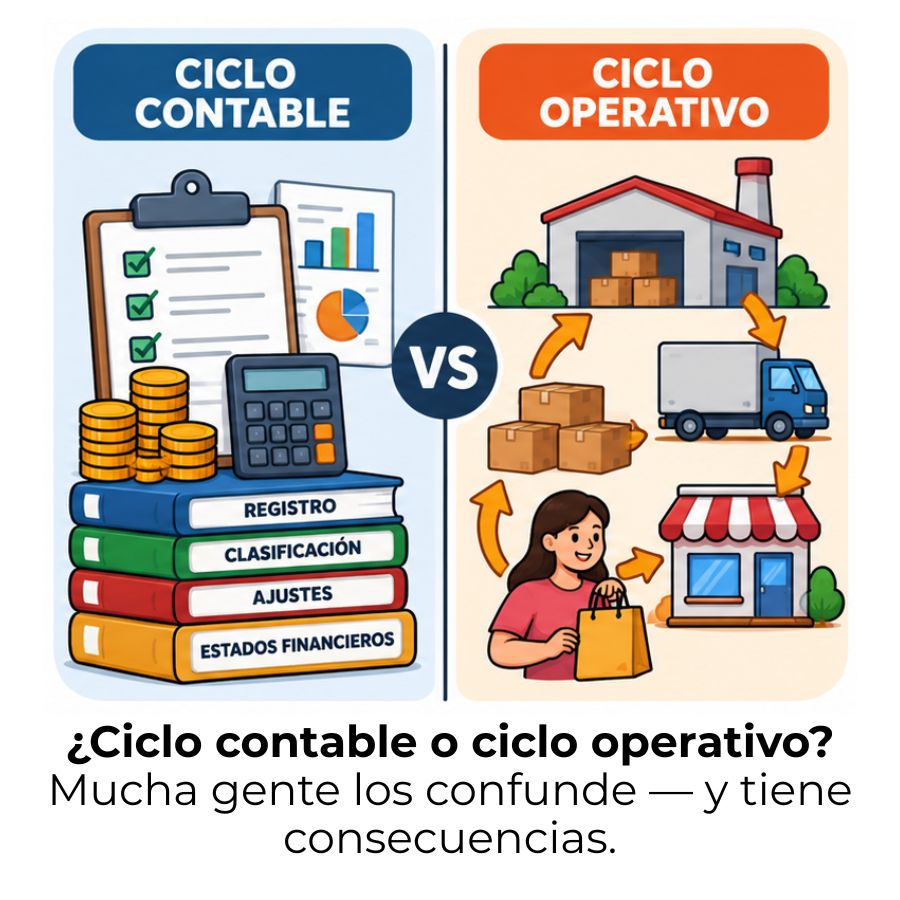
Diferencia entre ciclo contable y ciclo operativo
El ciclo contable para pequeños negocios
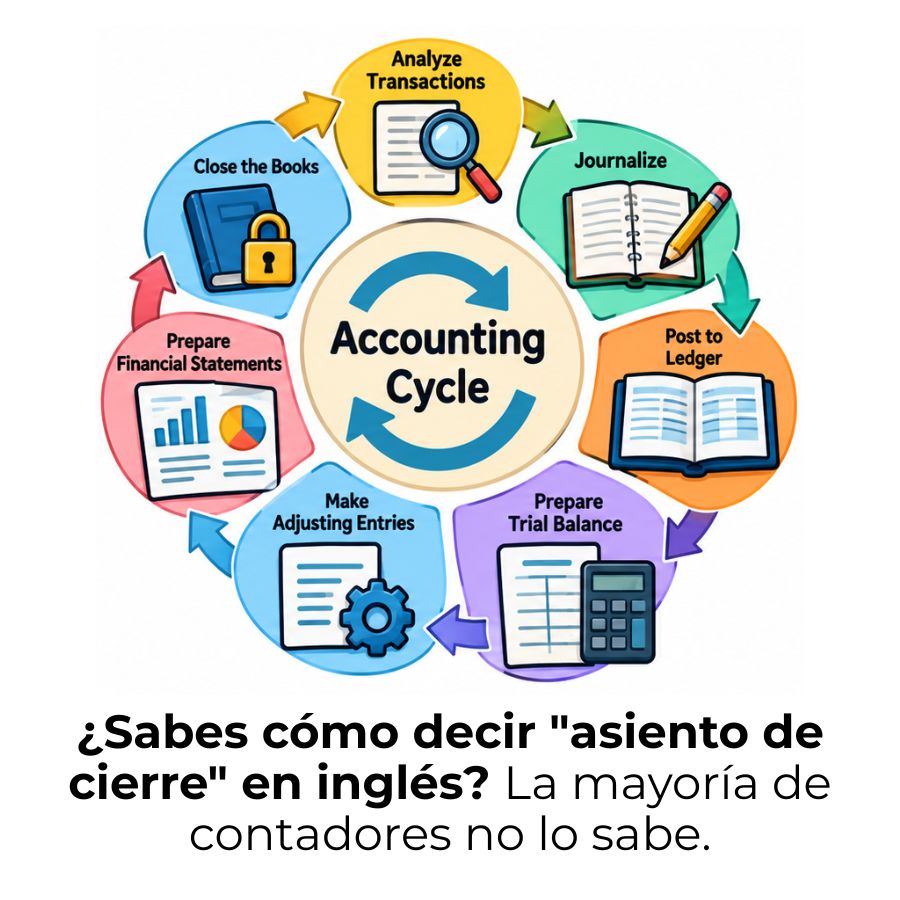
Términos del ciclo contable en inglés
Ciclo contable de una empresa sin movimiento
