
A primera vista, el ciclo contable y el ciclo económico parecen hablar de lo mismo. Ambos usan la palabra «ciclo» y ambos tienen que ver con dinero, pero ahí terminan sus similitudes. Si alguna vez los has mezclado, no estás solo: es uno de los malentendidos más frecuentes entre quienes se acercan al mundo de las finanzas y la contabilidad por primera vez.
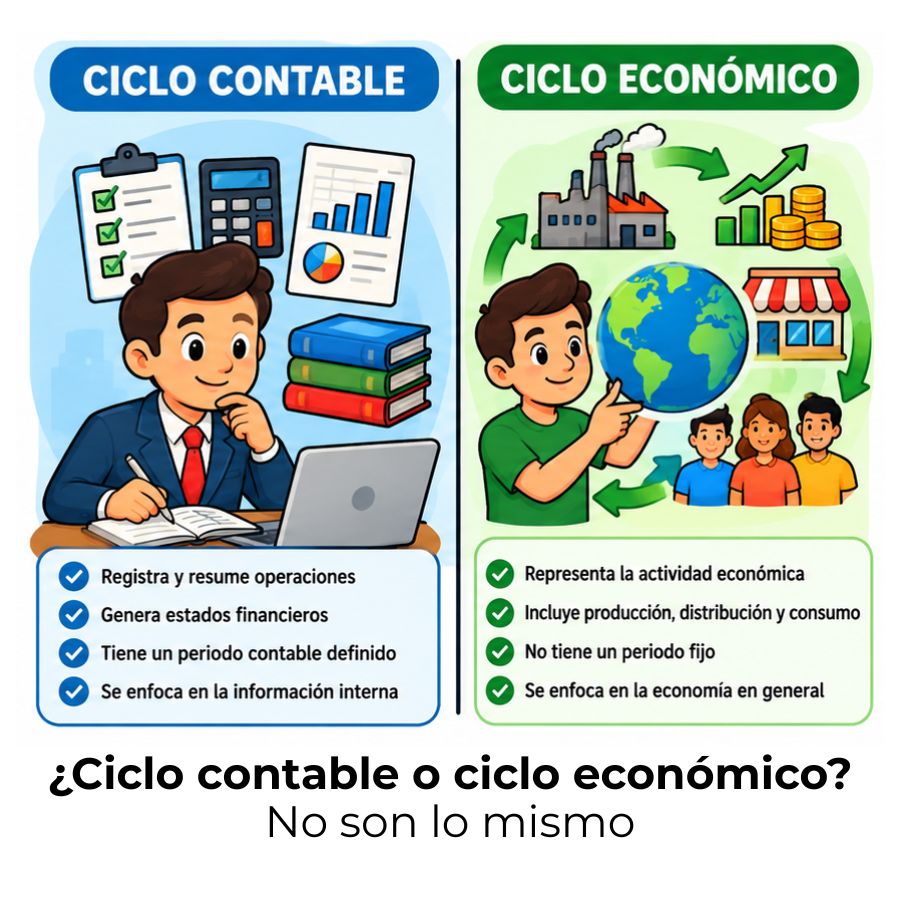
¿Qué es el ciclo contable y qué es el ciclo económico?
Antes de comparar los dos conceptos, conviene entender qué significa cada uno por separado. Aunque comparten el término «ciclo», provienen de disciplinas distintas y responden a preguntas muy diferentes. Uno se pregunta cómo registra una empresa sus operaciones; el otro, cómo se comporta la economía de un país a lo largo del tiempo.
Definición de ciclo contable
El ciclo contable es el conjunto de pasos que sigue una empresa para registrar, clasificar y resumir todas sus operaciones financieras durante un período determinado. Este proceso se repite de forma sistemática en cada ejercicio, garantizando que la información financiera sea ordenada, trazable y útil para tomar decisiones.
El ciclo empieza con el asiento de apertura y termina con la elaboración de los estados financieros: el balance de situación, la cuenta de pérdidas y ganancias y, según la normativa aplicable, el estado de flujos de efectivo. Todo lo que ocurre entre esos dos momentos queda registrado con fecha, importe y cuenta contable correspondiente.
Definición de ciclo económico
El ciclo económico describe las fluctuaciones naturales que experimenta la actividad económica de un país a lo largo del tiempo, alternando períodos de crecimiento con períodos de contracción. No pertenece al ámbito de la contabilidad empresarial, sino a la macroeconomía, y su estudio se centra en variables como el PIB, el empleo, la inflación y la inversión.
A diferencia del ciclo contable, el ciclo económico no tiene una duración predeterminada. Sus fases se suceden de forma recurrente, pero el tiempo que dura cada una varía según múltiples factores: políticas públicas, shocks externos, niveles de consumo o condiciones del mercado financiero internacional.
¿Cuál es la diferencia entre ciclo contable y ciclo económico?
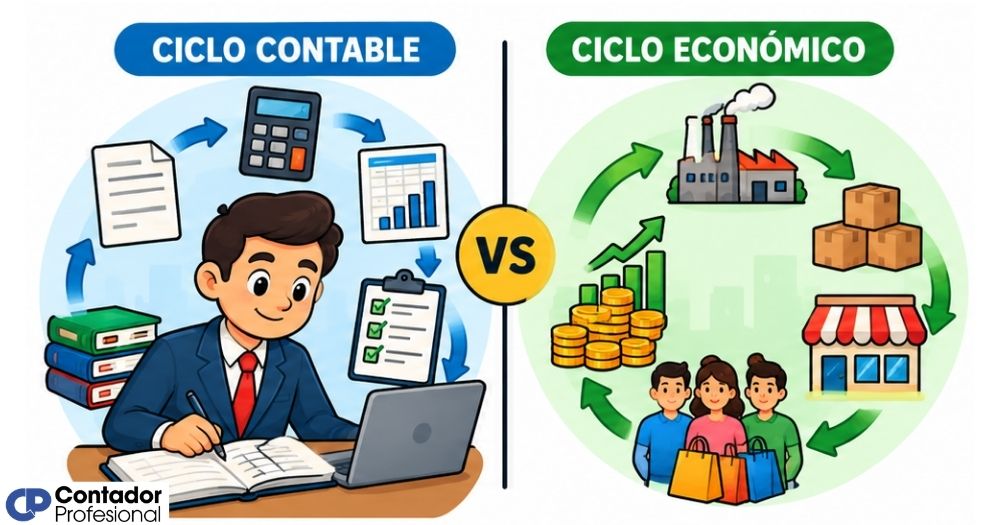
La diferencia fundamental está en el ámbito al que pertenece cada concepto. El ciclo contable es un proceso interno de la empresa; el ciclo económico es un fenómeno externo que afecta a toda la economía de un país o región. Uno lo gestiona el departamento de contabilidad; el otro lo estudian los economistas y los bancos centrales.
También difieren en su duración, en quién los protagoniza y en para qué sirven. La siguiente tabla resume las diferencias clave de forma clara y directa, para que puedas identificarlas de un vistazo.
| Característica | Ciclo contable | Ciclo económico |
|---|---|---|
| Ámbito | Interno de la empresa | Macroeconómico (país o región) |
| Disciplina | Contabilidad | Macroeconomía |
| Duración | Fija: normalmente un año | Variable: puede durar años o décadas |
| Quién lo gestiona | El departamento de contabilidad | Gobiernos, bancos centrales, organismos internacionales |
| Qué mide | Operaciones financieras de la empresa | Fluctuaciones del PIB, empleo e inflación |
| Resultado final | Estados financieros (balance, cuenta de resultados) | Diagnóstico de la situación económica de un país |
| Periodicidad | Se repite de forma regular y predecible | Se repite, pero sin periodicidad exacta ni predecible |
Características del ciclo contable
El ciclo contable no es solo un período de tiempo: es un proceso estructurado con etapas bien definidas que garantizan que la información financiera de una empresa sea fiable. Su principal característica es la repetición ordenada: se ejecuta del mismo modo en cada período, sin importar el tamaño ni el sector de la empresa.
Duración y periodicidad del ciclo contable
La duración más habitual del ciclo contable es de un año natural, del 1 de enero al 31 de diciembre. Esta coincidencia con el año natural responde a exigencias de la legislación fiscal y mercantil, que obliga a las empresas a presentar sus cuentas con esa periodicidad. Dicho esto, nada impide que una empresa adopte períodos más cortos.
Algunas empresas cierran sus ciclos de forma trimestral o semestral cuando necesitan un seguimiento más frecuente de su situación financiera. En estos casos, los criterios de registro y cierre son los mismos; solo cambia la frecuencia con la que se elaboran los estados financieros intermedios.
Etapas que conforman el ciclo contable
El ciclo contable sigue una secuencia lógica que va desde la apertura de libros hasta el cierre del ejercicio. Cada etapa depende de la anterior, por lo que saltarse un paso compromete la fiabilidad del resultado final. A continuación se describen las principales:
- Asiento de apertura: La empresa abre sus libros contables con los saldos del período anterior, estableciendo el punto de partida del nuevo ciclo.
- Registro de operaciones: A lo largo del ejercicio, cada transacción —cobros, pagos, compras, ventas— se anota en el libro diario con su fecha y los importes correspondientes.
- Balance de comprobación: Se verifica que los cargos y abonos de todas las cuentas estén equilibrados antes de proceder a los ajustes.
- Asientos de ajuste: Se regularizan las operaciones pendientes, como amortizaciones, periodificaciones o provisiones, para reflejar la realidad económica del período.
- Cierre del ejercicio: Se saldan las cuentas de ingresos y gastos, se calcula el resultado del período y se preparan los estados financieros finales.
Si quieres ver cómo funciona este proceso aplicado a un caso real, puedes consultar este ejemplo práctico de un ciclo contable completo, donde cada etapa se desarrolla con asientos y registros reales.
Características del ciclo económico
El ciclo económico pertenece al terreno de la macroeconomía y describe algo mucho más amplio que la contabilidad de una empresa: el comportamiento global de una economía a lo largo del tiempo. Su característica más destacada es que sus fases se repiten de forma recurrente, aunque sin una periodicidad exacta ni predecible.
Fases del ciclo económico
El ciclo económico atraviesa una secuencia de fases que reflejan el dinamismo o el estancamiento de la actividad productiva de un país. Estas fases son expansión, auge, recesión y depresión, aunque algunos modelos añaden una fase de recuperación entre la depresión y la siguiente expansión.
Variables que miden el ciclo económico
El ciclo económico no se mide con asientos contables, sino con indicadores macroeconómicos que capturan el estado general de la actividad productiva. La variable más utilizada es el Producto Interior Bruto (PIB), cuya variación trimestral permite detectar si la economía está creciendo o contrayéndose.
- PIB real: Mide el valor de todos los bienes y servicios producidos en un país, descontada la inflación. Es el principal termómetro del ciclo.
- Tasa de desempleo: Sube durante las fases de recesión y depresión, y baja en las fases de expansión y auge.
- Inflación: Tiende a aumentar en las fases de crecimiento intenso y a moderarse durante las contracciones.
- Consumo privado e inversión: Son indicadores adelantados que anticipan hacia dónde va el ciclo antes de que el PIB lo confirme.
- Confianza empresarial y del consumidor: Refleja las expectativas de quienes producen y de quienes gastan, dos motores clave del ciclo.
¿Cómo se relacionan el ciclo contable y el ciclo económico?
Aunque son conceptos distintos, el ciclo contable y el ciclo económico no son ajenos el uno al otro. El contexto macroeconómico que describe el ciclo económico influye directamente en los resultados que registra el ciclo contable de una empresa. Cuando la economía de un país atraviesa una fase de expansión, las empresas tienden a registrar más ingresos, más ventas y mayores márgenes en sus estados financieros.
Por el contrario, en fases de recesión, el ciclo contable refleja caídas en la facturación, mayores provisiones por deudas incobrables y, en muchos casos, resultados negativos. La contabilidad no crea el ciclo económico, pero sí lo retrata con precisión en los libros de cada empresa.
¿Cómo influye el ciclo económico en los registros contables?
- Expansión: Mayores ingresos, aumento de clientes, mejor flujo de caja registrado en el ciclo contable.
- Auge: Costes de producción al alza, posibles tensiones de liquidez pese a buenos resultados.
- Recesión: Caída de ventas, más provisiones por impagos, presión sobre el resultado del ejercicio.
- Recuperación: Mejora gradual de los indicadores contables: reducción de pérdidas y recuperación de márgenes.
Esta relación explica por qué los analistas financieros estudian tanto el ciclo económico como los estados financieros de las empresas. El primero ofrece el contexto; el segundo, la evidencia concreta de cómo ese contexto impacta en cada negocio en particular.
Si quieres ampliar la comparación entre estos conceptos, también puede resultarte útil revisar la diferencia entre ciclo contable y ciclo operativo, otro término que suele generar confusión en este mismo ámbito.
Errores comunes al confundir ambos conceptos
La confusión entre ciclo contable y ciclo económico es comprensible: ambos términos usan la palabra «ciclo» y ambos aparecen con frecuencia en textos de finanzas y economía. Pero mezclarlos tiene consecuencias prácticas. El error más frecuente es asumir que el ciclo económico marca el inicio y el fin del ciclo contable de una empresa, cuando en realidad son procesos completamente independientes.
- Confundir la duración: El ciclo contable tiene una duración fija y predefinida; el ciclo económico, no. Pensar que ambos «duran lo mismo» es un error habitual entre quienes se acercan al tema por primera vez.
- Mezclar disciplinas: El ciclo contable pertenece a la contabilidad empresarial; el ciclo económico, a la macroeconomía. Son campos distintos con herramientas y objetivos diferentes.
- Creer que el ciclo económico es un proceso interno: El ciclo económico no lo gestiona ninguna empresa en particular; es un fenómeno externo que afecta al entorno en el que operan todas las empresas.
- Usar los términos como sinónimos: En un texto académico o profesional, intercambiarlos indistintamente refleja una comprensión superficial del tema y puede llevar a conclusiones erróneas.
El ciclo contable mide lo que ocurre dentro de una empresa; el ciclo económico, lo que ocurre a su alrededor. Uno sin el otro ofrece solo la mitad del panorama financiero.
Entender esta distinción no es solo un ejercicio académico. En la práctica, un contador que confunda los dos conceptos puede malinterpretar los resultados de un ejercicio o atribuir al ciclo contable variaciones que en realidad responden al ciclo económico. Para reforzar estos fundamentos, puedes consultar más recursos sobre el ciclo contable y sus implicaciones prácticas.
Preguntas frecuentes
¿El ciclo contable siempre dura un año?
La duración más habitual del ciclo contable es de un año, generalmente coincidente con el año natural (del 1 de enero al 31 de diciembre). Sin embargo, la legislación permite que las empresas adopten períodos más cortos —trimestrales o semestrales— cuando necesitan un seguimiento más frecuente de su situación financiera. Lo que no cambia es la estructura del proceso: apertura, registro, ajuste y cierre siempre siguen el mismo orden, independientemente de la duración del ciclo.
¿El ciclo económico afecta a la contabilidad de una empresa?
Sí, aunque de forma indirecta. El ciclo económico no modifica las reglas del ciclo contable, pero sí determina el contexto en el que la empresa opera. Una fase de expansión económica suele traducirse en mayores ingresos y mejores resultados registrados en los libros contables. Por el contrario, una recesión puede generar caídas en la facturación, aumento de provisiones por impagos y, en casos extremos, resultados negativos en el ejercicio. La contabilidad refleja ese impacto con precisión a través de los estados financieros.
¿Qué pasa al final de un ciclo contable?
Al finalizar el ciclo contable, la empresa realiza el cierre del ejercicio: salda las cuentas de ingresos y gastos, calcula el resultado del período —beneficio o pérdida— y elabora los estados financieros obligatorios. Estos documentos, que incluyen el balance de situación y la cuenta de pérdidas y ganancias, reflejan la situación económica y financiera de la empresa al término del período. Una vez cerrado el ejercicio, el ciclo comienza de nuevo con el asiento de apertura del siguiente período.
¿En qué se diferencia el ciclo contable del ejercicio económico?
El ejercicio económico es el período de tiempo en el que se mide la actividad de una empresa, generalmente un año. El ciclo contable, en cambio, es la secuencia de pasos que se ejecutan dentro de ese período: desde el asiento de apertura hasta el cierre con los estados financieros. En otras palabras, el ejercicio económico define el marco temporal, y el ciclo contable es el proceso que se desarrolla dentro de ese marco. Son conceptos complementarios, pero no intercambiables.
¿Qué disciplina estudia el ciclo económico?
El ciclo económico es objeto de estudio de la macroeconomía, la rama de la economía que analiza el comportamiento agregado de los países: producción total, empleo, inflación, consumo e inversión a escala nacional o regional. A diferencia de la contabilidad, que se centra en las operaciones de una empresa individual, la macroeconomía observa el sistema económico en su conjunto. Los bancos centrales, los gobiernos y los organismos internacionales como el FMI utilizan el concepto de ciclo económico para orientar sus políticas.
¿Puede una empresa tener más de un ciclo contable por año?
Sí, es posible. Aunque el ciclo contable anual es el más común y el que exige la legislación para la presentación de cuentas anuales, muchas empresas realizan cierres contables parciales con periodicidad trimestral o semestral. Estos cierres intermedios no sustituyen al cierre anual, pero permiten obtener información financiera actualizada para tomar decisiones de gestión sin tener que esperar a que concluya el ejercicio completo.
¿El ciclo económico tiene una duración fija?
No. A diferencia del ciclo contable, cuya duración suele estar predeterminada por la empresa o por la ley, el ciclo económico no tiene una extensión fija. Sus fases se suceden de forma recurrente, pero el tiempo que dura cada una depende de múltiples factores: políticas fiscales y monetarias, confianza del mercado, eventos externos o shocks imprevistos. Históricamente, los ciclos económicos han durado desde pocos años hasta varias décadas, lo que hace imposible predecir con exactitud cuándo comenzará o terminará cada fase.
Conclusión
El ciclo contable y el ciclo económico son dos conceptos que conviven en el mundo de las finanzas, pero que pertenecen a ámbitos distintos y cumplen funciones diferentes. Mientras el ciclo contable organiza y registra la vida financiera interna de una empresa, el ciclo económico describe el comportamiento de toda una economía a lo largo del tiempo. Confundirlos es un error evitable cuando tienes clara la naturaleza de cada uno.
Lo que has visto aquí te permite distinguir la duración, el alcance, las etapas y las disciplinas de cada concepto. Puedes aplicarlo en tus estudios para responder con precisión en un examen, en tu trabajo para interpretar correctamente los estados financieros de una empresa, o simplemente para entender por qué las noticias económicas afectan a la contabilidad de los negocios que te rodean.
Si este tema te ha resultado útil, este sitio web tiene mucho más contenido sobre contabilidad explicado de forma clara y práctica. Explora con calma, que cada concepto que domines te acerca un paso más a entender cómo funciona el mundo financiero de verdad.
Sigue aprendiendo:
¿Es obligatorio hacer el ciclo contable en una empresa?
Ciclo contable en México: Etapas y cómo funciona
Ciclo contable mensual: Ordena tus finanzas cada 30 días
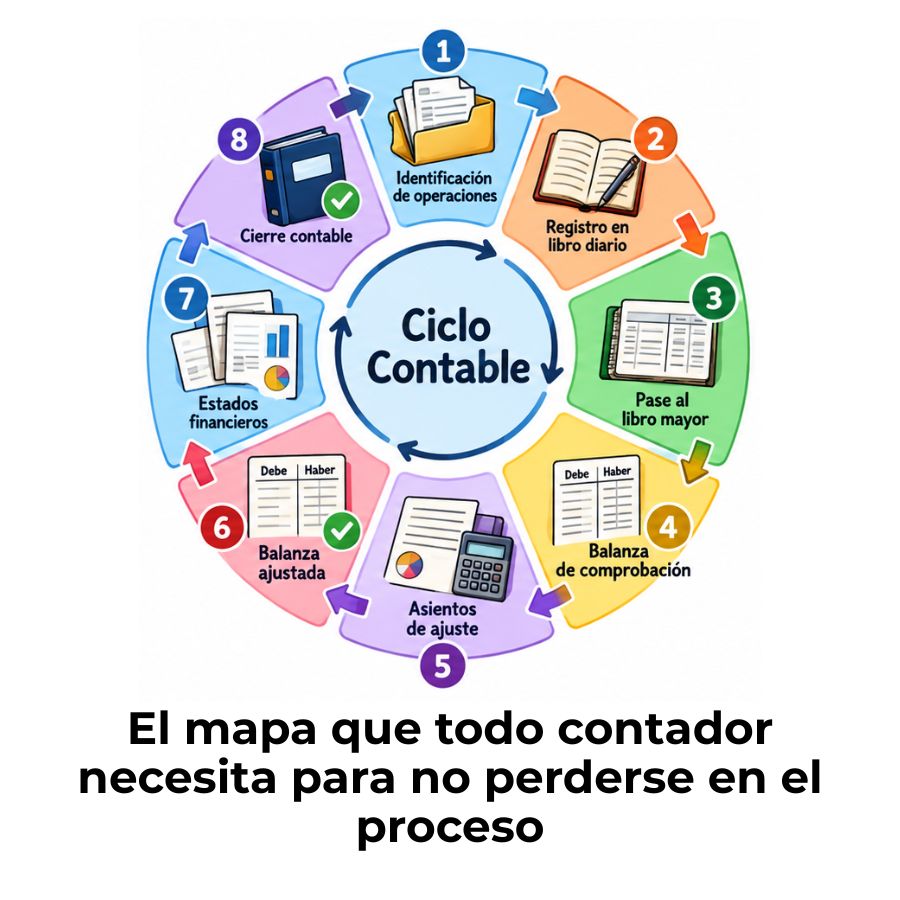
Diagrama de flujo del ciclo contable
Ciclo contable de una empresa de servicios

¿Qué es el balance de comprobación?

¿Qué son los libros de contabilidad y cuáles son?

Libro diario en contabilidad
