
El ciclo contable en Colombia es el proceso ordenado que sigue toda empresa para registrar sus transacciones financieras, organizarlas y convertirlas en estados financieros al cierre de cada periodo. Está regulado por las Normas Internacionales de Información Financiera (NIIF), adoptadas en Colombia mediante la Ley 1314 de 2009, y se compone de etapas que van desde la apertura hasta el cierre del libro contable.
¿Qué es el ciclo contable en Colombia?
El ciclo contable es el conjunto ordenado de etapas que sigue una empresa para registrar, clasificar y resumir todas sus transacciones económicas durante un periodo determinado, hasta producir los estados financieros que reflejan su situación real. En Colombia, este proceso está enmarcado por las Normas Internacionales de Información Financiera (NIIF), adoptadas oficialmente mediante la Ley 1314 de 2009, que modernizó el sistema contable nacional y lo alineó con estándares reconocidos internacionalmente.
Aunque las NIIF no describen el ciclo contable como tal de forma explícita, sí establecen los criterios de reconocimiento, medición y revelación que guían cada una de sus fases. Esto significa que aplicar el ciclo correctamente no es solo una buena práctica: es un requisito normativo que toda empresa registrada en Colombia debe cumplir, independientemente de su tamaño o sector económico.
¿Cómo se define el periodo contable en Colombia?
El periodo contable es el intervalo de tiempo que abarca un ciclo completo. En Colombia, el año contable oficial va del 1 de enero al 31 de diciembre, aunque las empresas también pueden cerrar periodos mensuales o trimestrales para efectos de control interno y seguimiento de resultados. Cada vez que termina un periodo, el ciclo se reinicia desde cero con la apertura del nuevo libro contable.
¿Qué marco normativo rige el ciclo contable colombiano?
Antes de 2009, la contabilidad en Colombia se regía por el Decreto 2649 de 1993 y sus principios de contabilidad generalmente aceptados (PCGA). Con la Ley 1314 de 2009, el país inició su convergencia hacia las NIIF, alineándose con los estándares emitidos por el IASB (International Accounting Standards Board). La Contaduría General de la Nación también define el proceso contable para las entidades del sector público, con criterios propios de reconocimiento y revelación que complementan el marco privado.
Etapas del ciclo contable en Colombia
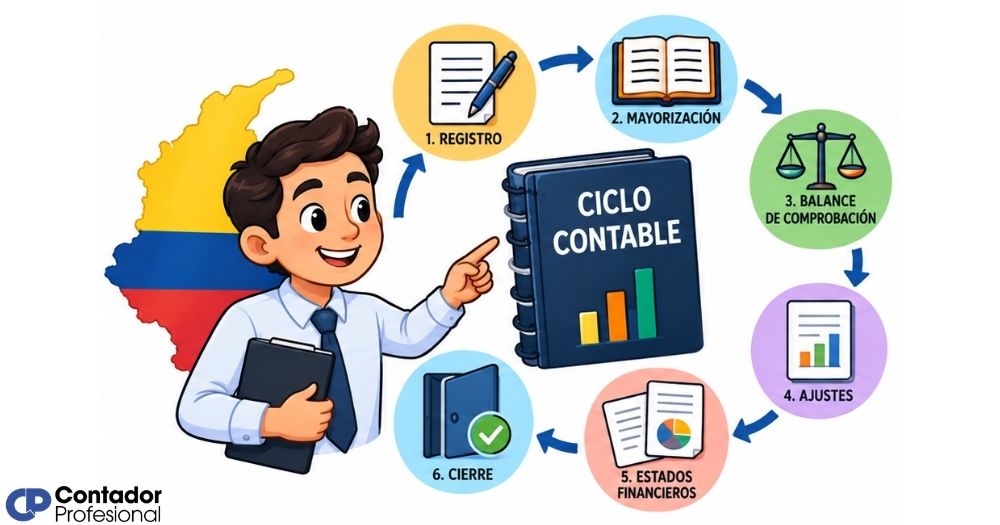
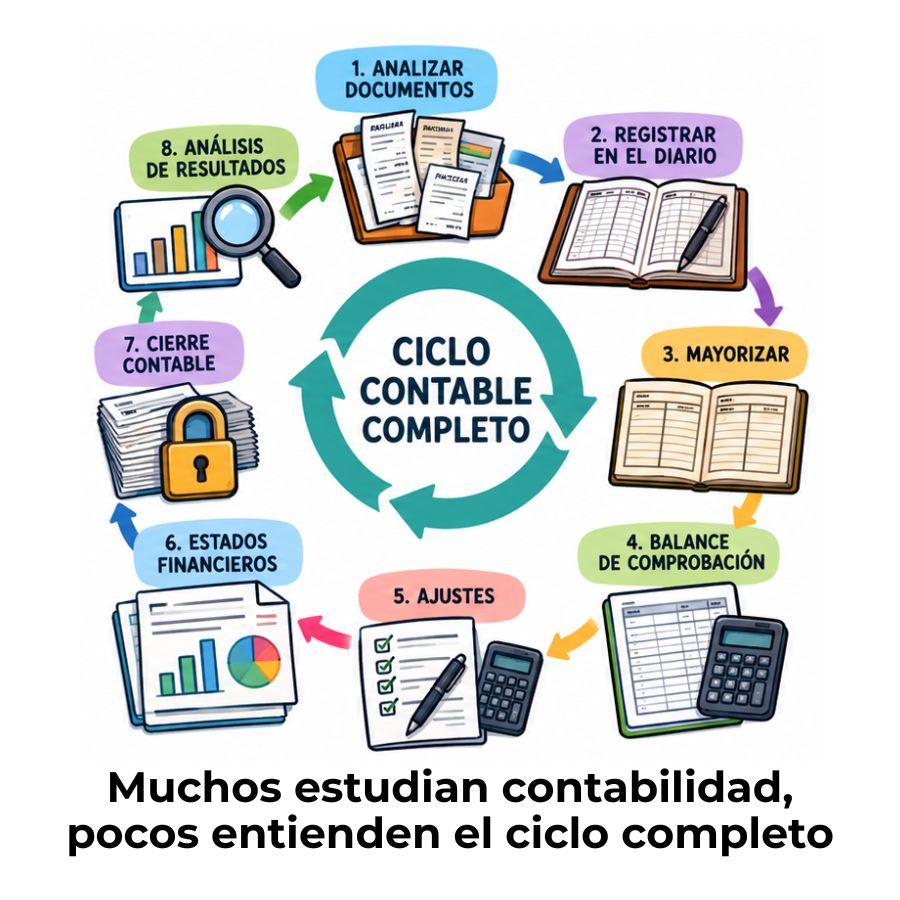
El ciclo contable en Colombia se desarrolla a través de ocho etapas que se siguen en un orden específico. Omitir o alterar una de ellas puede generar errores en los estados financieros finales, lo que afecta tanto la toma de decisiones como el cumplimiento de las obligaciones legales. A continuación se explica cada una.
Apertura del periodo contable
El ciclo comienza con la apertura formal del periodo contable. En esta etapa, la empresa levanta un inventario detallado de todos sus bienes, derechos y obligaciones, que sirve como punto de partida del ejercicio. El inventario inicial determina el estado de situación financiera de apertura, es decir, cuánto tiene la empresa y cuánto debe antes de iniciar cualquier operación del nuevo periodo.
Reconocimiento y documentación de transacciones
Cada operación económica que realiza la empresa —una venta, una compra, el pago de nómina, la adquisición de un activo— debe estar respaldada por un soporte físico o digital antes de ser registrada. En Colombia, la ley exige conservar los documentos contables durante un mínimo de diez años. Estos soportes son la evidencia que valida cada asiento contable y que da soporte ante una auditoría o revisoría fiscal.
Registro en el libro diario
Una vez documentada la transacción, se registra en el libro diario en orden cronológico. Colombia utiliza el sistema de partida doble: por cada operación, al menos una cuenta recibe un débito y otra recibe un crédito por el mismo valor. Este principio garantiza que la ecuación contable siempre esté equilibrada y que ningún movimiento quede sin su contrapartida correspondiente.
Mayorización en el libro mayor
Los asientos del libro diario se trasladan al libro mayor, donde cada cuenta contable tiene su propia hoja o registro. Aquí se acumulan todos los movimientos que afectaron a cada cuenta durante el periodo, lo que permite conocer el saldo neto de activos, pasivos, patrimonio, ingresos y gastos en cualquier momento del ciclo. Es el paso que transforma registros individuales en información consolidada por categoría.
Balance de comprobación
Con los saldos del libro mayor, se elabora el balance de comprobación: un listado que suma todos los débitos y todos los créditos de todas las cuentas. Si el total de débitos es igual al total de créditos, la contabilidad está matemáticamente cuadrada. Si no coinciden, hay un error en algún asiento anterior que debe identificarse y corregirse antes de continuar con el ciclo.
Ajustes contables de fin de periodo
Los ajustes contables corrigen o actualizan partidas que no quedaron completamente registradas durante el periodo. Los más frecuentes incluyen la depreciación de activos fijos, la amortización de intangibles, los gastos acumulados que ya se causaron pero no se pagaron y los ingresos diferidos. El cierre es la etapa más crítica del ciclo porque aquí se concentra la mayor parte de las estimaciones que exigen las NIIF.
📉 Depreciación
Pérdida de valor de activos fijos por uso o paso del tiempo.
🔄 Gastos acumulados
Gastos causados pero no pagados al cierre del periodo.
📦 Ingresos diferidos
Ingresos cobrados que aún no se han ganado contablemente.
📋 Amortización
Distribución del costo de activos intangibles en el tiempo.
Elaboración de estados financieros
Con los saldos ajustados, la empresa elabora sus estados financieros. Los principales son el estado de situación financiera (balance general), que muestra los activos, pasivos y patrimonio, y el estado de resultados, que refleja los ingresos, costos y gastos del periodo. Bajo las NIIF, también se presentan el estado de cambios en el patrimonio y el estado de flujos de efectivo, que ofrecen una visión más completa de la salud financiera de la organización.
Cierre del periodo contable
El cierre es la última etapa del ciclo. Aquí se cancelan los saldos de las cuentas temporales —ingresos y gastos— llevándolos a cero, de modo que no interfieran con el periodo siguiente. Solo las cuentas permanentes (activos, pasivos y patrimonio) mantienen su saldo y se convierten en el punto de partida del próximo ciclo contable, cerrando así el proceso de forma ordenada y coherente.
¿Cómo funciona la partida doble en el ciclo contable?
La partida doble es el principio sobre el que descansa todo el ciclo contable moderno. Su regla es simple pero inamovible: cada transacción afecta al menos a dos cuentas, siempre en montos iguales y en sentidos opuestos. Cuando una empresa recibe dinero en caja, ese dinero no aparece de la nada: proviene de una venta, de un préstamo o de un aporte de capital. La partida doble registra ambos lados de ese movimiento.
«En la partida doble, el total de los débitos siempre debe ser igual al total de los créditos en cada asiento contable, lo que garantiza el equilibrio permanente de la ecuación contable.»
Entender la partida doble también implica saber cuándo una cuenta se debita y cuándo se acredita. Las cuentas de activo y gasto aumentan con débito; las de pasivo, patrimonio e ingreso aumentan con crédito. Dominar esta lógica es la base para registrar correctamente en el libro diario y, por tanto, para que el resto del ciclo fluya sin inconsistencias que obliguen a correcciones posteriores.
Libros contables obligatorios en Colombia
El ciclo contable en Colombia requiere el uso de libros contables registrados ante la Cámara de Comercio. Estos libros son el soporte formal de todo el proceso y deben llevarse de manera organizada, ya sea en formato físico o a través de un software de contabilidad autorizado. La ley colombiana exige conservarlos por un mínimo de diez años, ya que pueden ser requeridos por autoridades fiscales o en procesos de auditoría.
- Libro diario: Registra en orden cronológico cada asiento contable del periodo. Es el primer libro que recibe la información de las transacciones.
- Libro mayor: Agrupa los movimientos por cuenta contable. Permite conocer el saldo acumulado de cada cuenta en cualquier momento del ciclo.
- Libro de inventarios y balances: Contiene el inventario inicial del periodo y los estados financieros al cierre. Es el punto de partida y de llegada de cada ciclo.
- Libros auxiliares: Complementan los libros principales con el detalle de operaciones específicas, como cuentas por cobrar, cuentas por pagar o control de activos fijos.
Si bien las NIIF no establecen un formato rígido para los libros contables, sí exigen que la información registrada cumpla con los criterios de relevancia, representación fiel y comparabilidad. Esto significa que el formato puede variar, pero la calidad de la información no puede comprometerse. La digitalización ha facilitado enormemente este proceso, integrando facturación, nómina y bancos en un solo sistema.
Grupos NIIF y su impacto en el ciclo contable
Una particularidad del sistema contable colombiano es que no todas las empresas aplican el mismo marco NIIF. Desde la implementación de la Ley 1314 de 2009, las entidades se clasifican en tres grupos según su tamaño, nivel de actividad económica e interés público. El grupo al que pertenece tu empresa determina qué estándar aplicas en cada etapa del ciclo contable, especialmente en el reconocimiento y la medición de activos, pasivos e instrumentos financieros.
Grupo 1: Grandes empresas y entidades de interés público
Las empresas del Grupo 1 aplican las NIIF Plenas emitidas por la Fundación IFRS. Son principalmente entidades que cotizan en bolsa, instituciones financieras y aquellas que captan o manejan recursos del público. Su ciclo contable es el más exigente en términos de revelaciones, ya que deben presentar un conjunto completo de estados financieros, incluyendo el estado de flujos de efectivo y el estado de otros resultados integrales.
Grupo 2: Pequeñas y medianas empresas (pymes)
El Grupo 2 concentra a la mayoría de las empresas privadas colombianas y aplica la NIIF para Pymes. Este marco es una versión simplificada de las NIIF Plenas, diseñada para reducir la carga administrativa sin sacrificar la calidad de la información. El ciclo contable de una pyme colombiana sigue las mismas etapas que el de una gran empresa, pero con menos requerimientos en cuanto a revelaciones y políticas de medición.
Grupo 3: Microempresas
Las microempresas y algunas personas naturales comerciantes pertenecen al Grupo 3 y aplican el marco del Decreto 2706 de 2012, que establece una contabilidad simplificada. Aunque el ciclo contable conserva su estructura básica, los requerimientos de revelación y la complejidad de los ajustes son considerablemente menores que en los otros dos grupos, lo que facilita su aplicación en negocios con recursos contables limitados.
Si quieres comparar cómo funciona este proceso en otro país de la región, puedes revisar el análisis sobre el ciclo contable en México, donde también se aplican estándares internacionales con algunas diferencias regulatorias relevantes.
Errores frecuentes en el ciclo contable colombiano
Conocer las etapas del ciclo no es suficiente si en la práctica se cometen errores que distorsionan los estados financieros. Muchos de estos problemas son recurrentes en empresas de todos los tamaños y, en su mayoría, provienen de fallas en las primeras etapas del proceso. Identificar y corregir estos errores a tiempo evita sanciones, pérdidas de información y decisiones financieras equivocadas.
- Omitir soportes documentales: Registrar una transacción sin su comprobante de respaldo invalida el asiento contable y puede generar problemas ante una auditoría o la DIAN.
- No realizar ajustes al cierre: Olvidar las depreciaciones, los gastos acumulados o los ingresos diferidos produce estados financieros que no reflejan la realidad económica de la empresa.
- Errores de codificación en el plan de cuentas: Clasificar un gasto como activo o un ingreso como pasivo altera directamente el resultado del ejercicio y distorsiona el balance.
- No cuadrar el balance de comprobación antes de continuar: Avanzar al siguiente paso sin verificar que débitos y créditos coincidan arrastra los errores hacia los estados financieros finales.
- Mezclar periodos contables: Registrar en el periodo actual transacciones que pertenecen al anterior rompe el principio de causación y produce información no comparable.
- No actualizar las políticas contables según las NIIF: Aplicar criterios del antiguo Decreto 2649 en lugar del marco NIIF vigente puede generar incumplimientos normativos.
¿Cuánto dura el ciclo contable en Colombia?
La duración del ciclo contable depende del periodo que defina la empresa para cerrar y reportar su información financiera. El más habitual es el ciclo anual, que va del 1 de enero al 31 de diciembre y es el que exige la DIAN para la declaración de renta. Sin embargo, muchas empresas también llevan ciclos mensuales o trimestrales para efectos de control interno, seguimiento presupuestal o reportes a socios e inversionistas.
El ciclo anual es el de mayor importancia legal, pero no significa que la empresa deba esperar doce meses para revisar sus números. Una empresa que solo revisa su contabilidad al cierre anual pierde la posibilidad de detectar errores o desequilibrios a tiempo. El ciclo mensual, aunque más demandante, ofrece una imagen financiera mucho más actualizada y útil para la toma de decisiones cotidianas.
Para entender mejor el concepto desde su raíz y aplicarlo en cualquier contexto, también puedes consultar la explicación general sobre el ciclo contable, donde se desarrollan los fundamentos teóricos que aplican en Colombia y en otros sistemas contables del mundo.
Preguntas frecuentes
¿Cuáles son las etapas del ciclo contable en Colombia?
El ciclo contable en Colombia se compone de ocho etapas: apertura del periodo, reconocimiento y documentación de transacciones, registro en el libro diario, mayorización en el libro mayor, elaboración del balance de comprobación, ajustes contables de fin de periodo, preparación de los estados financieros y cierre del periodo. Cada etapa depende directamente de la anterior, por lo que no es posible saltarse ninguna sin comprometer la integridad de la información financiera final.
¿Qué normas regulan el ciclo contable en Colombia?
El ciclo contable en Colombia está regulado principalmente por la Ley 1314 de 2009, que estableció el proceso de convergencia hacia las Normas Internacionales de Información Financiera (NIIF). Dependiendo del tamaño de la empresa, se aplican las NIIF Plenas (Grupo 1), la NIIF para Pymes (Grupo 2) o el marco simplificado del Decreto 2706 de 2012 (Grupo 3). Para las entidades públicas, la Contaduría General de la Nación define un marco normativo contable propio con criterios específicos de reconocimiento y revelación.
¿Qué es el libro mayor en el ciclo contable?
El libro mayor es el registro contable donde se agrupan y acumulan todos los movimientos de cada cuenta durante el periodo. Mientras el libro diario registra las transacciones en orden cronológico, el libro mayor las organiza por tipo de cuenta, lo que permite conocer el saldo de activos, pasivos, ingresos y gastos en cualquier momento. Es el puente entre el registro de las transacciones y la elaboración del balance de comprobación, y uno de los libros de obligatorio registro ante la Cámara de Comercio en Colombia.
¿Qué son los ajustes contables y por qué son necesarios?
Los ajustes contables son asientos que se realizan al final del periodo para corregir o actualizar partidas que no quedaron completamente registradas durante el ciclo. Los más habituales son la depreciación de activos fijos, la amortización de intangibles, los gastos causados pero no pagados y los ingresos cobrados pero no devengados. Sin estos ajustes, los estados financieros no reflejan la situación económica real de la empresa y pueden incumplir los criterios de medición exigidos por las NIIF.
¿Cuál es la diferencia entre el ciclo contable y el año fiscal en Colombia?
El año fiscal es el periodo legal que define el gobierno para efectos tributarios, y en Colombia va del 1 de enero al 31 de diciembre. El ciclo contable, en cambio, es el proceso interno que sigue la empresa para registrar y reportar su información financiera, que puede cerrarse mensual, trimestral o anualmente. El ciclo contable anual y el año fiscal suelen coincidir en Colombia, ya que los estados financieros del cierre de año son la base para las declaraciones de renta y los reportes ante la Supersociedades y la DIAN.
¿Cuánto tiempo deben conservarse los documentos contables en Colombia?
La legislación colombiana exige que las empresas conserven sus documentos contables —facturas, comprobantes, libros y soportes— durante un mínimo de diez años. Este plazo aplica tanto para documentos físicos como para registros digitales, y su incumplimiento puede generar sanciones en procesos de auditoría, revisión fiscal o investigación por parte de la DIAN. Mantener un archivo contable organizado y completo es tan parte del ciclo contable como el registro mismo de las transacciones.
¿Qué es el balance de comprobación en el ciclo contable?
El balance de comprobación es un listado que resume los saldos deudores y acreedores de todas las cuentas del libro mayor al cierre de un periodo o en un momento determinado. Su función principal es verificar que el total de débitos sea igual al total de créditos, lo que confirma que la partida doble se aplicó correctamente en todos los asientos. Si los totales no coinciden, hay un error en el registro que debe identificarse antes de elaborar los estados financieros, ya que cualquier desequilibrio se trasladará directamente a los informes finales.
Conclusión
El ciclo contable en Colombia es mucho más que una secuencia de pasos técnicos: es el proceso que convierte cada transacción diaria de tu empresa en información financiera confiable, comparable y útil para tomar decisiones. Entenderlo desde sus bases te da una ventaja real, tanto si eres estudiante como si ya trabajas con números en el mundo profesional.
Ahora que conoces sus ocho etapas, el rol de la partida doble, la importancia de los ajustes y cómo el grupo NIIF al que pertenece tu empresa define la profundidad del proceso, puedes aplicar este conocimiento para interpretar estados financieros, detectar errores en los registros o simplemente entender mejor cómo funciona la contabilidad de cualquier organización colombiana.
Si este tema despertó tu interés por la contabilidad, en este sitio web encontrarás más contenidos que te ayudarán a construir una base sólida, paso a paso, con explicaciones claras y ejemplos prácticos que hacen que los conceptos sean fáciles de asimilar.
Sigue aprendiendo:
Ejemplo práctico de un ciclo contable completo

Libro diario en contabilidad
Diferencia entre ciclo contable y ciclo operativo
Errores comunes en el ciclo contable y cómo evitarlos
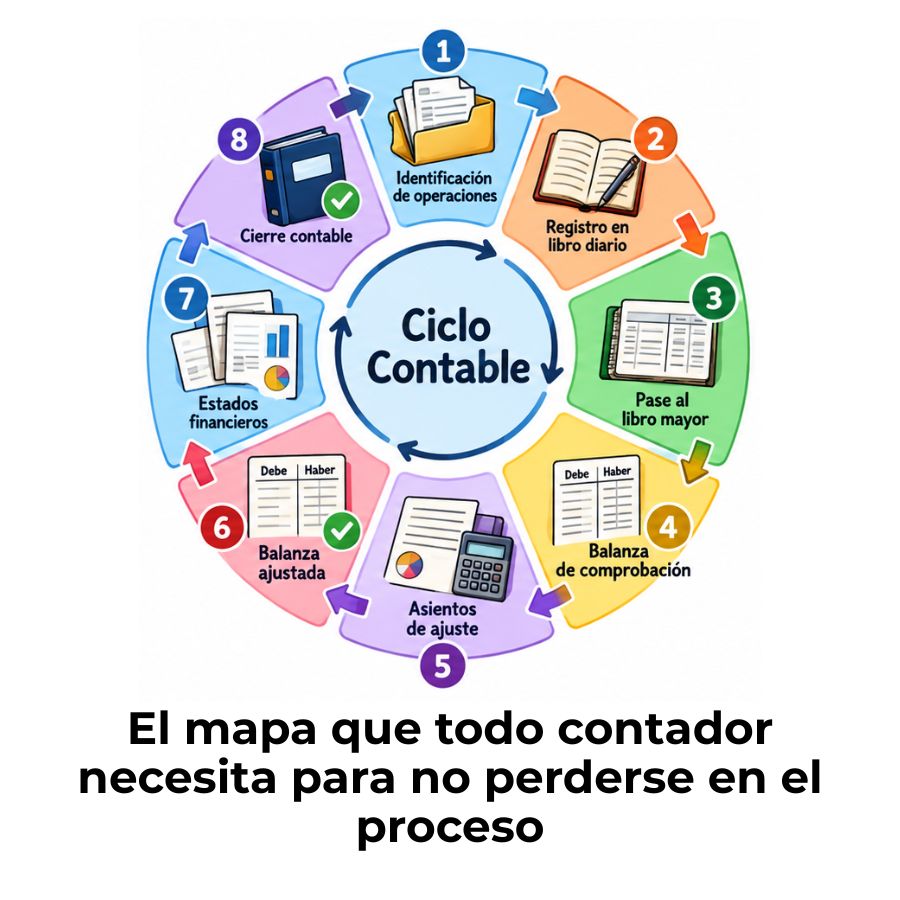
Diagrama de flujo del ciclo contable
Las etapas del ciclo contable

¿Qué son los libros de contabilidad y cuáles son?
Hoja de trabajo de 8 y 10 columnas: Diferencias clave
