
Cuando el negocio es de familia, la confianza entre socios suele ser alta. Pero esa misma cercanía puede hacer que los registros se descuiden, que las finanzas personales se mezclen con las del negocio y que al final del año nadie sepa con certeza cuánto se ganó. El ciclo contable existe para poner orden donde la confianza no alcanza.
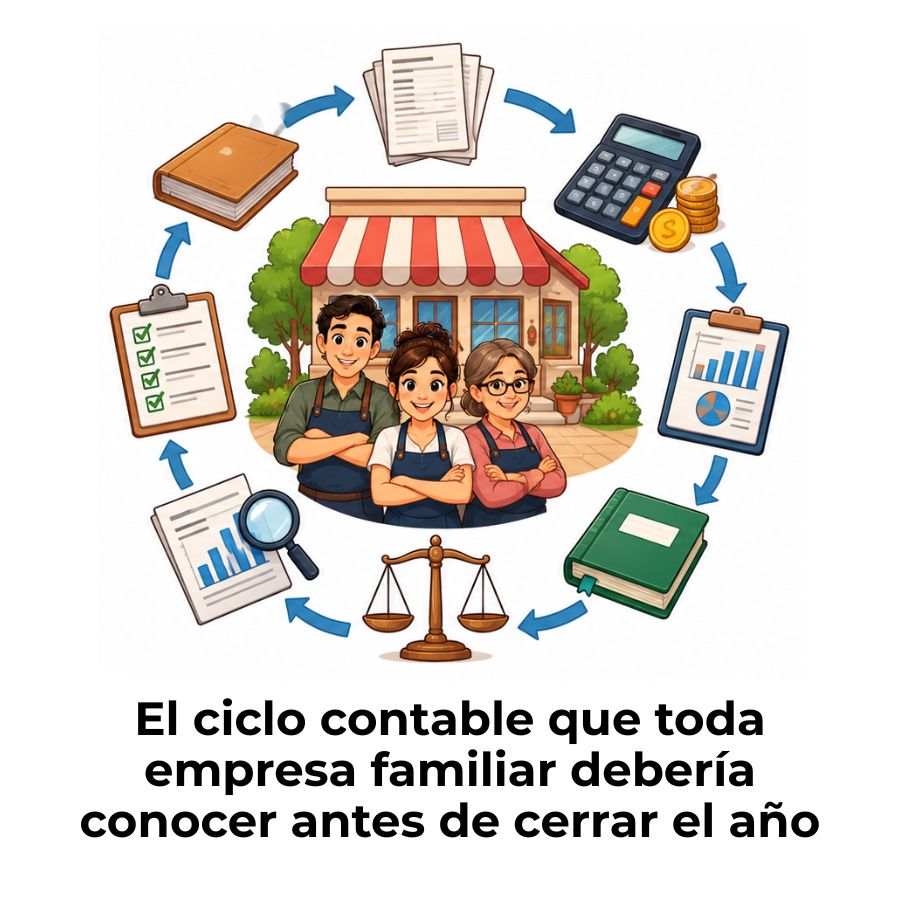
¿Qué es el ciclo contable en una empresa familiar?
El ciclo contable es la secuencia de etapas que sigue una empresa para registrar, clasificar y resumir todas sus operaciones financieras durante un periodo determinado, que normalmente va del 1 de enero al 31 de diciembre. No importa si el negocio tiene dos socios o veinte: el proceso es siempre el mismo, aunque su complejidad varía según el tamaño de la empresa.
En una empresa familiar, este ciclo adquiere un significado especial. Los propietarios suelen asumir varios roles al mismo tiempo —gerente, vendedor, contador— y eso hace que mantener los registros al día sea un reto real. Sin un ciclo contable bien estructurado, es imposible saber si el negocio es rentable o si simplemente está sobreviviendo.
¿Por qué el ciclo contable es diferente en una familia empresaria?
Una empresa familiar no funciona igual que una corporación anónima. Las decisiones se toman en la mesa del comedor, los préstamos entre socios rara vez se documentan y los sueldos se ajustan según la situación del mes. Todo eso tiene consecuencias directas en la contabilidad. Cuando las finanzas del hogar y las del negocio se mezclan, el ciclo contable pierde su capacidad de reflejar la realidad.
Por eso, el primer reto de una empresa familiar es establecer límites claros: cuenta bancaria separada, facturas propias y registro independiente de cada operación del negocio. Sin esa base, ninguna etapa del ciclo contable funcionará correctamente, por más esfuerzo que se ponga en los pasos siguientes.
¿Cuánto dura el ciclo contable en una empresa familiar?
La duración más habitual es un ejercicio anual, del 1 de enero al 31 de diciembre. Sin embargo, muchas empresas familiares también hacen revisiones intermedias cada mes o cada trimestre para detectar desviaciones a tiempo. Estos cierres parciales no reemplazan al ciclo completo, pero permiten tomar decisiones antes de que los problemas se acumulen.
Etapas del ciclo contable en una empresa familiar
El ciclo contable sigue siempre el mismo recorrido, independientemente del tamaño del negocio. Cada etapa alimenta a la siguiente: si una falla, las que vienen detrás arrastran el error. Conocer ese orden te permite llevar la contabilidad con método y no depender de la memoria ni de la suerte.
Apertura contable: el punto de partida del ejercicio
Todo ciclo comienza con el asiento de apertura. En este primer paso se registran los saldos de las cuentas con las que arranca el periodo: el dinero disponible, las deudas pendientes, el inventario y los activos de la empresa. Este asiento traslada directamente los saldos del cierre anterior al inicio del nuevo ejercicio, de modo que ninguna cuenta empiece desde cero sin justificación.
En una empresa familiar, la apertura también es el momento ideal para revisar si las cuentas personales de los socios se han separado correctamente de las del negocio. Si ese límite no está claro desde el primer asiento, el resto del ciclo lo pagará con errores acumulados.
Registro de operaciones en el libro diario
El libro diario es el corazón del ciclo contable. Aquí se anotan todas las operaciones en el orden en que ocurren: una venta del lunes, un pago de alquiler el martes, la compra de materiales el jueves. Cada asiento indica qué cuenta se carga (debe) y qué cuenta se abona (haber), de modo que el total de ambas columnas siempre coincide.
En las empresas familiares, este registro suele descuidarse cuando el volumen de operaciones es bajo o cuando el propietario considera que «ya se acuerda» de lo que pasó. Ese hábito tiene un coste: al llegar al cierre, los saldos no cuadran y reconstruir el historial desde la memoria es prácticamente imposible.
Ejemplo de asiento en el libro diario:
| Cuenta | Debe | Haber |
|---|---|---|
| Caja | 1.500,00 | — |
| Ventas | — | 1.500,00 |
Cobro en efectivo por venta de productos al cliente García.
Traspaso al libro mayor
Una vez que las operaciones están anotadas en el libro diario, se trasladan al libro mayor. Aquí cada cuenta tiene su propia página: todas las entradas de caja van juntas, todos los gastos de suministros también. El libro mayor permite ver de un vistazo cuánto ha entrado y salido de cada cuenta a lo largo del periodo, algo que el diario no muestra de forma directa.
Para una empresa familiar, esta etapa es especialmente útil para identificar en qué categorías se concentra el gasto. Ver que los suministros superaron las previsiones, o que las ventas a crédito crecieron más de lo esperado, son señales que solo se detectan cuando las cuentas están bien agrupadas.
Balance de comprobación
Con los datos del libro mayor, se prepara la balanza de comprobación: una tabla que lista todas las cuentas con su saldo deudor o acreedor. Si la suma de todos los saldos deudores es igual a la suma de todos los saldos acreedores, los registros están bien cuadrados. Si no coinciden, hay un error en algún asiento que hay que localizar antes de continuar.
Este paso actúa como un filtro de calidad. No garantiza que todo sea correcto —un asiento puede estar mal clasificado pero cuadrar igual—, pero sí descarta los errores matemáticos más básicos que después contaminarían los estados financieros.
Ajustes contables al cierre del periodo
Los ajustes son correcciones que se hacen antes de cerrar el ciclo para que la contabilidad refleje la realidad del negocio en ese momento exacto. Los más habituales son la depreciación de maquinaria y equipos, los gastos devengados que aún no se han pagado y los ingresos cobrados por anticipado que todavía no se han ganado.
En una empresa familiar, estos ajustes suelen omitirse porque no implican movimiento de dinero real. Pero ignorarlos distorsiona el resultado del ejercicio: un negocio puede parecer más rentable de lo que es si no se carga la depreciación de sus activos, o más endeudado si no se reconocen los ingresos ya cobrados.
Depreciación
Se reconoce el desgaste de maquinaria, vehículos y equipos que usa el negocio periodo a periodo.
Gastos devengados
Servicios recibidos pero no facturados aún: suministros de fin de mes, honorarios pendientes de liquidar.
Ingresos diferidos
Cobros recibidos por adelantado por servicios que aún no se han prestado al cliente.
Elaboración de los estados financieros
Tras los ajustes, ya es posible preparar los documentos que resumen la situación del negocio. Los tres estados financieros más importantes son el balance general, que muestra los activos, pasivos y patrimonio en un momento dado; el estado de resultados, que refleja los ingresos y gastos del periodo; y el estado de flujo de efectivo, que explica cómo se movió el dinero real.
Para una empresa familiar, estos documentos son la base de cualquier decisión importante: pedir un préstamo, incorporar a un nuevo socio familiar, repartir dividendos o planificar la inversión del próximo año. Sin ellos, esas decisiones se toman a ciegas.
| Estado financiero | ¿Qué responde? | Información clave |
|---|---|---|
| Balance general | ¿Qué tiene y qué debe la empresa? | Activos, pasivos y patrimonio |
| Estado de resultados | ¿Ganó o perdió dinero el negocio? | Ingresos, gastos y utilidad neta |
| Flujo de efectivo | ¿Cómo se movió el dinero real? | Entradas y salidas de caja |
Cierre contable y reapertura del ciclo
El cierre contable es la última etapa del ciclo. Consiste en llevar a cero las cuentas de ingresos y gastos —que son temporales— y trasladar su saldo neto a la cuenta de resultados del ejercicio. Una vez cerrado el ciclo, los libros quedan preparados para abrir el siguiente periodo con los saldos definitivos del balance.
Este es el momento en que muchas empresas familiares descubren, a veces con sorpresa, el resultado real del año. Un cierre bien ejecutado no solo da ese número final: también ordena la información para la declaración fiscal y sienta las bases de la planificación del ejercicio siguiente. El ciclo contable es continuo: cuando uno termina, el siguiente ya ha empezado.
¿Cómo afecta la dinámica familiar al ciclo contable?
La empresa familiar tiene una ventaja que otras no tienen: la confianza entre sus miembros. Pero esa misma confianza puede convertirse en el principal obstáculo contable. Cuando los acuerdos son verbales, los préstamos entre familiares no se documentan y los gastos personales se pagan con la tarjeta del negocio, el ciclo contable pierde su capacidad de reflejar lo que realmente ocurrió.
Otro elemento que complica el ciclo es la superposición de roles. Si la misma persona que toma las decisiones de compra también lleva los libros y aprueba los pagos, no hay nadie que contraste la información. Eso no significa que haya fraude, pero sí que los errores tienen más posibilidades de pasar desapercibidos hasta que acumulan un impacto real.
La solución no pasa por desconfiar de la familia, sino por establecer protocolos escritos que todo el equipo conozca y respete. Un acta de acuerdos, un manual de cuentas o simplemente el hábito de guardar cada factura ya marcan la diferencia entre un ciclo contable funcional y uno lleno de huecos. Si quieres entender mejor cómo otros tipos de negocios gestionan su contabilidad de forma adaptada, el ciclo contable en un negocio estacional es un buen ejemplo de cómo la estructura contable se adapta a realidades muy distintas.
Errores frecuentes en el ciclo contable de una empresa familiar
Conocer los errores más comunes es tan útil como conocer las etapas del proceso. Muchos de estos fallos no ocurren por desconocimiento, sino por hábitos arraigados que en el día a día parecen inofensivos, pero que al cierre del ejercicio generan un problema real.
- No separar cuentas personales y del negocio: Mezclar finanzas personales con las del negocio distorsiona todos los estados financieros y complica el cierre fiscal.
- Registrar operaciones de memoria: Anotar las transacciones días o semanas después del hecho aumenta los errores de monto, fecha y clasificación de cuenta.
- Omitir los ajustes al cierre: Ignorar depreciaciones y gastos devengados hace que el resultado del ejercicio no refleje la situación real del negocio.
- No guardar los documentos soporte: Sin facturas, recibos ni contratos que respalden cada asiento, el ciclo contable no tiene sustento ante una auditoría o inspección fiscal.
- Confundir ingresos con cobros: Una venta a crédito genera un ingreso aunque aún no se haya cobrado. Registrarla solo cuando entra el dinero falsea el estado de resultados.
- Hacer el cierre una sola vez al año: Sin revisiones intermedias, los errores se acumulan durante meses. Un balance de comprobación mensual detecta los problemas a tiempo.
Herramientas para llevar el ciclo contable en una empresa familiar
No hace falta un departamento contable grande para llevar el ciclo contable de forma ordenada. Hoy existen opciones adaptadas a distintos tamaños de negocio que reducen el trabajo manual y minimizan los errores de transcripción. La clave es elegir una herramienta que el equipo familiar pueda usar con regularidad, no solo cuando llega el cierre del año.
El ciclo contable puede gestionarse con distintos tipos de herramientas según la etapa de madurez del negocio. Las opciones van desde registros en hojas de cálculo hasta software especializado que automatiza desde el libro diario hasta los estados financieros.
Independientemente de la herramienta que elijas, lo más importante es la constancia. Un software avanzado que se usa una vez al año aporta menos que una hoja de cálculo actualizada cada semana. La tecnología facilita el proceso, pero no reemplaza el hábito de registrar cada operación en el momento en que ocurre. El tamaño del negocio familiar puede orientar la elección, pero el compromiso con la regularidad es lo que realmente define si el ciclo contable funciona.
Preguntas frecuentes
¿Qué es el ciclo contable en una empresa familiar?
El ciclo contable en una empresa familiar es el proceso estructurado de registrar, clasificar y resumir todas las operaciones financieras del negocio durante un periodo determinado, normalmente un año. Incluye desde el asiento de apertura hasta el cierre contable y la preparación de los estados financieros. En el contexto familiar, este ciclo debe adaptarse a las particularidades de un negocio donde los roles se superponen y las finanzas personales tienden a mezclarse con las del negocio si no se establecen controles claros desde el inicio.
¿Cuáles son las etapas del ciclo contable en una empresa familiar?
Las etapas son siete y siguen un orden lógico: apertura contable, registro en el libro diario, traspaso al libro mayor, elaboración del balance de comprobación, realización de ajustes contables, preparación de los estados financieros y cierre contable con reapertura del siguiente ciclo. Cada etapa depende de la anterior: si el registro diario tiene errores, el balance de comprobación no cuadrará y los estados financieros reflejarán información incorrecta. Por eso, ninguna etapa puede omitirse ni hacerse de forma superficial.
¿Con qué frecuencia se realiza el ciclo contable en una empresa familiar?
El ciclo completo se realiza una vez por ejercicio económico, que en la mayoría de los países va del 1 de enero al 31 de diciembre. Sin embargo, muchas empresas familiares realizan revisiones parciales cada mes o cada trimestre para detectar desviaciones a tiempo sin esperar al cierre anual. El registro diario de operaciones y el traspaso al libro mayor son tareas continuas que no pueden postergarse hasta el final del año si se quiere que el ciclo funcione correctamente.
¿Puede una empresa familiar llevar su contabilidad sin contador?
Técnicamente sí, si el negocio es muy pequeño y las operaciones son pocas y sencillas. Sin embargo, contar con un contador o asesor contable —aunque sea de forma externa y periódica— reduce considerablemente el riesgo de errores en los ajustes, el cierre y la declaración fiscal. El propietario puede llevar el registro diario, pero la revisión profesional al cierre de cada periodo garantiza que el ciclo contable cumpla con los requisitos legales y refleje fielmente la situación del negocio.
¿Qué documentos son necesarios para iniciar el ciclo contable?
Para abrir el ciclo contable se necesita el balance de situación del ejercicio anterior, que incluye los saldos de todas las cuentas activas al cierre del periodo previo. Además, durante el ciclo, cada operación debe respaldarse con documentos soporte: facturas de compra y venta, recibos de pago, extractos bancarios, contratos y comprobantes de nómina. Sin esos documentos, los asientos carecen de sustento y el ciclo no puede considerarse válido ante una revisión fiscal o una auditoría.
¿Qué pasa si no se cierra correctamente el ciclo contable?
Un cierre incorrecto tiene consecuencias en varios frentes. Por un lado, los estados financieros del siguiente ejercicio arrancan con saldos incorrectos, lo que hace que el error se arrastre y multiplique. Por otro lado, la declaración fiscal puede contener cifras equivocadas, lo que puede derivar en sanciones o inspecciones. En el plano interno, las decisiones de inversión, distribución de beneficios o solicitud de financiación se toman sobre datos que no reflejan la realidad del negocio.
¿Es obligatorio llevar el ciclo contable en una empresa familiar?
Sí. En la gran mayoría de los países, la legislación mercantil y fiscal obliga a las empresas —con independencia de su forma jurídica o de que sean de carácter familiar— a llevar libros contables, registrar sus operaciones y presentar estados financieros periódicos. El incumplimiento puede acarrear sanciones económicas, la pérdida de beneficios fiscales e incluso problemas en la transmisión o sucesión del negocio. Además del cumplimiento legal, el ciclo contable es la herramienta más fiable para conocer la salud real del negocio y tomar decisiones con base en datos.
Conclusión
El ciclo contable en una empresa familiar no es burocracia ni una obligación que cumplir a regañadientes. Es el proceso que transforma cada operación del negocio en información útil, confiable y comparable periodo a periodo. Sin él, la empresa funciona sin conocer realmente su situación financiera, y eso tiene un coste que tarde o temprano se hace visible.
Ahora que conoces cada etapa —desde la apertura hasta el cierre— puedes identificar en cuál de ellas tu empresa familiar tiene más margen de mejora. Empieza por separar las cuentas personales de las del negocio, establece el hábito de registrar cada operación en el momento en que ocurre y revisa la balanza de comprobación con regularidad. Esos tres pasos ya marcan una diferencia concreta.
Si quieres seguir profundizando en el mundo de la contabilidad aplicada, en este sitio web encontrarás más contenido explicado con el mismo nivel de detalle y claridad. Cada artículo está pensado para que entiendas no solo el qué, sino el porqué detrás de cada proceso contable.
Sigue aprendiendo:
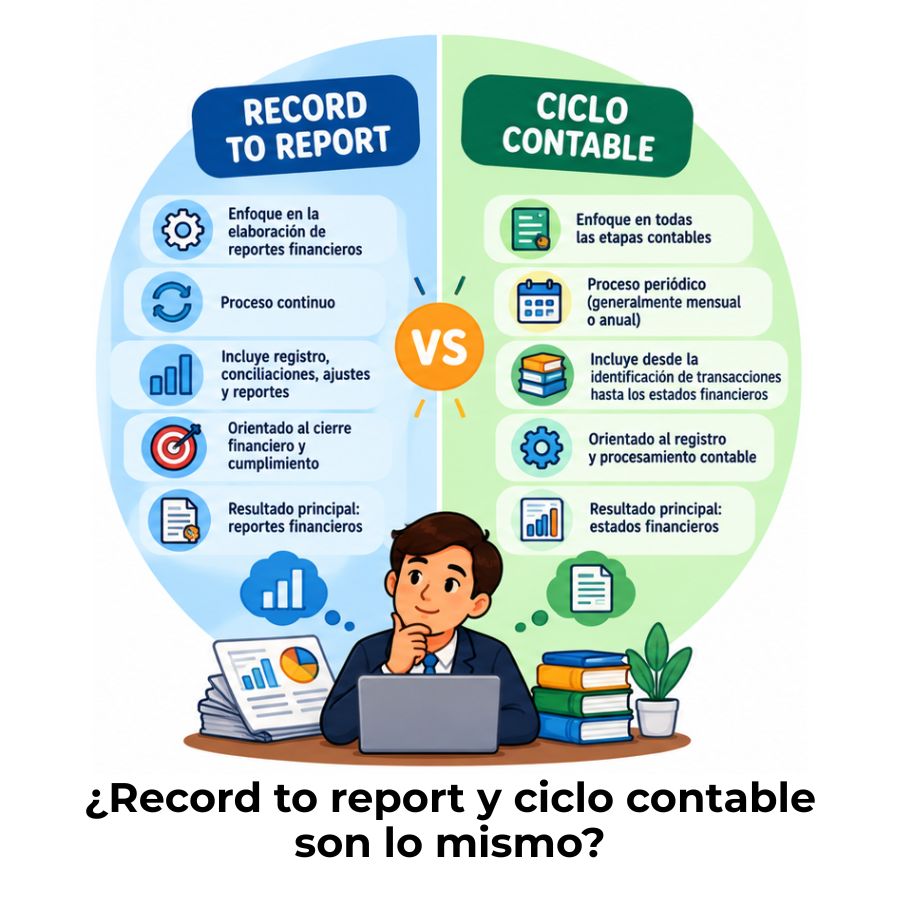
Diferencia entre record to report y ciclo contable
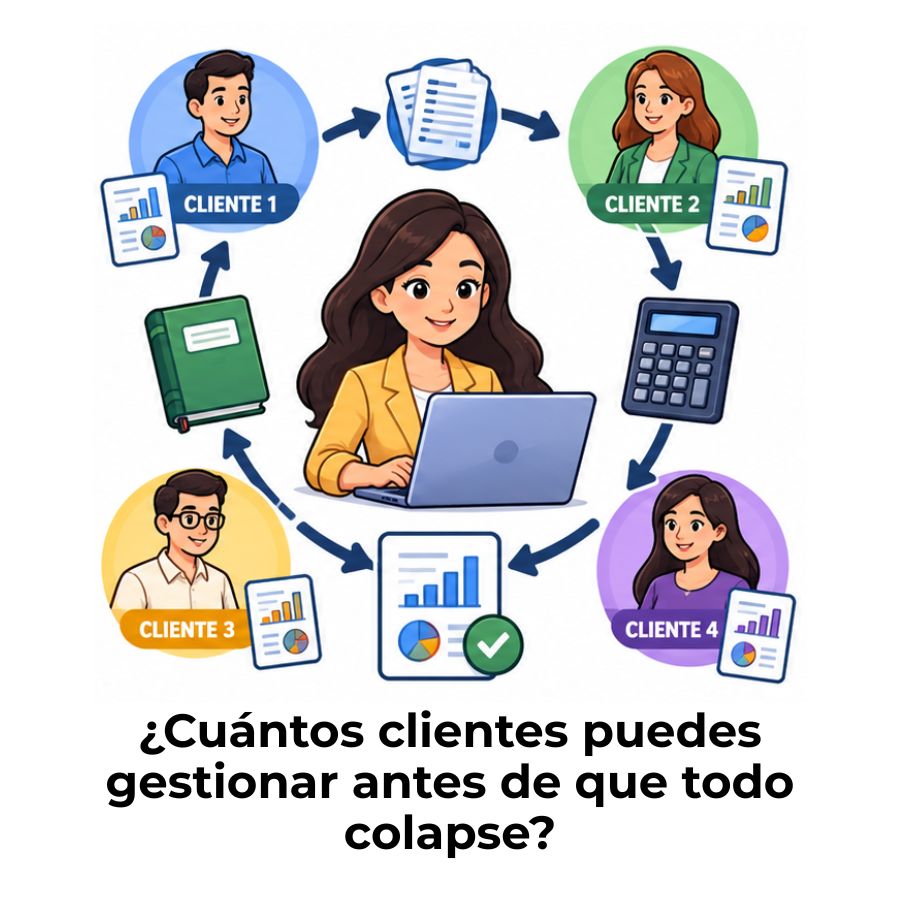
¿Cómo gestionar el ciclo contable de varios clientes?
Ciclo contable de una empresa de transporte
¿Es obligatorio hacer el ciclo contable en una empresa?
Ciclo contable de una inmobiliaria
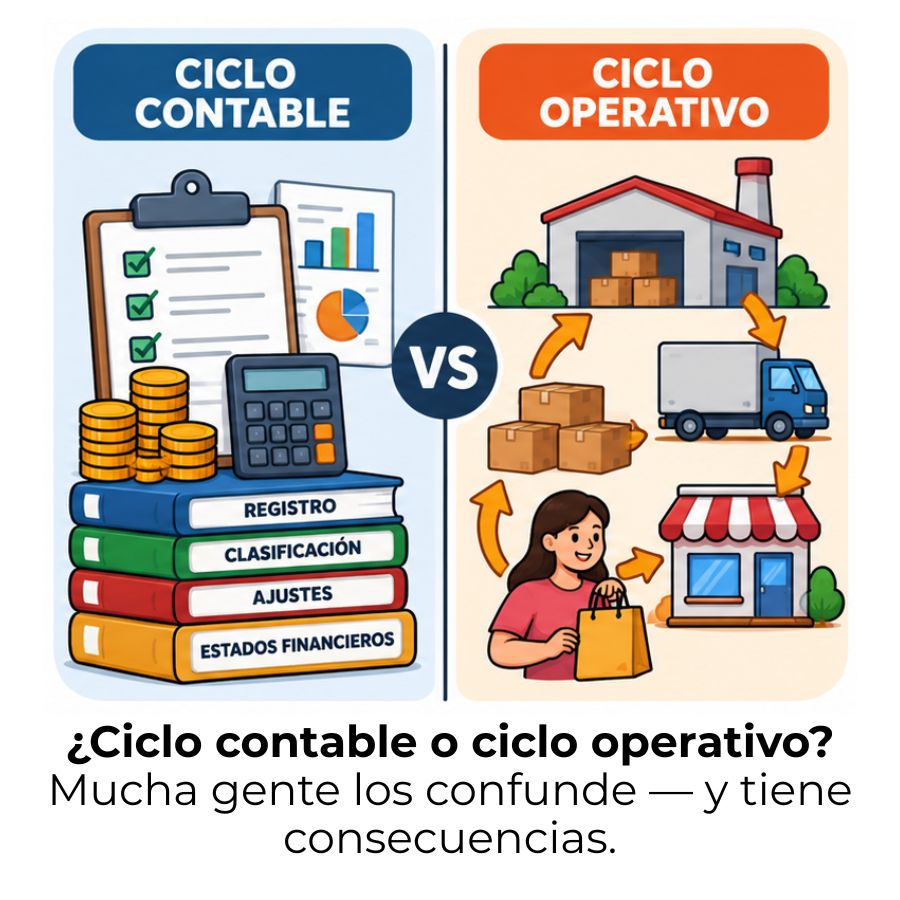
Diferencia entre ciclo contable y ciclo operativo
Ciclo contable de una empresa comercial
Ciclo contable en Chile: Etapas y cómo funciona
