
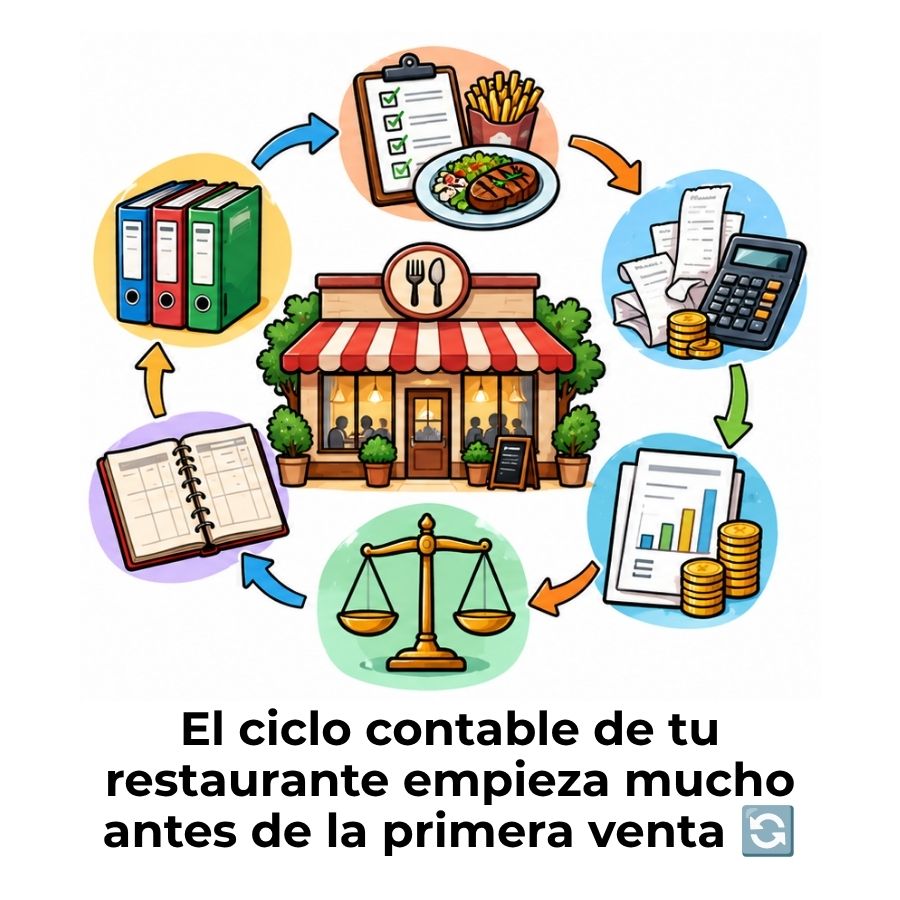
El ciclo contable de un restaurante es el conjunto de etapas que sigues para registrar, organizar y cerrar todas las operaciones financieras de tu negocio durante un periodo. Va desde que identificas una transacción hasta que produces los estados financieros y reabres el siguiente periodo con cuentas limpias.
¿Qué es el ciclo contable de un restaurante?
El ciclo contable de un restaurante es el proceso ordenado de etapas que se sigue para registrar, clasificar y resumir todas las operaciones financieras del negocio durante un periodo determinado. Ese periodo puede ser mensual, trimestral o anual, aunque en la mayoría de los restaurantes el ciclo se trabaja de forma mensual por la alta rotación de transacciones diarias.
Se le llama «ciclo» porque, una vez que concluye, vuelve a comenzar desde cero. Cada etapa depende de la anterior y alimenta la siguiente. Cuando se salta una, los datos que llegan al final ya no son confiables, y con información incorrecta es imposible tomar decisiones financieras acertadas para tu restaurante.
Diferencia entre ciclo contable y periodo contable en restaurantes
Estos dos conceptos se confunden con frecuencia. El ciclo contable es el proceso, es decir, el conjunto de pasos que se ejecutan. El periodo contable es el tiempo en que esos pasos ocurren: puede ser un mes, un trimestre o un año. Dicho de otro modo, el ciclo vive dentro del periodo, y cuando el periodo termina, el ciclo se cierra y uno nuevo comienza.
| Aspecto | Ciclo contable | Periodo contable |
|---|---|---|
| ¿Qué es? | Un proceso con etapas ordenadas | Un intervalo de tiempo definido |
| ¿Cuánto dura? | Lo que dure el periodo elegido | Mensual, trimestral o anual |
| ¿Qué produce? | Estados financieros y cierre contable | Un marco temporal para medir resultados |
| ¿Se repite? | Sí, cada vez que termina un periodo | Sí, según la política del restaurante |
Etapas del ciclo contable en un restaurante
El ciclo contable de un restaurante se compone de etapas que deben ejecutarse en orden. Cada una tiene un propósito específico, y saltarse cualquiera genera errores que se acumulan hasta el final del proceso. A continuación se describen todas las etapas con su aplicación concreta en el contexto de un restaurante.
Identificación de las transacciones del restaurante
La primera etapa consiste en reconocer todos los eventos económicos que tienen impacto real en las finanzas del restaurante. No toda actividad genera un hecho contable, pero sí lo hace cualquier venta al cliente, compra de insumos, pago de sueldos, liquidación de servicios o adquisición de equipos. Si no lo identificas, no puedes registrarlo, y lo que no se registra no existe en la contabilidad.
En un restaurante, esta etapa ocurre prácticamente todo el día. Desde la primera mesa que se atiende en el turno de desayuno hasta el cierre de caja al final del servicio nocturno, cada operación es un candidato a convertirse en un asiento contable. La clave está en tener un sistema que capture esos eventos en tiempo real.
Registro en el libro diario
Una vez identificada la transacción, el siguiente paso es documentarla en el libro diario. Este libro recoge todas las operaciones en orden cronológico, usando el principio de partida doble: cada movimiento afecta al menos dos cuentas, una en el debe y otra en el haber, y ambos lados deben quedar siempre equilibrados.
Traspaso al libro mayor
El libro mayor toma los datos del libro diario y los agrupa por cuenta. Mientras el diario muestra qué pasó y cuándo, el mayor te dice cuánto se ha movido en cada cuenta durante todo el periodo. Por ejemplo, la cuenta «Inventario de alimentos» acumulará todos los cargos y abonos relacionados con compras e insumos usados, dándote una visión consolidada al final del mes.
Balance de comprobación
Con el libro mayor completo, se elabora el balance de comprobación: una lista de todas las cuentas con sus saldos. Su único objetivo es verificar que la suma del debe coincide con la suma del haber. Si los totales cuadran, los registros están matemáticamente equilibrados. Si no coinciden, hay un error en algún asiento que debe localizarse y corregirse antes de continuar.
Ajustes contables previos al cierre
Antes de elaborar los estados financieros, el ciclo contable incluye una etapa de ajustes. En un restaurante, estos ajustes son frecuentes porque hay situaciones que no generan un recibo inmediato, pero sí afectan los resultados del periodo. Los más habituales en este sector son:
- Depreciación de equipos: Hornos, refrigeradores, máquinas de café y mobiliario pierden valor con el tiempo. Ese desgaste se registra como gasto aunque no implique un pago en efectivo.
- Merma de inventario: Los alimentos que se dañan, vencen o pierden en cocina sin generar venta representan un costo real que debe quedar reflejado en la contabilidad.
- Gastos acumulados: Si el periodo cierra a fin de mes, pero el pago de sueldos ocurre el día cinco del siguiente, el gasto ya existió y debe registrarse en el mes que corresponde.
- Provisiones: Fondos que se reservan anticipadamente para obligaciones futuras conocidas, como el pago de impuestos o una reparación de equipos prevista.
Elaboración de estados financieros
Con los ajustes aplicados, el ciclo contable llega a su resultado más valioso: los estados financieros. Estos documentos traducen todos los registros del periodo en información útil para tomar decisiones. Los tres principales que genera un restaurante son:
Estado de resultados
Muestra los ingresos y gastos del periodo. Indica si el restaurante terminó con ganancia o pérdida. Es el documento más consultado para evaluar la operación mensual.
Balance general
Refleja lo que el restaurante tiene (activos), lo que debe (pasivos) y el patrimonio del dueño en una fecha concreta. Da una foto de la situación financiera en un momento específico.
Estado de flujo de efectivo
Detalla de dónde vino el dinero y en qué se gastó. Permite saber si el restaurante tiene liquidez real para pagar sus obligaciones, más allá de lo que muestran las ganancias en papel.
Cierre contable y reapertura del ciclo
La última etapa del ciclo es el cierre contable. Aquí se cancelan las cuentas temporales —ingresos y gastos— y su resultado se transfiere a la cuenta de capital del propietario. Las cuentas permanentes, como activos y pasivos, no se cierran: sus saldos pasan directamente al siguiente periodo como punto de partida. Inmediatamente después, se realiza el asiento de reapertura y el nuevo ciclo comienza.
Cuentas contables clave en un restaurante
El plan de cuentas de un restaurante organiza todas las categorías bajo las que se clasifican las transacciones del negocio. Tener un plan de cuentas bien estructurado es lo que hace posible que el ciclo contable funcione con fluidez, porque cada operación sabe exactamente a qué categoría pertenece. Las cuentas se agrupan en cinco grandes categorías:
Asientos contables típicos en la operación diaria
Dentro del ciclo contable, los asientos son el mecanismo concreto para registrar cada operación. En un restaurante, algunos asientos se repiten prácticamente todos los días. Conocer los asientos más frecuentes te ayuda a entender qué ocurre en cada etapa del ciclo y a detectar cuando algo no cuadra en los libros.
| Operación | Cuenta que se carga (Debe) | Cuenta que se abona (Haber) |
|---|---|---|
| Venta de alimentos al contado | Caja | Ingresos por ventas |
| Compra de ingredientes en efectivo | Inventario de alimentos | Caja |
| Compra de insumos a crédito | Inventario de alimentos | Proveedores por pagar |
| Pago de sueldos al personal | Gasto de nómina | Banco / Caja |
| Pago de alquiler del local | Gasto de alquiler | Banco |
| Depreciación mensual de equipo | Gasto por depreciación | Depreciación acumulada |
| Pago a proveedor de deuda anterior | Proveedores por pagar | Banco |
Cada uno de estos asientos alimenta el libro diario, desde donde migra al libro mayor para ser clasificado en su cuenta correspondiente. La regularidad con que se registran estos asientos determina la calidad de la información que el ciclo contable produce al final del periodo.
¿Por qué omitir una etapa afecta todo el ciclo?
El ciclo contable funciona como una cadena: cada eslabón soporta al siguiente. Si omites una etapa, los errores no se quedan ahí, sino que se propagan hacia delante y distorsionan el resultado final. Saltarse el balance de comprobación, por ejemplo, significa llegar a los estados financieros con errores no detectados. Y unos estados financieros incorrectos llevan a decisiones equivocadas sobre precios, personal o proveedores.
«Un ciclo contable incompleto no solo produce información incorrecta; produce información que parece correcta, y eso es más peligroso.»
Para profundizar en las consecuencias específicas de saltarse pasos dentro del proceso, puedes revisar qué pasa si se omite una etapa del ciclo contable, donde se desarrollan los escenarios más comunes de error y sus efectos en la información financiera.
Errores más comunes en el ciclo contable de un restaurante
Conocer los errores típicos que ocurren durante el ciclo contable en restaurantes permite anticiparlos antes de que generen un problema mayor. La mayoría no proviene de mala intención, sino de descuidos operativos o de no contar con un proceso estructurado. Estos son los errores que aparecen con mayor frecuencia:
- No registrar las ventas del día completo: Cuando el cierre de caja no coincide con el total de ventas registradas, el ciclo empieza con datos incompletos que se arrastran hasta el estado de resultados.
- Mezclar gastos personales con los del restaurante: Registrar gastos del propietario como gastos del negocio distorsiona tanto los costos como el patrimonio. Son las cuentas más difíciles de depurar al final del ciclo.
- No registrar las mermas de inventario: Los alimentos perdidos o vencidos representan un costo real. Si no se ajustan, el inventario en libros no coincide con el inventario físico, lo que afecta el cálculo del costo de ventas.
- Omitir la depreciación de equipos: Un horno industrial pierde valor con el uso. No registrar ese desgaste sobreestima el valor de los activos y subestima los gastos reales del periodo.
- Cerrar el ciclo sin hacer el balance de comprobación: Pasar directamente a los estados financieros sin verificar el equilibrio de los registros es uno de los errores que produce mayor cantidad de inconsistencias al final.
- Usar periodos inconsistentes: Cambiar el periodo contable sin criterio —un mes de 28 días, otro de 35— dificulta la comparación entre periodos y hace que las tendencias sean imposibles de leer.
Herramientas para gestionar el ciclo contable de un restaurante
El ciclo contable puede llevarse de forma manual con libros físicos, pero la operación diaria de un restaurante genera un volumen de transacciones que hace ese proceso muy propenso a errores. Las herramientas digitales no reemplazan el conocimiento del proceso, pero automatizan las partes más repetitivas y reducen el margen de error humano en las etapas de registro y clasificación.
Software contable
Registra asientos automáticamente a partir de las ventas y compras. Genera el libro mayor y los estados financieros sin necesidad de transcribir datos manualmente.
Sistema POS (punto de venta)
Captura cada transacción en tiempo real: ventas por mesa, por producto o por canal. Integrado con el software contable, elimina la transcripción manual de ventas al libro diario.
Control de inventario
Permite monitorear entradas y salidas de insumos. Cuando se integra al ciclo contable, calcula automáticamente el costo de ventas y detecta mermas que deben ajustarse antes del cierre.
Hoja de cálculo estructurada
Para restaurantes pequeños, una hoja de cálculo bien diseñada puede cubrir las etapas básicas del ciclo. No es ideal a largo plazo, pero es una solución funcional mientras se crece.
La elección de la herramienta depende del tamaño del restaurante y del volumen de operaciones diarias. Lo que no cambia, independientemente de la herramienta que uses, es el orden de las etapas del ciclo contable y la lógica que las conecta. Puedes aprender más sobre cómo funciona el proceso completo en el artículo sobre ciclo contable, donde se explica la estructura general aplicable a cualquier tipo de empresa.
Preguntas frecuentes
¿Cuántas etapas tiene el ciclo contable de un restaurante?
El ciclo contable de un restaurante tiene siete etapas principales: identificación de transacciones, registro en el libro diario, traspaso al libro mayor, elaboración del balance de comprobación, ajustes contables, preparación de estados financieros y cierre con reapertura del siguiente ciclo. Algunos modelos amplían este número a ocho o nueve etapas al separar pasos como el balance de comprobación ajustado, pero la secuencia lógica sigue siendo la misma.
¿Con qué frecuencia se completa el ciclo contable en un restaurante?
La mayoría de los restaurantes trabaja con un ciclo contable mensual, porque la alta rotación de ventas, compras de insumos y pagos a personal hace que un mes sea el periodo más manejable para obtener información útil a tiempo. Algunos negocios complementan ese ciclo mensual con revisiones semanales del flujo de efectivo, aunque el cierre formal del ciclo sigue siendo al final de cada mes.
¿Qué libros contables usa un restaurante en su ciclo?
Los dos libros obligatorios dentro del ciclo contable de un restaurante son el libro diario y el libro mayor. El libro diario recoge todas las operaciones en orden cronológico con sus asientos de debe y haber. El libro mayor clasifica esas mismas operaciones por cuenta, permitiendo ver el saldo acumulado de cada categoría —caja, proveedores, ventas, gastos— al final del periodo.
¿Cuál es la primera transacción que activa el ciclo contable en un restaurante?
El ciclo comienza con cualquier hecho económico que afecte las finanzas del restaurante. En la práctica, las transacciones más frecuentes que lo activan desde el primer día del periodo son la compra de insumos para abrir el servicio y las primeras ventas del turno. Cada vez que un cliente paga su consumo, se genera una transacción que debe identificarse, registrarse y seguir todas las etapas del ciclo hasta el cierre.
¿Qué estados financieros genera el ciclo contable de un restaurante?
Al finalizar el ciclo contable, un restaurante produce tres estados financieros principales: el estado de resultados, que muestra si hubo ganancia o pérdida en el periodo; el balance general, que refleja activos, pasivos y patrimonio en una fecha específica; y el estado de flujo de efectivo, que detalla cómo entró y salió el dinero. Estos tres documentos juntos dan una visión completa de la salud financiera del negocio.
¿Puede un restaurante pequeño llevar su propio ciclo contable?
Sí, un restaurante pequeño puede llevar su ciclo contable con herramientas básicas, siempre que quien lo gestione entienda la secuencia de etapas y aplique la partida doble correctamente. Una hoja de cálculo estructurada puede cubrir las etapas de registro y clasificación en un negocio con pocas transacciones diarias. Sin embargo, a medida que el volumen de operaciones crece, usar un software contable específico reduce los errores y ahorra tiempo considerable en cada cierre mensual.
¿Qué pasa si no se registran todas las ventas del día en el ciclo contable?
Si las ventas diarias no se registran completas, el ciclo contable arranca con datos incompletos que se arrastran por todas las etapas siguientes. El estado de resultados mostrará ingresos menores a los reales, el costo de ventas quedará desproporcionado respecto a los ingresos y el balance general reflejará una caja o banco inferior a la realidad. Además de generar una imagen financiera distorsionada, puede derivar en problemas con las declaraciones fiscales si los ingresos reportados no coinciden con los registros del sistema de punto de venta.
Conclusión
El ciclo contable de un restaurante no es un trámite burocrático: es el proceso que convierte cada venta, compra y gasto en información financiera real. Seguir sus etapas en orden —desde la identificación de transacciones hasta el cierre contable— es lo que te permite saber con precisión si tu negocio está ganando dinero, cuánto cuesta operarlo y dónde se van los recursos cada mes.
Cada etapa que aprendiste aquí cumple una función concreta: el registro diario captura los hechos, el libro mayor los organiza, el balance de comprobación los verifica y los estados financieros los transforman en decisiones. Cuando aplicas ese orden de forma consistente, dejas de gestionar con intuición y empiezas a hacerlo con datos.
Si quieres seguir desarrollando tu comprensión de la contabilidad aplicada a negocios reales, en este sitio web encontrarás más contenidos que te ayudan a avanzar con seguridad, desde los fundamentos hasta los aspectos más específicos del registro financiero.
Sigue aprendiendo:
¿Cómo explicar el ciclo contable a un cliente?
Ciclo contable en Ecuador: Etapas y cómo funciona
Ciclo contable en Argentina: Etapas y proceso completo
Ciclo contable de una empresa sin movimiento
¿Cómo gestionar el ciclo contable de varios clientes?
Ciclo contable de una agencia de marketing digital
Ciclo contable en Perú: Etapas y cómo funciona
Ciclo contable en una empresa familiar: Etapas y claves
