
Un plan de cuentas es el listado estructurado que clasifica y codifica todas las cuentas que usa una empresa para registrar sus operaciones financieras. Si acabas de acercarte a la contabilidad, este es el concepto que más te conviene tener claro desde el principio, porque todo lo demás se construye sobre él.
¿Qué es un plan de cuentas?
Un plan de cuentas es el listado ordenado y codificado de todas las cuentas contables que una empresa utiliza para registrar sus operaciones económicas y financieras. Cada cuenta representa un elemento específico: un activo, un pasivo, un ingreso o un gasto, y lleva asignado un código numérico único que facilita su identificación y tratamiento dentro del sistema contable.
Piénsalo como el índice de un libro: sin él, podrías tener toda la información, pero encontrarla te llevaría el doble de tiempo. El plan de cuentas organiza la contabilidad de principio a fin, desde el primer registro hasta la elaboración de los estados financieros. Es la estructura sobre la que descansa todo el sistema contable de cualquier organización, sin importar su tamaño.
Definición clara y sencilla
Cuando una empresa vende un producto, paga un alquiler o recibe un préstamo, cada una de esas operaciones necesita quedar registrada en algún lugar. El plan de cuentas define en qué cuenta exacta va cada registro y bajo qué código se identifica. Sin ese marco, dos personas del mismo equipo podrían contabilizar la misma operación de formas distintas, generando inconsistencias que luego son difíciles de corregir.
En términos simples: el plan de cuentas es el diccionario de la contabilidad de tu empresa. Te dice qué nombre tiene cada cuenta, qué código le corresponde y en qué grupo se clasifica. Gracias a esa estructura, cualquier persona que revise los registros puede entender la información sin necesidad de pedir explicaciones adicionales.
¿En qué se diferencia del catálogo de cuentas?
Aunque los términos suelen usarse de forma intercambiable, existe una diferencia práctica entre ambos. El plan de cuentas establece la estructura general: define los grupos, los niveles jerárquicos y los criterios de clasificación. El catálogo de cuentas, en cambio, es el listado detallado y operativo que usa una empresa específica dentro de esa estructura, adaptado a sus propias operaciones. Puedes profundizar en esta distinción en el artículo sobre plan de cuentas y catálogo contable.
| Aspecto | Plan de cuentas | Catálogo de cuentas |
|---|---|---|
| Definición | Estructura general que establece la clasificación y codificación de las cuentas. | Listado detallado de todas las cuentas que una empresa usa en su operación real. |
| Nivel de detalle | Presenta los grupos y subcuentas principales. | Incluye cuentas auxiliares según las operaciones reales del negocio. |
| Quién lo emite | Una superintendencia, entidad reguladora o norma contable. | La empresa, configurado en su software contable. |
| Flexibilidad | Marco normativo; relativamente fijo. | Personalizable según el giro y las necesidades del negocio. |
¿Para qué sirve un plan de cuentas en una empresa?
El plan de cuentas cumple una función mucho más amplia que la simple organización de registros. Es la herramienta que permite obtener información financiera confiable en el momento en que se necesita. Sin él, un contador tendría que revisar cada transacción una por una para entender la situación real de la empresa, algo inviable a medida que crece el volumen de operaciones.
Desde el punto de vista práctico, un plan de cuentas bien diseñado facilita tres tareas que toda empresa necesita hacer bien: registrar con precisión, analizar con rapidez y reportar con claridad. Cuando las cuentas están bien clasificadas, generar un balance general o un estado de resultados deja de ser un proceso largo y se convierte en una consulta directa al sistema.
📌 Registrar con precisión
Cada transacción queda asignada a la cuenta correcta, eliminando ambigüedades y errores de clasificación.
📊 Analizar con rapidez
La codificación numérica permite filtrar, agrupar y comparar información financiera en segundos.
📋 Reportar con claridad
Los estados financieros se generan directamente desde las cuentas, con información ordenada y verificable.
🔍 Detectar errores
Un buen plan de cuentas facilita identificar inconsistencias antes de que afecten los informes finales.
Además, el plan de cuentas sirve como base para cumplir con obligaciones fiscales y normativas. Las autoridades tributarias y los organismos de supervisión financiera suelen exigir que los registros contables sigan una estructura reconocible y verificable. Tener un plan bien elaborado simplifica las auditorías, las declaraciones de impuestos y cualquier revisión externa. Entender cómo funcionan las cuentas contables es el primer paso para aprovechar al máximo esta herramienta.
Estructura y niveles del plan de cuentas
La estructura del plan de cuentas sigue una jerarquía que va de lo más general a lo más específico. Esta progresión no es arbitraria: responde a la necesidad de clasificar primero por naturaleza (¿es un activo o un pasivo?) y luego ir añadiendo detalle hasta llegar a la operación concreta. Cuanto más claro sea ese recorrido, más útil resulta el plan en el día a día.
Grupos, subgrupos, cuentas y subcuentas
Los planes de cuentas se organizan en cuatro niveles. Cada nivel desglosa al anterior con mayor detalle, permitiendo que la información financiera pueda consultarse tanto a vista de pájaro como con lupa, según lo que necesite el analista o el contador en cada momento.
Sistema de codificación numérica
La codificación numérica es el mecanismo que identifica cada cuenta dentro del plan. Funciona de manera sencilla: a medida que se añaden dígitos al código, el nivel de detalle aumenta. Un código de un dígito representa el grupo más amplio (por ejemplo, «1» para activos), mientras que un código de cinco o seis dígitos identifica una subcuenta muy específica dentro de ese grupo. Esta lógica permite que cualquier software contable procese, filtre y agrupe la información de forma automática. Para entender más sobre la nomenclatura contable y cómo se asignan los códigos, es útil conocer los estándares más usados en cada país o sector.
Clasificación de las cuentas contables
Todas las cuentas de un plan se clasifican según la naturaleza de lo que representan. Esta clasificación no es opcional: es la base sobre la que se construyen los estados financieros. Si una cuenta queda en el grupo equivocado, el balance o el estado de resultados reflejará información incorrecta, con consecuencias que van desde errores en la declaración de impuestos hasta decisiones de negocio basadas en datos falsos.
Cuentas de activo
Las cuentas de activo registran todo lo que la empresa posee o tiene derecho a recibir. Se ordenan de mayor a menor liquidez, es decir, primero aparecen los activos que pueden convertirse en dinero más rápido (como el efectivo en caja) y luego los que tardan más en realizarse (como los inmuebles). Se dividen en activos corrientes, que son los de corto plazo, y activos no corrientes, que corresponden a bienes de largo plazo como maquinaria, equipo o propiedades.
Cuentas de pasivo
Las cuentas de pasivo recogen las obligaciones y deudas que la empresa tiene frente a terceros. Al igual que el activo, se separan en pasivos corrientes (obligaciones que vencen en menos de un año, como cuentas por pagar a proveedores) y pasivos no corrientes (deudas a largo plazo, como préstamos bancarios con plazos superiores a doce meses). Esta distinción es clave para evaluar la capacidad de pago de la empresa en el corto y largo plazo.
Cuentas de patrimonio
El patrimonio representa la diferencia entre lo que la empresa tiene (activos) y lo que debe (pasivos). En otras palabras, es el valor neto que pertenece a los propietarios o accionistas. Dentro de este grupo se encuentran cuentas como el capital social, las reservas legales y los resultados acumulados de ejercicios anteriores. Es el indicador más directo de la solidez financiera de un negocio.
Cuentas de ingresos y gastos
Las cuentas de ingresos registran los recursos que entran a la empresa como resultado de su actividad, como las ventas de productos o la prestación de servicios. Las cuentas de gastos, en cambio, recogen los recursos que salen para sostener la operación, como sueldos, arriendo, servicios públicos o depreciación de equipos. Juntas, estas cuentas conforman el estado de resultados y determinan si la empresa tuvo ganancias o pérdidas en un período.
¿Cómo se organiza un plan de cuentas paso a paso?
Organizar un plan de cuentas no requiere experiencia avanzada, pero sí requiere un orden claro desde el principio. El error más frecuente es empezar por el detalle sin haber definido primero los grupos principales, lo que genera un plan incompleto o difícil de mantener con el tiempo. El proceso correcto va de arriba hacia abajo: primero los grupos grandes, luego los subgrupos, después las cuentas específicas y, si es necesario, las subcuentas de mayor detalle. Para profundizar en este proceso, el artículo sobre cómo hacer un plan de cuentas desarrolla cada etapa con ejemplos concretos.
Pasos para organizar un plan de cuentas
Define el giro del negocio
Una tienda minorista, una empresa de servicios y una constructora no tienen las mismas necesidades contables. El tipo de negocio determina qué cuentas son prioritarias.
Establece las cinco categorías principales
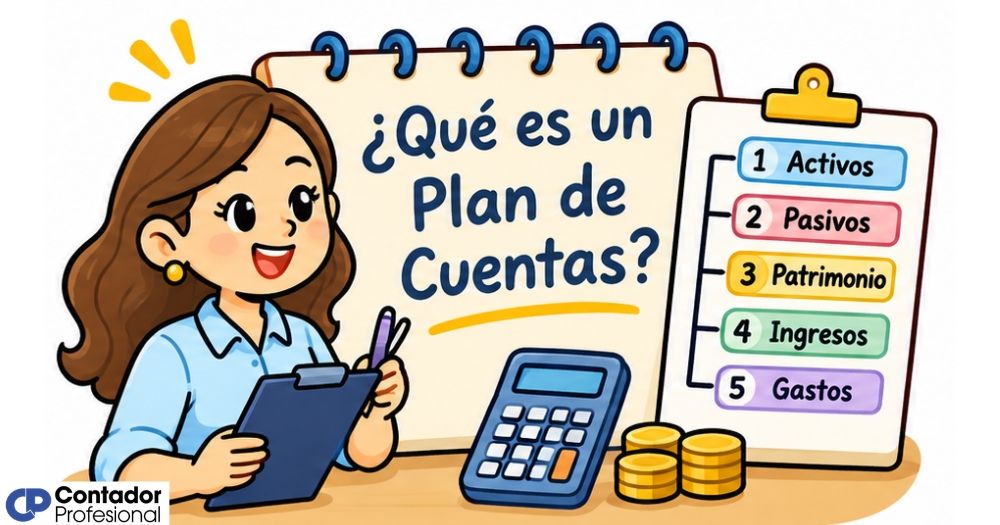
Activos, pasivos, patrimonio, ingresos y gastos son los cinco pilares de cualquier plan de cuentas. Todos los registros de la empresa caen en alguna de estas categorías.
Crea los subgrupos dentro de cada categoría
Dentro de activos, por ejemplo, se separan los corrientes de los no corrientes. Dentro de gastos, los operativos de los financieros. Esta división facilita el análisis posterior.
Asigna nombres y códigos únicos a cada cuenta
Cada cuenta lleva un nombre descriptivo (Caja, Clientes, Sueldos por pagar) y un código numérico que sigue la jerarquía de grupos y subgrupos definida en los pasos anteriores.
Deja margen para agregar cuentas nuevas
Un buen plan de cuentas es flexible. Los códigos numéricos deben dejar espacio entre ellos para poder insertar nuevas cuentas sin tener que reestructurar todo el sistema.
Características que debe tener un buen plan de cuentas
No cualquier listado de cuentas cumple su función. Para que un plan de cuentas sea verdaderamente útil, debe reunir ciertas características que garanticen su consistencia a lo largo del tiempo y que lo hagan comprensible para cualquier persona que trabaje con él, independientemente de si participó en su elaboración. Un plan mal diseñado genera más problemas de los que resuelve: registros duplicados, cuentas sin uso, información difícil de comparar entre períodos.
- Sistemático: Debe seguir un orden lógico y predecible, donde cada cuenta tenga su lugar definido dentro de la jerarquía. Nada queda suelto ni fuera de categoría.
- Íntegro: Tiene que contemplar todas las cuentas necesarias para registrar cualquier operación que la empresa pueda realizar, sin dejar vacíos que obliguen a improvisar.
- Flexible: Debe permitir la incorporación de nuevas cuentas a medida que el negocio crece o cambia, sin necesidad de rediseñar toda la estructura cada vez.
- Homogéneo: Los criterios de clasificación se aplican de manera uniforme en todo el plan. No puede haber una cuenta registrada bajo distintos grupos en distintos períodos.
- Claro y comprensible: Los nombres de las cuentas deben ser descriptivos y sin ambigüedades. Cualquier persona que lo consulte debe entender qué registra cada cuenta sin pedir aclaraciones.
- Codificado: Cada cuenta lleva un código numérico único que refleja su posición en la jerarquía y facilita su procesamiento en software contable.
Ejemplo de plan de cuentas básico
A continuación encontrarás un ejemplo simplificado de plan de cuentas para una pequeña empresa. Este tipo de estructura es el punto de partida habitual para negocios en etapa inicial o para estudiantes que se acercan al tema por primera vez. Las cuentas reales de tu empresa pueden variar según el giro, el volumen de operaciones y las normas contables de tu país. Para ver un ejemplo más detallado aplicado a un caso real, el artículo sobre el plan de cuentas para una empresa comercial muestra cómo se adapta esta estructura a un negocio de compraventa.
| Código | Nombre de la cuenta | Nivel | Categoría |
|---|---|---|---|
| 1 | Activo | Grupo | Balance general |
| 1.1 | Activo corriente | Subgrupo | Balance general |
| 1.1.1 | Caja y bancos | Cuenta | Balance general |
| 1.1.2 | Cuentas por cobrar a clientes | Cuenta | Balance general |
| 1.1.3 | Inventario de mercancías | Cuenta | Balance general |
| 1.2 | Activo no corriente | Subgrupo | Balance general |
| 1.2.1 | Equipo y maquinaria | Cuenta | Balance general |
| 2 | Pasivo | Grupo | Balance general |
| 2.1 | Pasivo corriente | Subgrupo | Balance general |
| 2.1.1 | Cuentas por pagar a proveedores | Cuenta | Balance general |
| 2.1.2 | Impuestos por pagar | Cuenta | Balance general |
| 2.2 | Pasivo no corriente | Subgrupo | Balance general |
| 2.2.1 | Préstamos bancarios a largo plazo | Cuenta | Balance general |
| 3 | Patrimonio | Grupo | Balance general |
| 3.1 | Capital social | Cuenta | Balance general |
| 3.2 | Utilidades retenidas | Cuenta | Balance general |
| 4 | Ingresos | Grupo | Estado de resultados |
| 4.1 | Ventas de productos | Cuenta | Estado de resultados |
| 4.2 | Ingresos por servicios | Cuenta | Estado de resultados |
| 5 | Gastos | Grupo | Estado de resultados |
| 5.1 | Gastos de administración | Subgrupo | Estado de resultados |
| 5.1.1 | Sueldos y salarios | Cuenta | Estado de resultados |
| 5.1.2 | Alquiler de oficinas | Cuenta | Estado de resultados |
| 5.1.3 | Servicios públicos | Cuenta | Estado de resultados |
| 5.2 | Gastos de venta | Subgrupo | Estado de resultados |
| 5.2.1 | Comisiones a vendedores | Cuenta | Estado de resultados |
| 5.2.2 | Publicidad y promoción | Cuenta | Estado de resultados |
Este ejemplo ilustra cómo la codificación refleja la jerarquía: el primer dígito indica el grupo, el segundo el subgrupo y el tercero la cuenta específica. Este patrón se mantiene constante en todo el plan, lo que hace que agregar o buscar una cuenta sea siempre un proceso predecible y rápido. Puedes revisar en detalle cómo se estructuran diferentes tipos de cuentas en el artículo dedicado a las cuentas contables.
Preguntas frecuentes
¿Qué elementos componen un plan de cuentas?
Un plan de cuentas se compone de cuatro elementos principales organizados de forma jerárquica: los grupos, que son las categorías más amplias (activo, pasivo, patrimonio, ingresos, gastos); los subgrupos, que dividen cada grupo en áreas más específicas; las cuentas, que representan conceptos concretos como «caja» o «sueldos por pagar»; y las subcuentas, que añaden el mayor nivel de detalle para registrar operaciones muy específicas. Cada elemento lleva un nombre descriptivo y un código numérico único que refleja su posición dentro de la jerarquía.
¿Cuál es la diferencia entre un plan de cuentas y un catálogo de cuentas?
El plan de cuentas establece el marco general: define cómo se clasifican las cuentas, qué grupos existen y qué criterios de codificación se usan. El catálogo de cuentas, en cambio, es la versión operativa y personalizada que cada empresa construye dentro de ese marco, adaptada a sus propias operaciones y necesidades. En la práctica, el plan funciona como el molde y el catálogo como el producto final moldeado a la medida de cada negocio. Algunos países usan ambos términos de forma intercambiable, pero técnicamente no son lo mismo.
¿Quién elabora el plan de cuentas de una empresa?
El plan de cuentas lo elabora generalmente el contador o el responsable financiero de la empresa, pero la decisión sobre qué cuentas incluir debería involucrar también a quien administra el negocio. El administrador conoce de primera mano qué tipo de operaciones se realizan y qué información necesita para tomar decisiones. Un plan elaborado solo desde la perspectiva técnica contable puede quedar bien estructurado, pero poco útil para el análisis estratégico del negocio. La colaboración entre ambos perfiles produce los mejores resultados.
¿El plan de cuentas es igual para todas las empresas?
No. Aunque las cinco categorías principales (activo, pasivo, patrimonio, ingresos y gastos) son universales, el contenido detallado del plan varía según el tipo de empresa, su tamaño, el sector en que opera y las normas contables del país. Una empresa de manufactura necesita cuentas de inventario de materias primas y productos en proceso que no existen en una empresa de servicios. Algunos países o sectores regulados exigen además seguir un plan de cuentas estándar definido por la entidad supervisora correspondiente.
¿Qué pasa si una empresa no tiene un plan de cuentas?
Sin un plan de cuentas, la contabilidad de la empresa carece de estructura. Cada persona puede registrar las transacciones con criterios distintos, lo que genera información inconsistente y difícil de comparar entre períodos. Además, preparar estados financieros se vuelve un proceso lento y propenso a errores, y cumplir con obligaciones tributarias puede convertirse en un problema. La ausencia de un plan de cuentas es uno de los principales factores que complican las auditorías y que llevan a las empresas a presentar información financiera poco confiable ante bancos, inversionistas o autoridades fiscales.
¿Cómo se codifican las cuentas en un plan de cuentas?
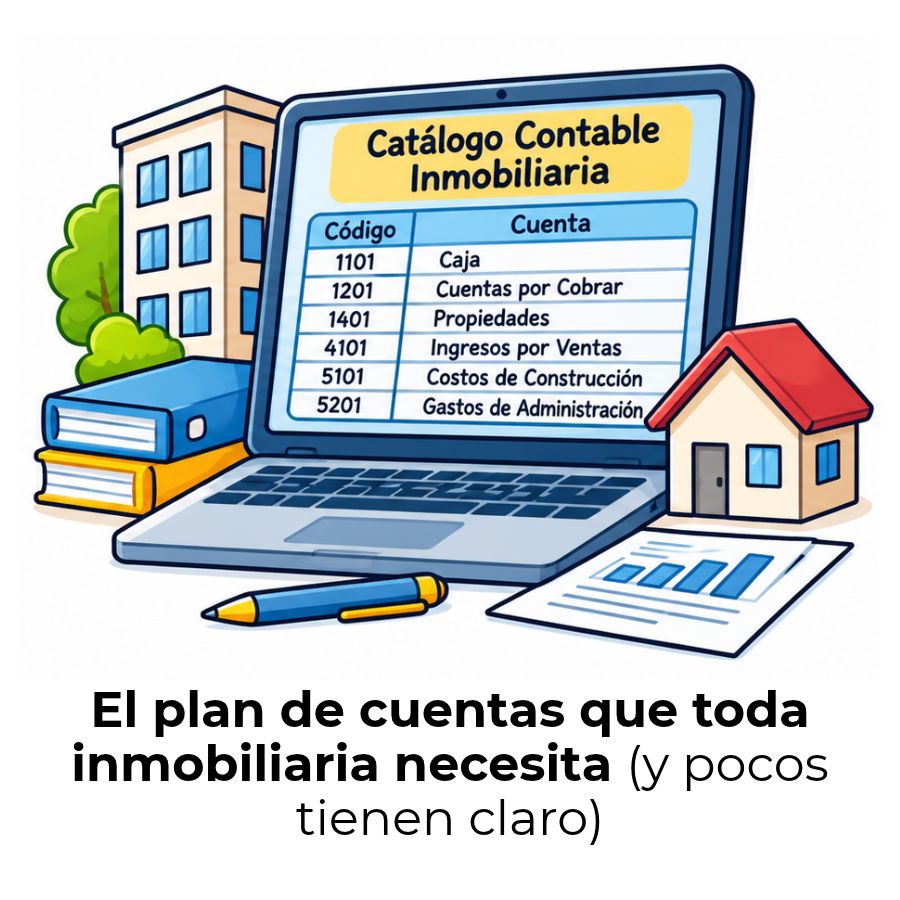
La codificación más usada es la numérica decimal. Se parte de un dígito para el grupo (por ejemplo, «1» para activos), se añade un segundo dígito para el subgrupo («11» para activos corrientes) y se continúa sumando dígitos hasta llegar al nivel de detalle necesario. Así, una cuenta como «1101» indica que pertenece al activo (1), al subgrupo corriente (11) y corresponde a caja (01). Esta lógica hace que el código por sí solo ya informe sobre la naturaleza de la cuenta, sin necesidad de buscarla en ningún otro lado.
¿Cuántas cuentas debe tener un plan de cuentas?
No existe un número fijo. Un emprendimiento pequeño puede funcionar con veinte o treinta cuentas bien definidas, mientras que una empresa mediana puede necesitar cientos de ellas. La regla es que el plan tenga tantas cuentas como operaciones distintas necesite registrar la empresa, ni más ni menos. Un plan con demasiadas cuentas innecesarias es tan problemático como uno con demasiado pocas, porque genera confusión y hace más lento el proceso de registro diario. La clave está en encontrar el nivel de detalle que realmente aporta información útil para tomar decisiones.
Conclusión
El plan de cuentas es la estructura que da sentido a todo lo que registra una empresa. Sin él, los datos financieros existen, pero no se pueden leer ni comparar con facilidad. Con él, cada operación tiene su lugar exacto y la información fluye de forma ordenada hacia los estados financieros que necesitas para entender cómo va tu negocio.
Ahora que conoces qué es, cómo se estructura y para qué sirve, tienes una base sólida para avanzar. Puedes aplicar este conocimiento revisando el plan de cuentas de tu empresa, identificando si las categorías están bien definidas, si los códigos siguen una lógica coherente y si hay cuentas que ya no reflejan las operaciones actuales del negocio.
Si quieres seguir construyendo tu comprensión de la contabilidad, en este sitio web encontrarás más contenidos que te ayudarán a dar el siguiente paso, desde cómo elaborar un plan de cuentas completo hasta cómo aplicarlo en distintos tipos de empresas.
Sigue aprendiendo:
Plan de cuentas para inmobiliarias: Guía completa
Plan de cuentas en Bolivia: Estructura completa
Parametrización contable: Ordena tu contabilidad de verdad
Errores comunes al diseñar un plan de cuentas
Plan de cuentas para una empresa comercial
¿Quién debe elaborar el plan de cuentas de una empresa?
Catálogo maestro: Organiza tu contabilidad desde la base

Manual de cuentas contables
