
La responsabilidad de elaborar el plan de cuentas de una empresa recae, en la mayoría de los casos, en el contador público o en el equipo del departamento contable, con la supervisión del director financiero o el gerente administrativo. Sin embargo, el tamaño del negocio, su actividad y la normativa local pueden cambiar ese esquema.
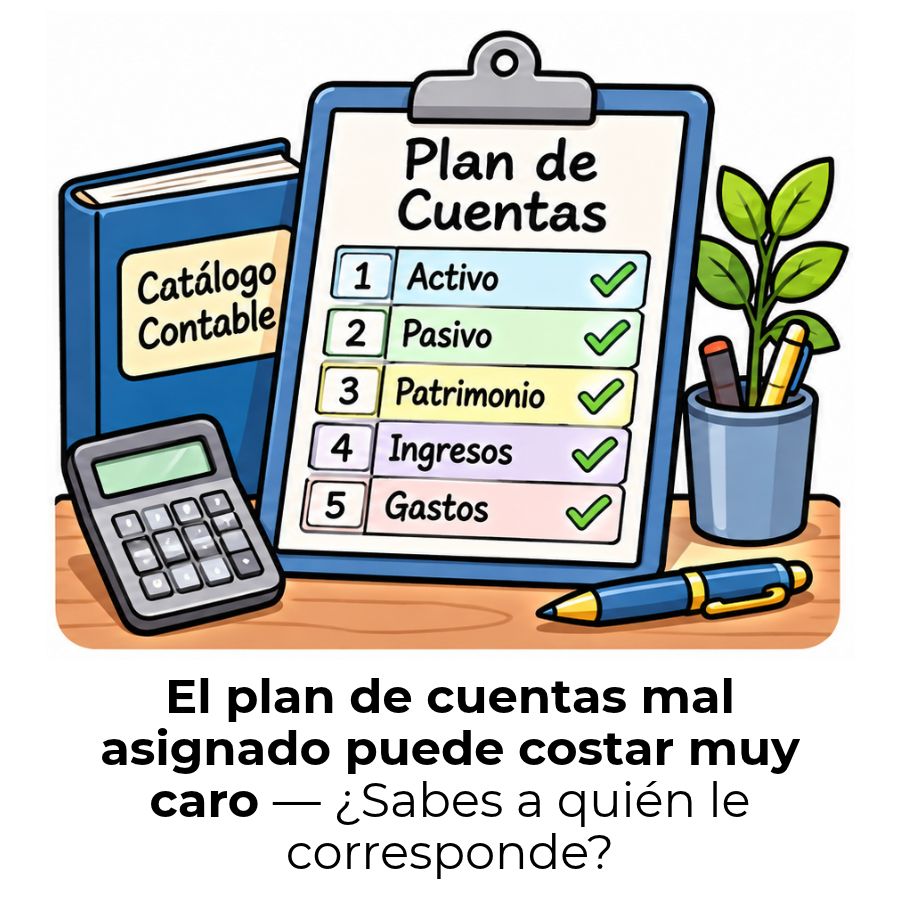
¿Qué es el plan de cuentas y por qué importa saber quién lo elabora?
El plan de cuentas es la estructura ordenada que clasifica y codifica todas las cuentas que una empresa utiliza para registrar sus operaciones financieras. Sin este listado, el sistema contable no tiene base: cada venta, compra, pago o cobro necesita una cuenta específica donde anotarse de forma coherente y trazable.
Pero más allá de saber qué es, hay una pregunta que muchos pasan por alto al iniciar un negocio: ¿quién debería construirlo? La respuesta no siempre es obvia, y tomar esa decisión a la ligera genera problemas que se arrastran durante años en los registros contables.
¿Qué información organiza el plan de cuentas?
El plan de cuentas abarca cinco grandes grupos: activos, pasivos, patrimonio, ingresos y gastos. Cada operación que realiza la empresa, desde una venta hasta el pago de un servicio, debe encajar dentro de alguna de estas categorías. La claridad de esa clasificación depende directamente de quién diseñó el plan y con qué criterio lo hizo.
¿Por qué la autoría del plan afecta toda la contabilidad?
Un plan de cuentas diseñado sin el conocimiento técnico necesario genera cuentas duplicadas, categorías ambiguas y registros que no reflejan la realidad del negocio. Esos errores se acumulan con el tiempo y terminan distorsionando los estados financieros, lo que dificulta tomar decisiones con información confiable.
Además, si el plan no está alineado con la normativa contable del país, la empresa puede tener problemas al momento de cumplir con sus obligaciones fiscales o de presentar reportes ante organismos reguladores. Por eso, asignar correctamente esta responsabilidad desde el inicio no es un detalle menor: es una decisión estratégica.
¿Quién es el responsable de elaborar el plan de cuentas?
La responsabilidad de elaborar el plan de cuentas recae, en la mayoría de los casos, en el contador público o en el equipo del departamento de contabilidad de la empresa. Sin embargo, el perfil exacto que asume esa tarea varía según el tamaño de la organización, su estructura interna y la normativa aplicable en cada país.
El contador público como responsable principal
El contador público es el perfil con la formación técnica necesaria para diseñar un plan de cuentas sólido. Conoce la normativa contable, entiende cómo se estructuran los estados financieros y sabe qué cuentas necesita cada tipo de negocio para registrar sus operaciones sin ambigüedades.
En la práctica, el contador no solo crea la lista de cuentas, sino que también define la jerarquía, asigna los códigos numéricos y asegura que el plan sea compatible con los requisitos fiscales del país. Cuando existe un marco normativo estándar —como un catálogo de cuentas regulado—, el contador adapta ese modelo a la realidad específica del negocio.
El director financiero y su rol de supervisión
En empresas medianas y grandes, el director financiero o CFO cumple un papel complementario. No elabora el plan de cuentas de forma directa, pero supervisa que la estructura responda a los objetivos financieros de la organización y que la información que genera sea útil para la toma de decisiones a nivel gerencial y directivo.
Esta figura conecta la operación contable con la estrategia del negocio. Por eso, cuando el plan de cuentas se diseña sin esa visión estratégica, puede resultar técnicamente correcto, pero poco útil para el análisis financiero que necesita la dirección de la empresa.
El administrador o gerente en empresas pequeñas
En negocios pequeños donde no existe un departamento contable interno, el administrador o gerente puede participar activamente en la elaboración del plan de cuentas, siempre con el respaldo de un contador externo. Esa combinación —conocimiento del negocio más criterio contable profesional— suele dar resultados más ajustados a la realidad operativa de la empresa.
Lo que no conviene es que el administrador lo elabore de forma completamente independiente, sin ninguna supervisión técnica. Un plan construido solo desde la lógica operativa, sin base contable, genera errores difíciles de corregir una vez que el sistema ya está en marcha.
Factores que determinan quién elabora el plan de cuentas
No existe una única respuesta válida para todas las empresas. El perfil responsable de elaborar el plan de cuentas varía según varios factores que conviene analizar antes de asignar esa tarea. Conocerlos te ayuda a tomar esa decisión con más criterio.
Tamaño y complejidad de la empresa
Una empresa pequeña con pocas operaciones y una sola línea de negocio necesita un plan de cuentas más sencillo, que puede elaborar el contador general sin mayor dificultad. A medida que la organización crece, el plan debe ser más detallado, lo que requiere la intervención de un equipo contable con la supervisión del director financiero.
En grupos empresariales o compañías con múltiples unidades de negocio, sucursales o actividades diversificadas, la elaboración del plan se convierte en un proyecto formal que involucra varios perfiles profesionales y puede requerir consultoría especializada.
Normativa contable aplicable según el país
En algunos países, la normativa establece un marco de cuentas estándar que todas las empresas de cierto sector deben respetar. En esos casos, el contador toma ese modelo como punto de partida y lo adapta a las necesidades del negocio dentro de los márgenes permitidos.
En otros contextos, cada empresa tiene libertad para diseñar su propio plan desde cero, siempre que respete los principios contables generalmente aceptados y los requerimientos fiscales de las autoridades locales. Esa libertad exige mayor criterio técnico en quien elabora el plan.
Tipo de actividad económica del negocio
Una empresa comercial, una de servicios y una industrial tienen necesidades contables distintas. El tipo de actividad determina qué cuentas son necesarias, cómo se agrupan los costos y qué nivel de detalle necesita cada categoría para que los reportes financieros sean realmente útiles.
Por eso, quien elabora el plan de cuentas debe conocer el giro del negocio, no solo los principios generales de contabilidad. Un plan genérico que no refleja la operación real de la empresa termina siendo una herramienta que el equipo evita usar porque no se adapta a lo que ocurre en el día a día.
Factores clave al asignar la responsabilidad del plan de cuentas
Tamaño de la empresa
A mayor complejidad, más perfiles intervienen en la elaboración.
Marco normativo
La regulación del país define si el plan es libre o debe seguir un estándar.
Tipo de actividad
Cada giro de negocio necesita cuentas específicas que reflejen su operación real.
Estructura interna
Si hay departamento contable, la responsabilidad recae ahí; si no, en el contador externo.
¿Puede elaborar el plan de cuentas alguien sin formación contable?
Técnicamente, cualquier persona puede crear una lista de categorías para organizar sus ingresos y gastos. Para un emprendimiento muy pequeño en sus etapas iniciales, eso puede funcionar de forma básica. Sin embargo, un plan de cuentas contable real requiere criterio profesional: saber qué cuentas son de balance, cuáles son de resultados, cómo se codifican y cómo deben articularse con los estados financieros.
Cuando alguien sin formación contable elabora el plan desde cero y sin asesoría, los errores más comunes son crear cuentas duplicadas para un mismo concepto, mezclar cuentas de distintas naturalezas o no dejar espacio en la codificación para agregar cuentas nuevas cuando la empresa crece. Esos problemas son costosos de corregir porque implican revisar todos los registros anteriores.
El plan de cuentas es la base sobre la que se construye toda la contabilidad. Si esa base tiene fallas, los estados financieros que se generen sobre ella serán poco confiables, sin importar cuánto cuidado se ponga en los registros posteriores.
La recomendación práctica para cualquier negocio, independientemente de su tamaño, es que al menos un contador revise y valide el plan antes de comenzar a usarlo. Esa validación inicial ahorra tiempo, reduce errores y da una base sólida para el crecimiento del sistema contable. Puedes profundizar en esto y en los conceptos relacionados desde la sección de plan de cuentas y catálogo contable, donde encontrarás información organizada por temas.
¿Cómo colaboran los distintos perfiles en la elaboración del plan?
En la práctica, elaborar el plan de cuentas rara vez es una tarea individual. Aunque el contador público es quien lo diseña, la información que necesita para hacerlo bien proviene de distintas áreas de la empresa. Por eso, el proceso suele ser colaborativo.
Cómo se distribuye la colaboración en la elaboración del plan
El área operativa aporta información
Las áreas de ventas, compras, logística y recursos humanos informan al contador qué tipos de operaciones realizan y qué nivel de detalle necesitan en los reportes.
El contador diseña la estructura
Con esa información, el contador construye la jerarquía de cuentas, asigna los códigos y verifica la compatibilidad con los requisitos normativos y fiscales.
El director financiero revisa y valida
Verifica que la estructura del plan permita generar la información necesaria para el análisis financiero y para la toma de decisiones a nivel directivo.
La dirección aprueba el plan final
La gerencia o administración da el visto bueno final antes de que el plan entre en uso, asegurando que responde a los objetivos del negocio.
Este esquema colaborativo es especialmente importante cuando la empresa está en proceso de formalización o cuando migra de un sistema contable a otro. Involucrar a las áreas correctas desde el principio reduce la necesidad de modificar el plan más adelante, lo que evita inconsistencias en los registros históricos.
Errores frecuentes cuando no se asigna bien esta responsabilidad
Uno de los problemas más comunes en empresas que llevan poco tiempo operando es que nadie define con claridad quién elabora el plan de cuentas. El resultado es que termina haciéndolo quien tiene más tiempo disponible en ese momento, no quien tiene el criterio necesario para hacerlo bien.
- Cuentas duplicadas para el mismo concepto: Ocurre cuando diferentes personas crean cuentas nuevas sin revisar si ya existe una similar, lo que genera redundancias en los registros.
- Mezcla de cuentas de balance y de resultados: Un error técnico común cuando quien diseña el plan no domina la diferencia entre cuentas patrimoniales y cuentas de gestión.
- Codificación sin espacio para crecer: Si la numeración no deja márgenes para agregar subcuentas, el plan queda obsoleto en cuanto la empresa incorpora nuevas operaciones.
- Plan no alineado con la normativa fiscal: Cuando el plan no considera los requerimientos de las autoridades tributarias, la empresa tiene que reclasificar información al momento de presentar declaraciones.
- Ausencia de actualización periódica: Un plan que se diseña una sola vez y nunca se revisa termina siendo un obstáculo en lugar de una herramienta, especialmente si el negocio evoluciona.
Cuando estos errores se acumulan, la solución más recurrente es depurar un plan de cuentas con cuentas sin movimiento, un proceso que implica revisar el listado completo, eliminar lo que sobra y reorganizar la estructura para que vuelva a ser funcional.
Preguntas frecuentes
¿El contador siempre elabora el plan de cuentas desde cero?
No necesariamente. En muchos países existe un marco de cuentas estándar establecido por la normativa contable o por organismos reguladores. En esos casos, el contador toma ese modelo como base y lo adapta a la realidad específica del negocio, ajustando la estructura, añadiendo subcuentas y eliminando las que no aplican. El trabajo de adaptación requiere el mismo criterio técnico que diseñar el plan desde cero, porque implica entender qué necesita el negocio y cómo encajarlo dentro del marco normativo disponible.
¿Puede el dueño de una empresa pequeña crear su propio plan de cuentas?
Puede elaborar una versión básica si tiene conocimientos contables fundamentales, pero lo recomendable es que un contador lo revise antes de comenzar a usarlo. El dueño tiene la ventaja de conocer el negocio por dentro, pero sin formación técnica puede pasar por alto aspectos normativos o estructurales que luego generan problemas. La combinación de conocimiento del negocio con validación profesional produce el mejor resultado, especialmente cuando el negocio está en sus primeras etapas de formalización contable.
¿Qué ocurre si el plan de cuentas lo elabora alguien sin experiencia contable?
El riesgo principal es que el plan no refleje la naturaleza real de las operaciones o que mezcle cuentas de distintas naturalezas contables. Eso produce estados financieros con información poco confiable, lo que afecta tanto la toma de decisiones interna como el cumplimiento de las obligaciones fiscales. Corregir un plan de cuentas mal elaborado una vez que ya tiene registros asociados es un proceso tedioso y costoso, porque requiere reclasificar operaciones anteriores para que los reportes sean consistentes.
¿El plan de cuentas lo aprueba la dirección de la empresa?
En empresas medianas y grandes, es habitual que la gerencia o la dirección administrativa aprueben el plan antes de que entre en uso. Esa aprobación no implica que la dirección diseñe el plan, sino que valida que la estructura responde a los objetivos del negocio y que los reportes que se generarán serán útiles para la toma de decisiones. En empresas pequeñas, la aprobación suele ser informal y recae en el propio dueño o administrador.
¿Debe intervenir el área de impuestos en la elaboración del plan de cuentas?
En muchos casos sí, especialmente cuando la empresa tiene obligaciones fiscales que requieren un nivel específico de detalle en ciertos tipos de cuentas. El área de impuestos —o el asesor fiscal externo— puede indicar qué información necesita reportar ante las autoridades tributarias, y eso debe traducirse en la estructura del plan desde el principio. Integrar ese requerimiento desde el diseño inicial evita tener que crear cuentas auxiliares o hacer ajustes forzados al momento de preparar las declaraciones.
¿Quién actualiza el plan de cuentas cuando la empresa crece o cambia?
La responsabilidad de mantener el plan actualizado recae en el mismo perfil que lo elaboró: el contador público o el equipo del departamento contable, con la supervisión del director financiero cuando la organización lo requiere. Cada vez que la empresa incorpora una nueva línea de negocio, abre una sucursal o modifica su estructura operativa, el plan debe revisarse para verificar si las cuentas existentes siguen siendo suficientes o si es necesario agregar, modificar o reorganizar alguna sección.
¿Cuál es la diferencia entre quien elabora y quien aprueba el plan de cuentas?
Quien elabora el plan es el profesional contable que diseña la estructura, define los códigos, agrupa las cuentas y verifica su coherencia técnica. Quien lo aprueba es la persona con autoridad en la organización —gerente, director financiero o propietario— que confirma que el plan responde a las necesidades del negocio antes de que entre en operación. Separar esas dos funciones es una buena práctica de control interno, ya que garantiza que la herramienta tenga tanto rigor técnico como utilidad práctica para la organización.
Conclusión
Saber quién debe elaborar el plan de cuentas de una empresa no es una pregunta de trámite. Es una decisión que define la calidad de toda la contabilidad del negocio. En la mayoría de los casos, esa responsabilidad recae en el contador público, con la supervisión del director financiero y la validación de la dirección, aunque el perfil exacto varía según el tamaño y la estructura de cada organización.
Lo que aprendiste aquí te da herramientas para identificar quién debe asumir esa tarea en tu empresa, qué factores influyen en esa decisión y qué errores conviene evitar desde el inicio. Aplicar este criterio antes de poner en marcha el sistema contable ahorra tiempo, reduce correcciones y da una base más sólida para el crecimiento del negocio.
Si quieres seguir profundizando en este tema y en otros relacionados con la contabilidad práctica de las empresas, en este sitio web encontrarás más contenidos organizados para que puedas avanzar paso a paso, con claridad y sin rodeos.
Sigue aprendiendo:
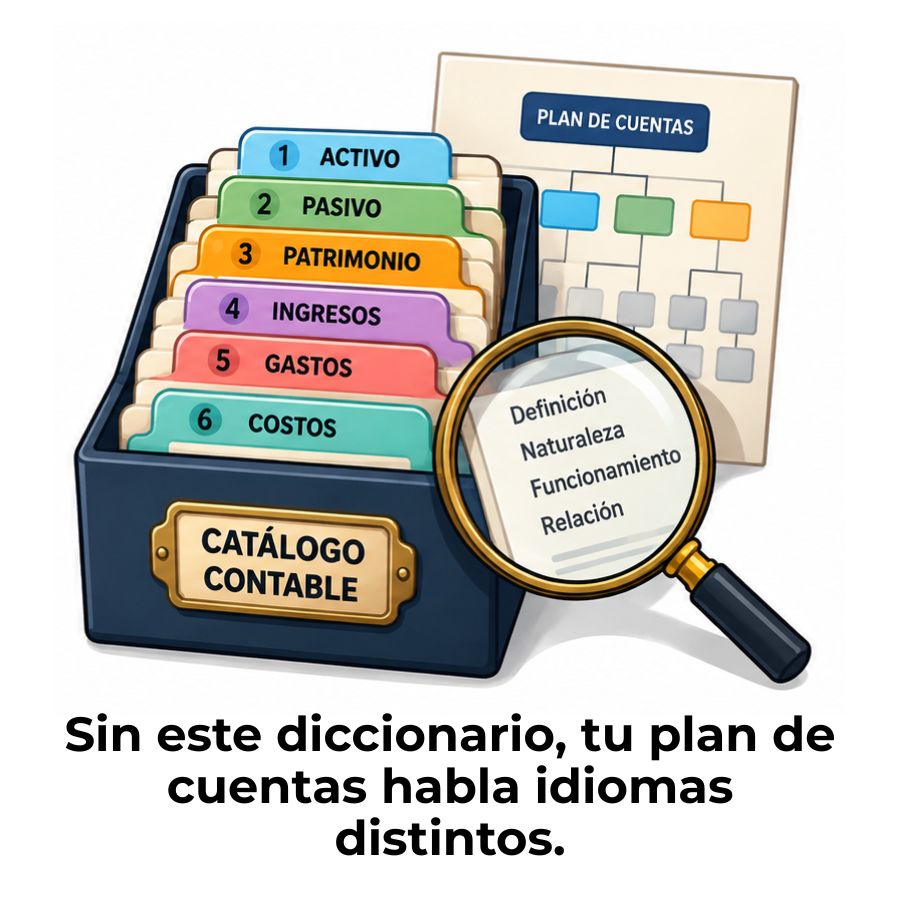
Diccionario semántico de registros contables
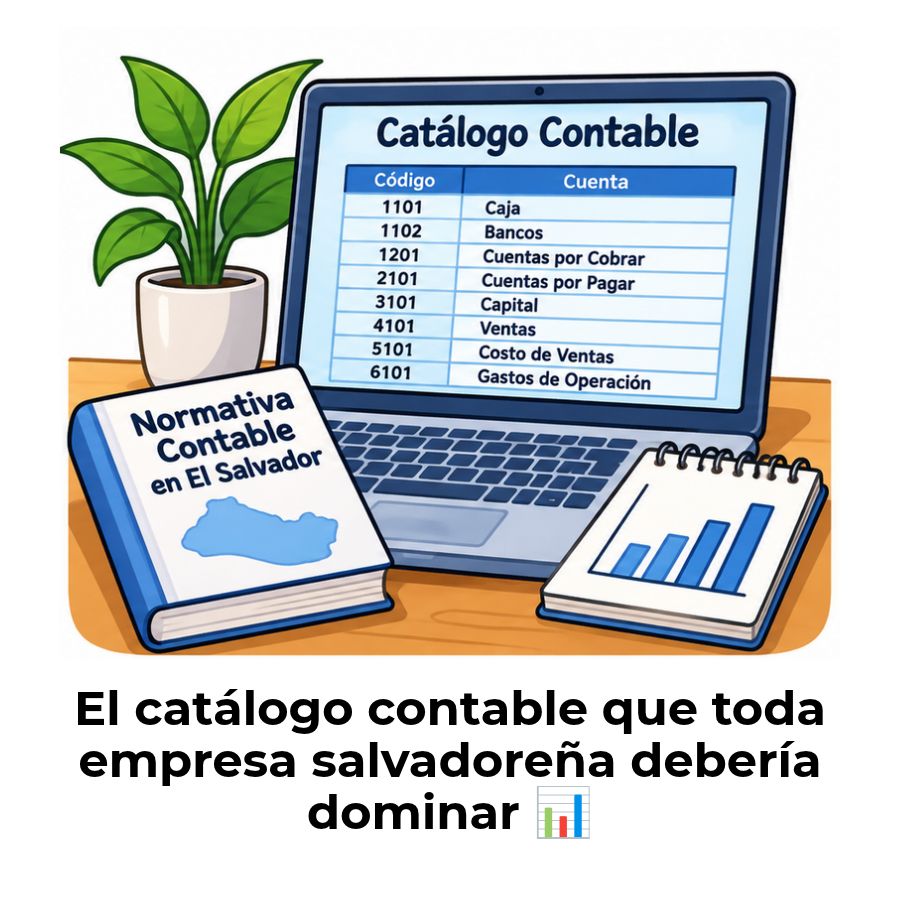
Plan de cuentas en El Salvador: Estructura y ejemplos
Plan de cuentas para restaurantes: Estructura completa
Relación entre plan de cuentas y estados financieros
Plan de cuentas para propiedad horizontal
Consistencia semántica entre módulos contables
Catálogo de referencia corporativo en contabilidad
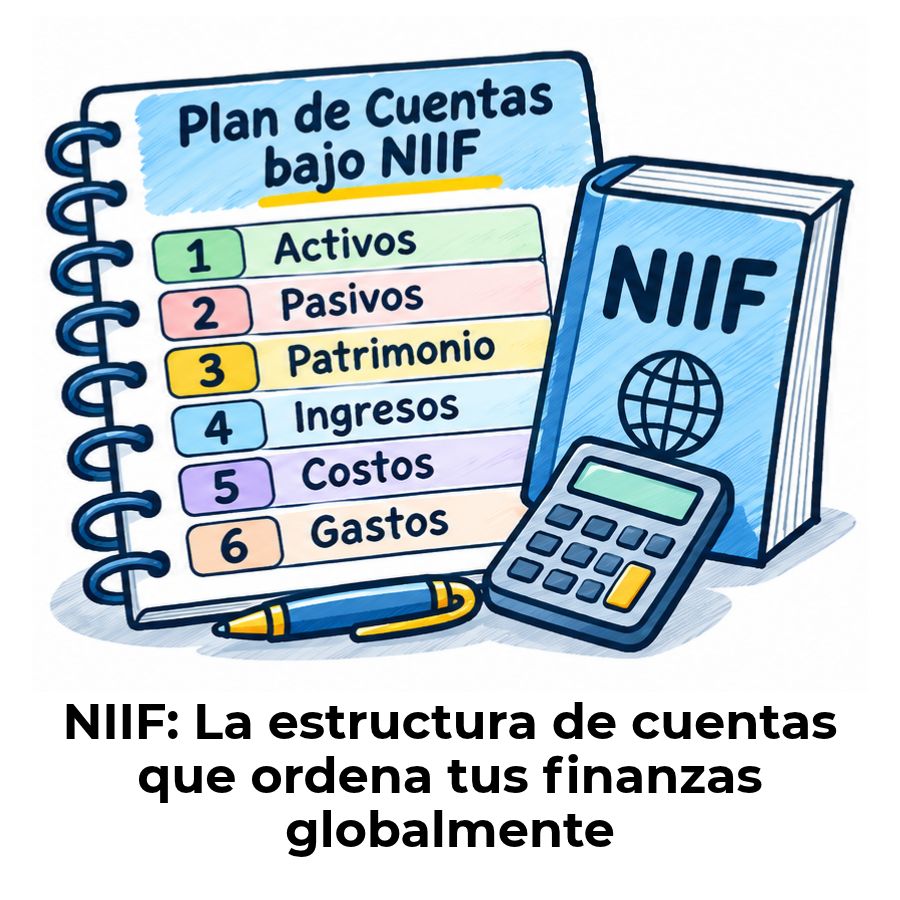
Plan de cuentas bajo NIIF
