
El plan de cuentas en Bolivia es el catálogo que toda empresa usa para clasificar y registrar sus operaciones financieras. Está organizado en seis grupos principales, se codifica en hasta cinco niveles y debe alinearse con las normas emitidas por el CTNAC y los requisitos del Servicio de Impuestos Nacionales.
¿Qué es el plan de cuentas en Bolivia?
El plan de cuentas en Bolivia es un listado ordenado y codificado de todas las cuentas contables que una empresa utiliza para registrar sus operaciones financieras. Funciona como el vocabulario de la contabilidad: sin él, no sería posible clasificar una venta, registrar un gasto o preparar un balance de manera coherente y verificable.
Cada cuenta tiene un código numérico único que la identifica dentro de un grupo mayor. Ese sistema de codificación permite que los registros contables sean comparables, auditables y comprensibles tanto para los propios empresarios como para las autoridades tributarias del país.
¿Para qué sirve el plan de cuentas en una empresa boliviana?
Más allá del cumplimiento legal, el plan de cuentas cumple tres funciones prácticas dentro de cualquier empresa. Ordena la información financiera de forma que pueda leerse y auditarse con rapidez, facilita la elaboración de los estados financieros que el Servicio de Impuestos Nacionales (SIN) requiere y proporciona una base coherente para comparar resultados entre distintos periodos contables.
Sin ese catálogo, cada contador usaría nombres y códigos distintos para las mismas operaciones, lo que haría imposible cualquier revisión externa o declaración tributaria uniforme. Por eso su existencia no es opcional: es la columna vertebral del sistema contable de cualquier organización.
Marco normativo que regula la contabilidad en Bolivia
La contabilidad empresarial boliviana se rige por las Normas de Contabilidad Bolivianas (NCB), emitidas por el Consejo Técnico Nacional de Auditoría y Contabilidad, conocido por sus siglas CTNAC. Estas normas establecen los principios, criterios y procedimientos que toda empresa debe seguir para reconocer, medir y presentar sus partidas contables de manera uniforme.
El marco normativo boliviano tiene sus bases en el Código de Comercio, en las Normas de Contabilidad Generalmente Aceptadas (NCGA) y en la regulación de la Autoridad de Fiscalización de Empresas (AEMP). Cada uno de estos pilares cumple un rol diferente, pero todos apuntan al mismo objetivo: que los estados financieros sean confiables y comparables.
Las 14 Normas de Contabilidad Generalmente Aceptadas (NCGA)
Bolivia cuenta con 14 Normas de Contabilidad Generalmente Aceptadas, elaboradas por el Colegio de Auditores o Contadores Públicos de Bolivia (CAUB) y aprobadas mediante resoluciones administrativas como la SEMP N.° 370/2008 y la SEMP N.° 28/2009. Estas normas constituyen el marco técnico de aplicación obligatoria para el registro y presentación de los estados financieros.
Las NCGA han buscado compatibilidad con las Normas Internacionales de Contabilidad (NIC), de modo que, en ausencia de normativa nacional específica, se adoptan las NIC como referencia complementaria. Esa alineación gradual facilita que las empresas bolivianas puedan operar con estándares reconocidos a nivel regional sin abandonar el marco local.
El papel del CTNAC y el SIN en la contabilidad boliviana
El CTNAC es el organismo técnico que emite y supervisa las normas contables bolivianas. Define los principios, criterios y procedimientos que deben seguirse para reconocer y medir cada partida dentro de los estados financieros. Su rol es normativo: establece las reglas del juego contable para todo el sector privado.
El Servicio de Impuestos Nacionales (SIN), por su parte, actúa desde el ángulo tributario. Los datos del IVA, el Impuesto a las Transacciones (IT) y el Impuesto sobre las Utilidades de las Empresas (IUE) se toman directamente de los libros contables, razón por la que el SIN ha desarrollado su propio catálogo de cuentas estandarizado: el PUCT, del que se habla más adelante.
Estructura del plan de cuentas en Bolivia
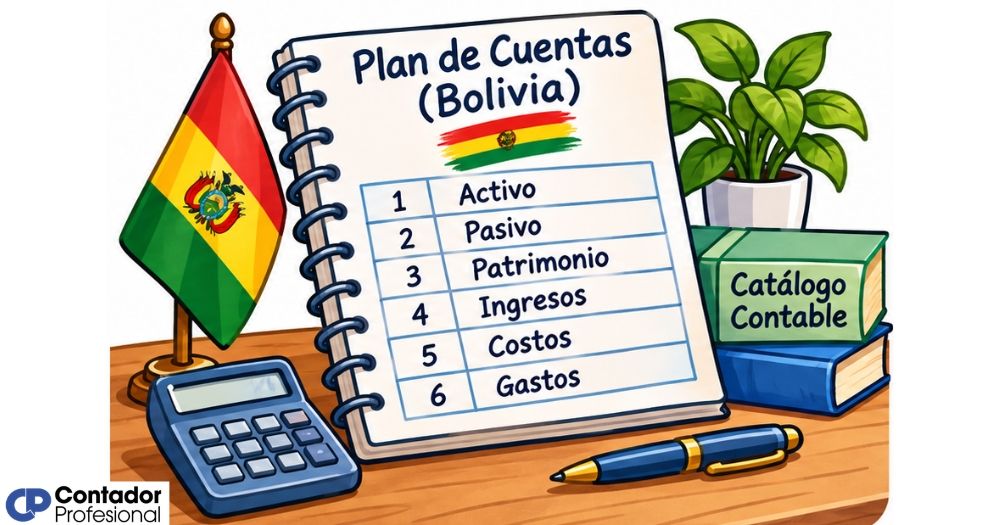
El plan de cuentas boliviano para empresas privadas se organiza en seis grupos principales, cada uno identificado con un dígito del 1 al 6. A partir de ese primer nivel, cada cuenta se desglosa en subgrupos, cuentas principales y cuentas analíticas mediante un sistema de codificación numérica que puede llegar hasta cinco niveles de detalle.
Los seis grupos principales del plan contable boliviano
Los seis grupos son la base sobre la que se construye toda la contabilidad de una empresa. Los grupos 1, 2 y 3 corresponden al balance general (activo, pasivo y patrimonio), mientras que los grupos 4, 5 y 6 alimentan el estado de resultados (ingresos, costos y gastos). Esa separación es la misma que se usa en la mayor parte de los países de América Latina.
| Grupo | Nombre | Ejemplos de cuentas incluidas | Estado financiero |
|---|---|---|---|
| 1 | Activo | Caja, Bancos, Clientes, Inventarios, Activo fijo | Balance general |
| 2 | Pasivo | Cuentas por pagar, IVA por pagar, Préstamos bancarios | Balance general |
| 3 | Patrimonio | Capital social, Utilidades retenidas, Reservas | Balance general |
| 4 | Ingresos | Ventas, Ingresos financieros, Otros ingresos | Estado de resultados |
| 5 | Costos | Costo de mercaderías vendidas, Materias primas | Estado de resultados |
| 6 | Gastos | Sueldos, Alquileres, Depreciación, Publicidad | Estado de resultados |
¿Cuántos niveles de codificación tiene el plan de cuentas?
El sistema de codificación del plan de cuentas boliviano opera en cinco niveles jerárquicos, donde cada nivel añade un dígito adicional al código del nivel anterior. Los cuatro primeros niveles están definidos por el PUCT y no pueden modificarse sin autorización del SIN; solo el quinto nivel, llamado cuenta analítica, puede personalizarse libremente según las necesidades de cada empresa.
Esa combinación de rigidez en los primeros niveles y flexibilidad en el último permite que el SIN reciba información uniforme de todas las empresas, mientras cada organización adapta sus cuentas analíticas a su actividad específica, ya sea comercial, industrial, agropecuaria, minera o de servicios.
Plan de cuentas en Bolivia completo y detallado
A continuación encontrarás el plan de cuentas boliviano desglosado por grupos, subgrupos y cuentas principales. Esta estructura refleja el modelo utilizado por empresas del sector privado y sigue la codificación del PUCT emitido por el Servicio de Impuestos Nacionales. Las cuentas analíticas (5.° nivel) se omiten aquí porque cada empresa las define según su actividad.
| Código | Nombre de la cuenta | Nivel | Tipo |
|---|---|---|---|
| 1 | ACTIVO | Clase | Balance general |
| 11 | Activo corriente | Grupo | Balance general |
| 111 | Disponible | Subgrupo | Activo corriente |
| 1111 | Caja | Cuenta principal | Activo corriente |
| 1112 | Bancos | Cuenta principal | Activo corriente |
| 1113 | Depósitos a plazo fijo (DPF) | Cuenta principal | Activo corriente |
| 112 | Exigible | Subgrupo | Activo corriente |
| 1121 | Cuentas por cobrar a clientes | Cuenta principal | Activo corriente |
| 1122 | Documentos por cobrar | Cuenta principal | Activo corriente |
| 1123 | IVA crédito fiscal | Cuenta principal | Activo corriente |
| 1124 | Anticipo a proveedores | Cuenta principal | Activo corriente |
| 1125 | Intereses financieros por cobrar | Cuenta principal | Activo corriente |
| 1126 | Préstamos a empleados | Cuenta principal | Activo corriente |
| 1127 | Otras cuentas por cobrar | Cuenta principal | Activo corriente |
| 1128 | Previsión para cuentas incobrables | Cuenta principal | Activo corriente (reguladora) |
| 113 | Realizable | Subgrupo | Activo corriente |
| 1131 | Inventario de mercaderías | Cuenta principal | Activo corriente |
| 1132 | Materias primas | Cuenta principal | Activo corriente |
| 1133 | Productos en proceso | Cuenta principal | Activo corriente |
| 1134 | Productos terminados | Cuenta principal | Activo corriente |
| 1135 | Materiales y suministros | Cuenta principal | Activo corriente |
| 114 | Pagos anticipados y otros activos corrientes | Subgrupo | Activo corriente |
| 1141 | Seguros pagados por anticipado | Cuenta principal | Activo corriente |
| 1142 | Alquileres pagados por anticipado | Cuenta principal | Activo corriente |
| 1143 | Otros pagos anticipados | Cuenta principal | Activo corriente |
| 12 | Activo no corriente | Grupo | Balance general |
| 121 | Activo fijo tangible | Subgrupo | Activo no corriente |
| 1211 | Terrenos | Cuenta principal | Activo no corriente |
| 1212 | Edificios y construcciones | Cuenta principal | Activo no corriente |
| 1213 | Maquinaria y equipos | Cuenta principal | Activo no corriente |
| 1214 | Muebles y enseres | Cuenta principal | Activo no corriente |
| 1215 | Vehículos | Cuenta principal | Activo no corriente |
| 1216 | Equipo de computación | Cuenta principal | Activo no corriente |
| 1217 | Depreciación acumulada | Cuenta principal | Activo no corriente (reguladora) |
| 122 | Activo intangible | Subgrupo | Activo no corriente |
| 1221 | Marcas y patentes | Cuenta principal | Activo no corriente |
| 1222 | Licencias de software | Cuenta principal | Activo no corriente |
| 1223 | Amortización acumulada de intangibles | Cuenta principal | Activo no corriente (reguladora) |
| 123 | Inversiones permanentes | Subgrupo | Activo no corriente |
| 1231 | Acciones y participaciones de capital | Cuenta principal | Activo no corriente |
| 1232 | Préstamos a largo plazo otorgados | Cuenta principal | Activo no corriente |
| 2 | PASIVO | Clase | Balance general |
| 21 | Pasivo corriente | Grupo | Balance general |
| 211 | Cuentas y documentos por pagar | Subgrupo | Pasivo corriente |
| 2111 | Cuentas por pagar a proveedores | Cuenta principal | Pasivo corriente |
| 2112 | Documentos por pagar | Cuenta principal | Pasivo corriente |
| 2113 | Anticipo de clientes | Cuenta principal | Pasivo corriente |
| 212 | Obligaciones tributarias | Subgrupo | Pasivo corriente |
| 2121 | IVA débito fiscal por pagar | Cuenta principal | Pasivo corriente |
| 2122 | Impuesto a las Transacciones (IT) por pagar | Cuenta principal | Pasivo corriente |
| 2123 | IUE por pagar | Cuenta principal | Pasivo corriente |
| 2124 | Retenciones impositivas por pagar | Cuenta principal | Pasivo corriente |
| 213 | Obligaciones laborales y sociales | Subgrupo | Pasivo corriente |
| 2131 | Sueldos y salarios por pagar | Cuenta principal | Pasivo corriente |
| 2132 | Aportes a AFP por pagar | Cuenta principal | Pasivo corriente |
| 2133 | Aguinaldo por pagar | Cuenta principal | Pasivo corriente |
| 2134 | Vacaciones por pagar | Cuenta principal | Pasivo corriente |
| 2135 | Indemnización por pagar | Cuenta principal | Pasivo corriente |
| 214 | Préstamos y créditos a corto plazo | Subgrupo | Pasivo corriente |
| 2141 | Préstamos bancarios a corto plazo | Cuenta principal | Pasivo corriente |
| 2142 | Sobregiros bancarios | Cuenta principal | Pasivo corriente |
| 22 | Pasivo no corriente | Grupo | Balance general |
| 221 | Deudas a largo plazo | Subgrupo | Pasivo no corriente |
| 2211 | Préstamos bancarios a largo plazo | Cuenta principal | Pasivo no corriente |
| 2212 | Cuentas a pagar a largo plazo | Cuenta principal | Pasivo no corriente |
| 222 | Previsiones y reservas | Subgrupo | Pasivo no corriente |
| 2221 | Previsión para beneficios sociales | Cuenta principal | Pasivo no corriente |
| 2222 | Otras previsiones | Cuenta principal | Pasivo no corriente |
| 3 | PATRIMONIO NETO | Clase | Balance general |
| 31 | Capital | Grupo | Balance general |
| 311 | Capital suscrito y pagado | Subgrupo | Patrimonio |
| 3111 | Capital social | Cuenta principal | Patrimonio |
| 3112 | Aportes de socios | Cuenta principal | Patrimonio |
| 32 | Reservas | Grupo | Balance general |
| 321 | Reservas legales y estatutarias | Subgrupo | Patrimonio |
| 3211 | Reserva legal | Cuenta principal | Patrimonio |
| 3212 | Reserva estatutaria | Cuenta principal | Patrimonio |
| 33 | Resultados | Grupo | Balance general |
| 331 | Resultados acumulados | Subgrupo | Patrimonio |
| 3311 | Utilidades retenidas de gestiones anteriores | Cuenta principal | Patrimonio |
| 3312 | Pérdidas acumuladas de gestiones anteriores | Cuenta principal | Patrimonio |
| 3313 | Resultado de la gestión actual | Cuenta principal | Patrimonio |
| 4 | INGRESOS | Clase | Estado de resultados |
| 41 | Ingresos operativos | Grupo | Estado de resultados |
| 411 | Ventas | Subgrupo | Ingresos |
| 4111 | Ventas de mercaderías | Cuenta principal | Ingresos |
| 4112 | Ventas de productos terminados | Cuenta principal | Ingresos |
| 4113 | Ingresos por servicios prestados | Cuenta principal | Ingresos |
| 4114 | Devoluciones y descuentos en ventas | Cuenta principal | Ingresos (reguladora) |
| 42 | Ingresos no operativos | Grupo | Estado de resultados |
| 421 | Ingresos financieros y otros | Subgrupo | Ingresos |
| 4211 | Intereses ganados | Cuenta principal | Ingresos |
| 4212 | Diferencial cambiario ganado | Cuenta principal | Ingresos |
| 4213 | Otros ingresos no operativos | Cuenta principal | Ingresos |
| 5 | COSTOS | Clase | Estado de resultados |
| 51 | Costo de ventas y producción | Grupo | Estado de resultados |
| 511 | Costo de mercaderías vendidas | Subgrupo | Costos |
| 5111 | Costo de mercaderías vendidas | Cuenta principal | Costos |
| 512 | Costo de producción industrial | Subgrupo | Costos |
| 5121 | Materias primas consumidas | Cuenta principal | Costos |
| 5122 | Mano de obra directa | Cuenta principal | Costos |
| 5123 | Costos indirectos de fabricación | Cuenta principal | Costos |
| 6 | GASTOS | Clase | Estado de resultados |
| 61 | Gastos operativos | Grupo | Estado de resultados |
| 611 | Gastos de administración | Subgrupo | Gastos |
| 6111 | Sueldos y salarios administrativos | Cuenta principal | Gastos |
| 6112 | Alquiler de oficinas | Cuenta principal | Gastos |
| 6113 | Servicios básicos (agua, luz, internet) | Cuenta principal | Gastos |
| 6114 | Papelería y útiles de oficina | Cuenta principal | Gastos |
| 6115 | Depreciación de activos fijos | Cuenta principal | Gastos |
| 6116 | Seguros | Cuenta principal | Gastos |
| 6117 | Honorarios profesionales | Cuenta principal | Gastos |
| 612 | Gastos de ventas y comercialización | Subgrupo | Gastos |
| 6121 | Sueldos de fuerza de ventas | Cuenta principal | Gastos |
| 6122 | Publicidad y marketing | Cuenta principal | Gastos |
| 6123 | Transporte y distribución | Cuenta principal | Gastos |
| 6124 | Comisiones sobre ventas | Cuenta principal | Gastos |
| 62 | Gastos no operativos | Grupo | Estado de resultados |
| 621 | Gastos financieros y otros | Subgrupo | Gastos |
| 6211 | Intereses pagados | Cuenta principal | Gastos |
| 6212 | Diferencial cambiario perdido | Cuenta principal | Gastos |
| 6213 | Multas y sanciones tributarias | Cuenta principal | Gastos |
| 6214 | Otros gastos no operativos | Cuenta principal | Gastos |
Algo que vale destacar en esta tabla es la separación entre costos (grupo 5) y gastos (grupo 6). En la contabilidad boliviana, el costo es el consumo de recursos directamente relacionado con la producción o adquisición del bien que se vende, mientras que el gasto es el sacrificio de recursos en actividades administrativas, comerciales o financieras que no forman parte del producto.
¿Qué es el Plan Único de Cuentas Tributario (PUCT)?
El Plan Único de Cuentas Tributario, conocido como PUCT, es una nomenclatura estandarizada publicada por el Servicio de Impuestos Nacionales con el objetivo de uniformar la presentación digital de los estados financieros. Todas las empresas sujetas al Impuesto sobre las Utilidades de las Empresas (IUE) que están obligadas a llevar registros contables deben utilizar el PUCT al presentar sus estados financieros ante el SIN.
«Los sujetos pasivos del IUE obligados a llevar registros contables, no podrán adicionar en el cuarto nivel (Cuenta Principal) cuentas nuevas sin previa autorización del SIN.» — Resolución Normativa de Directorio N.° 101800000004, SIN Bolivia.
El PUCT no obliga a las empresas a cambiar la codificación interna de su sistema contable. Cada organización puede mantener su propia estructura de cuentas para uso interno. Lo que sí exige es que el Balance de Comprobación de Sumas y Saldos que se presenta al SIN a través del Formulario 605 siga exactamente la estructura del PUCT.
¿Cuáles son los niveles del PUCT y cuál se puede personalizar?
El PUCT organiza las cuentas en cinco niveles jerárquicos. Los cuatro primeros están cerrados, lo que significa que no se pueden agregar ni eliminar sin aprobación formal del SIN. El quinto nivel, denominado cuenta analítica, es el único que cada empresa puede definir con libertad para ajustarlo a su actividad, ya sea comercial, de servicios, transporte, industrial, agropecuaria, minera, petrolera o de construcción.
Esa flexibilidad en el quinto nivel permite que una empresa minera registre sus cuentas analíticas de manera diferente a una empresa de servicios, sin que esa diferencia afecte la comparabilidad de los datos que el SIN recibe en los niveles superiores. Es un equilibrio entre estandarización y adaptabilidad que el sistema boliviano ha buscado mantener.
¿Quiénes están obligados a usar el PUCT en Bolivia?
Están obligados a aplicar el PUCT todos los sujetos pasivos del IUE que llevan registros contables y deben presentar sus estados financieros en formato digital ante el SIN. Las organizaciones sin fines de lucro, como ONG y fundaciones, que presentan el Formulario 520, quedan excluidas de esta obligación y mantienen su forma de reporte anterior.
| Tipo de empresa / entidad | ¿Obligada al PUCT? | Formulario SIN |
|---|---|---|
| Empresa comercial, industrial, de servicios | Sí | Formulario 605 |
| Empresa de transporte, minería, construcción | Sí | Formulario 605 |
| Empresa agropecuaria y petrolera | Sí | Formulario 605 |
| ONG, fundaciones y entidades sin fines de lucro | No | Formulario 520 |
Plan de cuentas para el sector público en Bolivia
El sector público boliviano utiliza un plan de cuentas diferente al del sector privado. Este catálogo es administrado por el Ministerio de Economía y Finanzas Públicas y se actualiza periódicamente mediante el Manual de Cuentas de Contabilidad para el Sector Público, cuya versión más reciente corresponde a la gestión 2024. Su estructura está diseñada para reflejar las particularidades del gasto y los ingresos del Estado.
En el sector público, las cuentas se organizan en clases como disponible, exigible, inversiones, pasivos fiscales y patrimonio estatal. Aparecen cuentas específicas que no existen en el sector privado, como las cuentas fiscales en el Banco Central de Bolivia (BCB), las cuentas de la Cuenta Única del Tesoro (CUT) y las cuentas de transferencias entre entidades del Estado, lo que refleja la naturaleza particular de las finanzas gubernamentales.
Libros contables obligatorios en Bolivia
El plan de cuentas no opera de forma aislada. Para que cumpla su función, la información registrada en cada cuenta debe volcarse en los libros contables que el Código de Comercio boliviano exige llevar a toda empresa. Estos libros deben estar legalizados ante el Registro de Comercio de Bolivia (FUNDEMPRESA) y conservarse durante al menos diez años.
- Libro Diario: Registra de forma cronológica cada transacción que realiza la empresa. Es el punto de partida de todo el proceso contable, ya que cada asiento se anota aquí antes de trasladarse al Mayor.
- Libro Mayor: Acumula los movimientos de cada cuenta de forma individual. Permite saber, en cualquier momento, cuál es el saldo de Caja, de Bancos, de Clientes o de cualquier otra cuenta del plan.
- Libro de Inventarios y Balances: Se elabora al cierre de cada gestión contable. Contiene el detalle de los activos, pasivos y patrimonio de la empresa, así como el balance general y el estado de resultados del periodo.
Además de estos tres libros principales, muchas empresas llevan libros auxiliares según su actividad: libro de compras y ventas para el IVA, libro de sueldos, libro de actas de directorio, entre otros. Esos auxiliares no reemplazan a los libros obligatorios, pero complementan el sistema de registro y facilitan la preparación de las declaraciones tributarias.
Diferencias entre el plan de cuentas del sector público y el privado
Aunque ambos sectores comparten los mismos principios contables de fondo, sus planes de cuentas responden a objetivos distintos. El plan del sector privado se orienta a medir la rentabilidad y el patrimonio de la empresa, mientras que el plan del sector público busca controlar la ejecución del presupuesto, la administración de los fondos estatales y la rendición de cuentas ante la ciudadanía.
| Criterio | Sector privado | Sector público |
|---|---|---|
| Organismo rector | SIN / CTNAC | Ministerio de Economía y Finanzas Públicas |
| Objetivo principal | Medir rentabilidad y patrimonio | Controlar la ejecución presupuestaria |
| Número de grupos principales | 6 (del 1 al 6) | 7 (incluye cuentas de cierre) |
| Cuentas especiales | IVA, IT, IUE | CUT, cuentas fiscales BCB, transferencias intergubernamentales |
| Actualización | Según resoluciones del SIN | Anual, por gestión fiscal |
| Marco normativo base | NCGA, PUCT | NICSP (Normas Internacionales de Contabilidad del Sector Público) |
Una diferencia práctica que conviene tener presente: en el sector público aparece la cuenta de Resumen de Ingresos y Gastos (grupo 7), que permite el cierre contable al final de cada gestión fiscal. En el sector privado, ese proceso se hace a través de las cuentas de resultado del grupo 3 (Patrimonio), sin necesidad de un grupo separado para el cierre.
Si te interesa conocer cómo funcionan estructuras similares en otros países de la región, puedes revisar el plan de cuentas en Chile o el plan de cuentas en Argentina, dos marcos contables con particularidades propias que vale la pena contrastar con el boliviano.
Preguntas frecuentes
¿Qué diferencia hay entre el PUCT y el plan de cuentas general?
El plan de cuentas general es la estructura interna que cada empresa diseña para registrar sus operaciones según su actividad y necesidades propias. El PUCT, en cambio, es la nomenclatura estandarizada que el SIN exige para presentar los estados financieros en formato digital. Una empresa puede tener su propio plan de cuentas interno y, al momento de declarar ante el SIN, mapear esas cuentas hacia la estructura del PUCT sin necesidad de modificar su sistema contable habitual.
¿Pueden las empresas bolivianas personalizar su plan de cuentas?
Sí, pero con limitaciones claras. Para uso interno, una empresa puede organizar sus cuentas como considere conveniente. Para fines tributarios, los cuatro primeros niveles del PUCT son cerrados y no se pueden modificar sin autorización previa del SIN. Solo el quinto nivel, el de las cuentas analíticas, puede personalizarse libremente según la actividad económica de cada empresa, lo que permite adaptar el catálogo sin romper la uniformidad que el sistema tributario necesita.
¿Qué impuestos se declaran con base en el plan de cuentas en Bolivia?
Los tres impuestos principales que se alimentan directamente de los registros contables son el IVA (Impuesto al Valor Agregado), el IT (Impuesto a las Transacciones) y el IUE (Impuesto sobre las Utilidades de las Empresas). Los datos de ventas, compras, ingresos y gastos que aparecen en el plan de cuentas son la base sobre la que se calcula cada uno de esos tributos y se completan los formularios 200, 400 y 500 ante el SIN.
¿Cuánto tiempo deben conservarse los libros contables en Bolivia?
El Código de Comercio boliviano establece que los libros contables y los documentos de respaldo deben conservarse durante un mínimo de diez años. Ese plazo aplica tanto a los libros principales (Diario, Mayor, Inventarios y Balances) como a la documentación de soporte, como facturas, contratos y comprobantes de pago. Los libros deben estar legalizados ante FUNDEMPRESA para tener validez legal plena.
¿El plan de cuentas en Bolivia es igual para todas las actividades económicas?
No exactamente. La estructura de grupos y subgrupos es la misma para todos los sectores, pero las cuentas analíticas (5.° nivel) varían según la actividad. El PUCT diferencia explícitamente entre empresas comerciales, de servicios, de transporte, industriales, petroleras, de construcción, agropecuarias y mineras, lo que permite que cada sector registre sus operaciones con las particularidades que su actividad requiere sin salir del marco común del sistema.
¿Qué organismo emite las normas contables en Bolivia?
Las normas contables para el sector privado son emitidas por el Consejo Técnico Nacional de Auditoría y Contabilidad (CTNAC), que opera bajo el Colegio de Auditores o Contadores Públicos de Bolivia (CAUB). Para el sector público, las normas provienen del Ministerio de Economía y Finanzas Públicas, que actualiza el Manual de Cuentas de Contabilidad del Sector Público con carácter anual. Puedes profundizar en los distintos catálogos contables de la región en la sección de plan de cuentas y catálogo contable de este sitio.
¿Cómo se relaciona el plan de cuentas boliviano con las NIIF?
Bolivia no ha adoptado las NIIF como normas de aplicación obligatoria para todas las empresas. Sin embargo, las Normas de Contabilidad Bolivianas (NCB) emitidas por el CTNAC están estructuradas de forma compatible con las normas internacionales, especialmente con las NIIF para PyMEs. Cuando no existe una norma nacional que regule una situación contable específica, se recurre a las NIC como referencia complementaria, lo que da al sistema boliviano un grado significativo de convergencia con los estándares internacionales sin imponer su adopción formal.
Conclusión
El plan de cuentas en Bolivia es mucho más que una lista de códigos: es la estructura que da sentido a cada registro contable de una empresa. Conocerlo te permite entender cómo se organiza la información financiera, qué grupos la componen y bajo qué normas debe prepararse para cumplir con el SIN y con la AEMP.
Ahora que conoces los seis grupos principales, los cinco niveles de codificación del PUCT y la diferencia entre el plan del sector privado y el público, puedes aplicar ese conocimiento al momento de revisar un balance, diseñar un catálogo interno o preparar los estados financieros de cualquier empresa boliviana. Cada cuenta que ves en un estado financiero tiene su origen en esta estructura.
Si quieres seguir construyendo tu base contable, en este sitio web encontrarás más recursos sobre catálogos contables de distintos países, normas internacionales y herramientas prácticas para trabajar con la contabilidad de forma ordenada y segura.
Sigue aprendiendo:
Metadatos contables: El secreto detrás de cada cuenta bien configurada
Catálogo de referencia corporativo en contabilidad
Plan de cuentas para empresas con varias sucursales
Detección de códigos huérfanos en el plan de cuentas
Plan de cuentas para propiedad horizontal
¿Es obligatorio tener un plan de cuentas?
Segregación de funciones: El secreto que cuida tus cuentas
Plan de cuentas estándar o personalizado: ¿Cuál elegir?
