
Diseñar un plan de cuentas parece una tarea técnica y sin mayores complicaciones, pero los errores que se cometen en ese proceso suelen pasar desapercibidos durante meses. No generan alertas inmediatas, se acumulan en silencio y, cuando aparecen, ya han afectado registros, reportes y decisiones financieras. Conocerlos de antemano marca la diferencia.
¿Qué es un error en el plan de cuentas?
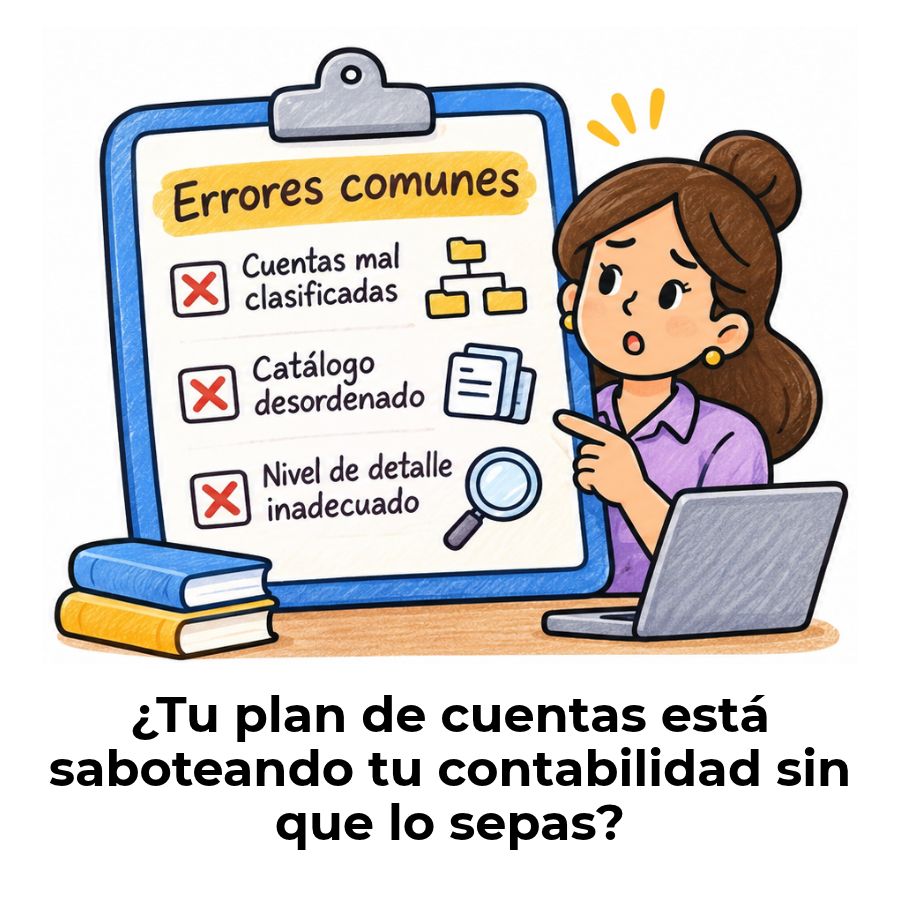
Un error en el plan de cuentas no siempre es una equivocación obvia. En la mayoría de los casos, es una decisión de diseño que parece razonable en el momento, pero que genera problemas más adelante: cuentas que no encajan con las operaciones reales, codificaciones que se rompen cuando la empresa crece o estructuras que nadie del equipo sabe interpretar correctamente.
El plan de cuentas es la columna vertebral de toda la contabilidad de una empresa. Si está mal construido desde el origen, cada registro posterior hereda esa debilidad. Los estados financieros pierden precisión, las conciliaciones se vuelven complejas y las decisiones que se basan en esa información pueden estar apoyadas en datos incorrectos.
¿Por qué un mal diseño afecta toda la contabilidad?
El problema de un plan de cuentas deficiente no se limita a una sección del registro contable: se propaga a cada transacción que se clasifica dentro de él. Una cuenta ambigua obliga a quien registra a adivinar dónde va cada operación, y esa ambigüedad acaba generando inconsistencias que son muy difíciles de rastrear cuando llega el momento de cerrar el año o preparar un informe financiero.
Error 1 — Ignorar las necesidades reales del negocio
El primer error ocurre antes de escribir la primera cuenta: diseñar el plan de cuentas sin analizar qué operaciones realiza realmente la empresa. Muchos contadores arrancan con una plantilla genérica que no contempla las particularidades del negocio, como sus fuentes de ingreso, sus tipos de gasto o la forma en que se estructura su patrimonio.
El resultado es un plan que, sobre el papel, parece completo, pero que en la práctica obliga a improvisar cuentas nuevas con cada operación inusual. Esas cuentas improvisadas no siguen la lógica del plan original, rompen la jerarquía de codificación y terminan generando una estructura híbrida que nadie domina del todo.
Error 2 — Codificación sin lógica ni espacio para crecer
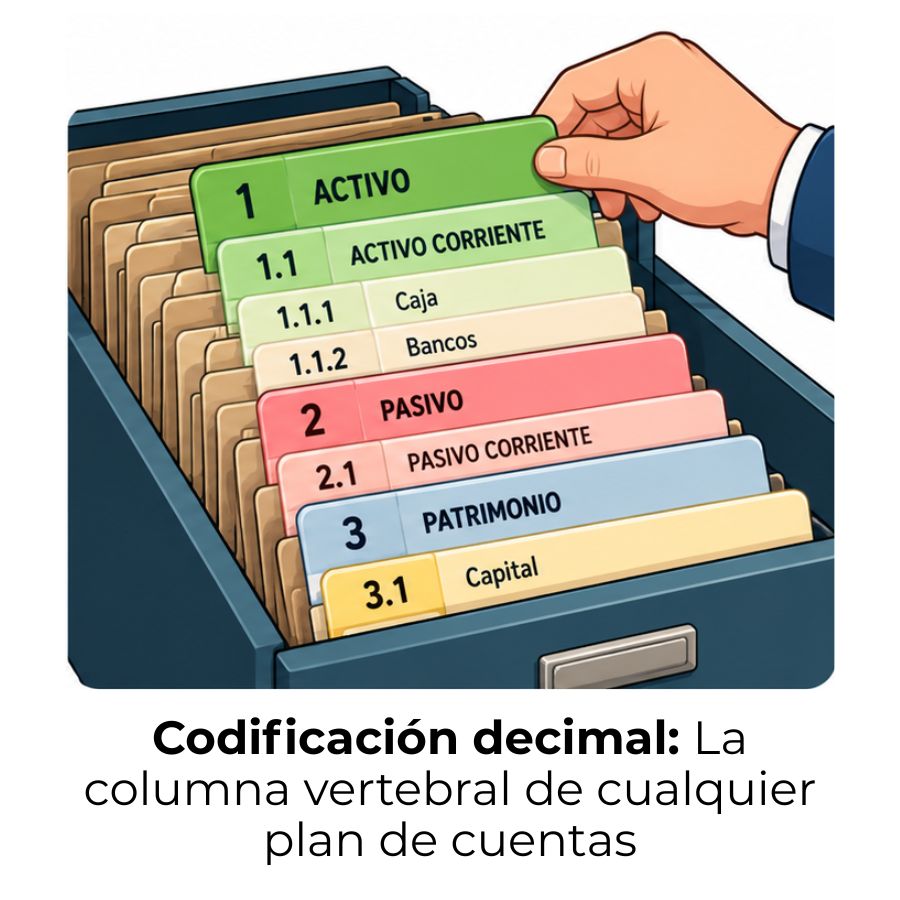
La codificación numérica de un plan de cuentas no es solo un sistema de etiquetas: es la estructura que permite identificar cada cuenta, entender a qué grupo pertenece y agregar nuevas cuentas en el futuro sin romper la secuencia lógica. Cuando los códigos se asignan de forma consecutiva sin dejar rangos libres, el plan queda bloqueado.
Por ejemplo, si las cuentas de bancos van del código 1110 al 1119 y todos esos números ya están ocupados, agregar una nueva cuenta bancaria obliga a usar un código fuera del rango original, lo que rompe la jerarquía y confunde a cualquier persona que use el plan después. Esta situación se repite con más frecuencia de lo que se anticipa cuando una empresa crece o diversifica sus operaciones.
Error 3 — Exceso de cuentas y subcuentas innecesarias
Existe una creencia equivocada de que un plan de cuentas más detallado es siempre mejor. En realidad, un plan sobrecargado de subcuentas se convierte en un sistema difícil de administrar, especialmente para equipos pequeños. Cuando hay demasiadas opciones de clasificación, el margen de error al registrar operaciones aumenta, y mantener el plan actualizado requiere un esfuerzo desproporcionado.
El nivel de detalle correcto depende del tamaño de la empresa, del volumen de sus operaciones y de qué tipo de información necesita extraer de su contabilidad. Una microempresa con pocos proveedores no necesita el mismo nivel de desagregación que una empresa con operaciones en múltiples regiones. La clave está en diseñar solo las subcuentas que realmente se van a usar y que aporten información con valor para la gestión.
Error 4 — Duplicar cuentas para el mismo concepto
La duplicación de cuentas ocurre cuando dos o más cuentas distintas se crean para registrar el mismo tipo de operación, generalmente porque el plan no tiene una estructura clara desde el inicio o porque diferentes personas agregan cuentas sin revisar si ya existen. El resultado es que el mismo concepto queda disperso en varias cuentas, lo que hace imposible obtener un saldo real y confiable de esa partida.
Este error es especialmente frecuente en empresas donde varias personas tienen acceso para modificar el plan de cuentas sin que exista un proceso de aprobación centralizado. Detectarlo a tiempo requiere revisiones periódicas, y corregirlo una vez que se han acumulado registros puede ser un proceso costoso en tiempo y esfuerzo.
Un buen sistema de codificación ayuda a evitar la duplicación de cuentas, pero no la elimina por sí solo: también se necesita una política interna clara sobre quién puede crear cuentas nuevas y bajo qué criterios.
Error 5 — Copiar un plan ajeno sin adaptarlo
Tomar como base el plan de cuentas de otra empresa o de un modelo genérico no es en sí mismo un error: el problema surge cuando ese catálogo se adopta tal como está, sin personalizarlo. Un plan ajeno puede carecer de cuentas necesarias para las operaciones del negocio o incluir cuentas que nunca se van a utilizar, lo que genera desde el inicio un plan desalineado con la realidad de la empresa.
Además, los planes genéricos rara vez consideran el sector específico de la empresa, su régimen fiscal o las exigencias de información de sus propietarios o socios. Un plan de cuentas para un taller mecánico, por ejemplo, necesita cuentas muy distintas a las que requeriría una empresa de servicios profesionales o un comercio minorista. Puedes ver un ejemplo de cómo se estructura ese tipo de plan en el plan de cuentas para un taller mecánico, donde las particularidades del sector se reflejan directamente en la organización de las cuentas.
Error 6 — Ignorar la normativa contable y fiscal
El plan de cuentas no existe en un vacío: debe responder a las exigencias de la normativa contable y fiscal vigente en el país donde opera la empresa. Ignorar esas exigencias al momento de diseñar la estructura puede derivar en sanciones, en la necesidad de reestructurar todo el plan o en estados financieros que no cumplen con los requisitos legales.
En muchos países, los organismos tributarios exigen que ciertas cuentas estén claramente separadas para efectos de declaración de impuestos. Si el plan de cuentas mezcla conceptos que la normativa exige mantener separados, la empresa tendrá que hacer ajustes extracontables al momento de preparar sus declaraciones, lo que añade trabajo innecesario y aumenta el riesgo de errores en la información fiscal.
Error 7 — No elaborar un instructivo de uso
El plan de cuentas define qué cuentas existen, pero no explica cuándo ni cómo usar cada una. Esa explicación corresponde al instructivo de uso, también conocido como manual de cuentas. Cuando este documento no existe, cada persona del equipo contable interpreta las cuentas a su manera, y el mismo tipo de operación puede quedar clasificado de forma distinta según quién la registre.
La falta de un instructivo es uno de los errores más silenciosos, porque sus consecuencias no son inmediatas. Durante los primeros meses todo parece funcionar, pero con el tiempo los registros inconsistentes se acumulan y los reportes financieros comienzan a mostrar variaciones que no responden a la realidad del negocio, sino a diferencias en el criterio de clasificación de cada persona.
- Descripción de cada cuenta: Qué tipo de operaciones se registran en ella y cuáles no.
- Naturaleza de la cuenta: Si aumenta con débito o con crédito.
- Ejemplos de uso: Casos concretos que ilustren cuándo aplicar esa cuenta.
- Cuentas relacionadas: Con qué otras cuentas interactúa habitualmente.
- Criterio de diferenciación: Cómo distinguirla de cuentas similares que puedan generar confusión.
Error 8 — No actualizar el plan cuando el negocio cambia
Un plan de cuentas que se diseña una sola vez y nunca se revisa termina quedando obsoleto. Cuando una empresa incorpora nuevas líneas de productos, abre una sucursal, cambia su régimen fiscal o modifica sus procesos internos, el plan de cuentas debe adaptarse a esas nuevas realidades. Si no lo hace, las nuevas operaciones se registran en cuentas que no les corresponden o se crean cuentas improvisadas fuera de la estructura original.
La recomendación práctica es establecer al menos una revisión formal del plan de cuentas una vez al año. En esa revisión se deben identificar las cuentas sin movimiento, las que están siendo usadas de forma incorrecta y las que hacen falta para cubrir operaciones nuevas. Esta revisión también es el momento de verificar que el plan sigue alineado con la normativa vigente y con los requerimientos del software contable que utiliza la empresa. Para profundizar en cómo se organiza toda esta estructura, el apartado de plan de cuentas y catálogo contable ofrece una visión completa del tema.
¿Qué consecuencias tiene un plan de cuentas mal diseñado?
Los efectos de un plan de cuentas deficiente no se limitan al área contable. Se extienden a toda la gestión del negocio, porque las decisiones financieras se apoyan en la información que el sistema contable produce. Cuando esa información parte de un plan mal estructurado, las decisiones también se ven afectadas.
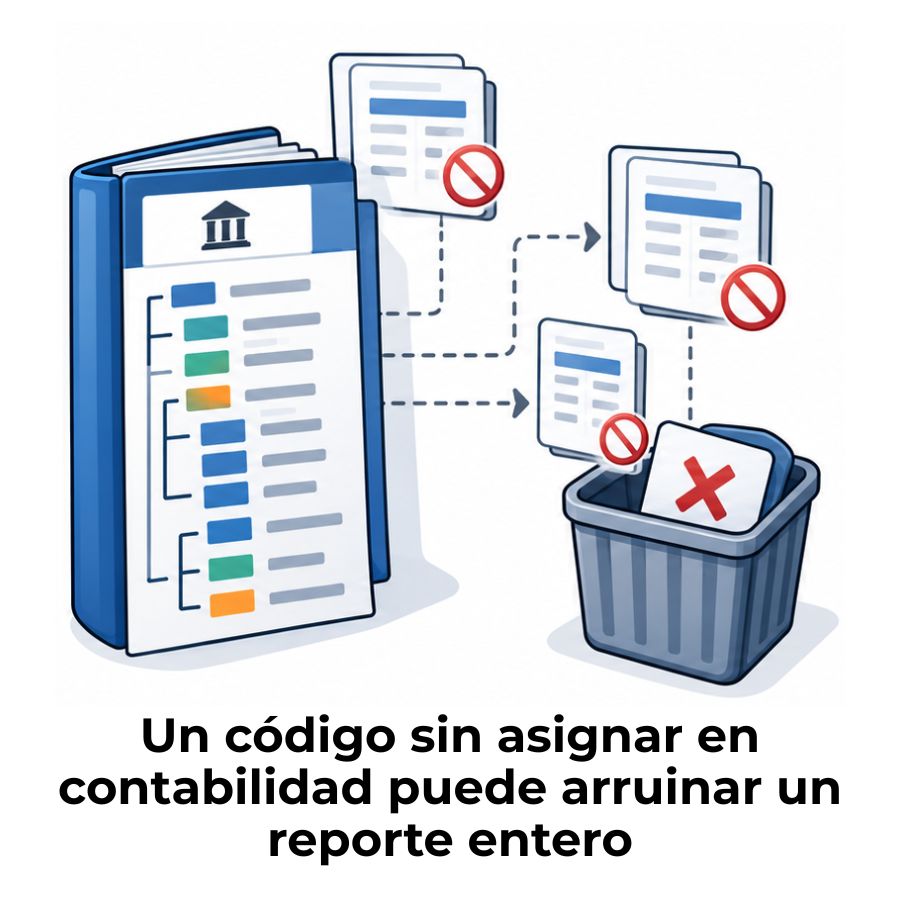
Entre las consecuencias más directas se encuentran la preparación de estados financieros que no reflejan la realidad del negocio, la dificultad para conciliar cuentas, los problemas durante procesos de auditoría y el incumplimiento de obligaciones fiscales. Además, cuando el plan de cuentas necesita ser reestructurado en medio de operaciones activas, el proceso es costoso en tiempo y puede implicar la revisión de todos los registros históricos.
El cuadro de cuentas es una herramienta complementaria que ayuda a visualizar la estructura del plan y detectar con mayor facilidad si hay inconsistencias en la clasificación o en la jerarquía de los grupos de cuentas.
Preguntas frecuentes
¿Cuáles son los errores más frecuentes al diseñar un plan de cuentas?
Los errores más frecuentes incluyen ignorar las necesidades reales del negocio, aplicar una codificación sin espacio para cuentas futuras, crear demasiadas subcuentas innecesarias, duplicar cuentas para el mismo concepto, copiar un catálogo ajeno sin adaptar, omitir la normativa contable y fiscal, no elaborar un instructivo de uso y no actualizar el plan cuando la empresa cambia. Cada uno de estos fallos compromete la calidad de la información contable de forma distinta, pero todos tienen solución si se detectan a tiempo.
¿Qué pasa si el plan de cuentas no tiene una estructura lógica?
Sin una estructura lógica, el plan de cuentas se convierte en un catálogo difícil de usar y de mantener. Las personas que registran operaciones no saben con certeza en qué cuenta clasificar cada transacción, lo que genera inconsistencias acumuladas que afectan la fiabilidad de los estados financieros. Además, una estructura sin lógica dificulta la lectura del plan para cualquier persona nueva que se incorpore al equipo contable, aumentando el riesgo de errores en cada ciclo contable.
¿Por qué no se debe copiar el plan de cuentas de otra empresa?
Cada empresa tiene operaciones, sectores y regímenes fiscales distintos. Un plan de cuentas diseñado para otra organización puede incluir cuentas que tu negocio nunca va a necesitar y carecer de las que sí son esenciales para tu actividad. Además, ese plan puede no estar alineado con la normativa contable del país donde opera tu empresa. Usarlo sin adaptar genera desde el inicio un desajuste entre la estructura contable y la realidad del negocio, que se va agravando con el tiempo.
¿Cuándo se debe actualizar el plan de cuentas?
El plan de cuentas debe revisarse, como mínimo, una vez al año. También conviene actualizarlo cuando la empresa incorpora nuevas líneas de negocio, abre sucursales, cambia de régimen fiscal, adopta nuevas normas contables o implementa un sistema de software distinto. Una revisión periódica permite eliminar cuentas sin movimiento, corregir usos incorrectos y agregar las cuentas necesarias para las operaciones nuevas, todo dentro de la estructura original sin romper su coherencia.
¿Qué es la codificación jerárquica en un plan de cuentas?
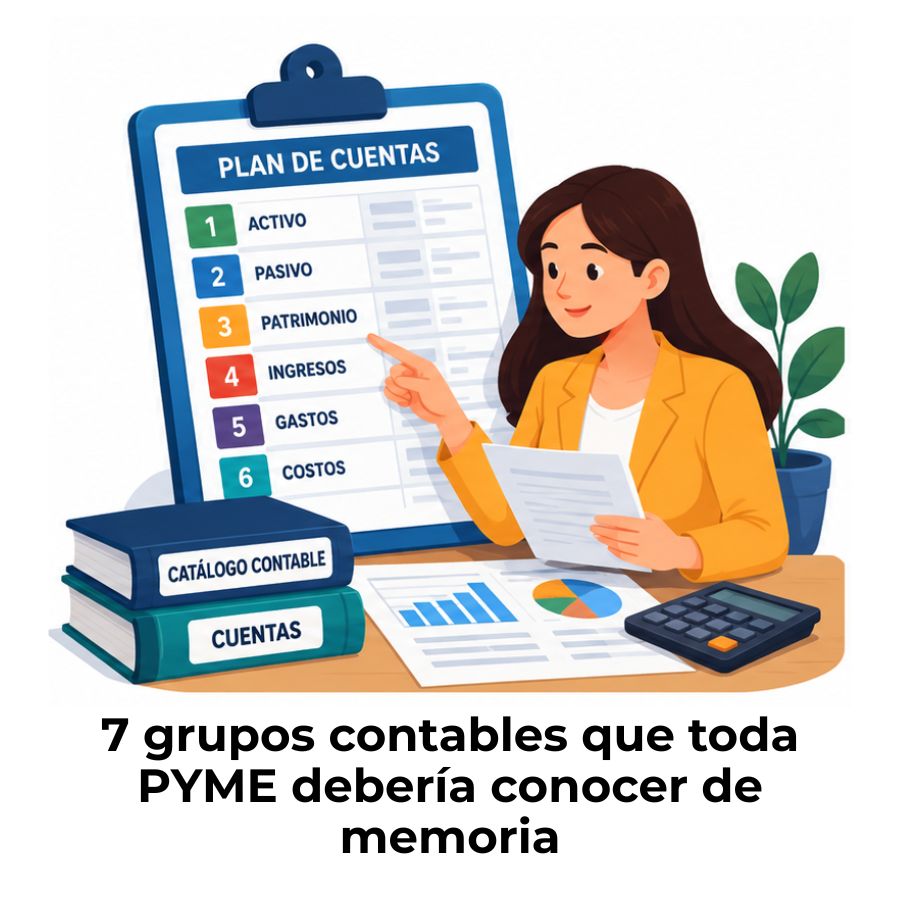
La codificación jerárquica es el sistema de numeración que organiza las cuentas desde los grupos más generales hasta los registros más detallados. Cada dígito o conjunto de dígitos representa un nivel dentro de la estructura: el primer dígito identifica el grupo principal (activo, pasivo, patrimonio, ingreso, costo, gasto); los siguientes dígitos van añadiendo precisión hasta llegar al nivel de detalle que la empresa necesita. Una codificación jerárquica bien diseñada refleja la lógica contable y permite agregar cuentas nuevas sin alterar el orden del plan.
¿Es obligatorio contar con un instructivo de uso del plan de cuentas?
En términos legales, la obligatoriedad depende de la normativa de cada país. Sin embargo, desde el punto de vista de la gestión contable, contar con un instructivo de uso es una práctica que toda empresa debería adoptar, independientemente de su tamaño. Sin ese documento, cada persona que registra operaciones interpreta el plan a su manera, lo que genera inconsistencias que se acumulan con el tiempo y terminan afectando la calidad de la información financiera que produce el sistema.
¿Cuántas cuentas debe tener un plan de cuentas bien diseñado?
No existe un número ideal universal, porque la cantidad de cuentas depende del tamaño de la empresa, la variedad de sus operaciones y el nivel de detalle que necesita su información financiera. Lo que sí se puede afirmar es que cada cuenta debe tener un propósito claro y registrar al menos una transacción real. Un plan con demasiadas cuentas vacías es tan problemático como uno con demasiado pocas, porque obliga a mezclar operaciones distintas en una misma cuenta. El equilibrio entre simplicidad y detalle es la clave para un plan funcional.
Conclusión
Diseñar un plan de cuentas sin errores no es una tarea que se resuelve de una sola vez: es un proceso que comienza con un análisis honesto de las necesidades del negocio y se sostiene con revisiones periódicas. Los ocho errores que exploramos en este artículo son los más frecuentes, pero también son los más prevenibles cuando se conocen de antemano y se aborda el diseño con criterio desde el inicio.
La codificación lógica, el nivel de detalle adecuado, la alineación con la normativa y la existencia de un instructivo de uso son los pilares que sostienen un plan de cuentas funcional. Si ya tienes uno en marcha, una revisión con estos criterios puede ayudarte a detectar debilidades antes de que se conviertan en problemas mayores. Si estás construyendo uno desde cero, este recorrido te da una base sólida para tomarte el diseño con la seriedad que merece.
En este sitio web encontrarás más contenidos sobre contabilidad que te ayudarán a fortalecer tu base de conocimientos, entender mejor la estructura financiera de cualquier negocio y tomar decisiones más seguras en tu práctica contable. Te invitamos a seguir explorando.
Sigue aprendiendo:
Codificación decimal en el plan de cuentas
Detección de códigos huérfanos en el plan de cuentas
Plan de cuentas en Argentina
Catálogo de cuentas en Panamá: Estructura y ejemplos
Catálogo de cuentas en Guatemala: Estructura y ejemplos
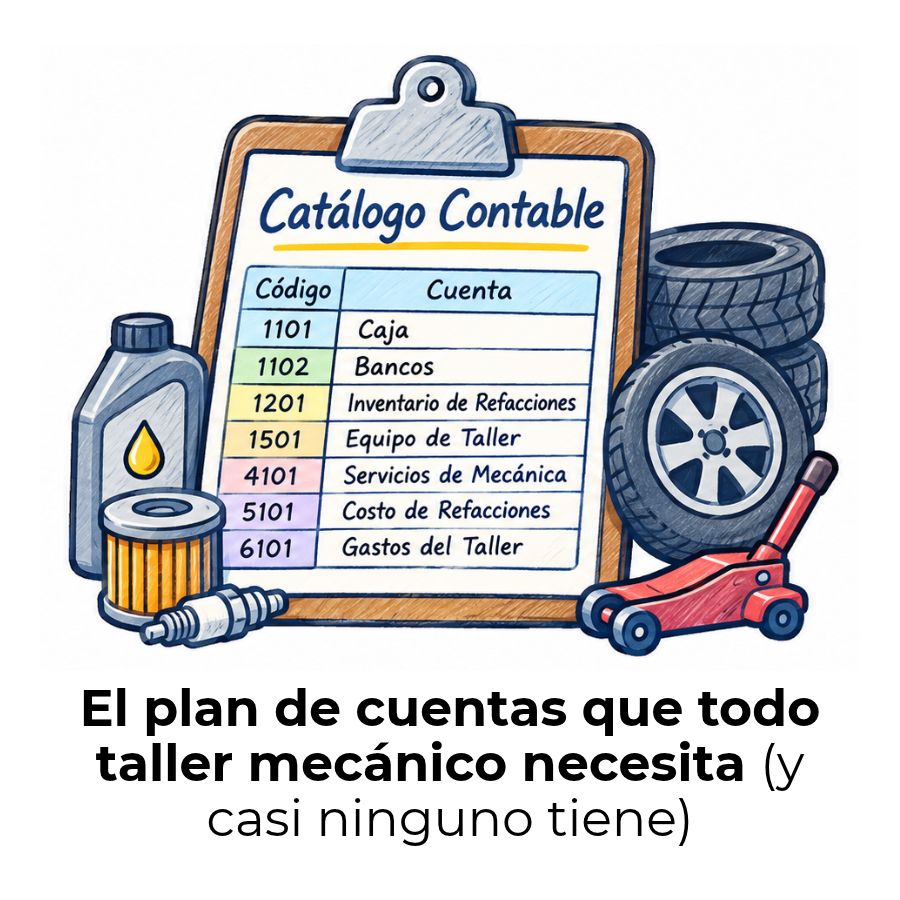
Plan de cuentas para un taller mecánico
Plan de cuentas para PYMES: Estructura completa
Incidencias del catálogo contable
