
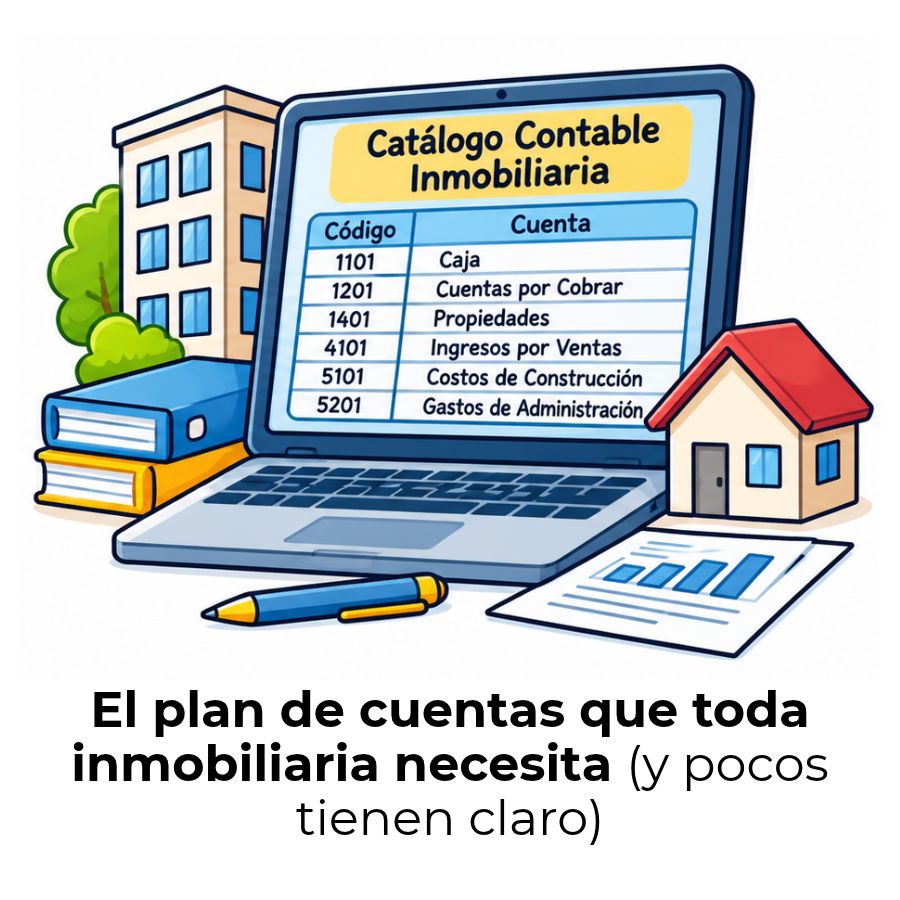
El plan de cuentas para inmobiliarias es la estructura que clasifica y codifica todas las operaciones económicas de este tipo de empresa: desde la compra de terrenos hasta los ingresos por alquiler. Aquí encontrarás los grupos, códigos y ejemplos que necesitas para aplicarlo correctamente.
¿Qué es el plan de cuentas para inmobiliarias?
El plan de cuentas para inmobiliarias es el catálogo organizado de todas las cuentas contables que una empresa del sector utiliza para registrar sus operaciones económicas. A diferencia de un plan genérico, este se adapta a las particularidades del negocio: venta de inmuebles, administración de alquileres, costes de construcción y financiación de proyectos, entre otras actividades que no tienen equivalente en otros sectores.
Cada cuenta tiene un código numérico, un nombre y una función específica. Gracias a esa estructura, cualquier operación de la empresa queda registrada en el lugar correcto del balance o la cuenta de resultados. Sin este orden, resulta imposible saber con exactitud cuánto vale el patrimonio de la empresa o qué rentabilidad genera cada proyecto.
Diferencia entre plan de cuentas general y sectorial
El Plan General de Contabilidad (PGC) establece la estructura base que toda empresa debe seguir, pero no contempla en detalle las operaciones específicas del sector inmobiliario. Por eso existe la adaptación sectorial del PGC a las empresas inmobiliarias, aprobada mediante normativa específica, que incorpora cuentas propias para operaciones como la promoción de viviendas, los terrenos en desarrollo o los anticipos de compradores.
La diferencia práctica es importante: una empresa de comercio minorista puede funcionar bien con el plan general, pero una inmobiliaria que lo use sin adaptar corre el riesgo de registrar los inmuebles en las cuentas equivocadas, lo que distorsiona los estados financieros y dificulta el análisis de rentabilidad por proyecto.
¿Por qué una inmobiliaria necesita cuentas adaptadas?
Una inmobiliaria puede comprar un terreno para construir y vender, o para mantenerlo y obtener rentas futuras. Esas dos decisiones generan registros contables completamente distintos, aunque el bien adquirido sea el mismo. En el primer caso, el terreno es una existencia; en el segundo, una inversión inmobiliaria. Sin cuentas adaptadas, esa diferencia desaparece del balance.
Además, el sector maneja anticipos de compradores, retenciones de contrato, certificaciones parciales de obra y costes de urbanización, entre otras operaciones que no tienen un equivalente claro en el plan general. Adaptar el catálogo contable a estas realidades no es una opción: es el único modo de que los datos reflejen lo que realmente ocurre en la empresa.
Estructura del plan de cuentas para inmobiliarias
El plan de cuentas del sector inmobiliario sigue la misma numeración de grupos del PGC, del 1 al 7, pero incorpora subcuentas y denominaciones propias para cada actividad del negocio. A continuación encontrarás los grupos principales con las cuentas más relevantes para este sector.
Grupo 1: Financiación básica y patrimonio neto
Este grupo recoge las fuentes de financiación a largo plazo de la empresa: el capital aportado por los socios, las reservas acumuladas y los préstamos que no vencen en el año en curso. En una inmobiliaria, la cuenta 100 (Capital social) y las cuentas de deudas a largo plazo con entidades de crédito (170 y 171) son especialmente relevantes, dado que los proyectos de promoción suelen financiarse con créditos hipotecarios de varios años de duración.
Grupo 2: Activo no corriente e inversiones inmobiliarias
Aquí se recogen los activos que la empresa mantiene durante más de un ejercicio. El subgrupo 22 es el más específico del sector: agrupa las inversiones inmobiliarias en terrenos (cuenta 220) y en construcciones (cuenta 221), que son inmuebles mantenidos para obtener rentas o plusvalías, no para vender. También incluye las cuentas de amortización acumulada (282) y deterioro de valor (292).
Grupo 3: Existencias y bienes para la venta
Este grupo es uno de los más particulares del sector. Los inmuebles que la empresa construye o adquiere con intención de vender no van en el activo no corriente: se registran como existencias dentro del grupo 3. Dentro de este subgrupo se diferencian los terrenos en desarrollo, las promociones en curso y los inmuebles terminados disponibles para la venta, cada uno con su propia cuenta.
Grupo 4: Acreedores y deudores
En este grupo se recogen las relaciones económicas de la empresa con terceros: clientes que deben dinero, proveedores a los que se les adeuda y administraciones públicas con las que hay liquidaciones pendientes. Para una inmobiliaria destacan las cuentas de anticipos de clientes (cuenta 438), donde se registran las cantidades que los compradores entregan antes de formalizar la escritura, y las retenciones sobre contratos con subcontratistas.
Grupo 5: Cuentas financieras y tesorería
Recoge el efectivo disponible, las cuentas bancarias y los instrumentos financieros a corto plazo. En el sector inmobiliario, donde los cobros de las ventas pueden demorarse hasta la firma de escritura, gestionar bien el saldo de tesorería (cuenta 572) y los créditos a corto plazo (cuenta 520) es decisivo para la liquidez del proyecto en cada fase de la obra.
Grupo 6: Gastos operativos del sector
Aquí se anotan todos los costes en los que incurre la empresa durante su actividad: materiales de construcción, sueldos de los trabajadores, servicios externos, impuestos y amortizaciones. La adaptación sectorial distingue entre costes directos de promoción, que se imputan al coste del inmueble específico, y los costes generales de estructura, que se imputan a la empresa en su conjunto.
Grupo 7: Ingresos por ventas y arrendamientos
En este grupo se reconocen los ingresos que genera la actividad de la empresa. Para una inmobiliaria, las dos fuentes principales son las ventas de inmuebles y los ingresos por arrendamiento. La cuenta 752 (Ingresos por arrendamientos) es la que recoge los alquileres cobrados, mientras que la cuenta 700 registra las ventas de los inmuebles que forman parte del ciclo productivo normal de la empresa.
Plan de cuentas para inmobiliarias: tabla completa
A continuación encontrarás el plan de cuentas del sector inmobiliario con los principales grupos, subgrupos y cuentas, junto con su descripción y el tipo de elemento contable al que corresponden. Esta estructura sigue la adaptación sectorial del Plan General de Contabilidad y puede ampliarse con subcuentas propias según las necesidades de cada empresa.
| Código | Denominación de la cuenta | Tipo | Descripción |
|---|---|---|---|
| GRUPO 1 — FINANCIACIÓN BÁSICA | |||
| 100 | Capital social | Patrimonio neto | Aportaciones de los socios al capital de la inmobiliaria. |
| 112 | Reserva legal | Patrimonio neto | Dotación obligatoria sobre los beneficios del ejercicio. |
| 113 | Reservas voluntarias | Patrimonio neto | Beneficios retenidos por decisión de los socios. |
| 120 | Remanente | Patrimonio neto | Beneficio no distribuido ni aplicado a reservas. |
| 129 | Resultado del ejercicio | Patrimonio neto | Pérdida o ganancia neta del período contable. |
| 170 | Deudas a largo plazo con entidades de crédito | Pasivo no corriente | Préstamos hipotecarios y financiación de proyectos a largo plazo. |
| 171 | Deudas a largo plazo | Pasivo no corriente | Otras deudas con vencimiento superior al año. |
| 180 | Fianzas recibidas a largo plazo | Pasivo no corriente | Depósitos de garantía entregados por arrendatarios. |
| GRUPO 2 — ACTIVO NO CORRIENTE | |||
| 200 | Investigación | Activo no corriente | Gastos de investigación activados según normativa. |
| 201 | Desarrollo | Activo no corriente | Proyectos de desarrollo tecnológico o urbanístico activados. |
| 210 | Terrenos y bienes naturales | Activo no corriente | Terrenos destinados al uso propio de la empresa (oficinas, instalaciones). |
| 211 | Construcciones | Activo no corriente | Edificios e instalaciones en uso para la actividad propia. |
| 213 | Maquinaria | Activo no corriente | Equipos y maquinaria utilizados en la actividad de la empresa. |
| 216 | Mobiliario | Activo no corriente | Muebles y enseres de las oficinas y zonas de atención. |
| 217 | Equipos para procesos de información | Activo no corriente | Ordenadores, servidores y equipos informáticos. |
| 220 | Inversiones en terrenos y bienes naturales | Activo no corriente | Terrenos mantenidos para obtener rentas o plusvalías, no para vender. |
| 221 | Inversiones en construcciones | Activo no corriente | Edificios y locales mantenidos para arrendamiento o revalorización. |
| 281 | Amortización acumulada del inmovilizado material | Activo no corriente (correctora) | Depreciación acumulada de los bienes de uso propio. |
| 282 | Amortización acumulada de las inversiones inmobiliarias | Activo no corriente (correctora) | Depreciación acumulada de los inmuebles en arrendamiento. |
| 291 | Deterioro de valor del inmovilizado material | Activo no corriente (correctora) | Pérdida de valor de los bienes de uso propio por encima de la amortización. |
| 292 | Deterioro de valor de las inversiones inmobiliarias | Activo no corriente (correctora) | Pérdida de valor de los inmuebles arrendados por debajo de su valor contable. |
| GRUPO 3 — EXISTENCIAS | |||
| 300 | Materias primas | Activo corriente | Materiales adquiridos para la construcción de inmuebles. |
| 301 | Materias auxiliares | Activo corriente | Materiales secundarios utilizados en la obra. |
| 310 | Productos en curso de elaboración | Activo corriente | Promociones en fase de construcción aún no terminadas. |
| 320 | Productos semiterminados | Activo corriente | Obras avanzadas pendientes de entrega o última fase. |
| 330 | Terrenos y solares | Activo corriente | Terrenos adquiridos con destino a la venta o promoción. |
| 331 | Construcciones en curso | Activo corriente | Inmuebles en proceso de construcción para su posterior venta. |
| 332 | Edificaciones terminadas | Activo corriente | Inmuebles construidos y disponibles para su venta inmediata. |
| 333 | Otros inmuebles | Activo corriente | Locales, naves u otros bienes distintos de viviendas, disponibles para venta. |
| 390 | Deterioro de valor de las existencias inmobiliarias | Activo corriente (correctora) | Pérdida de valor de los inmuebles destinados a la venta. |
| GRUPO 4 — ACREEDORES Y DEUDORES | |||
| 400 | Proveedores | Pasivo corriente | Deudas con suministradores de materiales y servicios de construcción. |
| 401 | Proveedores, efectos comerciales a pagar | Pasivo corriente | Pagarés y letras pendientes de pago a proveedores. |
| 404 | Proveedores de inmovilizado a corto plazo | Pasivo corriente | Deudas por compra de bienes de activo con vencimiento inferior al año. |
| 410 | Acreedores por prestaciones de servicios | Pasivo corriente | Deudas con arquitectos, notarios, registradores y otros profesionales. |
| 419 | Acreedores por operaciones en común | Pasivo corriente | Deudas en proyectos desarrollados en unión temporal con otras empresas. |
| 430 | Clientes | Activo corriente | Importes pendientes de cobro por ventas de inmuebles ya formalizadas. |
| 431 | Clientes, efectos comerciales a cobrar | Activo corriente | Letras y pagarés de clientes por ventas de inmuebles. |
| 436 | Clientes de dudoso cobro | Activo corriente | Saldos de clientes con alta probabilidad de impago. |
| 438 | Anticipos de clientes | Pasivo corriente | Cantidades recibidas de compradores antes de la entrega del inmueble o firma de escritura. |
| 440 | Deudores | Activo corriente | Importes por cobrar de operaciones no comerciales. |
| 460 | Anticipos de remuneraciones | Activo corriente | Adelantos de salario entregados al personal. |
| 465 | Remuneraciones pendientes de pago | Pasivo corriente | Sueldos y salarios devengados y aún no abonados. |
| 470 | Hacienda Pública, deudora por diversos conceptos | Activo corriente | IVA soportado pendiente de compensación, devoluciones solicitadas. |
| 472 | Hacienda Pública, IVA soportado | Activo corriente | IVA de las compras y gastos deducibles del ejercicio. |
| 473 | Hacienda Pública, retenciones y pagos a cuenta | Activo corriente | IRPF retenido a terceros y pagos fraccionados del impuesto de sociedades. |
| 475 | Hacienda Pública, acreedora por conceptos fiscales | Pasivo corriente | IVA repercutido, retenciones practicadas y liquidaciones pendientes de ingreso. |
| 477 | Hacienda Pública, IVA repercutido | Pasivo corriente | IVA cargado en las ventas e ingresos de la empresa. |
| 485 | Ingresos anticipados | Pasivo corriente | Cobros de alquileres o servicios que corresponden al ejercicio siguiente. |
| 490 | Deterioro de valor de créditos por operaciones comerciales | Activo corriente (correctora) | Provisión por posibles impagos de clientes y deudores. |
| GRUPO 5 — CUENTAS FINANCIERAS | |||
| 500 | Obligaciones y bonos a corto plazo | Pasivo corriente | Emisiones de deuda con vencimiento en el ejercicio en curso. |
| 502 | Acciones o participaciones a corto plazo | Activo corriente | Inversiones financieras temporales en instrumentos de capital. |
| 520 | Deudas a corto plazo con entidades de crédito | Pasivo corriente | Préstamos y pólizas de crédito con vencimiento inferior al año. |
| 521 | Deudas a corto plazo | Pasivo corriente | Otras deudas financieras a corto plazo no clasificadas en otras cuentas. |
| 540 | Inversiones financieras a corto plazo en instrumentos de patrimonio | Activo corriente | Participaciones en otras sociedades con horizonte de venta a corto. |
| 570 | Caja, euros | Activo corriente | Efectivo disponible en las oficinas de la empresa. |
| 572 | Bancos e instituciones de crédito, cuentas corrientes | Activo corriente | Saldo disponible en cuentas bancarias a la vista. |
| 573 | Bancos e instituciones de crédito, cuentas de ahorro | Activo corriente | Saldos en depósitos de ahorro o cuentas remuneradas. |
| GRUPO 6 — COMPRAS Y GASTOS | |||
| 600 | Compra de mercaderías | Gasto de explotación | Coste de adquisición de inmuebles para su reventa sin transformación. |
| 601 | Compra de materias primas | Gasto de explotación | Materiales adquiridos para incorporar a las obras en construcción. |
| 602 | Compra de otros aprovisionamientos | Gasto de explotación | Otros materiales de menor cuantía utilizados en la actividad. |
| 606 | Certificaciones de obra ejecutada | Gasto de explotación | Importes facturados por subcontratistas según el avance de la obra. |
| 620 | Gastos en investigación y desarrollo del ejercicio | Gasto de explotación | Gastos de estudio y desarrollo de proyectos no activables. |
| 621 | Arrendamientos y cánones | Gasto de explotación | Alquileres pagados por locales u oficinas utilizados en la actividad. |
| 622 | Reparaciones y conservación | Gasto de explotación | Mantenimiento de los inmuebles arrendados o de uso propio. |
| 623 | Servicios de profesionales independientes | Gasto de explotación | Honorarios de arquitectos, abogados, gestores y otros asesores. |
| 624 | Transportes | Gasto de explotación | Gastos de transporte de materiales y personal de obra. |
| 625 | Primas de seguros | Gasto de explotación | Seguros de las edificaciones, responsabilidad civil y maquinaria. |
| 626 | Servicios bancarios y similares | Gasto de explotación | Comisiones, gastos de transferencia y otros costes financieros bancarios. |
| 627 | Publicidad, propaganda y relaciones públicas | Gasto de explotación | Gastos de marketing, feria inmobiliaria, portales web y publicidad. |
| 628 | Suministros | Gasto de explotación | Agua, electricidad, gas y telecomunicaciones de las oficinas y obras. |
| 629 | Otros servicios | Gasto de explotación | Gastos de servicios externos no clasificados en cuentas anteriores. |
| 640 | Sueldos y salarios | Gasto de personal | Retribuciones brutas del personal propio de la empresa. |
| 642 | Seguridad Social a cargo de la empresa | Gasto de personal | Cotizaciones empresariales a la Seguridad Social. |
| 649 | Otros gastos sociales | Gasto de personal | Formación, seguros de salud y otros beneficios del personal. |
| 662 | Intereses de deudas | Gasto financiero | Intereses de préstamos hipotecarios y líneas de financiación. |
| 671 | Pérdidas procedentes del inmovilizado material | Resultado extraordinario | Minusvalías por la venta o baja de activos de uso propio. |
| 672 | Pérdidas procedentes de las inversiones inmobiliarias | Resultado extraordinario | Minusvalías al vender o dar de baja inmuebles en arrendamiento. |
| 681 | Amortización del inmovilizado material | Gasto de explotación | Depreciación anual de los activos de uso propio. |
| 682 | Amortización de las inversiones inmobiliarias | Gasto de explotación | Depreciación anual de los inmuebles mantenidos para arrendamiento. |
| 690 | Pérdidas por deterioro del inmovilizado material | Gasto de explotación | Corrección de valor de activos propios cuyo valor recuperable cae. |
| 692 | Pérdidas por deterioro de las inversiones inmobiliarias | Gasto de explotación | Corrección de valor de inmuebles arrendados por encima de su precio de mercado. |
| 693 | Pérdidas por deterioro de las existencias | Gasto de explotación | Pérdida de valor de inmuebles destinados a la venta que no pueden recuperarse. |
| 695 | Dotación a la provisión para operaciones comerciales | Gasto de explotación | Provisión por posibles garantías postventa de las promociones entregadas. |
| 698 | Resultado negativo en la enajenación de existencias | Resultado extraordinario | Pérdida obtenida al vender un inmueble por debajo de su coste. |
| 699 | Impuesto sobre beneficios | Gasto fiscal | Cuota del Impuesto sobre Sociedades del ejercicio. |
| GRUPO 7 — VENTAS E INGRESOS | |||
| 700 | Ventas de mercaderías | Ingreso de explotación | Ingresos por venta de inmuebles adquiridos sin transformación. |
| 701 | Ventas de productos terminados | Ingreso de explotación | Ingresos por venta de promociones terminadas construidas por la empresa. |
| 702 | Ventas de productos semiterminados | Ingreso de explotación | Ingresos por transmisión de inmuebles en fase avanzada de construcción. |
| 703 | Ventas de subproductos y residuos | Ingreso de explotación | Ingresos por materiales sobrantes o residuos de obra aprovechados. |
| 704 | Ventas de envases y embalajes | Ingreso de explotación | Recuperación de materiales de embalaje cedidos a terceros. |
| 710 | Variación de existencias de productos en curso | Ingreso de explotación | Incremento neto del valor de las promociones en construcción durante el ejercicio. |
| 711 | Variación de existencias de productos semiterminados | Ingreso de explotación | Variación del valor de las obras en fase avanzada al cierre del ejercicio. |
| 712 | Variación de existencias de productos terminados | Ingreso de explotación | Variación del stock de inmuebles terminados no vendidos al cierre. |
| 713 | Variación de existencias de inmuebles | Ingreso de explotación | Movimiento neto de terrenos y construcciones en el catálogo de existencias. |
| 730 | Trabajos realizados para el inmovilizado material | Ingreso de explotación | Valor de los activos propios construidos o mejorados con medios propios. |
| 731 | Trabajos realizados para el inmovilizado intangible | Ingreso de explotación | Valor de los activos intangibles generados internamente. |
| 732 | Trabajos realizados en inversiones inmobiliarias | Ingreso de explotación | Valor de las mejoras realizadas con medios propios en inmuebles de inversión. |
| 740 | Subvenciones, donaciones y legados a la explotación | Ingreso de explotación | Ayudas públicas recibidas vinculadas a la actividad normal de la empresa. |
| 752 | Ingresos por arrendamientos | Ingreso de explotación | Rentas cobradas o devengadas por el alquiler de inmuebles de inversión. |
| 759 | Otros ingresos de gestión | Ingreso de explotación | Ingresos por servicios de administración, gestión de comunidades u otros. |
| 762 | Ingresos de créditos | Ingreso financiero | Intereses generados por préstamos concedidos a terceros o depósitos. |
| 769 | Otros ingresos financieros | Ingreso financiero | Dividendos, diferencias de cambio positivas y otros rendimientos financieros. |
| 771 | Beneficios procedentes del inmovilizado material | Resultado extraordinario | Plusvalías por la venta de activos de uso propio por encima de su valor contable. |
| 772 | Beneficios procedentes de las inversiones inmobiliarias | Resultado extraordinario | Plusvalías generadas al vender inmuebles de inversión por encima de su valor contable. |
¿Cómo registrar las principales operaciones de una inmobiliaria?
Conocer las cuentas es el primer paso, pero la contabilidad cobra sentido cuando se aplica a las operaciones reales del día a día. Cada movimiento económico de una inmobiliaria genera un asiento con al menos una cuenta al debe y una al haber, y elegir mal cualquiera de ellas distorsiona los estados financieros desde el primer registro.
Compra y alta de un inmueble
Cuando una inmobiliaria adquiere un inmueble, lo primero que debe decidir es si lo destinará a la venta o al arrendamiento, porque de esa decisión depende la cuenta donde se registra. Si se destina a la venta, va al grupo 3 como existencia; si se mantiene para generar rentas, va a la cuenta 221 del subgrupo de inversiones inmobiliarias. El precio de compra incluye el importe del contrato más los gastos accesorios como impuestos, honorarios notariales y gastos de registro.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 221 | Inversiones en construcciones (inmueble para alquiler) | Precio + gastos | |
| 472 | Hacienda Pública, IVA soportado | IVA | |
| 572 | Bancos | Total pagado |
Ingresos por arrendamiento
Cuando la inmobiliaria cobra un alquiler, el ingreso se registra en la cuenta 752 (Ingresos por arrendamientos) con abono a la cuenta de bancos o clientes. Si el arrendamiento está sujeto a IVA, el impuesto repercutido se recoge en la cuenta 477. Es habitual también que se reciba una fianza al inicio del contrato, que no es un ingreso sino un pasivo, ya que deberá devolverse al arrendatario cuando finalice el arrendamiento.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 572 | Bancos (cobro del alquiler) | Total recibido | |
| 752 | Ingresos por arrendamientos | Base imponible | |
| 477 | Hacienda Pública, IVA repercutido | IVA |
Amortización de inversiones inmobiliarias
Los edificios y construcciones destinados al arrendamiento se amortizan de forma sistemática a lo largo de su vida útil. Al cierre de cada ejercicio, se carga la cuenta 682 (Amortización de las inversiones inmobiliarias) y se abona la cuenta 282 (Amortización acumulada de las inversiones inmobiliarias). Los terrenos no se amortizan porque no se deterioran con el uso; solo lo hacen las construcciones sobre ellos.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 682 | Amortización de las inversiones inmobiliarias | Cuota anual | |
| 282 | Amortización acumulada de las inversiones inmobiliarias | Cuota anual |
Deterioro de valor y baja de activos
Si el valor de mercado de un inmueble de inversión cae por debajo de su valor contable, la empresa debe reconocer un deterioro. El cargo va a la cuenta 692 y el abono a la cuenta 292, que actúa como cuenta correctora del activo. Cuando se vende o da de baja un inmueble de inversión, se cancela la cuenta 221, se elimina la amortización acumulada de la cuenta 282 y la diferencia entre el precio de venta y el valor neto contable genera un resultado positivo (772) o negativo (672).
Cuentas específicas del sector inmobiliario
La adaptación sectorial del Plan General de Contabilidad a las empresas inmobiliarias incorpora cuentas que no existen en el plan general o que adquieren un significado diferente en este sector. Conocerlas te permite registrar las operaciones más habituales del negocio sin recurrir a cuentas genéricas que no reflejan bien la realidad de cada transacción.
Existencias: inmuebles disponibles para la venta
En una empresa inmobiliaria, los inmuebles que se construyen o adquieren para vender forman parte de las existencias, igual que lo harían los productos de cualquier empresa manufacturera. El subgrupo 33 se divide en terrenos y solares (330), construcciones en curso (331) y edificaciones terminadas (332). Esta distinción permite conocer en qué fase del ciclo productivo se encuentran los activos y calcular correctamente el margen de cada promoción.
Anticipos de clientes y retenciones de contrato
Es habitual que los compradores de viviendas entreguen cantidades a cuenta durante la construcción, antes de recibir las llaves. Estos importes se registran en la cuenta 438 (Anticipos de clientes) como un pasivo, porque la empresa tiene la obligación de entregar el inmueble o devolver el dinero si no puede cumplir. Solo cuando se produce la entrega real del inmueble y se formaliza la escritura, el anticipo se cancela y se reconoce el ingreso en la cuenta 701. Para profundizar en cómo funciona la clasificación de estas cuentas dentro del catálogo contable general, puedes consultar la sección de plan de cuentas y catálogo contable.
Certificaciones de obra y subcontratación
Cuando una inmobiliaria contrata a un constructor o subcontratista para ejecutar la obra, el pago no se realiza de una sola vez. Se divide en certificaciones periódicas que corresponden al trabajo efectivamente ejecutado y comprobado. La cuenta 606 (Certificaciones de obra ejecutada) recoge estos importes como gasto del ejercicio, permitiendo imputar el coste de cada fase de la obra al período en que realmente se realiza, con independencia del momento en que se pague la factura.
Errores frecuentes al configurar el plan de cuentas
Uno de los problemas más habituales cuando se configura el plan de cuentas de una inmobiliaria es no diferenciar correctamente el destino de cada activo desde el primer momento. Si un terreno se registra como inmovilizado cuando en realidad está destinado a la venta, el balance mostrará un activo no corriente que en realidad es corriente, y los indicadores de liquidez quedarán distorsionados.
⚠️ Errores más habituales en la contabilidad inmobiliaria
- Registrar los inmuebles para venta como inmovilizado: Los bienes destinados a la venta son existencias (grupo 3), no activo no corriente (grupo 2). Mezclarlos infla artificialmente el inmovilizado.
- No reconocer los anticipos como pasivo: Las cantidades recibidas de compradores antes de entregar el inmueble no son ingresos; son una obligación. Deben ir a la cuenta 438, no a la cuenta 700.
- Amortizar terrenos: Los terrenos no pierden valor por el paso del tiempo y no se amortizan. Solo se amortizan las construcciones sobre ellos.
- Usar la misma cuenta para todos los arrendamientos: Los alquileres cobrados por inmuebles de inversión (cuenta 752) son distintos de los arrendamientos pagados por las oficinas propias (cuenta 621).
- No imputar correctamente los costes de proyecto: Los gastos directamente vinculados a una promoción (honorarios de arquitecto, licencias, intereses activables) forman parte del coste del activo, no son gastos del ejercicio.
Otro error frecuente es no adaptar el plan de cuentas desde el inicio del negocio. Usar el plan general sin modificaciones parece más sencillo al principio, pero obliga a corregir años de registros cuando la empresa crece o pasa por una auditoría. Configurar bien el catálogo contable desde el primer ejercicio ahorra tiempo, dinero y problemas fiscales a largo plazo.
Plan de cuentas para inmobiliarias vs. otras empresas
La diferencia más visible entre el plan de cuentas de una inmobiliaria y el de cualquier otro tipo de empresa está en cómo se tratan los bienes que comercializa. En una tienda o una fábrica, el stock se agota rápidamente y el ciclo de ventas es corto. En una inmobiliaria, los activos permanecen en el balance durante meses o años antes de generar un ingreso, lo que exige una clasificación mucho más precisa para no confundir el stock con la inversión a largo plazo.
| Concepto | Empresa genérica | Empresa inmobiliaria |
|---|---|---|
| Producto para venta | Mercaderías (grupo 3) | Terrenos, obra en curso y edificaciones (subgrupo 33) |
| Activo que genera rentas | No habitual o inmovilizado material | Inversiones inmobiliarias (subgrupo 22, cuentas 220 y 221) |
| Cobros anticipados de clientes | Poco frecuentes | Anticipos de clientes (cuenta 438), muy habituales |
| Costes de construcción | No aplica | Certificaciones de obra (cuenta 606) y costes activables |
| Amortización de inmuebles | Inmovilizado material (681) | Inversiones inmobiliarias (682) e inmovilizado (681) según uso |
| Ingresos principales | Ventas de productos o servicios (700–705) | Ventas de inmuebles (701) y arrendamientos (752) |
| Normativa aplicable | Plan General de Contabilidad (PGC) | Adaptación sectorial del PGC a empresas inmobiliarias |
Si te interesa comparar cómo cambia la estructura contable según el sector, el plan de cuentas para restaurantes es un buen ejemplo de cómo otro tipo de empresa adapta el catálogo general a sus operaciones específicas. También conviene tener en cuenta que, cuando dos empresas de distintos sectores necesitan comparar sus datos contables, entra en juego el proceso de homologación de cuentas, que permite equiparar denominaciones y códigos para facilitar el análisis.
Preguntas frecuentes
¿Qué cuentas usa una empresa inmobiliaria para registrar ventas?
Las ventas de inmuebles que forman parte del ciclo productivo normal de la empresa se registran en la cuenta 701 (Ventas de productos terminados) cuando el inmueble ha sido construido por la propia compañía. Si se trata de inmuebles adquiridos y revendidos sin transformación, se usa la cuenta 700 (Ventas de mercaderías). En ambos casos, la contrapartida es la cuenta de clientes (430) o la de bancos (572), según si el cobro es inmediato o diferido.
¿Dónde se contabilizan los terrenos en una inmobiliaria?
Depende del destino del terreno. Si se adquiere para construir y vender, se registra en la cuenta 330 (Terrenos y solares) dentro del grupo de existencias. Si se adquiere para mantenerlo como inversión y obtener rentas o plusvalías, va a la cuenta 220 (Inversiones en terrenos y bienes naturales) del subgrupo de inversiones inmobiliarias. Esta distinción no es opcional: determina cómo aparece el activo en el balance y cómo se calcula el resultado de la empresa.
¿Qué diferencia hay entre inmovilizado material e inversión inmobiliaria?
El inmovilizado material (grupo 21) recoge los bienes que la empresa usa para desarrollar su actividad: las oficinas donde trabaja, el mobiliario o los equipos informáticos. Las inversiones inmobiliarias (subgrupo 22) son inmuebles que la empresa posee no para usarlos, sino para obtener rentas de alquiler o beneficiarse de su revalorización. Un edificio en el que la inmobiliaria tiene sus oficinas es inmovilizado; ese mismo edificio alquilado a un tercero sería una inversión inmobiliaria.
¿Cómo se registran los ingresos por alquiler en contabilidad?
Los ingresos por arrendamiento se reconocen en la cuenta 752 (Ingresos por arrendamientos) en el período al que corresponden, con independencia de cuándo se cobren. Si el arrendamiento está sujeto a IVA, el impuesto repercutido va a la cuenta 477. Las fianzas recibidas al inicio del contrato no son un ingreso: se anotan en el pasivo como depósitos recibidos y solo se liberan cuando finaliza el arrendamiento y se devuelven al arrendatario.
¿Qué normativa regula el plan de cuentas de las empresas inmobiliarias?
En España, la normativa de referencia es la Orden de 28 de diciembre de 1994, por la que se aprobaron las normas de adaptación del Plan General de Contabilidad a las empresas inmobiliarias, publicada por el Instituto de Contabilidad y Auditoría de Cuentas (ICAC). Esta adaptación sigue vigente como marco sectorial complementario al PGC general aprobado por el Real Decreto 1514/2007. A nivel internacional, la NIC 40 sobre propiedades de inversión establece los criterios de reconocimiento y medición aplicables a las empresas que siguen las normas internacionales de información financiera.
¿Cómo se contabiliza la amortización de un edificio en arrendamiento?
Al cierre de cada ejercicio, la empresa carga la cuenta 682 (Amortización de las inversiones inmobiliarias) por el importe de la cuota anual y abona la cuenta 282 (Amortización acumulada de las inversiones inmobiliarias). La cuota se calcula dividiendo el valor amortizable del edificio entre los años de vida útil estimada. Es importante recordar que solo se amortiza la parte correspondiente a la construcción, no el valor del terreno sobre el que se asienta.
¿Qué son las existencias en una empresa inmobiliaria?
Las existencias de una inmobiliaria son todos los bienes inmuebles que forman parte de su ciclo productivo con destino a la venta: terrenos pendientes de desarrollar, obras en construcción y edificaciones terminadas que aún no han encontrado comprador. A diferencia de las inversiones inmobiliarias, que se mantienen indefinidamente para generar rentas, las existencias están pensadas para convertirse en dinero a través de la venta en el plazo más corto posible dentro del ciclo normal del negocio.
Conclusión
El plan de cuentas para inmobiliarias es mucho más que una lista de números y nombres. Es la base sobre la que se construye toda la información financiera de la empresa, y su diseño determina si esa información refleja la realidad del negocio o la distorsiona desde el primer asiento.
A lo largo de este recorrido has visto cómo se organiza el plan por grupos, qué cuentas son exclusivas del sector y cuáles son los errores más habituales que conviene evitar desde el principio. Aplica esa estructura desde el primer ejercicio contable de tu empresa y tendrás una base sólida para analizar la rentabilidad de cada proyecto y tomar decisiones con datos reales.
Si quieres seguir profundizando en este tema, en este sitio web encontrarás más contenidos sobre contabilidad sectorial, catálogos de cuentas y principios contables aplicados a distintos tipos de empresa. Cada artículo está pensado para que entiendas la materia con claridad, sin necesidad de experiencia previa.
Sigue aprendiendo:
Escalamiento de incidencias contables
Catálogo de cuentas en Guatemala: Estructura y ejemplos
Control de captura contable
Segregación de funciones: El secreto que cuida tus cuentas
Plan de cuentas bajo NIIF
Nomenclatura contable: El secreto detrás de los números
Plan de cuentas en Siigo: Estructura y configuración
Trazabilidad contable: Control total de cada transacción
